
O rendimento dos títulos do governo dos EUA de 10 anos atinge o maior nível em 24 anos, pressionando o preço do ouro; estrategistas afirmam que a lógica de preservação de valor do ouro a longo prazo permanece intacta.

Relatório Huizhou, 6 de outubro—— O rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 5,32%, o maior nível em 24 anos, aumentando o retorno dos produtos de renda fixa e pressionando temporariamente o preço do ouro à vista. Michael Khouw, estrategista-chefe da YieldMax, acredita que as altas taxas de juros trazem um efeito de substituição de ativos, mas a lógica fundamental da proteção do ouro contra a inflação não mudou. A inflação tem caráter persistente, cuja raiz está nos problemas fiscais dos EUA. A correção do preço do ouro e a queda da volatilidade podem atrair investidores de longo prazo, mantendo o ouro como um ativo valioso para diversificação de portfólio.
Em 1º de outubro, o rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 5,358%, atingindo o maior patamar em 24 anos. Com dinheiro e produtos de renda fixa oferecendo retornos consideráveis, o aumento da rentabilidade dos títulos concorre diretamente com o ouro. No entanto, estrategistas de mercado acreditam que a inflação persistente continua corroendo o poder de compra das moedas fiduciárias, mantendo válida a lógica de alocação de ouro.
ativos de alto rendimento desviam recursos e pressionam o ouro no curto prazo
Michael Khouw, estrategista-chefe da YieldMax, afirmou que taxas de juros elevadas irão comprimir o ouro no curto prazo, visto que investidores podem obter retornos estáveis com o principal, reduzindo a atratividade do ouro. Ele disse: “Não é surpreendente ver o preço do ouro sob pressão. Quando as taxas de juros sobem o suficiente, os investidores podem não calcular cuidadosamente o rendimento real, mas isso inevitavelmente terá impacto negativo sobre ativos tangíveis.”
Khouw destacou que os investidores não precisam calcular exatamente o retorno descontando a inflação para perceber a atratividade dos ativos de alto rendimento. Contas do mercado monetário e outros produtos líquidos estão entregando cerca de 5%, o que é muito atraente para investidores que buscam fluxo de caixa. Ele disse: “Quando as taxas de juros passam a ter valor real, surge o efeito de substituição, independentemente se o investidor faz cálculos cuidadosos de retorno ou não.”
Inflação persistente e fundamentos do ouro como reserva de valor permanecem
Na visão dele, a competição trazida por produtos de renda fixa não elimina a justificativa fundamental para investidores alocarem ouro. Investidores compram metais preciosos justamente por saberem que o poder de compra das moedas fiduciárias diminuirá ao longo do tempo, sendo a inflação uma espécie de imposto invisível sobre a poupança, o que gera procura por ativos tangíveis capazes de preservar valor. Ele disse: “Investidores compram ouro porque sabem que o dólar e outras moedas fiduciárias não são instrumentos de reserva de valor, seu poder de compra continuará sendo diluído. Eles percebem, ainda que vagamente, que seu poder de compra real está sumindo e buscam se proteger com ativos tangíveis.”
Khouw também mencionou que esse ciclo de aumento de juros, na verdade, está corrigindo o desequilíbrio do mercado causado pelas respostas de política demoradas anteriormente. A inflação já mostrava sinais claros de persistência anos atrás, mas os formuladores de políticas a consideraram um fenômeno temporário. O ambiente atual mostra mudança estrutural, com o núcleo da inflação ficando acima das expectativas anteriores do mercado. Ele disse: “Cinco anos atrás já havia provas claras de que a inflação era real, e quatro anos atrás o governo ainda insistia que era temporária. O novo ambiente dificilmente permitirá que a inflação volte para abaixo de 2% e provavelmente ficará acima de 3%. O mercado está precificando esse novo cenário, o preço do ouro caiu por isso, mas o problema estrutural central permanece inalterado.”
O problema fiscal é a raiz, o ouro segue sendo excelente ativo de diversificação
Embora o alto rendimento dos títulos públicos reflita as preocupações do mercado com a inflação, Khouw acredita que o motivo das taxas elevadas está nos problemas fiscais mais profundos dos EUA. A política monetária reage mais passivamente à inflação; a causa está nos gastos públicos e na política fiscal. Somente uma grande melhora fiscal nos EUA poderá mudar as perspectivas de inflação e juros; sem ajuste fiscal, a pressão inflacionária será difícil de mitigar.
Ele acrescentou que, com a correção recente no preço do ouro e a volta da volatilidade à normalidade, os investidores de longo prazo voltarão a focar no mercado de ouro. O ouro nunca foi um instrumento especulativo de alta volatilidade, e tendências estáveis ajudam o dinheiro de longo prazo a voltar para metais preciosos.
Os portfólios sob gestão da YieldMax continuam alocando em metais preciosos e ações de mineração, tornando-os importantes ferramentas de diversificação de portfólio. Ele disse:“
Considerações finais
Em suma, o efeito de substituição causado pelos altos rendimentos dos títulos públicos dos EUA pressiona temporariamente o preço do ouro, enquanto os recursos fluem para produtos de renda fixa de alto retorno. Contudo, a inflação estrutural e os desafios fiscais dos EUA continuam enfraquecendo o poder de compra das moedas fiduciárias, então o papel do ouro como proteção contra desvalorização e diversificação de risco no longo prazo não mudou. Pelo contrário, a correção de curto prazo pode atrair novamente investidores de longo prazo para o ouro.
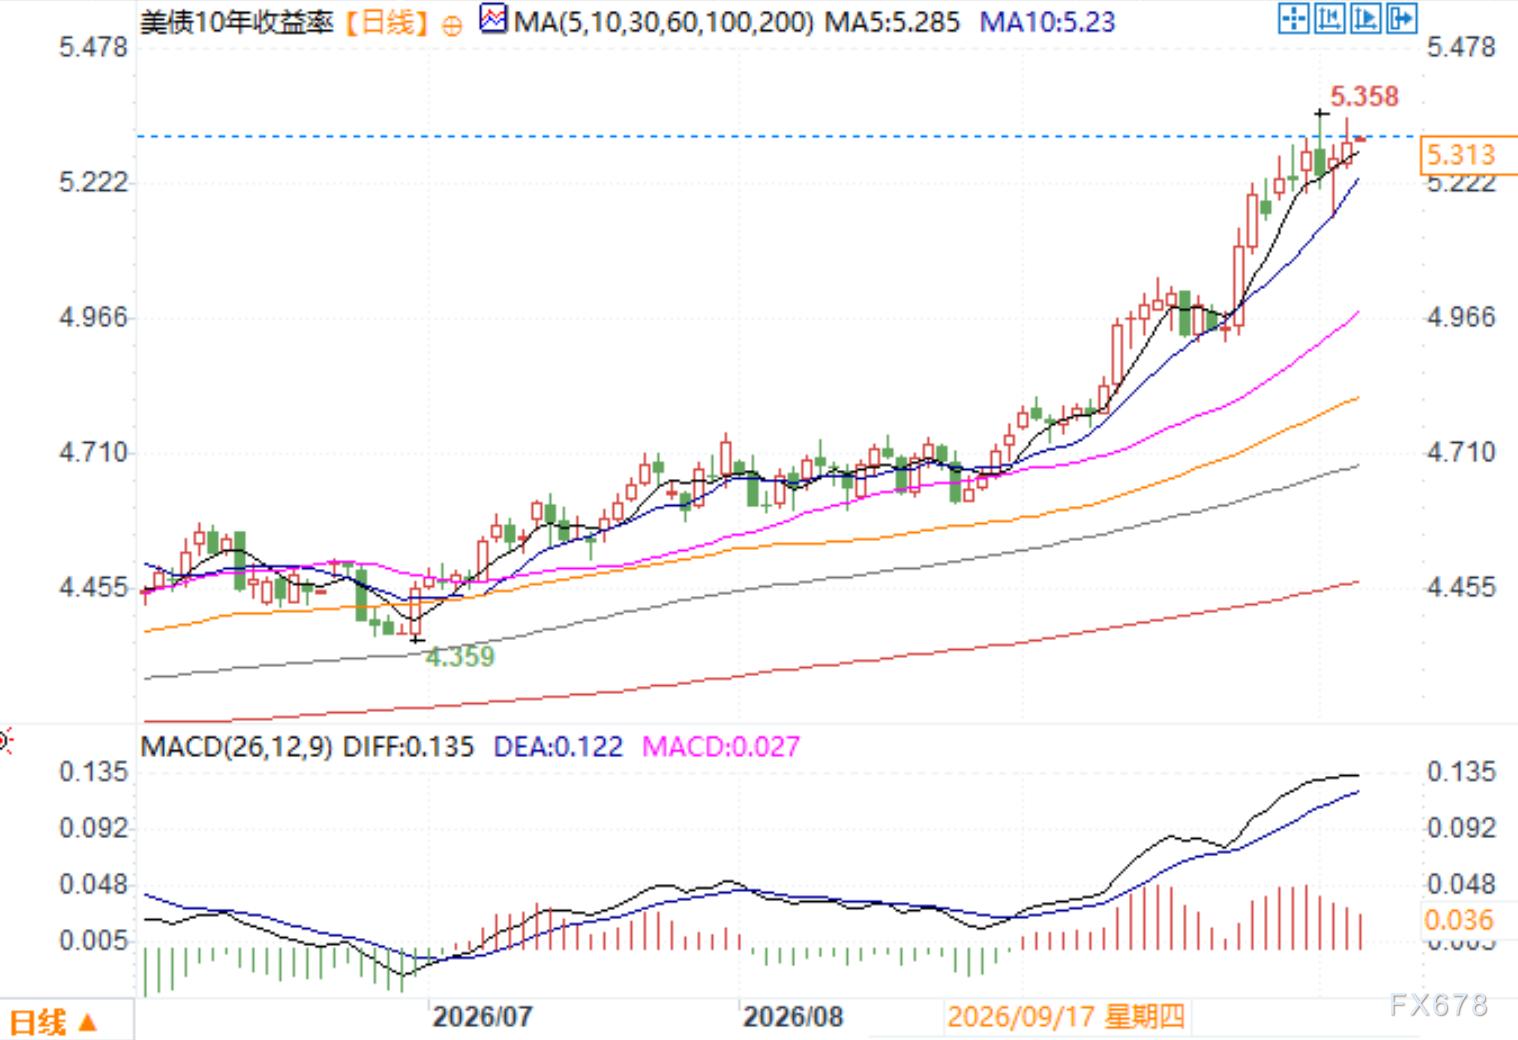
Gráfico diário do rendimento dos títulos de 10 anos dos EUA – Fonte: EasyHuizhou
Horário de Pequim, 6 de outubro, 9:34 – Rendimento dos títulos de 10 anos dos EUA: 5,313%
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O Partido Republicano rejeita o discurso sobre os perigos da IA, enquanto o Partido Democrata questiona a influência das "grandes empresas" nas políticas de IA do governo Trump e exige a divulgação do processo de modificação do marco regulatório.
Um senador republicano enviou uma carta ao CEO da Anthropic, alertando para não adotar uma postura “alarmista” em relação à IA, incentivando-o a enfatizar o potencial da IA para melhorar a vida das pessoas, fortalecer a segurança nacional e lidar com ameaças relacionadas à IA. Por sua vez, dois senadores democratas enviaram uma carta à secretária do Tesouro dos EUA e outros altos funcionários do governo, exigindo esclarecimentos sobre se gigantes da tecnologia influenciaram, através de lobby, o processo de ajuste do marco regulatório da IA entre maio e junho deste ano, além de solicitar a divulgação de registros de comunicação entre as empresas e o governo.

Os Houthis atacam repetidamente a Arábia Saudita, petroleiro é novamente atacado no Estreito de Ormuz, mas a Arábia Saudita afirma que a capacidade dos principais oleodutos foi restaurada em mais de 80%
Os rebeldes Houthi do Iêmen afirmaram que realizaram três ataques contra a Arábia Saudita na segunda-feira, incluindo o ataque ao aeroporto da capital; já na terça-feira, realizaram dezenas de ataques contra locais de concentração de forças apoiadas pela Arábia Saudita, causando mais de 200 baixas entre mortos e feridos. A Arábia Saudita confirmou que dois aeroportos foram atacados. O ministro da Energia da Arábia Saudita declarou que, até esta terça-feira, o volume de transporte de petróleo pelo oleoduto leste-oeste do país foi restaurado para 5,8 milhões de barris por dia. O Escritório de Operações de Comércio Marítimo do Reino Unido informou na terça-feira que um petroleiro deixando o Estreito de Ormuz foi atingido por um objeto voador não identificado. O CEO da Shell afirmou que o fluxo de petróleo do Oriente Médio foi restaurado para cerca de 80% do nível anterior ao conflito no Irã.
Agentes de IA impulsionam demanda por CPU! Mizuho prevê que o mercado atingirá US$ 209 bilhões até 2030 e eleva preço-alvo de AMD (AMD.US), Intel (INTC.US) e outros
Mizuho afirmou que, com o rápido aumento dos cenários de aplicação de agentes de IA, a demanda por CPUs de servidores deverá crescer significativamente, impulsionando ainda mais a demanda por DRAM, NAND e equipamentos de servidores.

Preços de criptomoedas
Mais


