
Quando o mercado de títulos assume a narrativa do petróleo: rendimento dos títulos do Tesouro dos EUA de 10 anos e WTI atingem o maior nível de correlação em 35 anos

Em meio a uma guerra que já dura sete meses e ameaça repetidamente a rota petrolífera mais importante do mundo, o mercado de opções de petróleo bruto está emitindo um sinal anômalo—sua lógica de precificação deixou de girar em torno de choques de oferta para focar na dor do mercado de títulos.
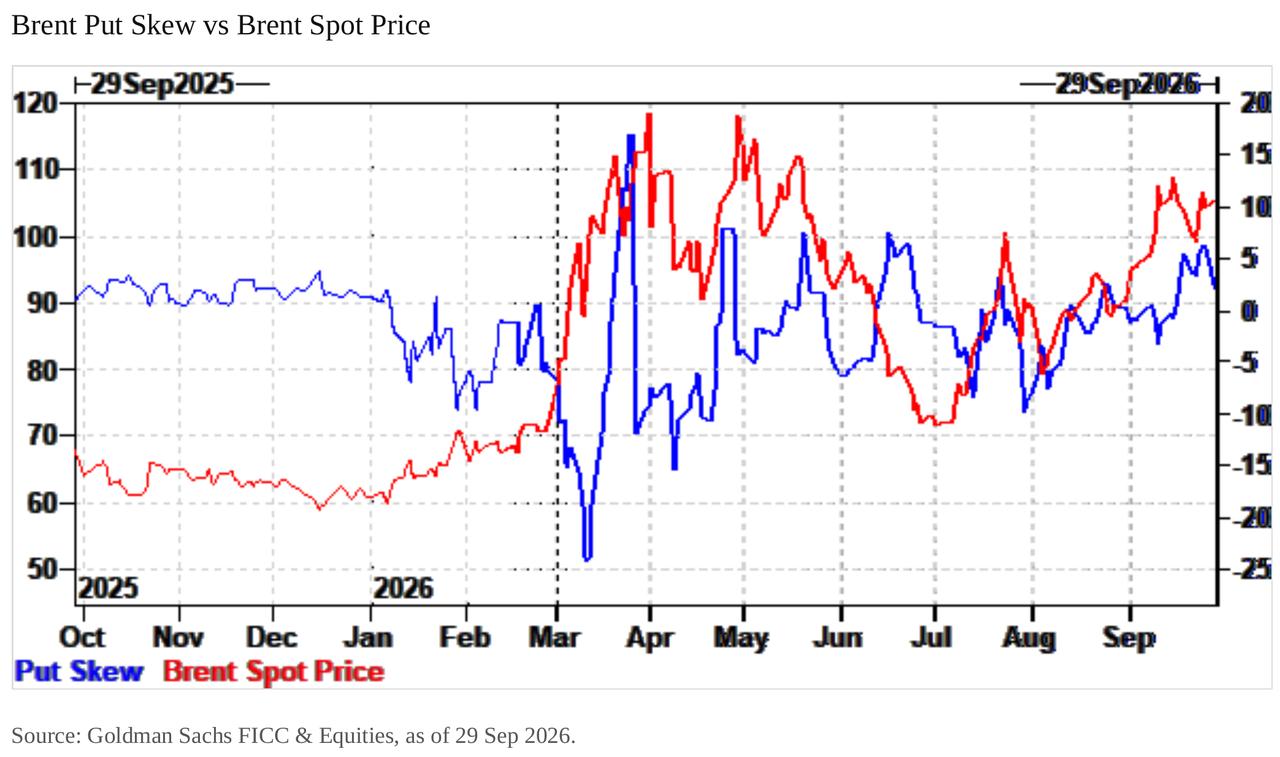
De acordo com o relatório mais recente da analista Isabel Blaze, da equipe de Grandes Negócios de Commodities FICC e Ações do Goldman Sachs, o mercado de opções de Brent apresentou um claro “descompasso”: o skew das opções de venda subiu significativamente, enquanto o skew das opções de compra caiu abaixo dos níveis prévios à guerra, gerando uma discrepância acentuada entre as precificações das duas extremidades.
Ao mesmo tempo, outro operador do Goldman Sachs observou que, a correlação entre o WTI crude e o rendimento dos Treasuries de 10 anos atingiu o maior patamar em 35 anos, enquanto a correlação entre ações e rendimento caiu para o nível mais negativo desde 1960. Esse novo padrão de ligação está reformulando o enquadramento usado pelos mercados para entender o comportamento dos preços do petróleo.
O significado imediato dessa transformação estrutural para o mercado é: atualmente, quase ninguém realiza hedge para o risco de alta do petróleo, enquanto a exposição dos portfólios macro de investidores à volatilidade dos juros já está sendo transmitida de forma implícita através de posições em petróleo bruto. Caso ocorra uma nova escalada geopolítica, os preços do petróleo e o mercado de títulos sofrerão um duplo impacto, enquanto o rendimento dos Treasuries de 10 anos já está em um patamar elevado de 5,32%, e o índice MOVE voltou ao nível registrado no início da guerra.
As duas pontas deveriam ser compradas, mas só uma é ofertada
No mercado físico, a restrição de oferta já deu sinais claros de alívio em relação ao pico de início de setembro. Segundo o relatório do Goldman Sachs, mais petroleiros estão cruzando o Estreito de Ormuz, o pipeline leste-oeste retomou a capacidade anterior ao ataque, o fluxo de exportação de Yanbu foi reestabelecido, e o mercado está entrando em um período de baixa demanda sazonal. Esses fatores, normalmente, tenderiam a pressionar os preços para baixo e equilibrar a estrutura da volatilidade das opções.
No entanto, o que se vê no mercado de opções é outro cenário. Dados do Goldman Sachs mostram que o skew das opções de venda de Brent voltou ao pico do verão, enquanto o indicador de reversão de risco de 25-delta recuou para quase zero (em 29 de setembro estava em 0,012), um nível comparável ao período de calma antes da guerra, no outono de 2025. Em outras palavras, a paridade ainda carrega um prêmio de guerra, enquanto o preço das opções de alta retornou ao patamar pré-guerra—um claro contrassenso.
O motor não está nas moléculas, mas sim no mercado de títulos
Os investidores financeiros estão adquirindo exposição direcional ao petróleo, não por receio de choques de oferta, mas por perdas nos portfólios decorrentes da volatilidade das taxas de juros.
O Goldman Sachs escreveu em seu relatório: “Nossa avaliação é que esse fluxo adicional de capital resulta do sofrimento dos portfólios causado pela volatilidade dos juros. Muitos portfólios macro funcionam bem quando a crise se arrefece, mas sofrem grande perda se o preço do petróleo atinge 130 dólares, essencialmente ficando vendidos em eventos de cauda para o petróleo. A oscilação intensa dos juros fez com que tal sofrimento se propagasse, resultando em compras direcionais de petróleo—seja recomposição de posições vendidas, seja compra de proteção adicional—fazendo o preço acompanhar mais de perto o rendimento dos títulos.”
Essa lógica pode ser simplificada assim: uma conta macro típica mantém posições compradas em títulos, aposta na paz e está, implicitamente, vendida em riscos extremos para o petróleo a 130 dólares. Quando os rendimentos sobem rapidamente, o stop loss é comprar petróleo. Gráficos do Goldman Sachs mostram que, desde julho, o Brent crude e o rendimento dos Treasuries de 10 anos caminham praticamente juntos.
O “mini-choque” de juros de 23 de setembro levou esse ciclo de feedback ao extremo. Segundo relatório de estratégia de crédito do Bank of America, nesse dia o rendimento dos Treasuries de 5 anos saltou 17 pontos base—maior alta diária em quase dois anos—, enquanto o Brent crude subiu 4%. Isso ocorreu apenas uma semana após o presidente do Fed, Warsh, anunciar o primeiro aumento de juros desde julho de 2023, sendo que, no dia seguinte, o rendimento atingiu o maior nível em décadas.
Abre-se uma fissura na correlação, mas os portfólios macro ainda estão posicionados
Vale destacar que, desde 18 de setembro, o WTI crude caiu de cerca de 100 dólares para US$ 90,80, uma queda de 9%, enquanto o rendimento dos Treasuries de 10 anos subiu de aproximadamente 5,00% para 5,32%, rompendo o padrão de movimento sincronizado observado desde o fim de agosto.
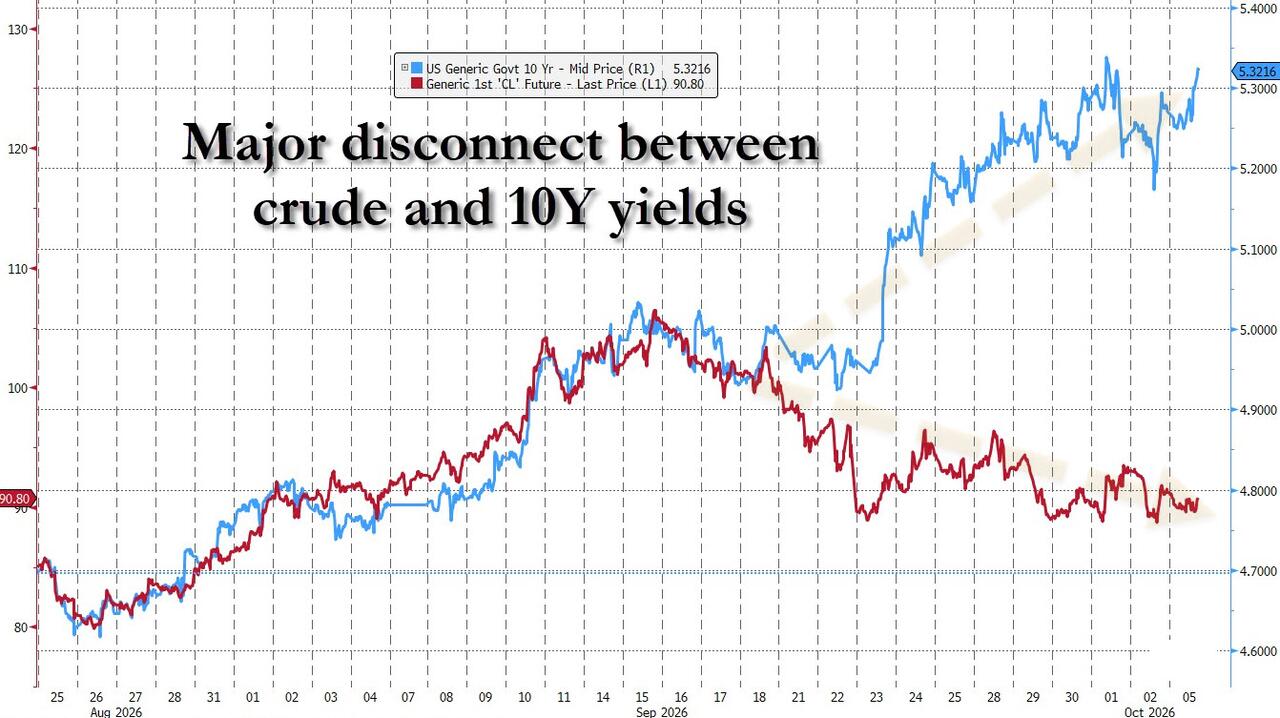
Esse descompasso, à primeira vista, parece questionar a tese do Goldman Sachs, mas não é o caso. O banco aponta que o movimento sincronizado de agosto até meados de setembro estabeleceu a base para um recorde de correlação, e que os fundos macro que compraram petróleo para se proteger da volatilidade dos juros ainda mantêm essas posições. A mudança é que: agora, altas adicionais nos juros não precisam mais do acompanhamento dos preços do petróleo.
A equipe de taxas do Bank of America, composta por Mark Cabana e outros, observou a mesma fissura em seu “Relatório Semanal Global de Taxas”, destacando que “a correlação entre volatilidade nos juros e commodities enfraqueceu, devido ao fortalecimento de outras influências de mercado”, citando o aumento dos spreads nos títulos franceses, da periferia da zona do euro e em títulos de alto rendimento americanos. Ou seja, o mercado de títulos deixou de ser coadjuvante no petróleo para se tornar protagonista.
Traders vendidos em opções de venda, volatilidade adormecida
A terceira distorção vem da própria estrutura de mercado. O Goldman Sachs aponta que, mesmo com o petróleo mantendo preços elevados, a volatilidade implícita permanece fraca e o skew retornou fortemente.
O relatório afirma: “As opções de venda ficaram mais caras, as de compra mais baratas, e ambas já estão abaixo do patamar pré-guerra. Atualmente, não há praticamente nenhuma demanda por volatilidade de alta. O único fluxo genuíno é uma compra de opções de venda em volumes anormalmente altos, posicionando os traders estruturalmente vendidos em opções de venda frente a uma aparente compra direcional por investidores macro. Essa venda estrutural resulta em um efeito vanna negativo: quando o mercado sobe, as posições vendidas dos traders diminuem e a volatilidade implícita cai; quando o mercado cai, suas posições vendidas aumentam e a volatilidade implícita sobe. O efeito líquido é que, mesmo com a crise geopolítica persistente, o mercado foi arrastado de volta para um mecanismo negativo de correlação entre spot e volatilidade.”
Em resumo, o comércio de petróleo agora se assemelha ao S&P 500: volatilidade sobe quando o preço cai e é reprimida quando o preço sobe. Isso contrasta totalmente com o padrão esperado de mercados marcados por choques de oferta. O Goldman Sachs mostra que a volatilidade implícita at-the-money está atualmente numa faixa superior a 50, cerca de um terço do nível de março (aprox. 150), embora o preço do Brent esteja próximo ao pico de primavera.
A volatilidade do petróleo vira o novo “VIX adormecido”
A avaliação central do segundo operador do Goldman Sachs é: a volatilidade do petróleo está assumindo o papel de um VIX adormecido, enquanto o índice MOVE dispara—transformando a alta do petróleo em um risco de cauda para o qual ninguém está pagando proteção.
Segundo o Bank of America, o índice MOVE subiu em setembro para 100, o maior nível desde a eclosão da guerra do Irã em março, e a volatilidade implícita das taxas de juro de 1 mês para 10 anos saltou pós-choque do dia 23 para o maior nível desde março.
Isso é crucial para o mercado de petróleo: se, como diz o Goldman Sachs, os fundos macro estão estruturalmente vendidos em riscos extremos de Brent a 130 dólares, e o gatilho da dor é a taxa de juros, não o petroleiro, então se houver nova escalada, ocorrerá um duplo golpe—a própria alta do preço, seguida da liquidação de títulos que ela provocará. E, por ora, ninguém está pagando por essa proteção.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Baincent volta a falar sobre "redução da dívida", mas especialistas de mercado dizem: visão não é plano
O secretário do Tesouro dos EUA, Besent, afirmou que o crescimento contínuo do PIB acima de 3% ajuda a reduzir a relação dívida/PIB. Especialistas de mercado acreditam que, com altos déficits, o crescimento econômico dificilmente resolverá o problema fundamental. Para atingir o objetivo de Besent de reduzir o déficit para 3% do PIB, a economia dos EUA precisaria crescer 4,5%. Além disso, as decisões de política fiscal estão nas mãos do Congresso, e não do Tesouro.
O Partido Republicano rejeita o discurso sobre os perigos da IA, enquanto o Partido Democrata questiona a influência das "grandes empresas" nas políticas de IA do governo Trump e exige a divulgação do processo de modificação do marco regulatório.
Um senador republicano enviou uma carta ao CEO da Anthropic, alertando para não adotar uma postura “alarmista” em relação à IA, incentivando-o a enfatizar o potencial da IA para melhorar a vida das pessoas, fortalecer a segurança nacional e lidar com ameaças relacionadas à IA. Por sua vez, dois senadores democratas enviaram uma carta à secretária do Tesouro dos EUA e outros altos funcionários do governo, exigindo esclarecimentos sobre se gigantes da tecnologia influenciaram, através de lobby, o processo de ajuste do marco regulatório da IA entre maio e junho deste ano, além de solicitar a divulgação de registros de comunicação entre as empresas e o governo.

Os Houthis atacam repetidamente a Arábia Saudita, petroleiro é novamente atacado no Estreito de Ormuz, mas a Arábia Saudita afirma que a capacidade dos principais oleodutos foi restaurada em mais de 80%
Os rebeldes Houthi do Iêmen afirmaram que realizaram três ataques contra a Arábia Saudita na segunda-feira, incluindo o ataque ao aeroporto da capital; já na terça-feira, realizaram dezenas de ataques contra locais de concentração de forças apoiadas pela Arábia Saudita, causando mais de 200 baixas entre mortos e feridos. A Arábia Saudita confirmou que dois aeroportos foram atacados. O ministro da Energia da Arábia Saudita declarou que, até esta terça-feira, o volume de transporte de petróleo pelo oleoduto leste-oeste do país foi restaurado para 5,8 milhões de barris por dia. O Escritório de Operações de Comércio Marítimo do Reino Unido informou na terça-feira que um petroleiro deixando o Estreito de Ormuz foi atingido por um objeto voador não identificado. O CEO da Shell afirmou que o fluxo de petróleo do Oriente Médio foi restaurado para cerca de 80% do nível anterior ao conflito no Irã.
Agentes de IA impulsionam demanda por CPU! Mizuho prevê que o mercado atingirá US$ 209 bilhões até 2030 e eleva preço-alvo de AMD (AMD.US), Intel (INTC.US) e outros
Mizuho afirmou que, com o rápido aumento dos cenários de aplicação de agentes de IA, a demanda por CPUs de servidores deverá crescer significativamente, impulsionando ainda mais a demanda por DRAM, NAND e equipamentos de servidores.

Preços de criptomoedas
Mais


