
Perspectiva do ouro: Ouro à vista enfrenta risco de forte recuperação após forte queda

Portal de Notícias Huìtōng, 29 de setembro—— O ouro sofreu uma forte queda devido a sólidos fatores fundamentais, mas dados históricos mostram que um estado de sobrevenda extrema no gráfico de quatro horas pode desencadear uma poderosa reversão de alta.
O mercado de metais preciosos enfrentou uma semana de abertura extremamente difícil, com vários metais preciosos registrando grandes quedas, estando entre as maiores baixas da história.
O ouro caiu mais de 4%, a prata mais de 5%, enquanto o platina e o paládio caíram quase 3,5% e 5% respectivamente. Em relação ao ouro, essa foi a 88ª maior queda diária desde 1968, quando começou o registro estatístico, e as quedas dos outros metais preciosos vieram logo atrás.
Como mencionado anteriormente, o atual ambiente macroeconômico é extremamente desfavorável para os metais preciosos: metais preciosos não geram renda de juros, a posse física acarreta custos de armazenamento e, além disso, são principalmente cotados em dólar.
A movimentação do rendimento real nos EUA confirma isso. Embora no curto prazo não haja uma forte correlação entre rendimento real e ouro, ao ampliar o horizonte temporal, a diferença entre os dois movimentos é muito clara.
O rendimento real de 10 anos dos EUA, que representa o retorno real que os investidores podem obter após descontar a inflação média do mercado para os próximos dez anos, subiu para 2,85%, atingindo o nível mais alto desde novembro de 2008, sendo também o 22º valor de fechamento diário mais alto desde o início dos dados históricos em 2003. A velocidade dessa alta também é impressionante: já em níveis historicamente elevados, o rendimento real subiu mais 51 pontos-base nos últimos 20 pregões.
Mesmo que sinais provenientes dos Títulos Protegidos contra a Inflação dos EUA (TIPS) sejam afetados por legados da flexibilização quantitativa do Fed, diante de um rendimento real livre de risco tão alto, é difícil apostar em fundamentos positivos para metais preciosos (ou mesmo para ativos de risco em geral).
Quando olhamos para o ouro, a questão é bem direta: quando os investidores podem obter quase 3% de rendimento real com títulos do Tesouro dos EUA, o ouro, sendo um ativo tradicional de proteção, não oferece juros e ainda é cotado em dólar — como pode competir?
Ao entender isso, fica mais fácil compreender por que o ouro está em grande dificuldade no cenário atual.
O ouro foi duramente vendido, respaldado por sólidos fundamentos. No entanto, fundamentos macroeconômicos são uma coisa, e a entrada em um estado de sobrevenda extrema é outra.
Ainda não há sinais catalisadores que possam aliviar a pressão de baixa no mercado de metais preciosos, mas a experiência histórica nos diz que não se pode descartar completamente uma forte reversão de alta.
No gráfico de quatro horas do ouro, o Índice de Força Relativa (RSI) de 14 períodos já atingiu uma leitura de extrema sobrevenda e o indicador ATR-50 também se encontra em uma faixa extrema, com o preço de fechamento mais recente abaixo da banda inferior de Bollinger.
Ao revisar os gráficos passados, pode-se observar que, sempre que ocorreu tal configuração técnica, o preço do ouro geralmente teve uma reversão de alta considerável.
Para evitar avaliações subjetivas, este artigo revisitou os dados históricos e fez um backtest do comportamento do preço após ocasiões similares de sobrevenda.
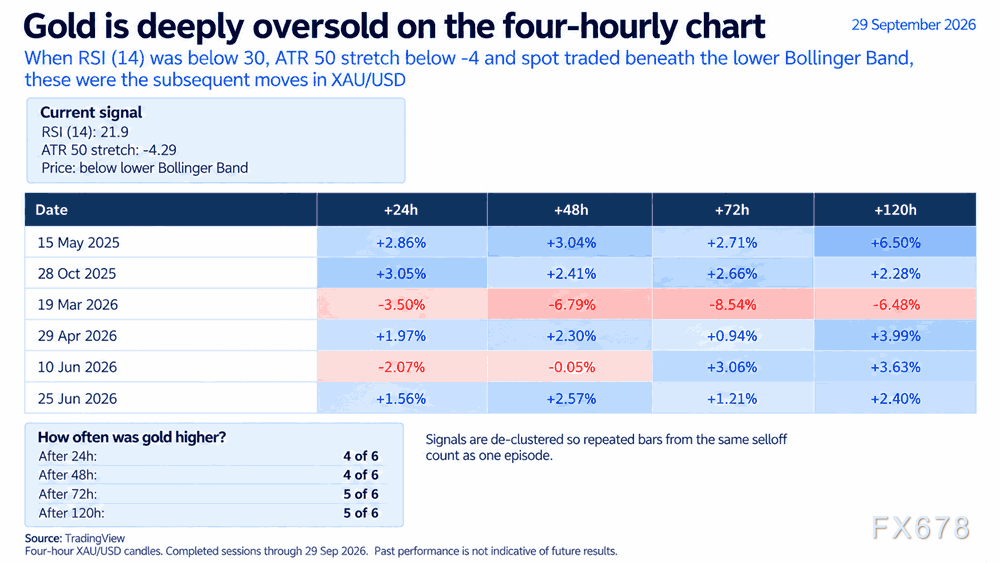
O backtest adotou critérios fixos e simples: no gráfico de quatro horas, RSI de 14 períodos abaixo de 30, indicador ATR-50 abaixo de -4 e o preço do ouro abaixo da banda inferior de Bollinger.
De acordo com esses critérios, houve um total de 6 ocasiões independentes desse tipo na história.
Em 4 das 6 vezes, o preço do ouro subiu após 24 horas; em 4 ocasiões também fechou em alta após 48 horas;
Após 72 horas e 120 horas, em 5 das 6 vezes houve alta no preço do ouro.
A única exceção clara ocorreu em março deste ano: naquele momento, a pressão de venda continuou e o preço do ouro manteve a queda. Cada onda de liquidação tem suas próprias peculiaridades. E aquele evento foi particularmente especial: o ouro havia experimentado uma especulação muito forte nos mercados modernos, atingindo US$ 5.500/onça antes de a bolha estourar e o preço desabar.
Esse caso nos alerta de que os padrões históricos podem não se repetir simplesmente. Mas, de modo geral, ainda existe a possibilidade de um curto repique no ouro, mesmo sob uma tendência principal de baixa.
US$ 4.115, o primeiro divisor de águas entre touros e ursos
A violenta queda de segunda-feira rompeu vários suportes, e o ouro agora está lutando acima do suporte de US$ 4.115/onça.
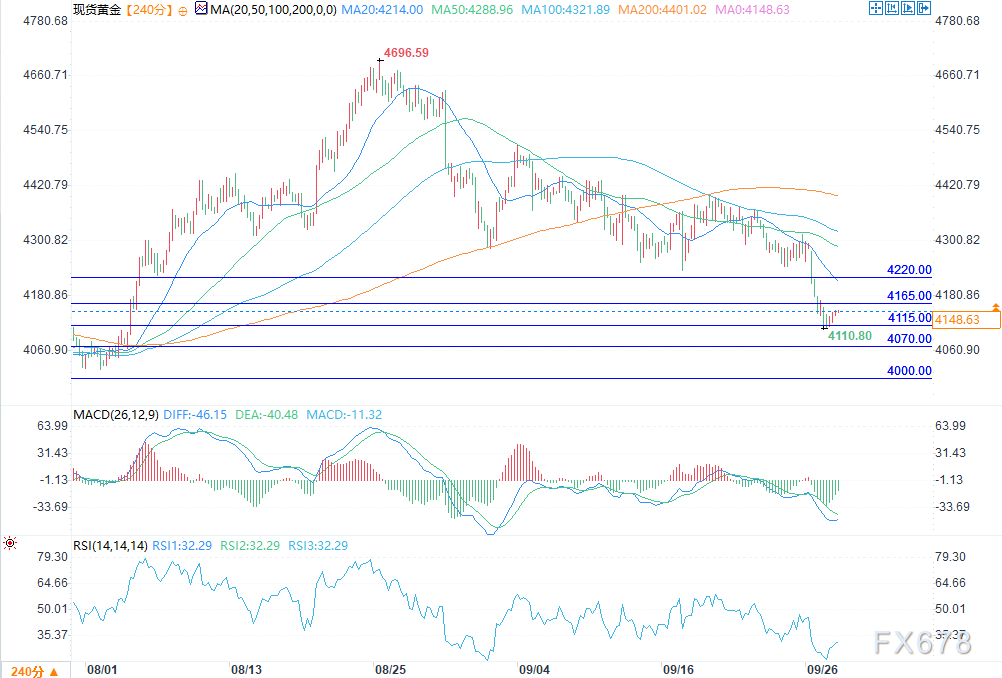
(Ouro à vista, gráfico de 4 horas. Fonte: YiHuitong)
Esse nível é agora o principal ponto de observação para os participantes do mercado de ouro.
Se a tendência de baixa continuar, a próxima meta de suporte relevante estará em US$ 4.070/onça, nível que, entre o final de julho e início de agosto deste ano, foi tanto resistência quanto suporte;
Abaixo disso, vai surgir uma faixa de suporte ainda mais forte abaixo de US$ 4.000: o ponto mais baixo de US$ 3.996, registrado no final de julho, marca o topo desse intervalo, enquanto a base é o mínimo deste ano, US$ 3.943.
Por outro lado, se o ouro reagir a partir de US$ 4.115 e iniciar uma reversão, pode tentar alcançar primeiro o topo de US$ 4.165, registrado no final de julho, com o próximo grande nível de resistência em US$ 4.220.
Para que o ouro se consolide acima de US$ 4.220, em geral, são necessárias notícias macroeconômicas relevantes, ao menos parcialmente compensando a pressão de baixa proveniente da alta dos rendimentos dos títulos americanos e do fortalecimento do dólar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Vagas de emprego JOLTS nos EUA em agosto caem para o menor nível em 5 meses, ficando abaixo das expectativas pelo terceiro mês consecutivo
Em agosto, o número de vagas de emprego nos EUA caiu para 7,079 milhões, abaixo da expectativa dos economistas de 7,228 milhões. No setor imobiliário e de aluguel, as vagas de emprego foram de apenas 50 mil, praticamente uma redução pela metade em relação ao mês anterior. A taxa de demissões permaneceu em 1,9%, igualando o nível mais baixo desde 2020. A relação entre o número de vagas de emprego e o número de desempregados caiu para 1,0. Segundo análises, o número líquido de contratações implícito pelo JOLTS ficou abaixo do relatório de empregos não agrícolas (Nonfarm Payroll) por três meses consecutivos, indicando um risco considerável de queda para os dados de empregos não agrícolas que serão divulgados nesta sexta-feira.

O "Grande Apostador" Burry mira novamente na Nvidia (NVDA.US): critica Huang Renxun, comparando-o ao CEO da Palantir, Karp, e questiona a recompra de ações de US$ 150 bilhões.
Michael Burry, um conhecido cético em relação à Nvidia (NVDA.US) e à tendência mais ampla de infraestrutura de IA, voltou a criticar a fabricante de chips, comparando o CEO Jensen Huang ao CEO da Palantir, Alex Karp.
Preços de criptomoedas
Mais


