
ETF retornando enquanto CTA liquida posições: quem está determinando o preço do ouro?

Portal de Notícias Financial, 23 de setembro — Na quarta-feira, 23 de setembro, o ouro à vista recuou para próximo de US$ 4.300 durante a sessão americana, com uma queda diária de aproximadamente 1,2%. Na semana passada, o Federal Reserve aumentou o intervalo-alvo da taxa dos fundos federais em 25 pontos-base, para 3,75% a 4,00%, marcando a primeira alta desde 2023. O gráfico de pontos indica que a maioria dos membros favorece pelo menos mais uma alta este ano. O presidente do Federal Reserve de Richmond, Barkin, afirmou na terça-feira que, se houver mudanças na situação econômica, estas são de fortalecimento, e ressaltou que tarifas e choques energéticos não desapareceram como era esperado.
Na quarta-feira, 23 de setembro, o ouro à vista recuou para próximo de US$ 4.300 durante a sessão americana, com uma queda diária de aproximadamente 1,2%. Na semana passada, o Federal Reserve aumentou o intervalo-alvo da taxa dos fundos federais em 25 pontos-base, para 3,75% a 4,00%, marcando o primeiro aumento desde 2023. O gráfico de pontos mostra que a maioria dos membros favorece pelo menos mais uma alta este ano. O presidente do Federal Reserve de Richmond, Barkin, afirmou na terça-feira que, se houver mudanças na situação econômica, estas são de fortalecimento, e ressaltou que tarifas e choques energéticos não desapareceram como era esperado.
O índice do dólar está próximo de 100,9, enquanto o rendimento do título do Tesouro americano de dois anos está em torno de 4,79%. O petróleo bruto West Texas Intermediate oscila próximo de 90 dólares, sem um canal diplomático verificável estabelecido para a reabertura do Estreito de Ormuz. O ouro enfrenta simultaneamente os custos mais altos de manutenção e a entrada de capitais oficiais e de alocação, com a volatilidade dos preços voltando a ser determinada pelo cruzamento entre taxas de juros, fluxos de capital e prêmios geopolíticos.
Como a redefinição da taxa de política reescreve o custo de manutenção
A precificação de curto prazo de ativos sem rendimento segue, em primeiro lugar, as condições de taxa real e liquidez do dólar. O comunicado do Federal Reserve de 16 de setembro classificou a inflação como “ainda elevada”, afirmando que a alta ajudaria a retornar mais rapidamente à meta de 2%. No gráfico de pontos, 16 dos 18 membros apontaram possibilidade de pelo menos mais um aumento de 25 pontos-base este ano, sendo que quatro sugeriram dois. A probabilidade implícita de alta em outubro, segundo futuros de fundos federais, varia entre 53% e 54%; o mercado discute o momento do “próximo aumento” e não mais a possibilidade de flexibilização da política.
Barkin expressou isso de forma mais clara em 22 de setembro. Ressaltou que a inflação está acima da meta há mais de cinco anos, com o índice de preços de gastos com consumo pessoal de julho avançando 3,7% em 12 meses, e o núcleo 3,3%, sendo que mais de 60% dos subitens superam 3% no ano. Ele enfatizou: “Os choques que supostamente estariam desaparecendo não se provaram transitórios ou únicos. Novas tarifas continuam a surgir, e os conflitos no Oriente Médio permanecem.” Ele ainda alertou para o risco de a atual inflação elevada contaminar as expectativas futuras. Como resultado, o rendimento do título americano de dois anos subiu para 4,79%, próximo do intervalo observado em 2024. Para o ouro, isso não é apenas um discurso emocional, mas um recálculo do custo de manutenção: a alta dos juros reais de curto prazo eleva o custo de oportunidade de ativos sem rendimento, tornando o preço mais sensível ao índice do dólar e às expectativas de juros.
É importante ressaltar que parte da trajetória das taxas já está incorporada aos preços. Ryan McKay, estrategista do TD Securities, escreveu: “O mercado já precificou novas altas. Qualquer resultado que não atenda a esse patamar elevado só acelerará a resiliência do ouro.” Ou seja: a precificação já considera uma trajetória restritiva e, se os dados futuros vierem abaixo do esperado, a taxa de desconto será reduzida.
A diferença temporal entre capital de longo prazo, compras oficiais e posições sistemáticas
A elevação do piso do ouro nos últimos dois anos se deve, principalmente, à demanda de longo prazo, e não de especulação diária. Pesquisa do Conselho Mundial do Ouro para reservas oficiais em 2026 mostrou que 89% dos bancos centrais entrevistados acreditam que as reservas globais oficiais continuarão a crescer nos próximos 12 meses, com 45% planejando aumentar suas próprias reservas — maior número já registrado na pesquisa. 74% dos entrevistados preveem queda na participação do dólar nas reservas mundiais nos próximos cinco anos. No segundo trimestre de 2026, as compras oficiais líquidas globais de ouro somaram 289 toneladas, uma recuperação significativa frente às 57 toneladas do primeiro trimestre, totalizando 345 toneladas no semestre.
McKay resumiu as mudanças recentes: o retorno acelerado de investidores de ciclo mais longo tem mantido o ouro resiliente mesmo em um ambiente de juros elevados. Ao mesmo tempo, fundos de tendências sistemáticas como os commodity trading advisors registraram resgate líquido recente, reduzindo posições compradas antes da reunião do Fed em setembro; atualmente, o peso das posições de momento está relativamente limpo. Esses dois grupos obedecem regras diferentes: oficiais e ETFs olham para estrutura de reservas, taxa central real e crédito fiscal; fundos sistemáticos observam inclinação de médias e gatilhos de volatilidade. O fenômeno observado antes e depois das reuniões é que os fundos sistemáticos equilibram a inclinação, e os de alocação definem quão profundo será o recuo. Somente somando os dois fluxos é possível explicar por que, ao subir juros, o ouro recua, mas nem sempre retorna ao intervalo de baixa volatilidade anterior.
Uma observação útil é se os fluxos podem ser verificados de forma independente: variações nas cotas dos ETFs de ouro na América do Norte e Europa, estoques dos cofres de Londres, posições líquidas dos fundos de futuros. A validação de fluxos antecede a narrativa. Qualquer tentativa de traduzir cenários de pesquisa de médio e longo prazo em posições imediatas pode confundir a escala temporal.
A estrutura de volatilidade no gráfico de quatro horas
No gráfico de 240 minutos do ouro à vista, a média das Bandas de Bollinger está em torno de US$ 4.348, a superior em US$ 4.392 e a inferior em US$ 4.305. O preço está abaixo da média e próximo da banda inferior. Dentro do intervalo, observa-se um fundo próximo de US$ 4.235, seguido de uma alta em US$ 4.399 e uma nova baixa próxima de US$ 4.291.
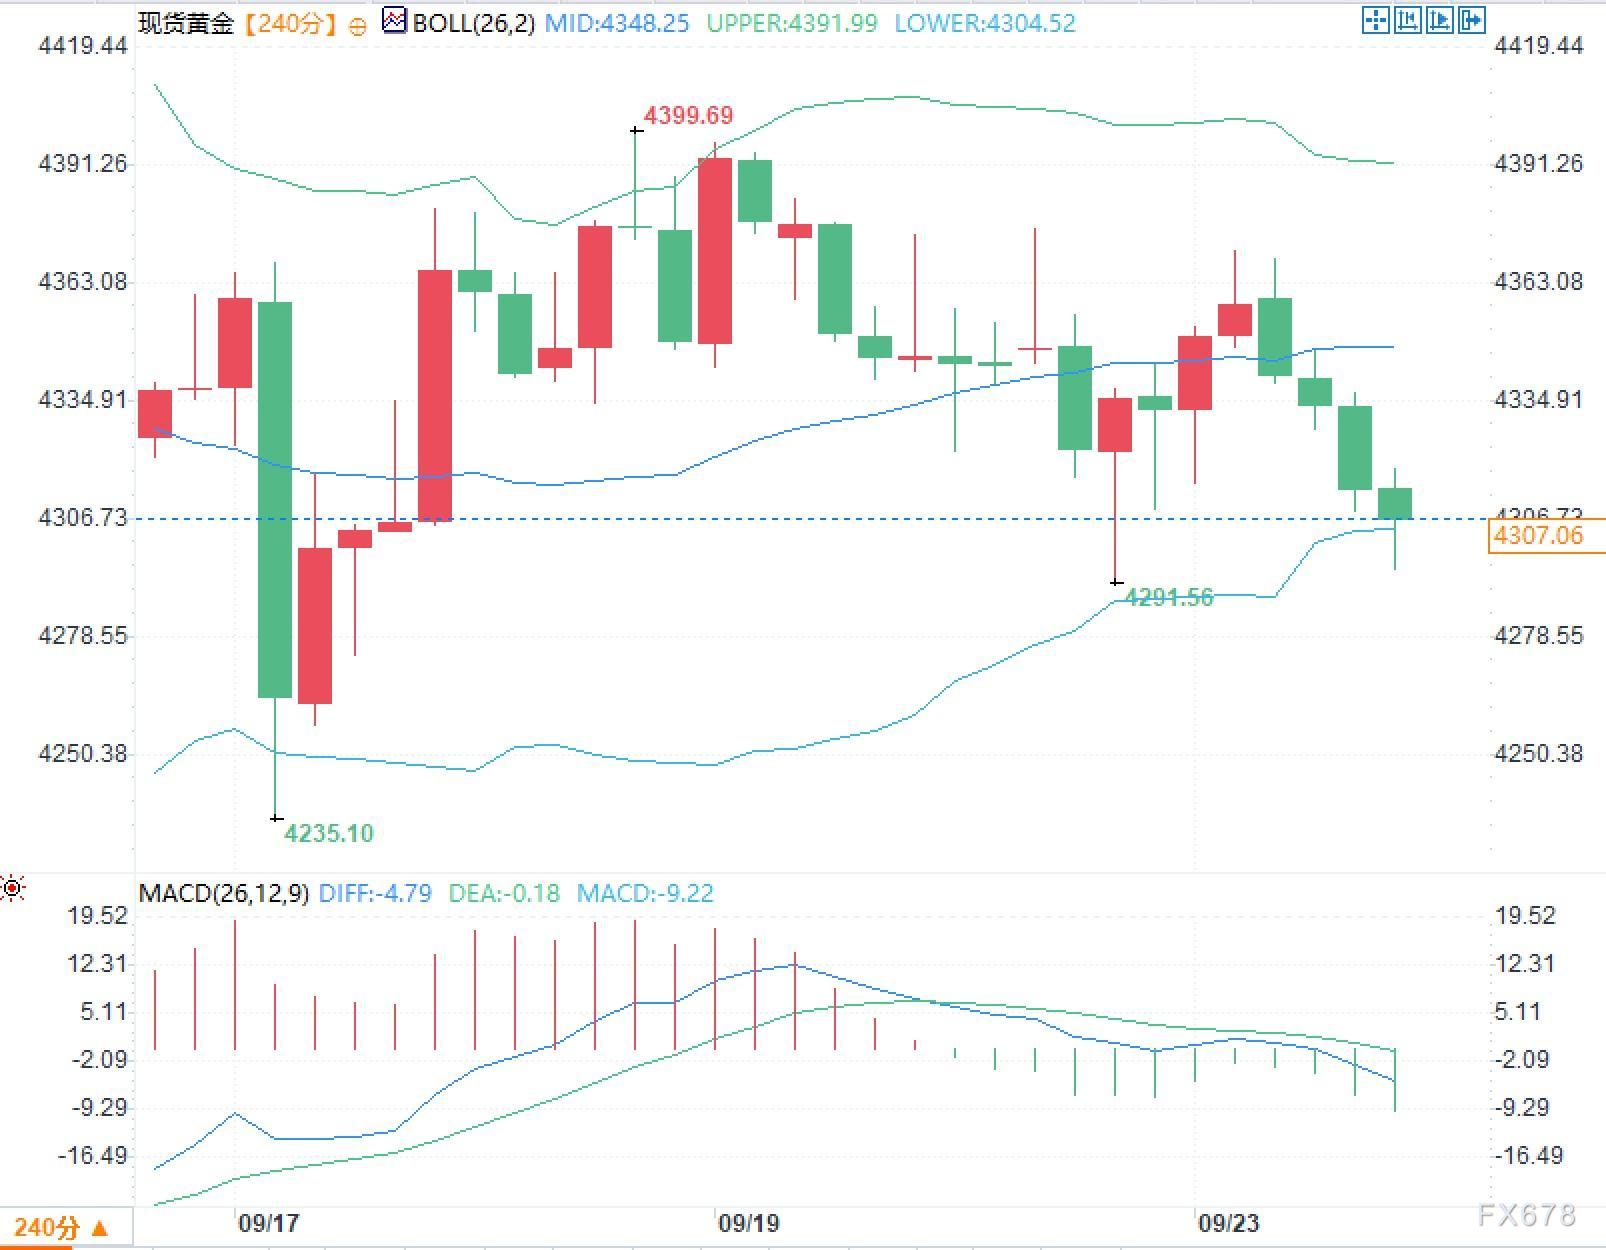
A banda superior direita das Bandas de Bollinger está achatada ou ligeiramente descendente, enquanto a inferior sobe; a largura da banda está mais estreita em relação ao período de expansão intermediário, indicando retração da volatilidade. O MACD mostra DIFF em cerca de -4,79, DEA por volta de -0,18 e histograma de -9,22, com as linhas rápida e lenta abaixo do eixo zero e barras em campo negativo.
Cruzamento entre canal energético, expectativas de inflação e prêmio dos metais
O petróleo WTI está perto dos 90 dólares e o Brent próximo a 100 dólares. Ambos permanecem significativamente acima dos cerca de 72 dólares anteriores ao conflito de fevereiro de 2026, mas recuaram das altas acima dos 100 dólares. Durante a Assembleia Geral das Nações Unidas em Nova York, autoridades americanas e representantes iranianos mantiveram contato por cerca de três horas. O ministro iraniano das Relações Exteriores, Aragchi, informou ao enviado americano as condições para reabrir o Estreito de Ormuz, incluindo suspensão do bloqueio naval, descongelamento de ativos retidos e cessar-fogo nas chamadas linhas de “resistência”. As condições foram apresentadas, mas isso não significa garantia de reabertura do canal. Acompanham-se fluxos navais ainda muito inferiores aos cerca de cem navios mercantes diários anteriores ao conflito.
A queda nos preços da energia reduz a pressão marginal da inflação importada, porém Barkin já ampliou a questão de “um único item, o petróleo” para a difusão mais ampla dos preços. Enquanto os itens principais permanecerem acima de 3%, as taxas de curto prazo dificilmente caem apenas com a desvalorização do petróleo. O ouro negocia, nesta cadeia, três questões ao mesmo tempo: se o caminho dos juros está sendo cumprido, se a demanda oficial por reservas persiste e se o risco de cauda pela interrupção do canal energético é precificado novamente.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Relatório: TSMC aumentará os preços de fabricação de wafers em 3% a 6% a partir de janeiro do próximo ano, com a visibilidade de pedidos estendida até 2030
De acordo com relatos da mídia, os processos avançados de fabricação de 2 nm e 3 nm da TSMC tiveram os maiores aumentos de preço; já os processos maduros e especiais são negociados individualmente, dependendo do produto, da taxa de utilização da capacidade e da situação dos clientes. Atualmente, a taxa de utilização da capacidade da fábrica de 8 polegadas da TSMC ultrapassa 100%, e os processos abaixo de 45 nm estão totalmente ocupados. A construção de data centers de IA não só impulsiona a demanda por GPU e HBM, mas também aumenta os pedidos de processos maduros como PMIC, MCU e IC analógicos.
O Departamento do Tesouro dos EUA planeja recomprar até US$ 6 bilhões em títulos de longo prazo, e o rendimento dos títulos de 30 anos atinge o maior nível desde 2007.
Esta é a segunda rodada de recompra de títulos de longo prazo pelo Ministério das Finanças, desta vez envolvendo títulos do governo com vencimento entre 20 e 30 anos. Após a divulgação do limite máximo planejado, o rendimento dos títulos do governo dos EUA de 30 anos continuou a subir, chegando a ultrapassar 5,4% em determinado momento. Na primeira rodada, realizada duas semanas atrás, o limite também era de 6 bilhões de dólares, abaixo das expectativas de parte do mercado, e o valor efetivamente recomprado foi de apenas 5,2 bilhões de dólares, devido à falta de ofertas competitivas, segundo o Ministério das Finanças.
Vários fatores pressionam e a venda de títulos do Tesouro dos EUA se intensifica! O rendimento dos títulos de 5 anos supera 5% pela primeira vez desde 2007, enquanto o rendimento dos títulos de 10 anos ultrapassa 5,1%.
O PMI dos EUA em setembro superou as expectativas, o preço internacional do petróleo voltou a ultrapassar US$ 100, e os sinais de aumento de juros do Federal Reserve afetaram ainda mais o mercado de títulos. O leilão do título de 5 anos teve um desempenho ruim, agravando a situação do mercado de títulos. O patamar psicológico de 5% para o rendimento dos títulos do Tesouro dos EUA de 10 anos começa a perder o significado de “teto”, e o mercado já discute o nível de 6%. Além das negociações por aumento de juros, fatores fiscais e de oferta também estão elevando os rendimentos dos títulos de longo prazo.
Segundo relatos, governo Trump considerou proibir exportação de diesel por 90 dias, mas medida foi negada e ministra de Energia dos EUA se manifestou contra publicamente
Na quarta-feira, segundo reportagem do Politico, o governo Trump estaria preparando uma proibição de exportação de diesel com duração de 90 dias. Em seguida, a Reuters informou que os Estados Unidos não estavam preparados para implementar tal proibição. No mesmo dia, a secretária de Energia dos EUA declarou que proibir a exportação de diesel “definitivamente não funcionaria”, pois isso forçaria as refinarias a reduzir a capacidade, elevando assim os preços da gasolina e do combustível de aviação. Após a notícia do Politico, os futuros do diesel nos EUA chegaram a cair mais de 7%, mas depois se recuperaram parcialmente, sem recuperar toda a perda.
Preços de criptomoedas
Mais


