
A postura hawkish incapaz de elevar as taxas de juros; Assembleia Geral reduz o prêmio geopolítico; taxas de juros reais atingem o topo

Relatório do Investing.com em 22 de setembro—— Ouro pode iniciar uma movimentação lateral para formação de fundo
No período europeu e americano de 22 de setembro, a realização da Assembleia Geral das Nações Unidas levou a uma atenuação marginal dos riscos geopolíticos globais, reduzindo o prêmio de inflação decorrente de tensões. O ouro à vista caiu e se recuperou, demonstrando resiliência no mercado.
Ao mesmo tempo, conforme mencionado em artigos anteriores, com o esgotamento do IRP (prêmio de risco inflacionário, ou seja, expectativas de inflação amplas igualam a expectativa de inflação real mais o IRP), atualmente o TIPS está quase idêntico à taxa real, o que é um ponto de observação importante; cálculos mostram que a inflação a termo de 10 anos já está travada em torno de 2,33%.
A taxa real é igual à taxa nominal menos a expectativa de inflação. Para uma inflação a termo de 2,33%, a expectativa de inflação dificilmente fica mais baixa, sendo praticamente travada, enquanto a taxa nominal também é limitada pelo efeito de altas taxas de juros sobre a economia real e o elevado endividamento fiscal, levando ao fato de que a taxa real dificilmente continuará a subir, já iniciando um topo. Assim, o preço do ouro pode deixar de cair unilateralmente e entrar em uma janela chave para movimentação lateral de formação de fundo.
Autoridades do Federal Reserve intensificam postura agressiva: foco na inflação endógena e demanda final
Recentemente, o presidente do Federal Reserve de St. Louis, Musalem, e o presidente do Federal Reserve de Chicago, Goolsbee, deram sinais claros de postura hawkish.
Eles apontaram que os atuais motores da inflação mudaram de choques exógenos relacionados à geopolítica e energia para inflação endógena impulsionada pelo superaquecimento da demanda doméstica dos EUA, especialmente nos setores de serviços e derivados de petróleo, ou seja, os aumentos de juros não são mais uma resposta a choques pontuais de energia, mas sim à disseminação da inflação.
Apesar da estratégia energética de Baisent ter pressionado o petróleo bruto a montante, a discrepância de capacidade de refino fez com que o spread de derivados continuasse elevado, tornando a inflação final extremamente rígida.
Assim, a política do Federal Reserve está completamente focada no controle da inflação, mantendo postura contracionista e preservando espaço para aumentos graduais, recusando-se a ser influenciado por apelos do mercado por cortes nas taxas.
Regulação superior de Baisent: compressão do prêmio IRP, fortalecendo a base do ouro
A principal mudança do mercado nesta rodada é a regulação macroeconômica de Baisent: por um lado, avança de forma constante a navegação no Estreito de Ormuz e estabiliza o fornecimento de petróleo; por outro lado, através da gestão das expectativas em relação à dívida fiscal, reduziu significativamente a compensação exigida pelos investidores para proteger-se contra o descontrole inflacionário (IRP).
Isso não elimina a inflação endógena, mas bloqueia completamente o espaço para o aumento da taxa real do TIPS, revertendo o padrão unilateralmente negativo do ouro.
Desconstrução do núcleo de precificação: convergência do IRP e topo da taxa real
A fórmula macro de precificação principal é: Taxa TIPS = taxa nominal - expectativa de inflação endógena real - IRP
O Federal Reserve sustenta taxas nominais elevadas, mas a regulação de Baisent faz o IRP convergir, mantendo a inflação a termo de 10 anos estável em 2,33%. A taxa real do TIPS (cerca de 2,68) e os rendimentos nominais formaram juntos um duplo topo na linha diária, com força de alta esgotada, bloqueando completamente o espaço de queda do ouro.
Já para a economia real, com taxas reais do TIPS acima de 2%, isso implica custos de financiamento social muito elevados, o que acabará sendo transmitido para a rolagem de dívida corporativa, crédito ao consumidor e mercado imobiliário, com pressão substancial sobre a macroeconomia.
Insustentabilidade do pagamento de juros sobre a dívida fiscal: Com o alto volume da dívida americana, manter taxas nominais e reais elevadas levará a um crescimento explosivo dos custos de juros fiscais, comprimindo fortemente o espaço das despesas públicas. Logo, a área fiscal precisa urgentemente de uma queda nas taxas reais para aliviar a pressão.
Caminho evolutivo: No curto prazo, a expectativa de inflação está ancorada em 2,33%, o Federal Reserve mantém taxas nominais altas devido à rigidez dos serviços, e a taxa real do TIPS segue resistente, restringindo o potencial do ouro;
Perspectivas futuras:
O segmento de ações de tecnologia pode até se beneficiar mais, pois independentemente de ocorrer um crescimento econômico explosivo, essas empresas são favorecidas.
Nota: A inflação a termo de 10 anos em 2,33% foi calculada assumindo IRP próximo de 0. Sabendo-se o fechamento da taxa dos TIPS de 10 anos e da dívida pública de 10 anos, basta a diferença entre eles para chegar ao valor.
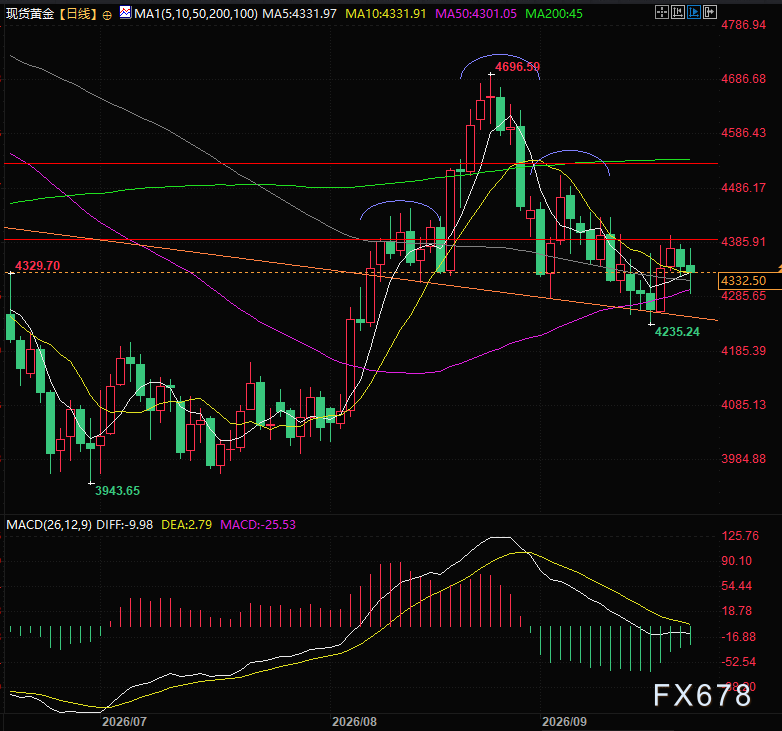
(Gráfico diário do ouro à vista, fonte: Investimento Fácil)
Fuso +8, 21:57, ouro à vista cotado em US$ 4.337 por onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A divisão mais perigosa do mercado de ações dos EUA: as ações comuns já caíram muito, quanto tempo os gigantes da IA ainda vão aguentar?
As condições financeiras significativamente mais apertadas estão atingindo duramente as ações comuns dos EUA, com a mediana das ações do S&P 500 recuando 15% em relação ao ponto mais alto, e o prêmio de risco de ações já caiu abaixo de zero. O aumento nos rendimentos dos títulos do Tesouro dos EUA e nos preços do petróleo impulsionou uma alta no índice de condições financeiras, resultando em uma deterioração acentuada da amplitude sob a aparente calmaria do índice. A divergência do mercado está se intensificando, tornando incerta a possibilidade de recuperação das ações comuns ou de uma convergência para baixo do índice.

Wall Street estabelece preço para as eleições de meio de mandato: fator do Partido Democrata dispara 20%, enquanto o mercado geral permanece em “zona cega”
O "fator Democrata" criado pelo JPMorgan acumulou uma alta de cerca de 20% desde agosto, enquanto o S&P 500 subiu apenas 2,6% no mesmo período. Plataformas de previsão indicam que a probabilidade de os Democratas conquistarem as duas Casas do Congresso disparou de 23% em agosto para 64% atualmente. Dados históricos da Goldman Sachs mostram que essa probabilidade costuma recuar, em média, cerca de 5 pontos percentuais antes do dia da votação. As opiniões entre as instituições divergem: o JPMorgan recomenda comprar nas quedas, enquanto o Bank of America alerta que uma vitória total dos Democratas pode levar a uma queda de mais de 10% no mercado de ações.

A Apple afirma que a demanda pelo iPhone Duo é "extraordinária", com pré-vendas esgotadas em poucos minutos e entrega adiada para janeiro do próximo ano.
A pré-venda do primeiro smartphone dobrável da Apple, o iPhone Duo, esgotou em poucos minutos, fazendo com que o prazo de entrega fosse adiado para o final de janeiro do próximo ano, afetando todas as cores e configurações de armazenamento. Analistas da Bloomberg Intelligence elevaram as projeções de vendas, acreditando que as vendas podem ultrapassar 14 milhões de unidades e US$ 28 bilhões em receita. Na sexta-feira, as ações da Apple subiram 0,43%.

Preços de criptomoedas
Mais


