
O preço do cobre atinge novo recorde, enquanto a oferta global de minas de cobre enfraquece: Morgan Stanley reduz expectativas de aumento de produção e a produção pode apresentar a primeira queda anual desde 2017.

O preço do cobre atingiu mais uma vez um recorde histórico, com as expectativas de restrição da oferta tornando-se um importante suporte para o mercado.
Em 8 de setembro, o cobre com entrega em três meses na London Metal Exchange (LME) atingiu 14.694 dólares por tonelada durante o pregão, estabelecendo um novo recorde histórico, e fechou a 14.673 dólares, uma alta diária de 1,5%. Ao mesmo tempo em que o preço do cobre ultrapassou o topo anterior, as ações de mineração também mostraram força: a Freeport-McMoRan chegou a subir mais de 7% durante o dia, ampliando o ganho acumulado no ano para cerca de 44%.
O que merece ainda mais atenção é que as expectativas de oferta global de cobre estão mudando. A Morgan Stanley revisou para baixo sua previsão anterior de crescimento da oferta global de minas para uma estabilidade básica ou até mesmo uma ligeira queda. Caso isso se confirme, a produção mundial de cobre poderá ter a primeira queda anual desde 2017. Ao mesmo tempo, o Chile reduziu a previsão de produção anual pelo segundo trimestre consecutivo e a corrida para garantir cobre, impulsionada pelas possíveis tarifas nos EUA, agravou ainda mais o desalinhamento dos estoques globais.
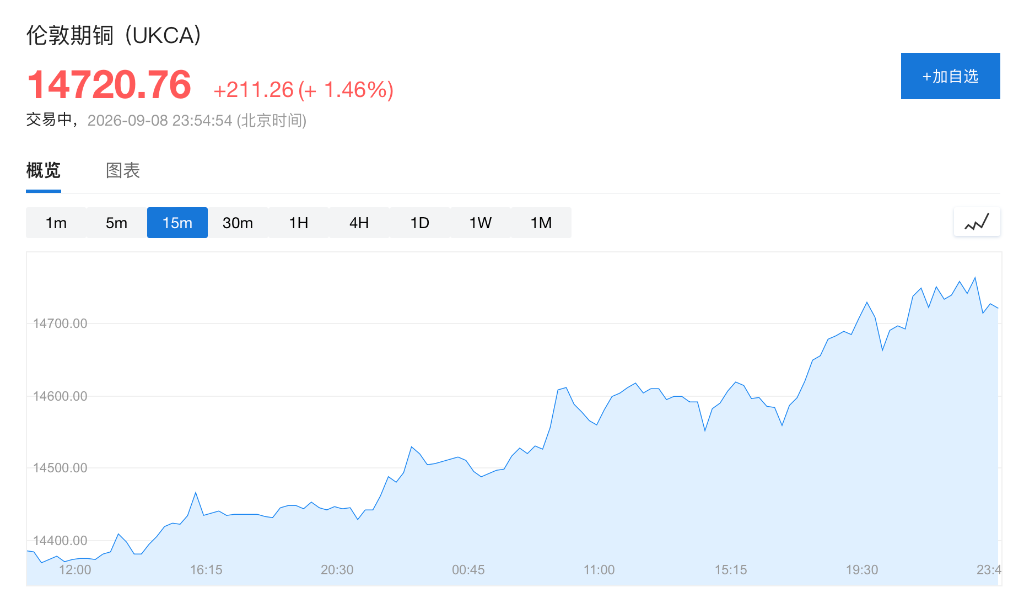
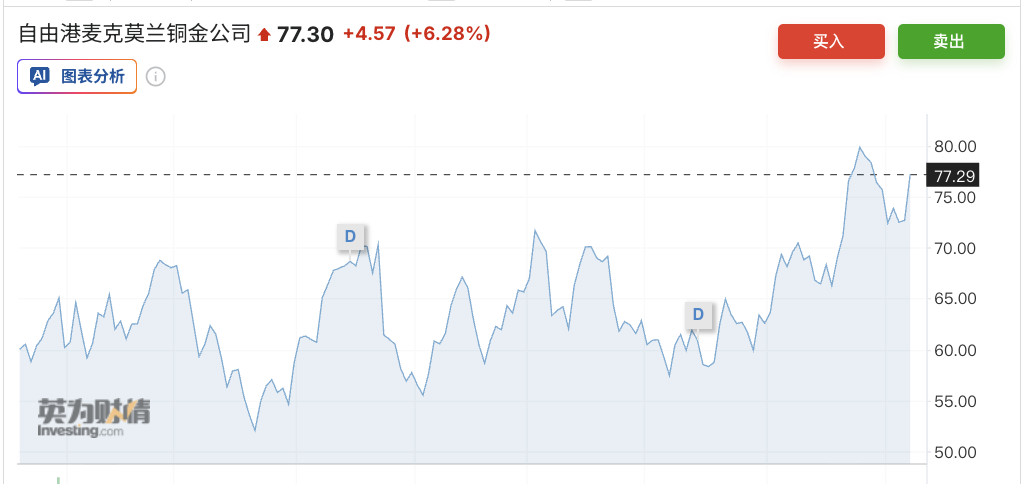
Preço do cobre atinge novo recorde histórico e Morgan Stanley revisa oferta global para baixo
As mudanças na oferta estão se tornando um importante catalisador para o rompimento dos recordes históricos do cobre.
O Chile é o maior produtor mundial de cobre, mas a produção do país segue pressionada. No segundo trimestre, a produção chilena registrou o menor nível em pelo menos 19 anos e, pelo segundo trimestre consecutivo, a previsão anual foi reduzida, estimando-se agora uma queda de 2,6% para o ano. Nesse contexto, a Morgan Stanley reverteu sua avaliação anterior de expansão da oferta das minas globais e passou a prever uma estabilidade ou até mesmo uma leve contração.
Se essa previsão se concretizar, isso significa que a oferta global de minas de cobre terá a primeira queda anual desde 2017. O COO do Anglo American, Ruben Fernandes, também destacou que a oferta eventualmente irá aumentar, mas a questão-chave é a velocidade desse incremento.
Ao mesmo tempo, potenciais tarifas dos EUA estão criando um descompasso de oferta temporário. O mercado teme novas tarifas norte-americanas sobre o cobre, o que está impulsionando um fluxo antecipado de cobre para os Estados Unidos, transferindo de forma contínua os estoques das outras regiões para portos americanos. O arrefecimento do crescimento na oferta das minas somado à redistribuição dos estoques está tornando o mercado à vista ainda mais apertado.
Restrição de oferta e expectativa de demanda mantêm alta do preço do cobre
O preço recorde do cobre também está rapidamente impactando as previsões de lucros das empresas mineradoras. A gestão da Freeport-McMoRan calcula que, a cada aumento de 10 centavos no preço do cobre, o EBITDA anual da empresa cresce cerca de 390 milhões de dólares; se o preço se mantiver em 5 dólares por libra, o EBITDA previsto para 2027 a 2028 é de 13 bilhões de dólares, podendo chegar a 20 bilhões se o cobre subir para 7 dólares por libra.
O lado da demanda também conta com potenciais catalisadores. O analista do Citi, Tom Mulqueen, prevê que o preço do cobre pode alcançar 15.000 dólares por tonelada até o final do ano; se a recuperação industrial, a transição energética, a construção de data centers ou a demanda estratégica por estoques superarem as expectativas, o preço pode até subir para 17.000 dólares.
Assim, a dinâmica atual do preço do cobre já não se resume mais a uma corrida de curto prazo motivada por preocupações de oferta. O enfraquecimento ou queda do crescimento nas minas, o desalinhamento de estoques causado pelas expectativas de tarifas nos EUA e o crescimento estrutural da demanda em setores como data centers e transição energética estão fortalecendo conjuntamente a expectativa de um mercado de cobre cada vez mais equilibrado e restrito.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Com preocupações persistentes sobre inflação e aumento das taxas de juros, a venda de títulos do Tesouro dos EUA se intensifica e o rendimento dos títulos de 30 anos ultrapassa 5,6%, atingindo o maior nível em mais de 24 anos.
Os rendimentos dos títulos de longo prazo dos Estados Unidos continuaram a subir nesta terça-feira, dando sequência ao forte movimento de alta recente.
EUA liberam o último lote de reservas estratégicas de petróleo, até 40 milhões de barris, e pressionam a Europa a seguir o exemplo
Este é o último lote dos 172 milhões de barris de reservas acumuladas liberadas pelos Estados Unidos nesta rodada. Após essa liberação, a Reserva Estratégica de Petróleo dos Estados Unidos cairá para o nível mais baixo desde 1982, aproximando-se dos limites legais e operacionais. Ao mesmo tempo, a Secretária de Energia dos Estados Unidos criticou alguns países europeus por liberarem volumes muito abaixo do esperado, pedindo que os países cumpram suas promessas. Atualmente, os preços da gasolina e do diesel nos Estados Unidos permanecem elevados, e faltam menos de dois meses para as eleições de meio de mandato. Na terça-feira, os contratos futuros do petróleo WTI caíram 3,95%.
Raphael Zagury: O bitcoin acabará ultrapassando o ouro.
Bowman do Federal Reserve: IA traz tanto oportunidades quanto riscos para o setor bancário, e o Federal Reserve incentiva o reforço da segurança dos sistemas.
A vice-presidente do Federal Reserve responsável pela supervisão bancária, Bowman, alertou que a IA tem um duplo impacto no setor bancário, atuando tanto como uma ferramenta de defesa quanto trazendo novos riscos emergentes. Ela pediu que os bancos reforcem as medidas básicas de cibersegurança, incluindo a atualização de inventários de ativos, implementação de autenticação multifatorial e aprimoramento da gestão de vulnerabilidades. Bowman também afirmou que os reguladores continuarão ajustando as formas de inspeção, implementando uma supervisão diferenciada para bancos comunitários, em vez de impor exigências uniformes compulsórias.
Preços de criptomoedas
Mais


