
Corretoras sul-coreanas: Estoques de chips de memória da Samsung e da SK Hynix durarão menos de 10 dias; uma escassez histórica pode ocorrer no próximo ano

A onda de investimentos em infraestrutura de IA está levando o mercado global de chips de memória ao limite de uma crise de oferta sem precedentes.
Segundo relatório publicado em 7 de setembro pela KB Securities da Coreia, os estoques de chips de memória da Samsung Electronics e da SK Hynix caíram para menos de 10 dias, e a demanda por bits de DRAM e NAND no próximo ano superará a oferta em mais de 10 pontos percentuais, o que pode resultar na exaustão do volume físico disponível para venda dos chips de memória. Kim Dong-won, chefe de pesquisa da KB Securities, classificou esta situação como uma "escassez histórica".
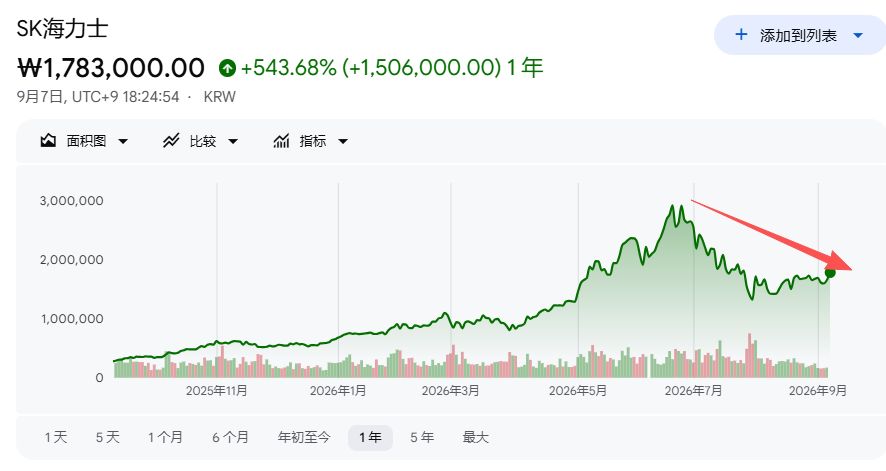
A instituição também observou que os preços das ações da Samsung Electronics e da SK Hynix caíram 38% em relação ao pico dos últimos três meses, e o índice P/L estimado para o próximo ano é de apenas cerca de 3 vezes, estando em um estado de "subvalorização extrema". As duas empresas foram selecionadas como as principais escolhas do setor de semicondutores, prevendo-se que uma forte reavaliação das ações esteja prestes a começar.
Investimentos em IA disparam, demanda por chips de memória se expande rapidamente
A KB Securities aponta que os investimentos em infraestrutura de IA pelos provedores de serviços em nuvem de grande escala estão sendo significativamente revisados para cima para o próximo ano, com um crescimento de cerca de 60% em relação a este ano, chegando a um estimado de US$ 1,3 trilhão.
Kim Dong-won afirmou que o principal motor desta tendência é que a IA já começou a gerar receitas diretas, acelerando sua implementação em serviços de IA em nuvem, cobrança por token, Agentic AI e hospedagem de modelos, tornando o modelo de negócios da IA cada vez mais concreto.
Nos investimentos em infraestrutura de IA, a parcela destinada a chips de memória está crescendo rapidamente.
A KB Securities estima que essa proporção aumentará de 14% em 2024 para 40% em 2025, e saltará para 57% em 2026, praticamente quadruplicando em dois anos.
A empresa global de pesquisa em semicondutores TrendForce é ainda mais agressiva em suas previsões, estimando que essa proporção chegará a 68% em 2026, um crescimento quase 5 vezes em dois anos. Kim Dong-won atribui essa tendência à soma de três fatores: aumento da capacidade de memória HBM4, crescimento da demanda de DRAM para servidores com CPU e expansão sincronizada da demanda por SSDs empresariais para inferência.
Expansão da capacidade de HBM4 compromete oferta de DRAM genérica
A KB Securities enfatiza em especial que a expansão da capacidade da sexta geração de memória de alta largura de banda, a HBM4, exercerá uma pressão estrutural sobre a oferta de DRAM genérica.
De acordo com os cálculos da instituição, produzir um wafer de HBM4 consome a mesma capacidade de três wafers de DRAM genérica, o que significa que, para cada aumento na produção de HBM4, a quantidade de wafers disponíveis para DRAM genérica é comprimida em uma proporção de três vezes.
Diante da limitação de investimento total em wafers, esse conflito estrutural limita diretamente o crescimento do volume de bits disponível para o mercado, tornando-se uma das principais causas da escassez de oferta prevista para o próximo ano. Kim Dong-won estima que, no próximo ano, tanto a demanda por bits de DRAM quanto de NAND excederá a oferta em mais de 10 pontos percentuais, configurando o "maior aperto de oferta já visto".
Estoques em nível crítico, Samsung e SK Hynix enfrentam risco de exaustão de volumes
A KB Securities revelou que, até o terceiro trimestre deste ano, os estoques de chips de memória da Samsung Electronics e da SK Hynix já estavam abaixo de 10 dias. O atual cenário vai além de uma simples recuperação de demanda, pois o volume físico disponível para venda já enfrenta uma escassez absoluta.
Kim Dong-won afirma que a possibilidade de exaustão no volume realmente disponível para venda de chips de memória no próximo ano está se tornando realidade.
No próximo ano, os servidores de IA vão absorver simultaneamente a demanda por HBM, DDR5 para servidores e eSSD corporativo, com a demanda multiplicada intensificando ainda mais a pressão sobre a oferta. A KB Securities acredita que, nesse cenário, há grande potencial de alta para os preços dos chips de memória.
Queda acentuada nas ações, KB Securities confia em forte reavaliação
Apesar da perspectiva fundamental otimista, as ações da Samsung Electronics e da SK Hynix marcaram uma queda de 38% em três meses em relação ao pico, com o índice P/L para o próximo ano estimado em cerca de 3 vezes.
A KB Securities acredita que esse nível de avaliação está muito desalinhado com a expectativa de as duas companhias renovarem recordes históricos de desempenho nos próximos três anos, além de manterem uma política generosa de retorno aos acionistas, configurando uma "subvalorização extrema".
A instituição selecionou Samsung Electronics e SK Hynix como as principais escolhas do setor de semicondutores, prevendo uma forte reavaliação a partir da atual condição de subvalorização extrema.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


