
Franco suíço: capitulação dos vendedores ou oportunidade de entrada?

Morning FX
No dia 19 de agosto, o Departamento do Tesouro dos EUA anunciou a ampliação das recompras de títulos de longo prazo, enquanto o índice do dólar despencou. Entre as moedas não americanas, o franco suíço se destacou ao liderar os ganhos e chegou a romper a marca de 0,80 durante a sessão.
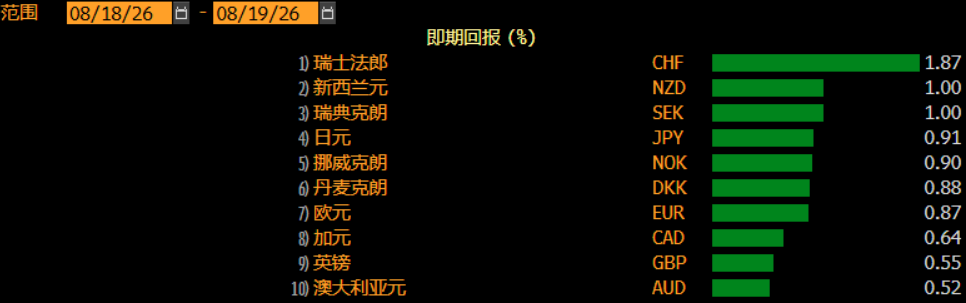
Sendo uma das moedas de financiamento favoritas do mercado cambial, desde 2024 o posicionamento líquido do CFTC para o franco suíço só conheceu as posições de “grande vendido” e “extremo vendido”. Após a valorização do dia 19 de agosto, o número líquido de vendidos em CHF caiu 16% em apenas uma semana. Será que está surgindo um cenário de squeeze para o CHF?
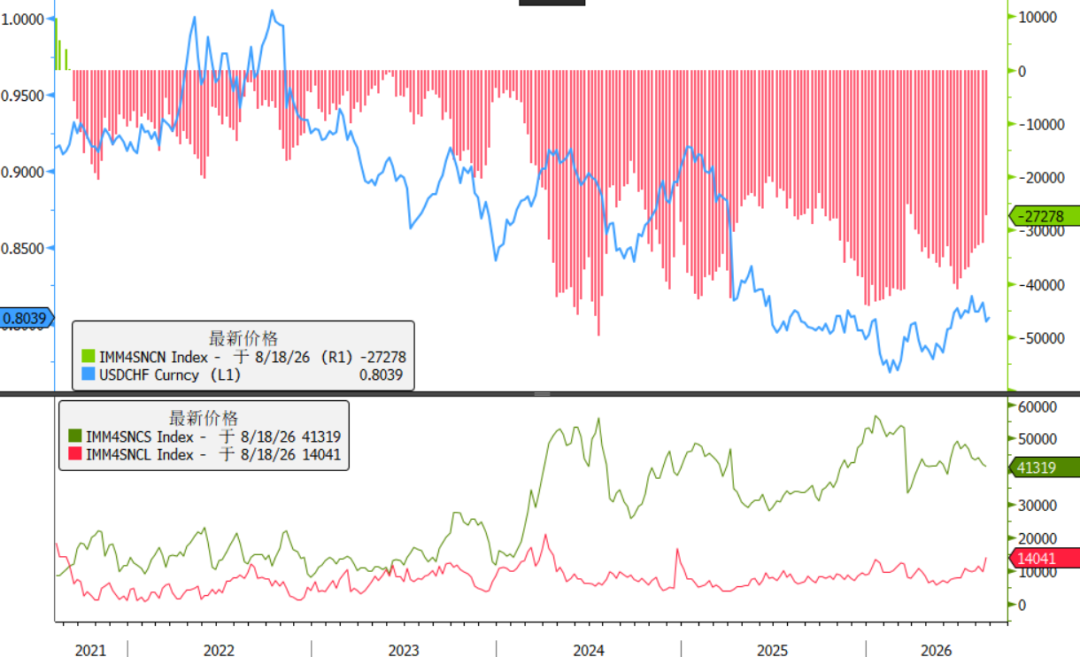
Primeiro, vamos esclarecer a lógica de curto prazo para a rápida valorização recente do franco suíço:
Diferencial de juros: O Tesouro americano tenta conter o rendimento dos títulos de longo prazo e estabelecer um teto para as taxas de juros do dólar, levando ao fechamento de posições de carry trade em USD. O CHF, por estar entre as moedas mais vendidas, foi o mais beneficiado.
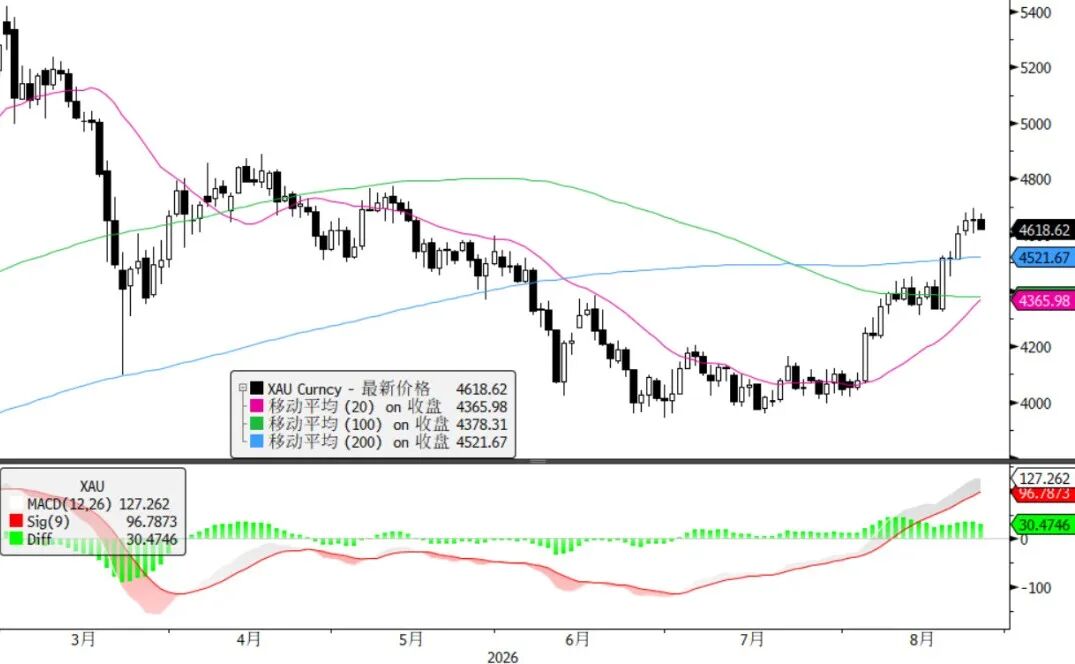
Resonância com o ouro: Com o prestígio do dólar abalado, o ouro ganhou força como ativo alternativo, saltando de 4.330 para 4.700 em apenas uma semana, dando sustentação ao franco suíço pelo preço do ouro.
No entanto, olhando para o médio prazo, mudou a lógica do franco suíço como moeda de financiamento? Talvez não.
Postura de juros baixos: No final de julho, a imprensa suíça relatou que o banco central pretende manter as taxas em zero até o final de 2027. O presidente do banco central e membros do conselho também já indicaram que, “se necessário, as taxas poderão ser reduzidas para abaixo de zero”.
-
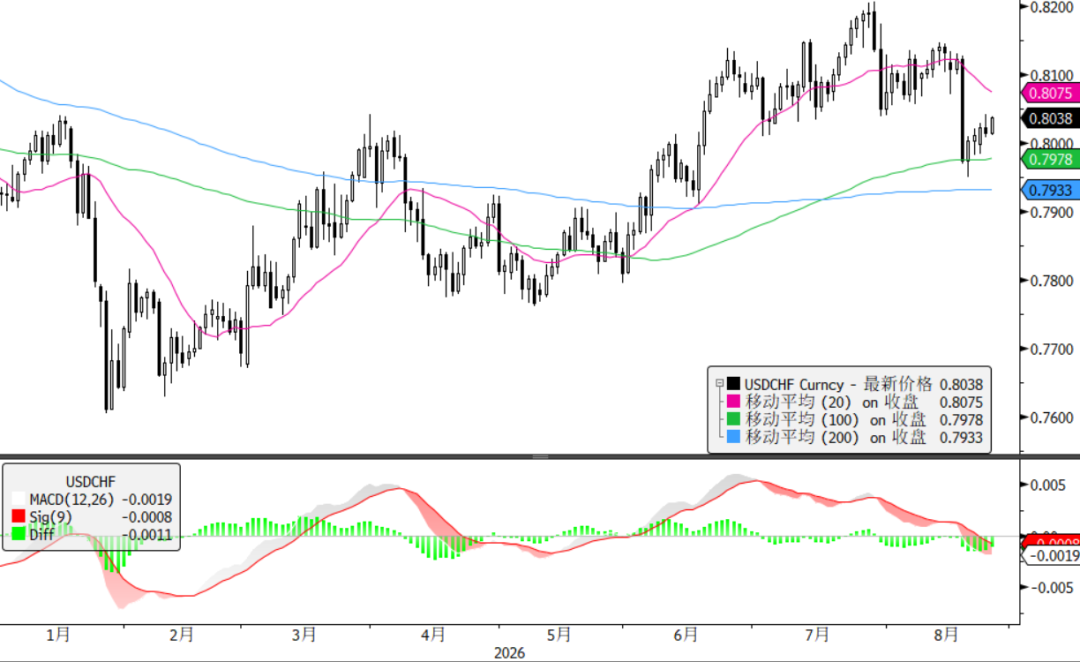
Postura cambial do banco central: Na reunião de política monetária de junho, o banco central suíço deixou claro que está disposto a ampliar intervenções no mercado cambial, e atualmente o par USDCHF está próximo aos níveis daquela época.
Substituindo o iene como moeda de financiamento: A intervenção conjunta dos EUA e Japão desestimulou muitas operações de financiamento ligadas ao iene. Como substituto natural, o franco suíço se tornou a primeira escolha.
Efeito positivo do ouro diminui: O ouro subiu rapidamente no curto prazo, o que também significa que a pressão para novas altas aumenta em níveis atuais — limitando os benefícios adicionais para o franco suíço.
Portanto, na minha visão, o CHF continua sendo uma escolha importante como moeda de financiamento. Para estratégias de venda contra o dólar, vale considerar posições compradas em USDCHF para proteger posições compradas em EUR, AUD, etc. A faixa de 0,80 pode ser um ponto interessante para aumentar a exposição.
Resumo:
O Tesouro dos EUA planeja ampliar a recompra de títulos de longo prazo; o diferencial de taxas e a valorização do ouro impulsionaram o rápido avanço do franco suíço, reduzindo as posições vendidas líquidas no CHF.
No médio prazo, a postura de juros baixos do Banco Central da Suíça e a disposição para intervir contra a valorização do franco, somadas à substituição do iene como moeda de financiamento, continuam sustentando o CHF nessa função. Mesmo com a alta do ouro, o potencial positivo adicional para o CHF é limitado.
Próximo a 0,80, vale considerar posições long em USDCHF como hedge para posições short em USD (EUR ou AUD).
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Análise: Wall Street ainda não está pronta para apostar fortemente contra a IA
Investidores estrangeiros compram ações dos EUA em ritmo acelerado! Nos últimos 12 meses, houve um fluxo líquido de 942 bilhões de dólares, estabelecendo um recorde desde 1985.
De acordo com dados do Departamento do Tesouro dos EUA, nos 12 meses até julho deste ano, investidores estrangeiros adquiriram US$ 942 bilhões em ações americanas de forma líquida, estabelecendo o maior valor acumulado em 12 meses desde o início dos registros em 1985. No segundo trimestre, as compras líquidas atingiram US$ 426 bilhões, um novo recorde trimestral. Ao mesmo tempo, a demanda estrangeira por títulos do Tesouro dos EUA diminuiu significativamente, resultando em uma queda acentuada nas compras. Com esse movimento, o financiamento da dívida pública americana enfrenta agora o desafio de custos mais altos.
Preços de criptomoedas
Mais


