
O ouro volta a superar a linha de tendência de longo prazo; o que o ingresso de 28 toneladas de fundos sinaliza?

汇通网8月26日讯—— Em 26 de agosto, quarta-feira, o ouro à vista entrou em uma fase de consolidação em níveis elevados após uma sequência de altas rápidas, sendo negociado próximo a 4.640 dólares/onça, tendo recentemente atingido o maior patamar em mais de três meses. Atualmente, as principais variáveis do mercado deixaram de ser orientadas apenas pela narrativa de aversão ao risco, migrando para um modelo de precificação composto pelo custo de financiamento fiscal dos EUA, prêmio de prazo dos títulos do Tesouro americano, restrições inflacionárias do Federal Reserve e movimentos de fluxos de capital em metais preciosos.
Em 26 de agosto, quarta-feira, o ouro à vista entrou em fase de consolidação em níveis elevados após uma sequência de fortes altas, sendo negociado próximo a 4.640 dólares/onça e tendo atingido recentemente os maiores valores em mais de três meses. No momento, as principais variáveis do mercado migraram de uma simples narrativa de proteção para uma estrutura de precificação composta, envolvendo o custo do financiamento fiscal dos EUA, o prêmio de prazo dos títulos americanos, as restrições inflacionárias do Federal Reserve e o fluxo de capitais em metais preciosos. Ao mesmo tempo, o Índice de Preços dos Gastos com Consumo Pessoal (PCE) dos EUA referente a julho será divulgado nesta sessão, e o presidente do Federal Reserve, Kevin Walsh, fará um discurso importante durante o simpósio anual de Jackson Hole nesta sexta-feira, marcando um período de intensa divulgação de dados e comunicação de políticas macroeconômicas.
O destaque dos movimentos do ouro na última semana não foi somente a amplitude da alta, mas sim a mudança no motor que impulsiona o metal. Recentemente, o Tesouro dos EUA ampliou as operações de recompra de títulos de longo prazo, causando queda nos rendimentos de vencimentos mais extensos e levando o mercado a reavaliar o custo do financiamento e os riscos de prazo dados os elevados níveis de dívida. Dessa forma, o ouro passou a contar com duas camadas de suporte: por um lado, o custo de oportunidade dos ativos sem juros diminui quando as taxas de juros reais caem; por outro, à medida que o mercado reavalia as relações entre déficit fiscal, oferta de dívida de longo prazo e poder de compra da moeda, o valor do ouro como ativo não atrelado à confiança soberana é novamente reconhecido.
Recentemente, o ouro à vista chegou ao patamar de 4.696 dólares/onça, o maior em três meses, mas mostrou recuos nos períodos mais recentes, indicando que o mercado passou do movimento unilateral de reprecificação de risco para a consolidação em níveis elevados.
A relevância dessa mudança está no fato de que o ouro não pode mais ser explicado apenas pela volatilidade de curto prazo do dólar. Mesmo que o índice do dólar se mantenha estável, desde que haja mudanças evidentes nas taxas de juros de longo prazo, nos prêmios de risco fiscal ou nas expectativas de juros reais, o ouro pode apresentar movimentos autônomos. Por outro lado, se o custo da energia voltar a impulsionar as expectativas inflacionárias, cresce a chance de as taxas nominais permanecerem elevadas, criando restrição para a valorização de metais preciosos sem rendimento.
O foco macroeconômico da semana está no Índice de Preços dos Gastos com Consumo Pessoal dos EUA referente a julho. A expectativa do mercado é de que o índice principal registre um aumento mensal em torno de 0,2%, com a inflação anual do núcleo ainda bem acima da meta de longo prazo de 2% estabelecida pelo Federal Reserve. Atualmente, a taxa de juros do Fed encontra-se na faixa de 3,50% a 3,75%, e o mercado de juros precifica em cerca de 61,6% a probabilidade de manutenção da política em setembro.
A presidente do Federal Reserve de Boston, Susan Collins, afirmou recentemente que, caso os dados futuros não confirmem a continuidade da queda da inflação, pode ser necessário um ajuste adicional nas taxas. Essa declaração evidencia que, dentro do Fed, a discussão gira menos em torno da força da economia e mais sobre a velocidade da queda da inflação ser suficiente para compensar os riscos de custos de energia, importações e expectativas de inflação de longo prazo reacelerando. Atualmente, o núcleo estimado do PCE está por volta de 3,3%, distante da meta de 2%.
Assim, o principal valor do discurso de Jackson Hole estará na função de reação da política, e não apenas em uma fala específica. Kevin Walsh precisa explicar como o Federal Reserve pretende equilibrar nível de juros, balanço patrimonial e condições financeiras em um ambiente de altos custos de financiamento fiscal, maior volatilidade nos juros de longo prazo e persistência inflacionária. Para o ouro, o que de fato impacta o valor é o caminho dos juros reais e a credibilidade das políticas, e não se uma reunião individual altera ou não a política imediatamente.
Observando-se o gráfico diário, o ouro subiu progressivamente de mínimos próximos a 3.959,56, rompendo a linha média das Bandas de Bollinger e encontrando-se agora próximo à banda superior. A linha média está em torno de 4.276,02, a superior em 4.688,87 e a inferior em 3.863,18. Após se distanciar rapidamente da linha média, as bandas se expandiram notavelmente, indicando aumento significativo na volatilidade, e não simplesmente que a tendência pode continuar indefinidamente.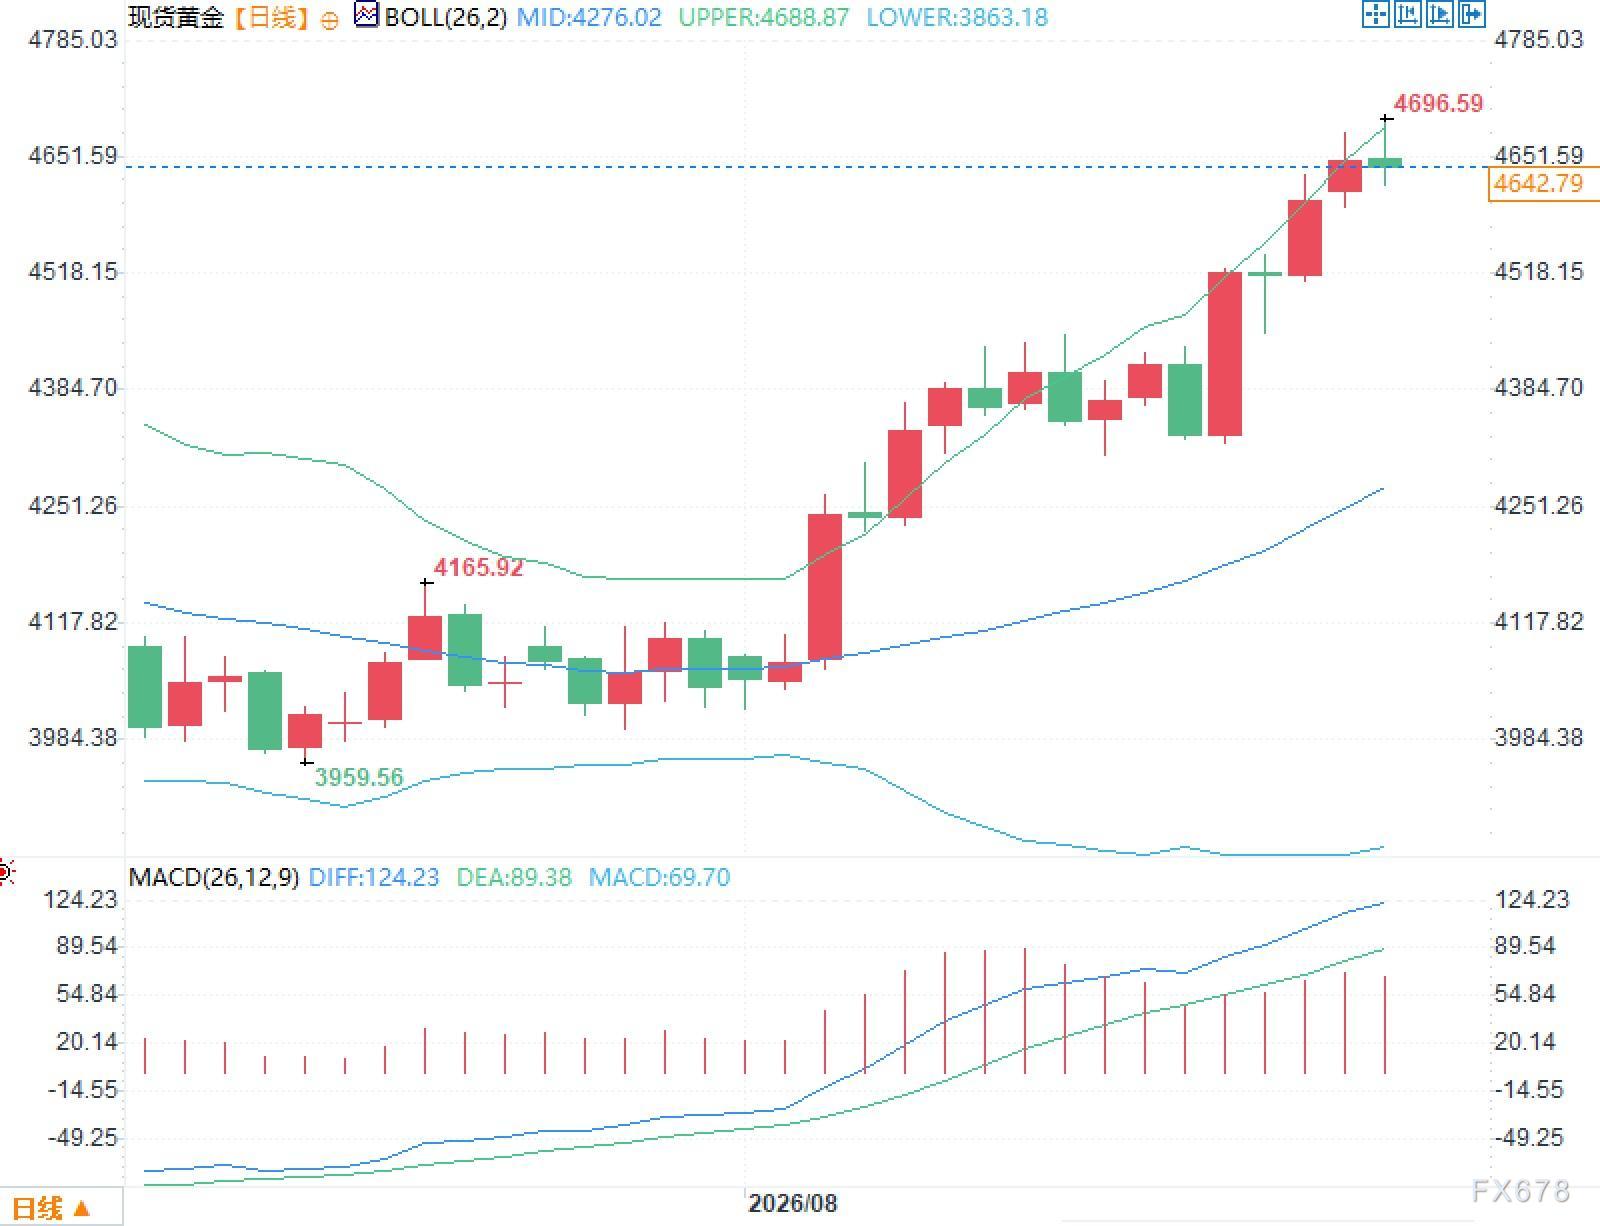
Pelo MACD, o DIFF está por volta de 124,23 e o DEA cerca de 89,38, ambos acima do eixo zero, com as barras em valor positivo, indicando forte momento de tendência durante o último período de alta. No entanto, ao se aproximar dos níveis mais altos recentes, os candles diminuíram de tamanho e surgiram mais sombras superiores e inferiores, sugerindo que a negociação está migrando de um movimento de tendência para trocas em níveis elevados.
A questão dos fluxos de capital também merece destaque. Na última semana, fundos negociados em bolsa (ETFs) com suporte em ouro registraram entrada líquida significativa, superior a 28 toneladas na semana, uma das maiores desde janeiro. A entrada de capital mostra que esse movimento não foi apenas motivado por coberturas de curto prazo, mas inclui demanda de alocação de ativos de médio e longo prazo. Por outro lado, o aumento repentino na velocidade do fluxo de capital pode elevar a concentração das posições, tornando o preço do ouro mais sensível a dados de inflação, rendimentos e à comunicação do Fed.
Sob a ótica dos ativos cruzados, a expectativa de alívio nas tensões no Oriente Médio resultou em queda no preço do petróleo, ao passo que a curva de rendimentos dos títulos do Tesouro dos EUA caiu cerca de 5 a 7 pontos-base, expondo o ouro aos efeitos simultâneos da queda nas expectativas de inflação e das mudanças no custo real de financiamento. O primeiro reduz a demanda de proteção contra a inflação, enquanto o segundo reduz o custo de oportunidade de manter ouro. Essa combinação de forças opostas é justamente o que aumentou a volatilidade do ouro próximo aos seus níveis mais altos recentemente.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


