
Ninguém entende mais de NBIS do que eu! Ação 10x da bolsa americana

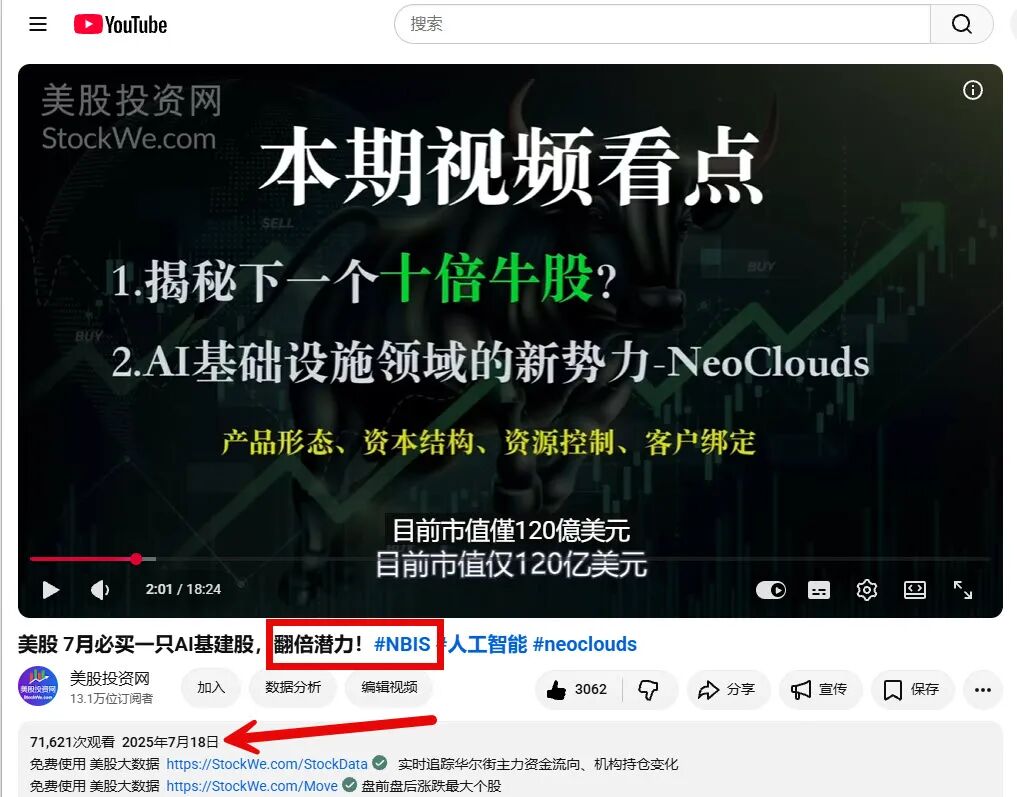
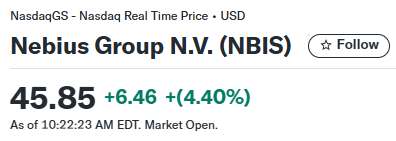
O site de investimentos em ações americanas lançou uma análise aprofundada em julho de 2025, apostando positivamente na NBIS a US$ 45. Desde então, ela já valorizou 600%. Continuamos otimistas em relação à NBIS, que é nossa única posição de grande peso mantida no longo prazo!
Antes do relatório de lucros, amanhã antes da abertura do mercado, o que realmente devemos observar no balanço da NBIS em 12 de agosto? O Goldman Sachs reiterou sua recomendação de compra, com preço-alvo de US$ 286 em 12 meses, resultando em potencial de valorização de 50% frente ao preço de US$ 190 na época do relatório.

1. Primeiro, a conclusão: qual é a verdadeira lógica por trás do otimismo do Goldman Sachs em relação à NBIS?
Na minha opinião, a informação principal deste relatório pode ser condensada em uma frase:
O maior desafio atual da NBIS não é "existe demanda por capacidade computacional de IA", e sim "a velocidade suficiente para construir essa capacidade".
Essa é uma mudança muito importante.
As empresas tradicionais de computação em nuvem normalmente se preocupam com:
Demanda do cliente → Existe cliente? → O cliente está disposto a pagar? → Como está a margem bruta?
Já a NBIS agora está mais para:
Demanda do cliente → Já é muito forte → Capacidade esgotada → Aumenta o preço → Cliente paga antecipado → A empresa corre para construir mais data centers
O Goldman Sachs aponta claramente que, no 1T26, a NBIS já indicava uma demanda fortíssima por infraestrutura de IA, e mesmo com aumento de preços, toda a capacidade existente ainda estava esgotada. Ao mesmo tempo, a demanda continua a superar a oferta.
Para uma empresa Neocloud, esse é um ambiente de negócios excelente.
Porque:
Oferta menor que a demanda + aumento de preço + contratos longos + pagamento antecipado
significam que a NBIS está deixando de ser uma empresa que "vende horas de GPU" e se tornando uma plataforma de infraestrutura de IA com forte poder de precificação e a capacidade de firmar contratos de longo prazo.
2. Primeira grande observação: a receita da NBIS pode continuar sendo fortemente revisada para cima
Um dos pontos mais observados pelo Goldman Sachs é:
Nesse cenário de demanda e preços tão fortes, será que a receita de 2026 poderá superar ainda mais o guidance original da empresa?
A orientação anterior de receita para 2026 era: US$ 3,0B–US$ 3,4B
Já o consenso do Visible Alpha projeta receita de US$ 3,36B para 2026
Ou seja, o mercado já está bem perto do teto do guidance da NBIS.
Mas há um ponto muito importante a observar aqui.
O Goldman Sachs não acredita apenas que: a receita da NBIS cresce rápido.
O que o banco identificou foram três mudanças:
Primeiro, aumento de preço.
A NBIS já consegue aumentar os preços em meio à escassez de capacidade computacional.
Segundo, prazo mais longo dos contratos.
O tempo de contrato — de novos e antigos clientes — está aumentando.
Terceiro, clientes começam a pagar antecipado.
Para garantir capacidade futura, clientes estão dispostos a pagar antes.
Essas três mudanças em conjunto são muito importantes.
3. Por que o “pagamento antecipado” é especialmente importante?
Muitos investidores, ao olharem para a NBIS, focam apenas na Receita.
Mas, na realidade, acredito que agora é preciso olhar mais para:
Capacidade Contratada + Pagamentos Antecipados + Backlog + ARR
Porque, para uma companhia de capacidade de IA, o valor depende não só do que está sendo vendido hoje.
O site de investimento em ações americanas comenta que, ainda mais importante, é o quanto da capacidade para os próximos anos já está reservada por clientes.
Suponha que um cliente:
Compre US$ 100M em capacidade este ano;
No passado seria: contrato de um ano.
Agora virou: contrato de três anos.
Então, para a NBIS:
A previsibilidade da receita aumenta consideravelmente.
Se o cliente ainda por cima:
Paga parte adiantado
A NBIS pode até usar esse dinheiro do cliente para ampliar sua própria infraestrutura.
Isso cria um ciclo muito interessante:
Demanda aquecida → Cliente garante capacidade → Contrato de longo prazo → Pagamento antecipado → NBIS constrói data centers → Mais GPUs disponíveis → Mais receita
É por isso que o Goldman Sachs destaca que a qualidade dos contratos para 2026 já melhorou substancialmente.
4. Mas existe um grande problema aqui: será que a receita de US$ 3,4 bilhões em 2026 é suficiente?
Esse é, na minha visão, o alerta mais importante deste relatório para os investidores.
O modelo do Goldman Sachs está muito acima do guidance atual da empresa para 2026.
O Goldman Sachs prevê:
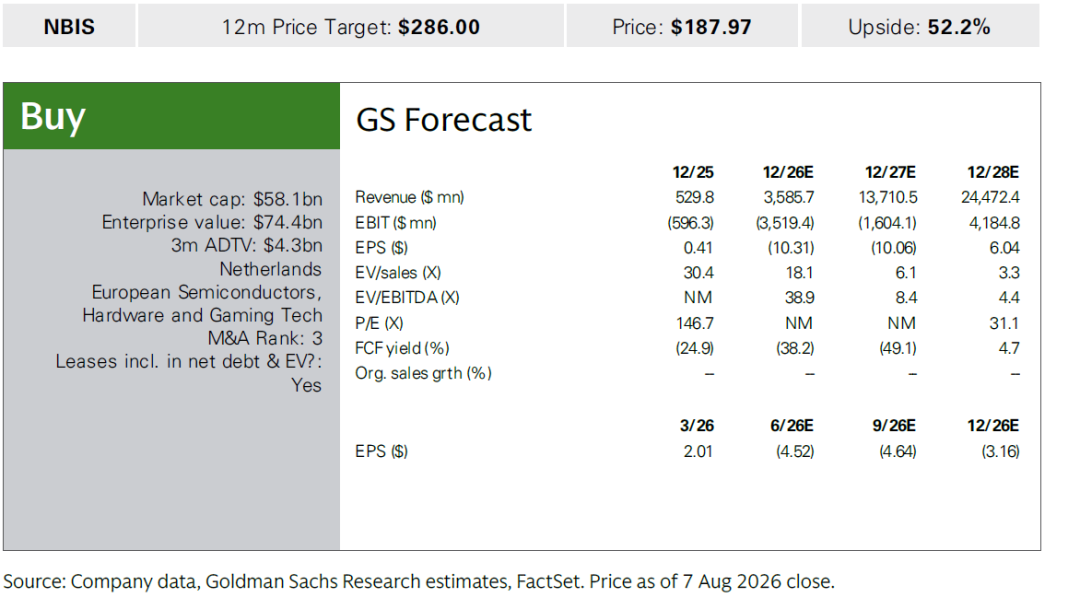
Ano
Receita
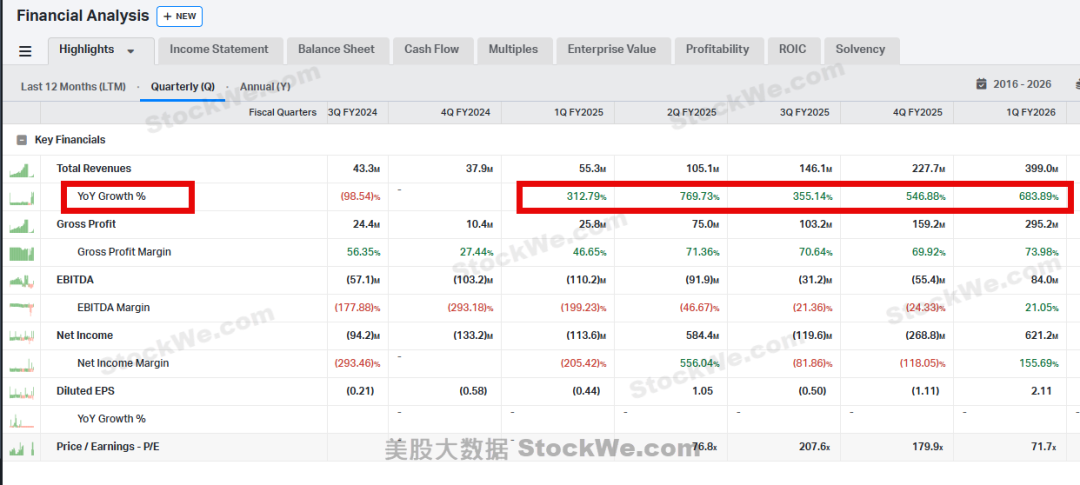
2025 US$ 529,8M
2026E US$ 3,586B
2027E US$ 13,711B
2028E US$ 24,472B
Repare neste número:
2027: US$ 13,7B.
Isso significa que o Goldman Sachs está, na prática, apostando em um crescimento de receita assustador para a NBIS nos próximos dois anos.
De: 2025 US$ 530M para: 2026 US$ 3,59B e depois: 2027 US$ 13,71B
Isso já não é mais apenas uma empresa de alto crescimento.
Isso é o verdadeiro raciocínio de Hyper-growth em Infraestrutura de IA.
5. O número mais importante: crescimento de receita de quase 4 vezes de 2026 para 2027
Cálculo simples:
US$ 13,71B / US$ 3,586B ≈ 3,82 vezes
Ou seja: a receita de 2027 é cerca de 3,8 vezes a de 2026.
Isso mostra que a lógica real do Goldman Sachs não é:
“O resultado da NBIS deste ano está ótimo.”
Mas sim: “A NBIS está entrando em uma fase de rápida ampliação de escala.”
Assim, se o balanço de 12 de agosto disser apenas ao mercado:
“Nossa receita este ano será um pouco melhor.”
Talvez ainda não será suficiente.
O que realmente pode impulsionar a reprecificação da NBIS é:
Receita, ARR, capacidade e potência contratada de 2027 continuarão crescendo?
6. Segunda questão importante: se a Meta construir sua própria nuvem, será que vira o maior risco concorrencial para a NBIS?
Essa é uma parte muito relevante do relatório.
O Goldman Sachs destaca especialmente que:
Meta está desenvolvendo seu próprio cloud business.
Os investidores temem que:
Se a Meta própria entrar no mercado de AI Cloud,
isso significa que:
Google, Microsoft, Amazon, Meta — esses gigantes todos vão fazer sua própria infraestrutura de IA?
Se sim:
Empresas Neocloud como Nebius ainda terão espaço?
Essa é uma preocupação bem razoável.
7. Por que o Goldman Sachs acredita que a NBIS continua tendo vantagem competitiva?
Esse é um aspecto fundamental do relatório.
O Goldman Sachs considera que a NBIS não está apenas vendendo:
Bare-metal GPU capacity
Ou seja:
“Te dou um monte de GPU para você usar.”
A NBIS quer fornecer:
Full-stack AI Platform
Ou seja, desde:
GPU Compute
↓
Storage
↓
Orchestration
↓
AI infrastructure
↓
Engineering support
Tudo integrado.
Essa, na prática, é a principal diferença entre a NBIS e as empresas de aluguel de GPU tradicionais.
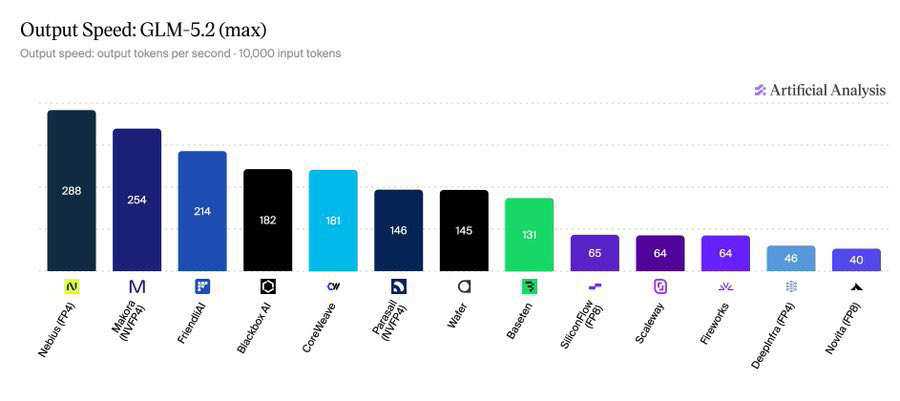
8. A verdadeira vantagem competitiva da NBIS talvez não seja o GPU, mas sim “software+serviço+capacidade computacional”
O Goldman Sachs resumiu os principais pontos destacados pela NBIS no evento Inflection:
Resposta mais rápida
Produtos mais focados
Integração de Computação + Storage + Orchestration
Clientes podem ter acesso direto ao time de engenharia
Contratos estruturados de forma mais flexível
Pode parecer que não são grandes diferenciais.
Mas, para empresas de IA, isso é crucial.
O que esses clientes realmente querem não é:
“Me dê 1.000 GPUs.”
Mas sim: “Quero poder treinar um modelo hoje mesmo.”
Portanto: GPU é apenas uma infraestrutura.
O que realmente gera fidelização dos clientes pode ser:
GPU + Networking + Storage + Scheduler + Kubernetes + AI software + engineering support
Esse é o modelo de negócios das Neoclouds mais digno de atenção.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O barril de petróleo a cem dólares encontra a onda de exportação de hardware de computação para IA! O ringgit malaio pode virar o jogo no mercado cambial graças a um “duplo catalisador”
Alguns estrategistas do mercado de câmbio acreditam que, devido à alta dos preços do petróleo e ao entusiasmo em torno da inteligência artificial, o ringgit da Malásia pode se fortalecer.

A demanda por IA dispara, mas o "portão de crédito" para financiamento está se fechando! Sob a pressão dos 5% de rendimento dos títulos americanos, os perdedores da capacidade de computação começam a emergir
À medida que o rendimento dos títulos do Tesouro dos EUA atinge o nível mais alto desde 2007, o custo total de financiamento para a construção de infraestrutura de inteligência artificial está prestes a se tornar ainda mais elevado. O JPMorgan prevê que, até 2030, a dívida relacionada à inteligência artificial chegará a US$ 4,1 trilhões.
De salvar o Credit Suisse a considerar fusões transfronteiriças: UBS (UBS.US) está preso em um "cerco de capital", o próximo passo será unir forças com Wall Street?
À medida que o maior banco da Suíça enfrenta pressão por requisitos de capital mais rigorosos, diversas grandes instituições bancárias internacionais já entraram em contato com o UBS sobre uma possível fusão ou outras formas de combinação.

Preços de criptomoedas
Mais


