
História de terror nas ações dos EUA: O comércio de "venda a descoberto de volatilidade", de grande escala e dominante há anos no mercado, pode se reverter?

O colapso das ações de momentum é apenas a ponta do iceberg. Sob a superfície aparentemente calma do mercado, um ciclo de “venda a descoberto de volatilidade” sustentado pelo balanço patrimonial dos dealers está se formando silenciosamente, acumulando-se como o ponto de falha único mais perigoso das ações americanas.
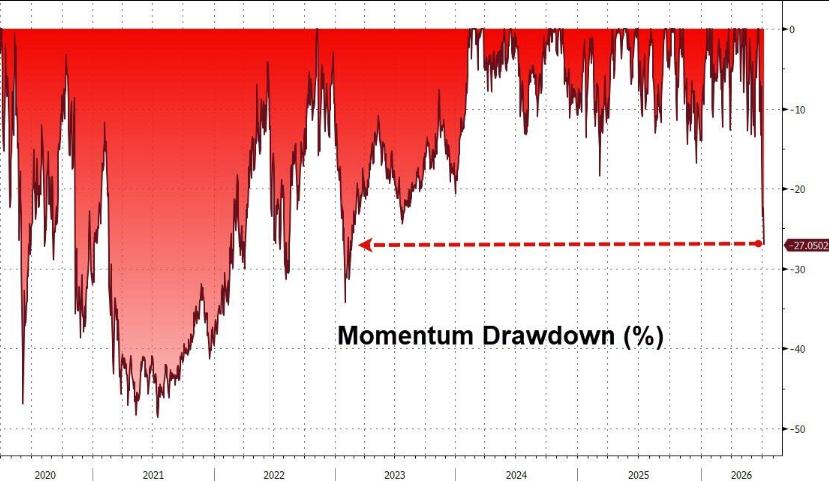
Nesta semana, o fator de momentum das ações dos EUA despencou mais de 20% em apenas cinco pregões, registrando a queda mais acentuada desde o impacto das notícias sobre a covid em novembro de 2020, e tocou a média móvel de 200 dias — sendo esta a retração mais profunda desde fevereiro de 2023. O estopim foi o ataque ao petroleiro no Estreito de Ormuz, a alta no preço do petróleo e a forte venda nas ações da Samsung, mesmo após um relatório financeiro acima do esperado, com o setor de semicondutores e chips de memória na linha de frente da queda.
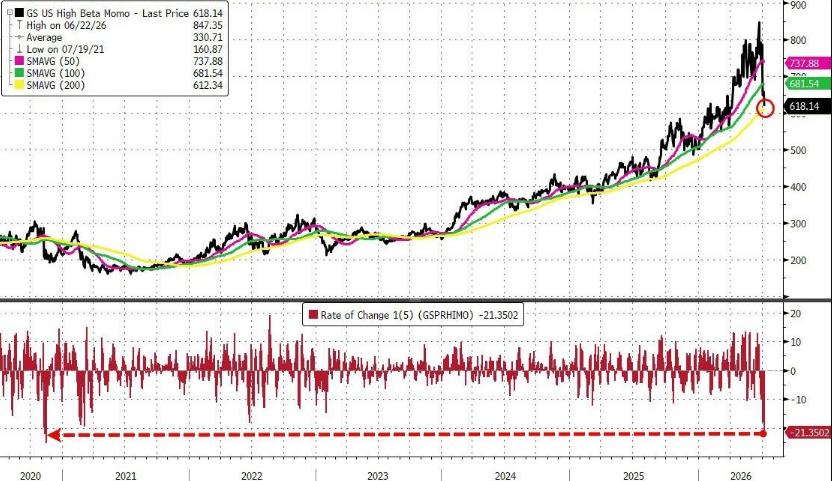
No entanto, de acordo com o estrategista macro da Bloomberg, Simon White, a volatilidade extrema das ações de momentum não é um evento isolado, mas sim a manifestação de um risco estrutural mais profundo —os dealers vêm suprimindo a volatilidade ao absorver continuamente riscos de mercado, gerando assim um ciclo de retroalimentação positiva que expõe todo o mercado de ações ao risco concentrado de liquidação massiva dessas posições vendidas em volatilidade. Caso os bancos iniciem o processo de desalavancagem, esse ciclo positivo pode se inverter abruptamente.
Colapso das ações de momentum: um sinal de alerta para a fragilidade do mercado
A volatilidade do mercado nesta semana foi desencadeada por uma combinação de choques. O ataque ao petroleiro no Estreito de Ormuz e o fim da suspensão de sanções ao Irã impulsionaram o preço do petróleo; ao mesmo tempo, mesmo divulgando um balanço acima do esperado, as ações da Samsung foram vendidas em queda, levando o setor de semicondutores e chips de memória a perder fortemente. Os rendimentos dos títulos subiram, as expectativas de inflação do Fed de Nova York também aumentaram, as bolsas ficaram pressionadas, o dólar se fortaleceu, o ouro caiu e o bitcoin devolveu os ganhos obtidos pela manhã.
O fator de momentum foi o mais afetado. A queda superior a 20% em cinco dias não foi apenas uma forte correção técnica, mas também a maior retração desde fevereiro de 2023. Os setores de semicondutores e chips de memória estiveram no centro desta queda.
Simon White ressalta que esse “colapso coletivo de comportamento de manada” é um resultado inevitável do domínio das operações vendidas em volatilidade no mercado.
O ciclo positivo da venda de volatilidade: como os dealers “fabricam” a calmaria
Nos últimos anos, os dealers (grandes bancos e formadores de mercado) vêm incorporando grandes volumes de ações e títulos ao seu balanço, absorvendo o risco de mercado e, assim, reduzindo a volatilidade. Esse mecanismo gerou um ciclo de retroalimentação positiva: baixa volatilidade encoraja mais tomada de risco, o que, por sua vez, ainda mais comprime a volatilidade.
A cadeia de transmissão central desse ciclo é a volatilidade dos títulos. A incerteza nas taxas de juros costuma ser a principal força motriz pelo aumento da correlação entre as ações — quando a volatilidade dos títulos cai, também diminui a correlação implícita entre as ações. Tanto a correlação implícita quanto a realizada do índice S&P 500 estão próximas das mínimas históricas, em sintonia com a contínua queda da volatilidade dos títulos.
Baixa correlação, por sua vez, reprime o VIX. Com o VIX em baixa, os spreads de crédito se estreitam, a volatilidade econômica diminui e toda a “indústria de venda de volatilidade” — que vai desde estratégias de venda excessiva de opções, fundos de paridade de risco, até vendedores sistemáticos de volatilidade e compradores de quedas — mantém plena atividade.
No entanto, Simon White alerta que essa calmaria aparente é enganosa. Um nível baixo de correlação no índice está mascarando um aumento real do risco:a volatilidade média das ações individuais está, na verdade, subindo, e a dispersão (ou seja, a diferença entre a volatilidade das ações individuais e a volatilidade do índice) chegou próxima de suas máximas históricas.O risco não desapareceu, apenas está em estado latente.
Concentração de mercado: outro pavio escondido
Ao mesmo tempo, a concentração extrema do mercado acionário distorce ainda mais o panorama de riscos. Atualmente, as 10 maiores empresas em valor de mercado do S&P 500 respondem por 43% de todo o índice, próximo do pico histórico; enquanto as 250 menores contribuem com apenas 8%. A distribuição dos lucros também é extremamente inclinada.
Essa concentração, por si só, também comprime a correlação. Quando poucas gigantes dominam o desempenho do índice, as oscilações das demais se anulam, reduzindo artificialmente os índices de correlação ponderados por igual. A correlação entre o S&P 500 tradicional e sua versão equiponderada caiu para o menor nível em 25 anos.
Simon White aponta que, atualmente, as correlações nos níveis de ações individuais, setores e fatores estão coletivamente próximas das mínimas históricas, até mesmo abaixo da véspera do “Volmageddon” em 2018.Naquela ocasião, ocorreu uma liquidação massiva de posições vendidas em volatilidade, levando a uma disparada abrupta na volatilidade e uma queda próxima de 12% no S&P 500, do pico ao fundo.
Três gatilhos: potenciais pontos de ignição para desalavancagem
Simon White identificou três possíveis cenários de risco que podem levar os bancos a desalavancarem e, assim, romper o equilíbrio atual.
Choque de VaR:Em um contexto de concorrência massiva e posições altamente similares, uma queda significativa provavelmente desencadeará o aperto dos limites de risco e um efeito cascata de desalavancagem. Os bancos atualmente fornecem um volume recorde de alavancagem em ações para o mercado (inclusive ETF alavancados) e, caso esse crédito seja retraído, isso pode acelerar a queda do mercado.
Congestionamento no balanço dos dealers:Os estoques nos balanços dos bancos já estão em máximas históricas e a motivação para reduzir a exposição ao risco está aumentando. Caso passem a contrair operações de recompra de títulos e priorizem a oferta de alavancagem em ações, as taxas de financiamento podem subir desordenadamente, levando a uma desalavancagem sistêmica. Fundos hedge envolvidos em operações de basis trade e bancos juntos agiriam como aceleradores desse processo. As taxas de financiamento de ações e spreads de swaps são indicadores importantes para monitorar o possível congestionamento dos balanços bancários.
Redução do balanço do Federal Reserve:O novo presidente do Federal Reserve, Waller, discutiu publicamente a redução do balanço do Fed, alinhando-se à posição do Secretário do Tesouro. Embora a sinalização recente mostre que tal movimento não é imediato, caso o mercado antecipe uma enxurrada de títulos do Tesouro e MBS no horizonte, os dealers podem rapidamente procurar liberar espaço em seus balanços, devolvendo o risco ao mercado.
Calmaria frágil, à espera de uma brecha
No geral, o ambiente atual de baixa volatilidade nas bolsas americanas não significa a ausência de risco, mas sim sua concentração e transferência — do mercado para o balanço dos dealers, do explícito para o implícito. O flash crash das ações de momentum é um exemplo vívido dessa fragilidade.
Simon White conclui afirmando que, antes da ascensão das gigantes de tecnologia, os bancos dominavam o mercado. Os investidores de ações de tecnologia podem em breve descobrir que os bancos ainda têm o poder de “fazer chover e ventar” no mercado.
~~~~~~~~~~~~~~~~~~~~~~~~
O conteúdo acima foi produzido pela Mesa de Operações Caçadora do Vento.
Para uma análise mais detalhada, incluindo comentários em tempo real e pesquisas de campo, por favor, junte-se à【Mesa de Operações Caçadora do Vento - Assinatura Anual】
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


