
"TACO" já está ultrapassado, Wall Street está migrando para as negociações "NACHO"!

"A negociação TACO já está ultrapassada." À medida que aumentam as dúvidas sobre a possibilidade de rápida resolução da crise no Estreito de Ormuz, Wall Street está adotando uma nova narrativa de negociação — “NACHO”.
“NACHO” é a sigla para “Not A Chance Hormuz Opens” (Nem uma chance de Ormuz reabrir), que tem se espalhado rapidamente entre operadores e analistas de mercado. O surgimento desse termo resulta da decepção generalizada do mercado diante das repetidas falas de Trump sobre "reabrir o estreito o quanto antes", sem que haja avanços significativos.
Zavier Wong, analista de mercado da eToro, declarou à imprensa: "NACHO, na essência, é o mercado desistindo de esperar uma solução rápida." Na última quinta-feira, EUA e Irã continuaram trocando ataques no Estreito de Ormuz, com ambos os lados acusando-se de provocação inicial, colocando novamente sob pressão o já frágil acordo de cessar-fogo.
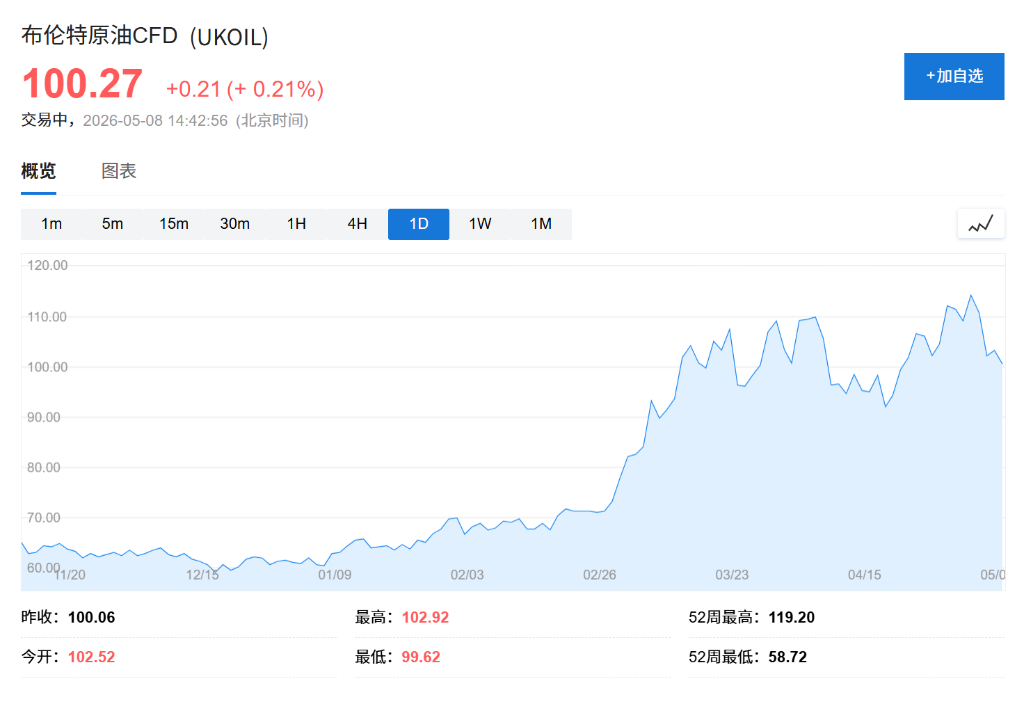
A disseminação das negociações “NACHO” está remodelando as posições nos mercados de petróleo, navegação, hedge de inflação e taxas de juros. Diversos especialistas do setor destacam que os investidores estão cada vez mais propensos a encarar o bloqueio contínuo do Estreito de Ormuz como uma "característica normalizada" do cenário macroeconômico, e não como um choque geopolítico pontual. Apesar da cotação do Brent ter recuado em relação ao pico de 126 dólares o barril no final de abril, o preço segue acima de 100 dólares, superando em mais de 38% o patamar anterior à escalada do conflito no Oriente Médio.
Cessar-fogo vira promessa vazia e o mercado perde a paciência
A formação da negociação “NACHO” tem uma lógica de mercado clara. Wong aponta que "durante a maior parte desta crise, todo anúncio de cessar-fogo fazia o preço do petróleo despencar, e os operadores continuavam precificando a reconciliação — mas ela nunca chegou".
Na última quarta-feira, Trump advertiu que, caso o Irã recusasse assinar um acordo de paz, sofreria bombardeios de "maior intensidade", com um tom duro; já na quinta-feira, em entrevista à ABC, ele insistiu que o cessar-fogo permanecia válido, minimizando os confrontos como "um leve tapinha de carinho". Sinais contraditórios aumentam a incerteza sobre os rumos da crise.
Nesse contexto, o mercado passou de "negociação de resolução" para "negociação de impasse". Wong afirma: "NACHO representa a compreensão do mercado — preço alto do petróleo não é mais um choque temporário a ser superado, mas sim a condição vigente."
Mercado de seguros emite sinal de alerta profundo
Além do petróleo, as taxas do seguro marítimo também seguem emitindo sinais de alerta. Wong destaca que, no auge de março deste ano, o prêmio de seguro de guerra para embarcações cruzando o Estreito de Ormuz chegou a 2,5% do valor total do navio, frente a apenas 0,1% antes do conflito.
Segundo dados da eToro, embora os prêmios tenham recuado desde então, o nível atual ainda é cerca de oito vezes superior ao pré-guerra. "O negócio das seguradoras é precificar o risco, e está claro que não enxergam isso como um problema de solução imediata", diz Wong.
Para ele, os preços dos seguros refletem com ainda mais precisão a percepção de risco de prolongamento da crise do que o próprio petróleo: "O sinal não vem apenas do preço do petróleo, mas também do mercado de seguros."
TACO vs NACHO?
Analistas da State Street Global Advisors apontam que as negociações “TACO” ("Trump Always Chickens Out") e “NACHO” caminham juntas no segundo trimestre.
Em relatório recente, a instituição destaca: "Apesar dos preços elevados da energia, o índice S&P 500 voltou a patamares recordes, enquanto ambos os tipos de negociação ocorrem simultaneamente."
A State Street ressalta que operadores seguem com otimismo cauteloso sobre um possível acordo de paz e reabertura do Estreito, mas que o mercado só voltará a ter expectativa positiva quanto a fortes cortes de juros pelo Fed após ver um "acordo de paz concreto". A instituição ainda indica que, se o barril a 100 dólares virar norma nos próximos um a três meses, o ouro vai encontrar desafios para se manter acima de 5.000 dólares a onça; já se o petróleo voltar a 80 dólares graças à paz, o ouro pode ultrapassar rapidamente os 5.000 e testar os 5.500 dólares.
Mercado de taxas de juros reconhece primeiro enquanto ativos de risco ainda esperam
Apesar da resiliência atípica da bolsa, a fragmentação interna do mercado está se acirrando. Vasileios Gkionakis, economista sênior e estrategista da Aviva Investors, afirma: "De maneira geral, a resposta do mercado ao choque energético tem sido relativamente ordenada."
Mas ele acrescenta que o mercado de juros já reflete de forma clara o receio pela duração prolongada do choque de energia: "O sinal mais claro vem do mercado de juros — as taxas de curto prazo foram rapidamente reajustadas e a curva de rendimentos ficou significativamente mais plana." Ele alerta que, se o bloqueio do Estreito de Ormuz se prolongar, poderá trazer "um choque inflacionário mais persistente", além de aumentar as chances de recessão global.
Segundo Gkionakis, por ora, apenas uma parte do mercado abraçou totalmente a lógica do NACHO — petróleo, seguros de navegação e juros já precificam o bloqueio contínuo, enquanto ações e outros ativos de risco permanecem relativamente calmos.
Impasse pode ser processo e não fim da linha
Apesar do pessimismo tomando conta dos operadores, o analista Zavier Wong ainda não desistiu da perspectiva de reabertura do estreito. Ele aponta que o bloqueio prejudica a própria receita de exportação do Irã, enquanto outros países pressionam por uma resolução, fatores que podem alterar o cenário no futuro.
"O caminho à frente ainda deverá ser tortuoso, mas o mercado parece começar a aceitar essa nova realidade", diz Wong. Para investidores, a principal mensagem da negociação NACHO é: o impacto estrutural da crise de Ormuz no cenário macroeconômico pode ser muito mais profundo e prolongado do que o antecipado anteriormente.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Turquia adota medidas de emergência multifacetadas: liquidação de fundos de quase 20 bilhões de dólares, executivos presos e proibição de negociações
O ministro das Finanças da Turquia afirmou que os riscos são "temporários e controláveis"; órgãos reguladores vão liquidar mais de cem fundos administrados por sete empresas de gestão de ativos, envolvendo mais de 350 mil investidores, apresentaram acusações criminais contra 38 pessoas e impuseram uma proibição de negociações de dois anos; vários executivos de instituições financeiras foram presos, detidos ou tiveram restrição de viagem; o banco central aumentou o volume de financiamento de recompra, flexibilizou requisitos de capital bancário e elevou o limite de empréstimos no mercado interbancário para dez vezes o anterior. O índice das ações bancárias da Turquia subiu mais de 9% na quinta-feira, enquanto muitas ações de pequenas e médias empresas continuam em queda.
Jensen Huang: As vendas de chips da Nvidia no próximo ano serão o dobro deste ano, não se pode regular a IA como se regula as mídias sociais
Jensen Huang se opõe a copiar a regulamentação das mídias sociais, pois as mídias sociais são um tipo de produto, enquanto AI é uma tecnologia de base que sustenta outros produtos e tecnologias. Ele afirma que a regulamentação deve incidir sobre os produtos, e não sobre a tecnologia em si. Huang enfatiza a necessidade de testes rigorosos, dizendo que, se um produto não for suficientemente seguro, seu lançamento deve ser adiado. "A segurança da AI é extremamente importante."
O que comprar após o aumento das taxas pelo Federal Reserve? Historicamente, ações de energia e tecnologia dos EUA se destacam, setor imobiliário fica para trás; Goldman Sachs: O que determina o mercado de ações dos EUA é a velocidade dos aumentos das taxas.
Desempenho das ações dos EUA nos 12 meses após o primeiro aumento de juros do Fed: Segundo Jefferies, o setor de energia lidera com um retorno médio de 22,4%, seguido pela tecnologia da informação com 15,4%. Segundo Charles Schwab, o setor imobiliário ficou 4,3% atrás do S&P 500, sendo o pior entre os 11 setores. O Goldman Sachs afirma que a velocidade dos aumentos de juros é a principal variável que impacta o mercado acionário americano; atualmente, se o rendimento dos títulos do Tesouro de 10 anos subir 50 pontos base em um mês, isso constituiria uma pressão de "aumento rápido" dos juros.
Preços de criptomoedas
Mais


