
Ouro: o melhor ativo em tempos de estagflação

Sob o impacto de duas crises do petróleo nas décadas de 1970 e 1980, a economia dos Estados Unidos entrou em estagflação profunda duas vezes: a inflação média da década de 1970 alcançou 6,4%, com o CPI chegando perto de 15% em 1980, enquanto o crescimento econômico permaneceu fraco e caiu em recessão várias vezes.
Durante esse período, a performance das principais classes de ativos se dividiu de maneira significativa. Entre 1966 e 1985, o ouro spot de Londres acumulou uma alta de 829,1%. Após descontar os efeitos da inflação, o ouro foi um dos poucos ativos que conseguiram gerar retornos reais positivos, enquanto as ações e títulos tiveram retornos reais negativos durante o mesmo período.
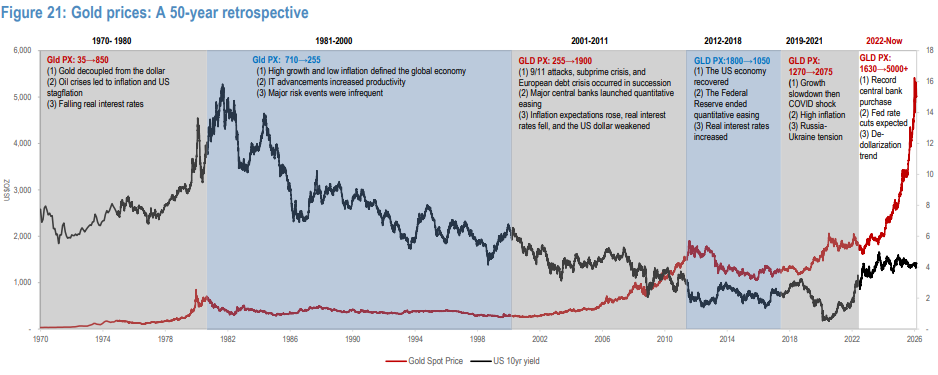
É importante destacar que o bull market do ouro durante a estagflação não foi uma alta unilateral, mas apresentava fases de choque, correção e aceleração: na primeira fase (1971-1974), choques sistêmicos impulsionaram uma rápida reavaliação do ouro; durante a primeira crise do petróleo em 1973-1974, o ouro subiu 76,5%. Na segunda fase (1975-1976), sob políticas de aperto e breve recuperação econômica, o ouro sofreu uma forte correção. De março de 1975 a maio de 1976, com sinais de breve recuperação econômica, o ouro passou por uma correção significativa de 29,2%. Na terceira fase (1977-1980), com inflação descontrolada e taxas reais profundamente negativas, o ouro entrou em uma onda principal de alta. Durante a segunda crise do petróleo de 1978-1980, o ouro disparou 161,9%.
Especialmente após o topo temporário em 1974, embora o ouro tenha subido cerca de sete vezes nos sete anos seguintes, durante esse processo o ativo enfrentou correções bruscas de 29%, 24%, 45% e 20%.
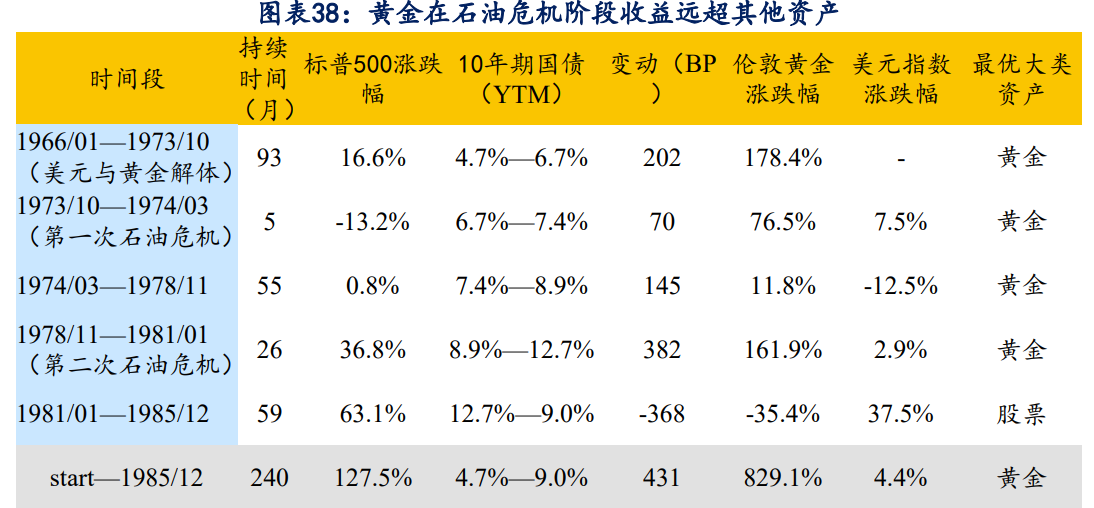
O ouro, em um ambiente de estagflação, possui propriedades duplas de proteção contra inflação e contra repressão de taxas reais, sendo um dos poucos ativos capazes de superar choques macroeconômicos. No entanto, sua vantagem de segurança se manifesta mais em características de sequência temporal: no início da estagflação, o aperto da liquidez e expectativas de alta de juros geralmente pressionam o ouro; já na fase intermediária ou final, conforme o crescimento se deteriora, as políticas se tornam mais flexíveis e as taxas reais caem, o ouro entra em sua onda principal de valorização.
Atualmente, o mercado está transitando de um cenário dominado pelo risco de inflação para um estágio de leve estagflação. Anteriormente, sob expectativas de alta de juros e pressão de liquidez, o ouro sofreu forte venda (consulte 18 de março "Fracasso na marca de 5000: Por que o ouro não se beneficiou da crise geopolítica?"). Se o preço do petróleo continuar subindo, o mercado precificará a estagflação e a recessão, e a característica de proteção do ouro se tornará cada vez mais evidente. Portanto, a recente queda acentuada do ouro é uma reinterpretação típica da primeira fase do trade de estagflação, causada pela venda indiscriminada impulsionada pelo aperto da liquidez.
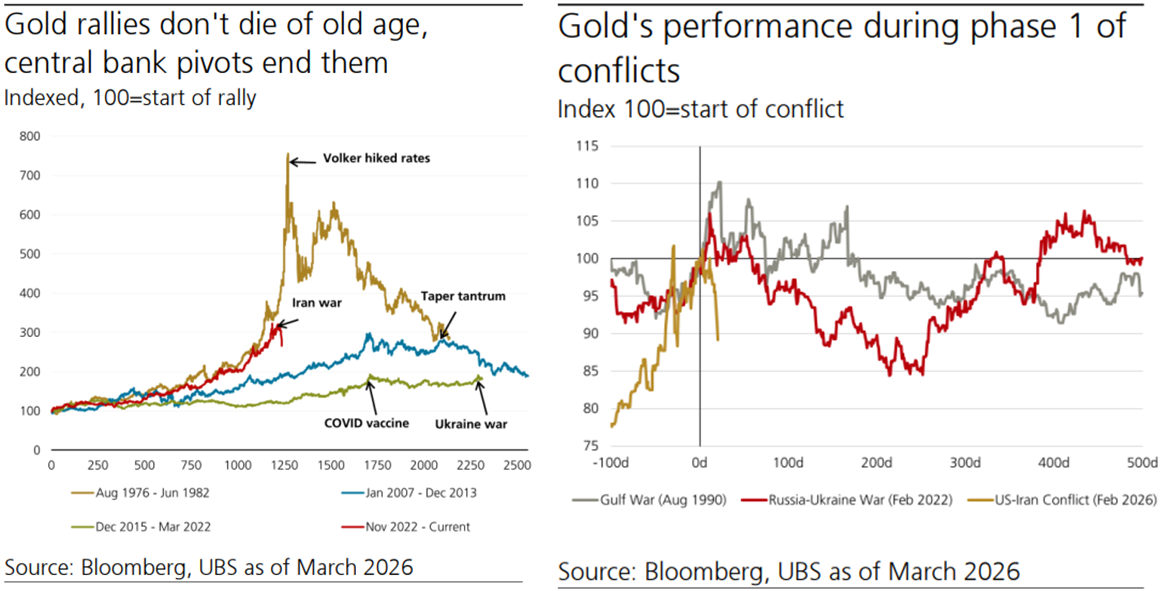
Os principais motores do bull market do ouro nos anos 1970
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O Japão vai intervir novamente? Banco Central do Japão investigando taxas de câmbio, iene reduz perdas
A mídia japonesa informou que o Banco Central do Japão consultou participantes do mercado sobre o nível da taxa de câmbio, e após isso, a queda intradiária do iene em relação ao dólar, que chegou a mais de 1%, foi reduzida pela metade. O aumento dos juros realizado pelo Banco Central do Japão nesta sexta-feira não conseguiu impulsionar a moeda, e o voto contrário de dois formuladores de políticas gerou dúvidas no mercado sobre o caminho futuro dos aumentos de juros.
JPMorgan: A participação de chips personalizados no mercado ultrapassará GPUs em 2027, o fato de Broadcom TPU estar “invisível na cadeia de suprimentos” não significa que haja dúvidas sobre os pedidos
O JPMorgan prevê que, em 2027, a participação de remessas de ASIC/XPU atingirá 54%, superando as GPUs, consolidando os chips personalizados como importante fonte de crescimento na capacidade de processamento de IA. O acordo de 5 anos entre Broadcom e Google para TPUs cobre o período de 2026 a 2031; apesar da falta de transparência nas informações da cadeia de suprimentos, isso não significa dúvidas sobre os pedidos, mantendo a forte visibilidade de receita. Paralelamente, a demanda por equipamentos de wafers e armazenamento está crescendo de forma sincronizada, sustentando a continuidade do ciclo dos semicondutores.
A queda das ações americanas em setembro ainda não acabou? Estrategista da Citadel alerta: pressão de baixa permanece até o final do mês, outubro pode trazer uma virada
Rubner, estrategista da Citadel Securities, afirmou que na "tríplice bruxa" desta sexta-feira nas bolsas dos EUA, cerca de 7 trilhões de dólares em opções irão expirar; as estratégias quantitativas ainda têm espaço para mais vendas, o período de silêncio para recompra de ações coincide com o rebalanceamento trimestral dos fundos de pensão, e as forças dos vendedores permanecem predominantes até o fim do mês. No entanto, com o entusiasmo excessivo pelas negociações de IA diminuindo consideravelmente, os ventos sazonais favoráveis do quarto trimestre, a temporada de divulgação de resultados e o reinício das recompras podem se combinar, tornando o cenário do quarto trimestre promissor.
Preços de criptomoedas
Mais


