
Mercado de títulos: comportamento de alocação reaparece

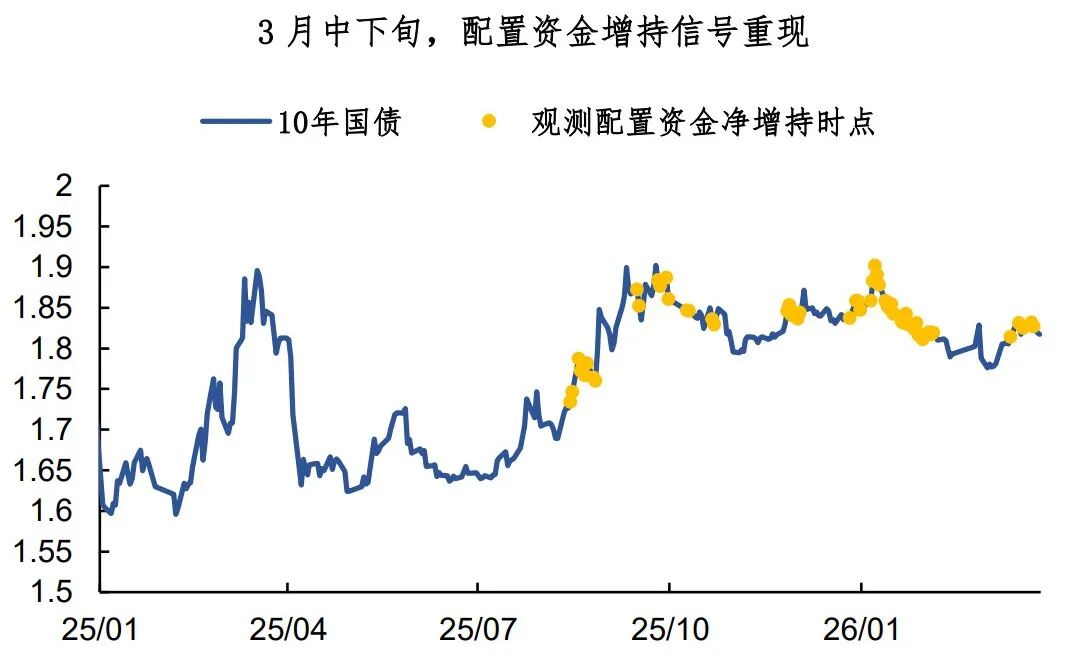
No dia 7 de janeiro deste ano, discutimos a possibilidade de mudança no mercado de títulos (veja em “Conversando sobre o mercado de títulos no início do ano”), e olhando para trás, foi uma boa oportunidade de compra. Vale notar que, com o aumento das taxas de juros de longo prazo, o comportamento de alocação por parte de bancos e seguradoras voltou a ocorrer recentemente.O retorno desse comportamento de alocação indica que as taxas de juros estão próximas do ponto mais alto deste ciclo?
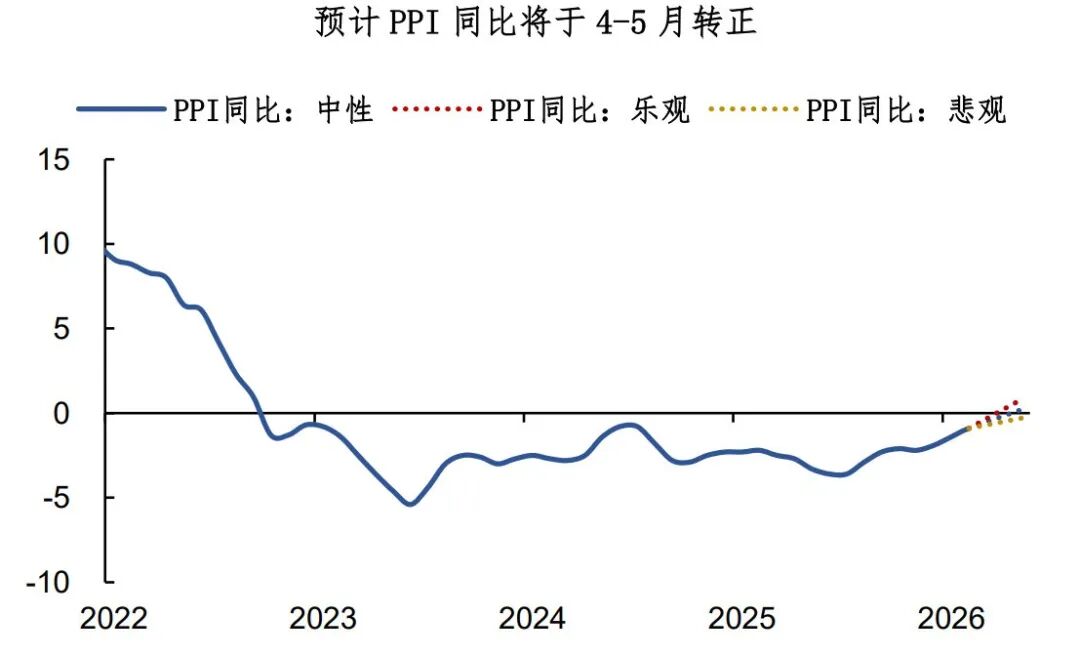
Para resolver essa questão, é preciso entender primeiro as razões do ajuste atual no mercado de títulos.Desde março, o aumento das taxas de longo prazo tem refletido principalmente a precificação das expectativas de inflação.Com o impacto do aumento do preço do petróleo após o conflito entre Irã e Israel tornando-se mais evidente, há espaço para nova valorização de preços de produtos industriais, e estima-se que o PPI anualizado possa ficar positivo em abril ou maio.
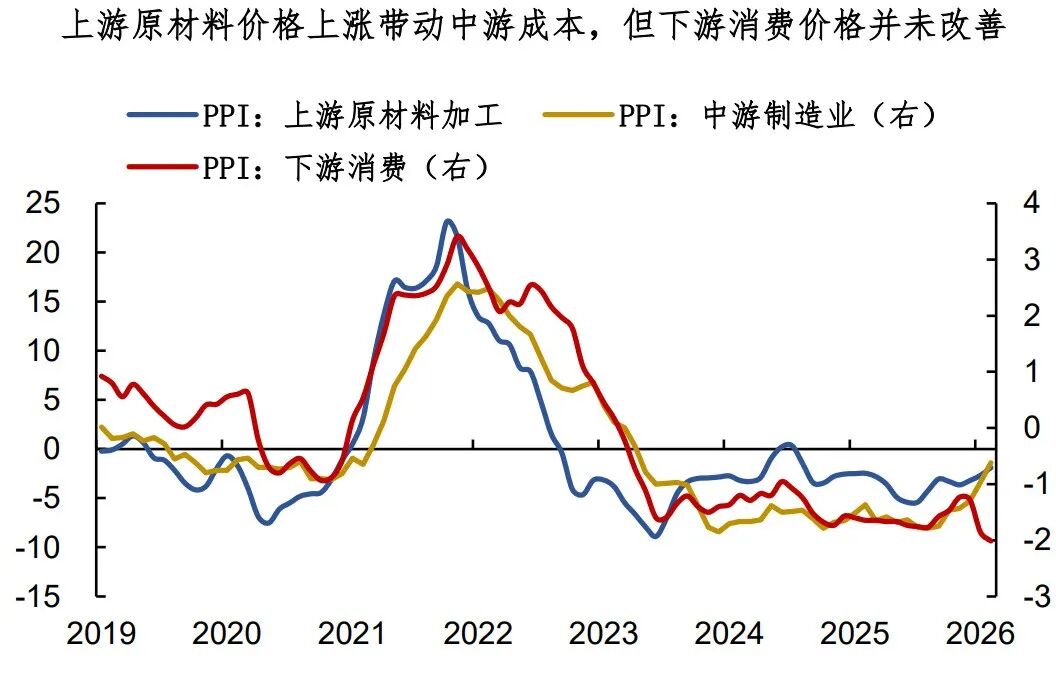
No médio prazo, a “inflação importada” ainda não levou à recuperação dos preços de bens de consumo, o que dificulta influenciar o centro das taxas de juros via política monetária.Do ponto de vista das famílias, dados como renda, emprego, varejo, vendas de imóveis e crédito são neutros ou levemente negativos, então a política monetária de apoio precisa ser mantida; a implementação da flexibilidade monetária é só questão de tempo.
Já que a direção da política monetária não mudou e as taxas dos títulos permanecem oscilando dentro de um intervalo, o retorno do comportamento de alocação ainda é um sinal importante.Do ponto de vista da relação de preços, uma taxa de juros dos títulos públicos de 10 anos entre 1,8% e 1,9% já está próxima do rendimento real referente a empréstimos, o valor da alocação volta a subir. Claro, a sustentabilidade dessa alocação após o encerramento do trimestre ainda precisa ser observada, mas ao menos os preços de longo prazo atualmente têm certa atratividade.
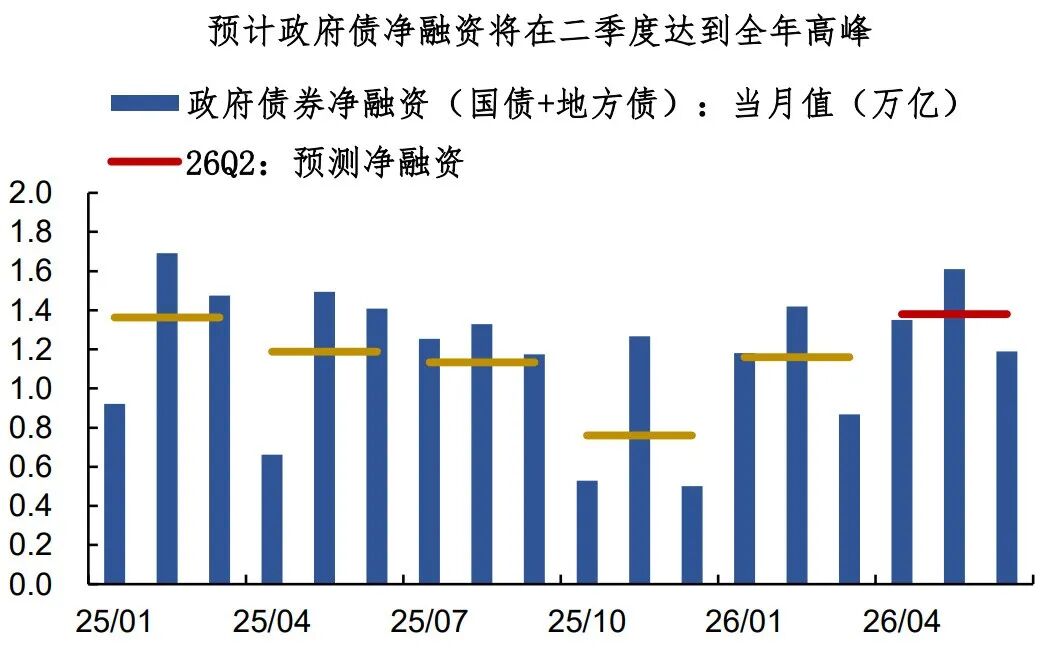
No ritmo, vale prestar atenção ao avanço fiscal daqui para frente, especialmente após o início da emissão de títulos públicos especiais de ultraprazo, o impulso fiscal pode atingir seu pico por volta de maio.Os exercícios fiscais de 2025 e 2026 já têm algum adiantamento, e analisando fatores como planejamento de emissão e volume de vencimento, o financiamento líquido da dívida pública no segundo trimestre (estimado em 4,2 trilhões) deve alcançar o pico anual.
No geral, acreditamos que fatores de inflação e política fiscal vão sustentar um spread de prazo elevado no médio prazo, mas em termos de ritmo, o mercado de títulos em abril não é pessimista.A postura da política monetária permanece, e a arbitragem em títulos de médio prazo (como títulos públicos de 5-7 anos) é uma escolha interessante.
Resumo do compartilhamento de hoje:
1. Com o aumento das taxas de longo prazo, o comportamento de alocação das instituições apareceu novamente. Já que a direção da política monetária não mudou, as taxas dos títulos seguem oscilando e o comportamento de alocação ainda indica um sinal importante.
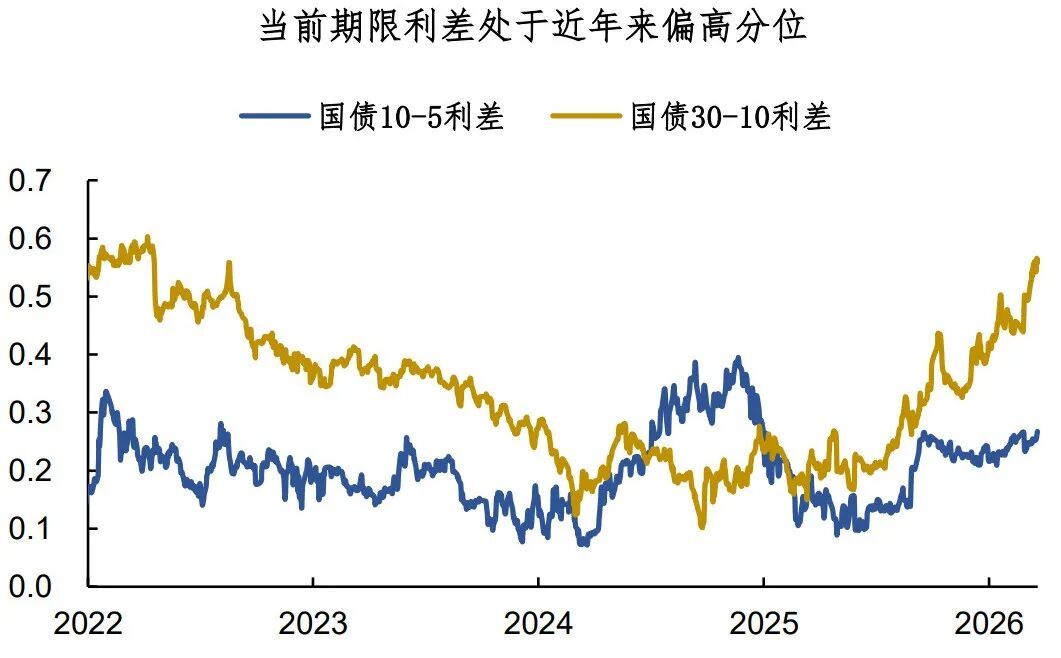
2. Estimamos que o PPI anualizado pode ficar positivo em abril ou maio, o impulso fiscal deve atingir seu pico por volta de maio, ambos sustentando o spread de prazo em termos estruturais; atualmente, o spread entre os títulos públicos de 30-10 anos e 10-5 anos está em patamares historicamente elevados.
3. Em termos de ritmo, o mercado de títulos em abril não é pessimista. A postura da política monetária permanece e a arbitragem em títulos de médio prazo (como títulos públicos de 5-7 anos) é uma boa opção.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


