
Se o mercado estiver seguindo o "roteiro de 1970" e o ouro acabou de repetir a "primeira queda depois do grande salto de 1971-1973"

À medida que a situação no Oriente Médio se intensifica, o preço do petróleo e as expectativas de inflação voltam a ser o foco do mercado. Recentemente, o setor de energia tem sido bastante procurado, com ações e títulos pressionados, e começa a surgir o receio de que o “estagflação dos anos 70” possa se repetir. O mais surpreendente nesse cenário é o ouro: reconhecido como um ativo de proteção, o preço do ouro tem sofrido uma queda acentuada nos últimos dias. Isso parece ser resultado do aperto de liquidez, levando investidores a vender ouro, que se encontra em patamar elevado, para realizar ganhos.
Em relatório recente, a equipe de Zhang Jiqiang da Huatai Securities pontuou: "A história serve de referência, mas nunca se repete de forma simples." Eles dividiram o ciclo de estagflação dos anos 70 em três etapas: primeiro, o foco em “inflação”, depois uma batalha entre “inflação” e “estagnação econômica”, e por fim, quando a “estagnação econômica” predomina e a inflação recua. Ou seja, mesmo se o mercado voltar ao roteiro dos anos 70, o desempenho dos ativos não será uma trajetória de alta ou baixa contínua, e os investidores não podem esperar que simplesmente "comprar ouro sem pensar" resolva todos os problemas.
O analista técnico Jordan Roy-Byrne fez um paralelo ainda mais estimulante: o preço do ouro "acaba de repetir o comportamento de 1971-1973, incluindo a primeira forte correção após o grande rali". E, segundo sua análise da década de 1970, após o topo de 1973, o ouro ainda valorizou cerca de sete vezes nos sete anos seguintes, mas enfrentou correções bruscas de 29%, 24%, 45% e 20% ao longo do caminho.
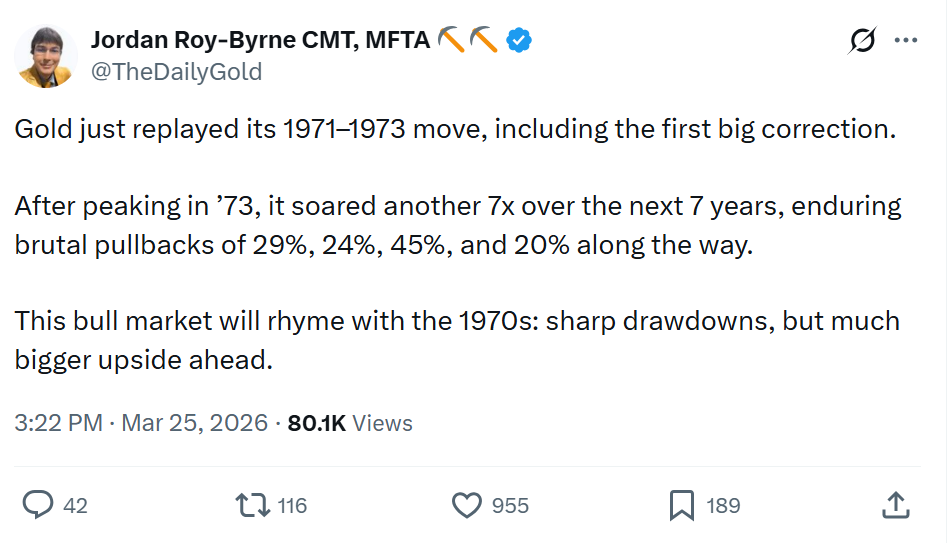
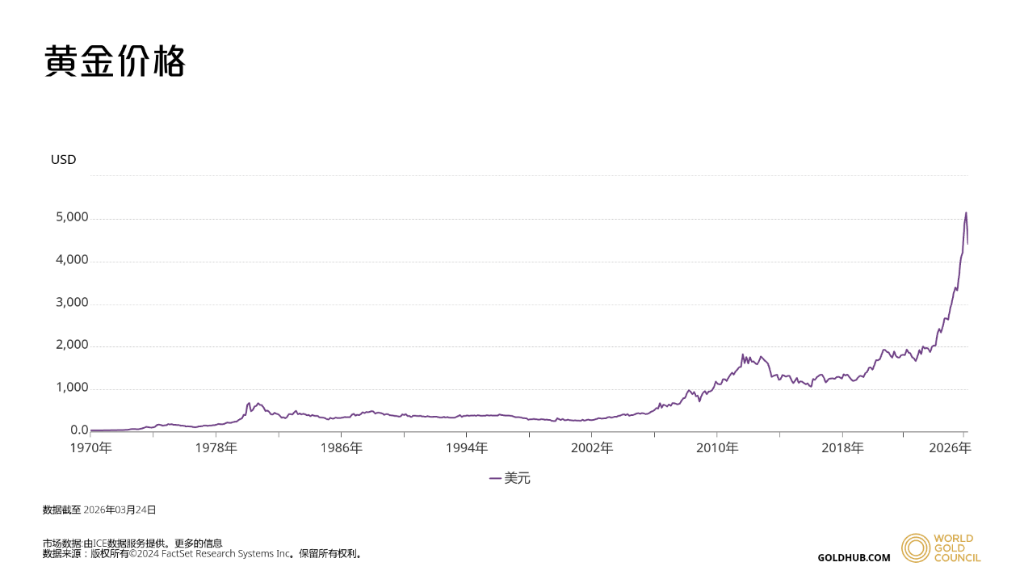
A equipe de Xu Chenyi da Caitong Securities, ao analisar o desempenho dos ativos nos anos 70, chega a uma conclusão mais direta: durante toda a década, o ouro foi disparado o ativo com maior retorno e, além disso, o único que apresentou lucro real positivo mesmo após descontar a inflação. Contudo, alertam que a experiência de quem detém ouro não é tranquila — durante períodos de alta prolongada, o preço do ouro sofre quedas substanciais, normalmente quando o mercado acionário se recupera ou a inflação apresenta alívio temporário.
Somando as perspectivas dessas instituições, surge uma conclusão mais pragmática: não se trata de apostar tudo em um único ativo ao discutir se o mercado irá repetir o “roteiro dos anos 70”, mas sim observar a duração do impacto do preço do petróleo, o movimento do dólar e as mudanças na liquidez do mercado. A recente fraqueza do ouro não significa que sua relevância como investimento num ambiente de estagflação tenha desaparecido. Pelo contrário, serve como um lembrete: se a década de 70 realmente voltasse, o que o investidor precisaria assimilar primeiro é o ritmo intenso de “subidas rápidas — quedas abruptas — novas altas”.
Por que o ouro venceu nos anos 70: beneficiou de duas tendências — mudanças na ordem monetária e choque energético
A Caitong Securities dividiu a década de 70 em períodos e constatou que, em momentos-chave, o ouro foi praticamente o melhor ativo em todas as classes:
- No estágio de “ruptura entre dólar e ouro” (01/1966—10/1973), o ouro spot de Londres valorizou 178,4%.
- Durante a primeira crise do petróleo (10/1973—03/1974), o ouro subiu mais 76,5%, enquanto o S&P 500 caiu -13,2%.
- No intervalo relacionado à segunda crise do petróleo (11/1978—01/1981), o ouro subiu 161,9%.
Se considerar o ciclo completo (01/1966—12/1985), o ouro acumulou uma alta de 829,1%. A Caitong Securities destaca um dado crucial: após eliminar o efeito da inflação, o ouro foi o único ativo com retorno real positivo nesse período, enquanto ações e títulos tiveram retornos reais negativos.
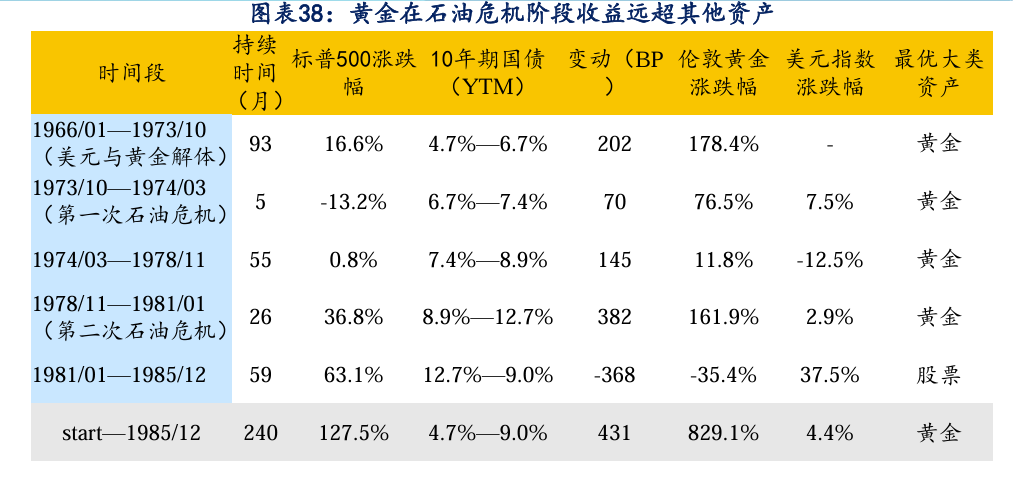
Esses dados deixam claro o “índice de vitória” do ouro nos anos 70: não era apenas proteção, mas funcionava como uma precificação conjunta de alta inflação, juros reais negativos e abalo na confiança monetária.
Como foi a “primeira grande queda após o grande rali” na história: correções ocorrem quando a inflação dá trégua e o mercado acionário recupera
Ao revisar os anos 70, imaginar que o ouro só “sobe sem parar” é um equívoco. Segundo o estudo da Caitong Securities, baseado no “Relógio de Investimentos Merrill Lynch” para o período 1966–1985, o ouro não teve alta contínua em todas as etapas:
• O grande rali inicial: Entre outubro de 1970 e agosto de 1972 (período de recuperação econômica), o ouro subiu 79,5%; logo após, de agosto de 1972 a dezembro de 1974 (período de estagflação), houve nova alta de 178,9%, enquanto o S&P 500 caiu 38,3%.
• Correção típica: Porém, de março de 1975 a maio de 1976 (nova fase de recuperação econômica), o ouro sofreu queda expressiva, de 29,2%; nesse mesmo período, o S&P 500 subiu 20,2%.
O comportamento do mercado nesse período pode ser resumido assim: as expectativas de inflação já tinham sido plenamente precificadas, e, com a estabilização econômica, a preferência por risco voltou revertendo o cenário.
Ou seja, o ouro nos anos 70 não era “sempre em alta”; em fases específicas, devolveu parte dos ganhos — especialmente quando se esperava o fim da estagflação ou uma mudança de política, as correções do ouro eram mais intensas.
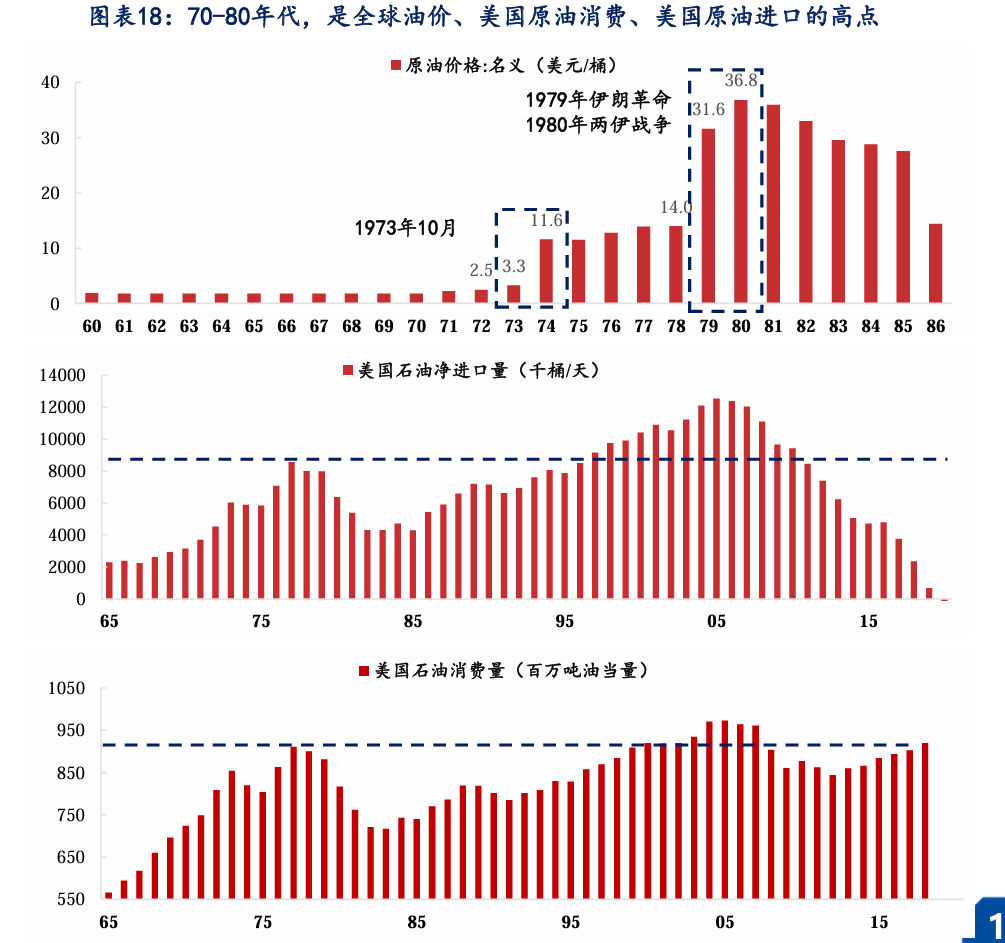
Por que desta vez o ouro caiu primeiro? Dólar forte, operações congestionadas e a “necessidade de resgate” dos investidores
O relatório da Huatai Securities aponta que, diante do choque recente, ouro e prata, que deveriam subir com a busca por proteção, foram os ativos que mais caíram. O motivo central: dólar forte, desvio de fluxo para outros ativos, e, devido à alta do ouro nos meses anteriores, avaliações elevadas com operações excessivamente congestionadas. Em resumo, num momento de escassez de liquidez, o ouro passou a ser o “ativo vendido para fazer caixa”.
Os dados de fluxo de dinheiro do Bank of America Merrill Lynch confirmam esse cenário: na semana de 7 de março, o ouro teve o maior fluxo de saída semanal desde outubro de 2025 (US$ 1,8 bilhão); por outro lado, o setor de energia registrou o maior fluxo de entrada semanal da história (US$ 7 bilhões). O banco alerta: enquanto o dólar não definir sua trajetória, não se deve esperar uma recuperação vertiginosa do ouro. Até o momento, petróleo e dólar não deram sinais de reversão clara, e o S&P 500 ainda não ajustou o suficiente.
Isso explica por que muitos sentem que “o ouro subiu como nos anos 70, mas agora caiu abruptamente”. Não é que o ouro tenha perdido seu fundamento de longo prazo; é que, no contexto macro atual, o mercado priorizou a venda dos ativos com maior liquidez, realizando uma “ordem de liquidez”.
Para negociar a “estagflação”, é preciso distinguir as etapas: o ritmo do ouro está encaixado em três lógicas
A equipe de Zhang Jiqiang divide o ciclo da “estagflação” em três etapas, e essa visão fornece um direcionamento importante sob a ótica do ouro:
1) Primeira etapa: negociar a "inflação" — ouro pode não ser o mais forte, podendo inclusive ser pressionado
Os preços de energia impulsionam a inflação, bancos centrais aumentam juros rapidamente, liquidez aperta. Nesta fase, commodities são fortes, mas o ouro pode não se destacar — porque juros reais em alta e dólar forte geralmente reprimem o ouro. Esse é o pano de fundo do ajuste atual do ouro: não é falta de inflação, mas sim “liquidez mais cara”.
2) Segunda etapa: disputa entre inflação e recessão — o ouro começa a ser reprecificado
A economia enfraquece, o mercado prevê mudança nas políticas, juros reais atingem o topo. Neste momento, o ouro tende a ganhar força pois o foco do mercado passa de “combater a inflação” para “combater recessão + erros de política”. Sendo geralmente o ponto de partida para o rali de ouro.
3) Terceira etapa: domínio da recessão — o rali do ouro se aproxima do fim
Inflação recua, bancos centrais cortam juros, início do bull market nos títulos. Nesse período, a lógica do ouro se enfraquece, pois o risco sistêmico diminui e o capital se volta para ativos de risco ou de juros.
Resumindo: o ouro não é simplesmente um "ativo beneficiado pela estagflação", mas sim um ativo altamente sensível ao ponto de inflexão dos juros reais.
Se o mercado ainda oscila entre a primeira e a segunda etapa, a volatilidade do ouro reflete, essencialmente, a negociação antecipada da incerteza desse ponto de inflexão.
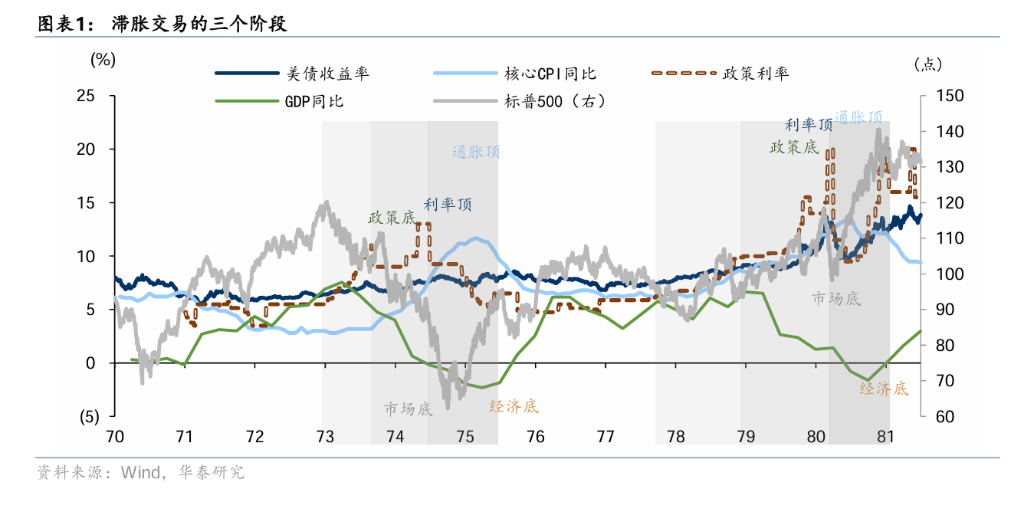
O crucial nesse modelo é a “sequência dos pontos de inflexão”: piso da política — topo dos juros — piso do mercado — topo da inflação — piso da economia. Se o mercado realmente está com o “roteiro de 1970”, o cenário atual parece um vaivém entre a primeira e a segunda etapa: medo da inflação reacender e receio que a liquidez já esteja limitando ativos de risco.
A década de 2020 terá estagflação ou uma “prosperidade inflacionária”? Para o ouro, a questão central é a relação “preço do petróleo × dólar”
A equipe de Michael Hartnett, do Bank of America Merrill Lynch, aborda o caminho macroeconômico, mas para o ouro, tudo pode ser resumido assim:
O preço do petróleo define o nível da inflação, o dólar decide a elasticidade do ouro.
- Cenário 1: conflito breve, petróleo sob controle (< US$90)
Pressão inflacionária limitada, dólar pode manter força, liquidez não se amplia.
Ouro: prevalece volatilidade, difícil iniciar tendência de alta
- Cenário 2: escalada do conflito, petróleo em alta (US$100-120)
Risco de inflação descontrolada aumenta, políticas se tornam mais reativas.
Ouro: fundamentos de médio prazo se fortalecem, mas curto prazo ainda pode ser pressionado pelo dólar
Em resumo, o ouro não acompanha simplesmente a alta do petróleo, mas depende de "o preço do petróleo forçar perda de controle de política". Só quando a eficácia da política monetária for questionada, o ouro entra em seu intervalo mais potente.
O fluxo de capital já começou a “se inverter”: o que isso significa para o ouro?
A equipe de Hartnett elencou quatro “sinais de fundo de mercado”, que, sob o prisma do ouro, descrevem um processo típico:
- Ouro sofre grande saída de capital (já ocorreu)
Indica que cumpriu a função de “caixa de liquidez”
- Energia atrai capital (em curso)
Indica que o mercado ainda negocia a “primeira etapa da inflação”
- Petróleo e dólar ainda não recuaram (não ocorreu)
Implica que os fatores de pressão sobre o ouro ainda existem
- Ativos de risco ainda não foram totalmente liquidados (não ocorreu)
Indica que a busca por proteção ainda não voltou plenamente ao ouro
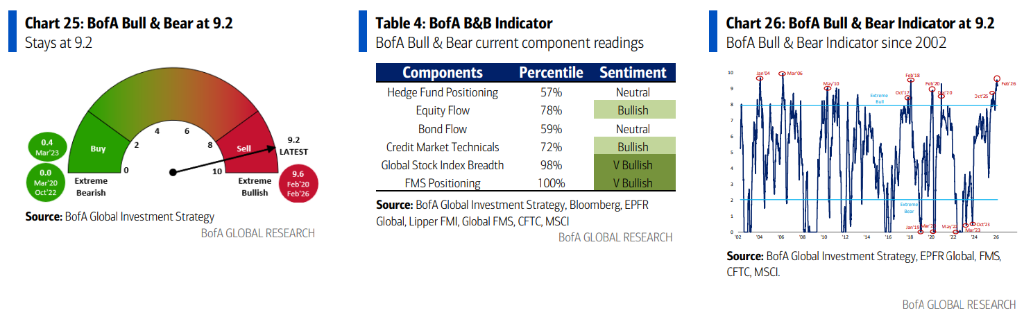
Assim, o estado atual do ouro pode ser resumido: já completou a primeira rodada de ajuste, mas ainda não reúne as condições macro necessárias para um novo ciclo de alta.
A verdadeira lição dos anos 70: o ouro é o ativo principal, mas seu ritmo nunca é linear
A Caitong Securities fez uma análise detalhada do desempenho de setores, estilos e países nos anos 70, ponto chave para entender o ouro. Pois, olhando apenas para o resultado — ouro ganhando muito no longo prazo — facilmente se chega a uma conclusão simplista, mas o caminho histórico é bem mais complexo.
No contexto daquela época, o setor de energia sempre foi o “motor primário” que impulsionava expectativas inflacionárias, enquanto o mercado acionário passou por frequentes e intensas trocas de estilo, com performance bastante diferente entre países. Neste ambiente macro, o ouro não liderou todas as etapas, mas serviu como uma “linha mestra de precificação” ao longo de todo o ciclo.
De modo geral, quando a inflação começa a subir e o mercado ainda aposta no crescimento, setores cíclicos como energia lideram as altas e o ouro não se destaca; mas quando a inflação segue elevada, a política monetária perde eficácia e até a confiança na moeda é questionada, o ouro entra em seu momento mais explosivo; quando a pressão econômica se evidencia e a inflação recua, o foco do capital passa a ser títulos e ativos de juros, e o ouro perde parte de sua vantagem.
Ou seja, embora o ouro tenha sido um dos ativos mais bem-sucedidos daquela década, sua alta não foi linear, mas marcada pelo vaivém das disputas entre “inflação — política — crescimento”. Por isso, extrapolar de forma linear o “estagflação favorece o ouro” subestima as inevitáveis volatilidades e correções do caminho.
De volta ao presente: a correção do ouro parece um desenrolar sequencial da história
Ao transpor essas lições históricas para o mercado atual, chegamos a uma interpretação mais eficaz: se o mercado está realmente seguindo o “roteiro dos anos 70”, a recente queda do ouro não nega esse cenário, pelo contrário, é seu trecho mais típico e frequentemente subestimado —
Ou seja, após uma forte alta, uma “primeira correção significativa” causada pelo aperto de liquidez e realocação de capital.
No momento, temos choque do preço do petróleo reacendendo expectativas de inflação, ao mesmo tempo em que o dólar permanece forte, juros reais elevados e liquidez restrita. Nesse contexto, a venda prioritária do ouro não decorre de uma ruptura do fundamento de longo prazo, mas sim do fato de ele já ter acumulado ganhos consideráveis e ser facilmente convertido em caixa.
Assim, mais do que questionar “por que o ouro caiu”, vale focar nas variáveis centrais que definirão sua próxima tendência: se o choque do petróleo se prolongará, levando a inflação para fora de controle; quando o dólar atingirá o topo, quando os juros reais assumirão tendência de queda; e se o mercado evoluirá para exposição de risco de crédito além do simples aperto de liquidez.
Somente quando essas condições forem cumpridas, o ouro poderá deixar de ser um “ativo passivo vendido” e voltar a ser um dos principais ativos de alocação do mercado.
Até lá, o caminho mais realista é: o ouro continuará alternando entre "alta — realização — nova alta" em meio à volatilidade. Esse foi o retrato fiel dos anos 70 e pode ser o padrão recorrente no ciclo atual, ao qual os investidores devem se acostumar novamente.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


