
Contagem regressiva para o corte de juros! Trilhões em liquidez mudam de direção: quem ficará exposto, Bitcoin, ouro ou ações dos EUA?

O artigo analisa a atual fase de transição da economia global, que está passando de um modelo fiscalmente orientado para um modelo liderado pelo setor privado. Destaca que os gastos fiscais e o quantitative easing do Tesouro impulsionaram a bolha de ativos nos últimos anos, mas agora o ciclo de liquidez está atingindo seu pico. Resumo gerado pela Mars AI Este resumo foi gerado pelo modelo Mars AI e seu conteúdo ainda está em fase de atualização e aprimoramento quanto à precisão e completude.
A era pós-pandemia tem sido definida pelo domínio fiscal — uma economia impulsionada por déficits governamentais e emissão de títulos do Tesouro de curto prazo, onde, mesmo com o Federal Reserve mantendo taxas de juros elevadas, a liquidez permanece alta.
Hoje, estamos entrando em uma fase liderada pelo setor privado; em comparação com o governo anterior, o Tesouro está recuperando liquidez por meio de tarifas e restrições de gastos.
É por isso que as taxas de juros precisam cair.
Analisamos o ciclo atual sob a perspectiva da liquidez global para destacar por que esta rodada de “negócios de desvalorização” chegou à sua fase final.
O domínio fiscal está chegando ao fim?
Sempre esperamos “comprar na baixa” quando todos estão “comprando na alta”.
É por isso que toda a discussão recente sobre o “negócio de desvalorização” chamou nossa atenção.
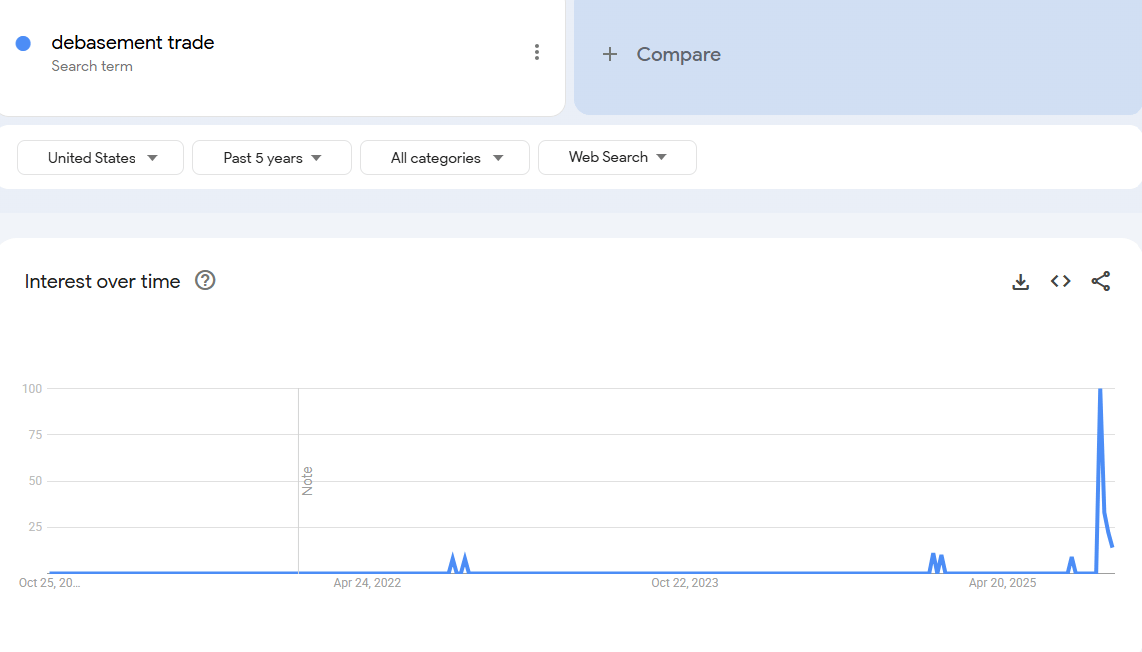 Dados: Google Trends
Acreditamos que o momento de se interessar pelo “negócio de desvalorização” foi há alguns anos. Naquela época, o preço do bitcoin era de 25 mil dólares e o ouro custava 2 mil dólares. Naquele momento, ninguém falava sobre isso, exceto analistas de criptomoedas e macroeconomia.
Na nossa visão, esse “negócio” está basicamente concluído.
Portanto, nosso trabalho é entender as condições que o criaram e se essas condições continuarão existindo.
O que impulsionou esse negócio? Na nossa opinião, principalmente dois fatores.
1. Gastos do Tesouro. Durante o governo Biden, implementamos déficits fiscais em larga escala.
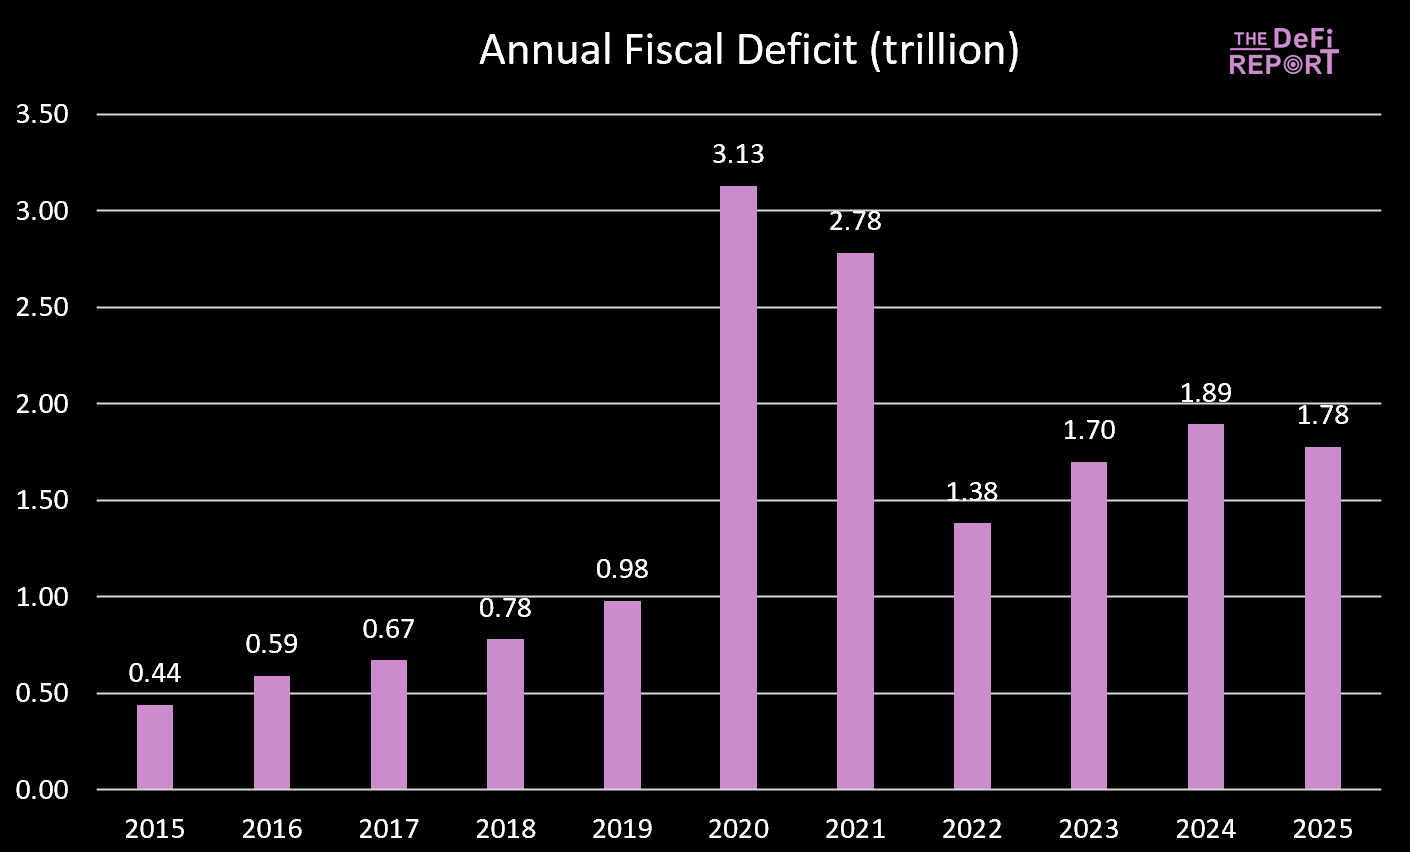 Dados: US Treasury
O ano fiscal de 2025 acabou de terminar, e o déficit caiu ligeiramente — principalmente devido ao aumento da arrecadação (tarifas) e não à redução de gastos. No entanto, espera-se que o “Big Beautiful Bill” reduza os gastos cortando benefícios do Medicaid e do SNAP (Programa de Assistência Nutricional Suplementar).
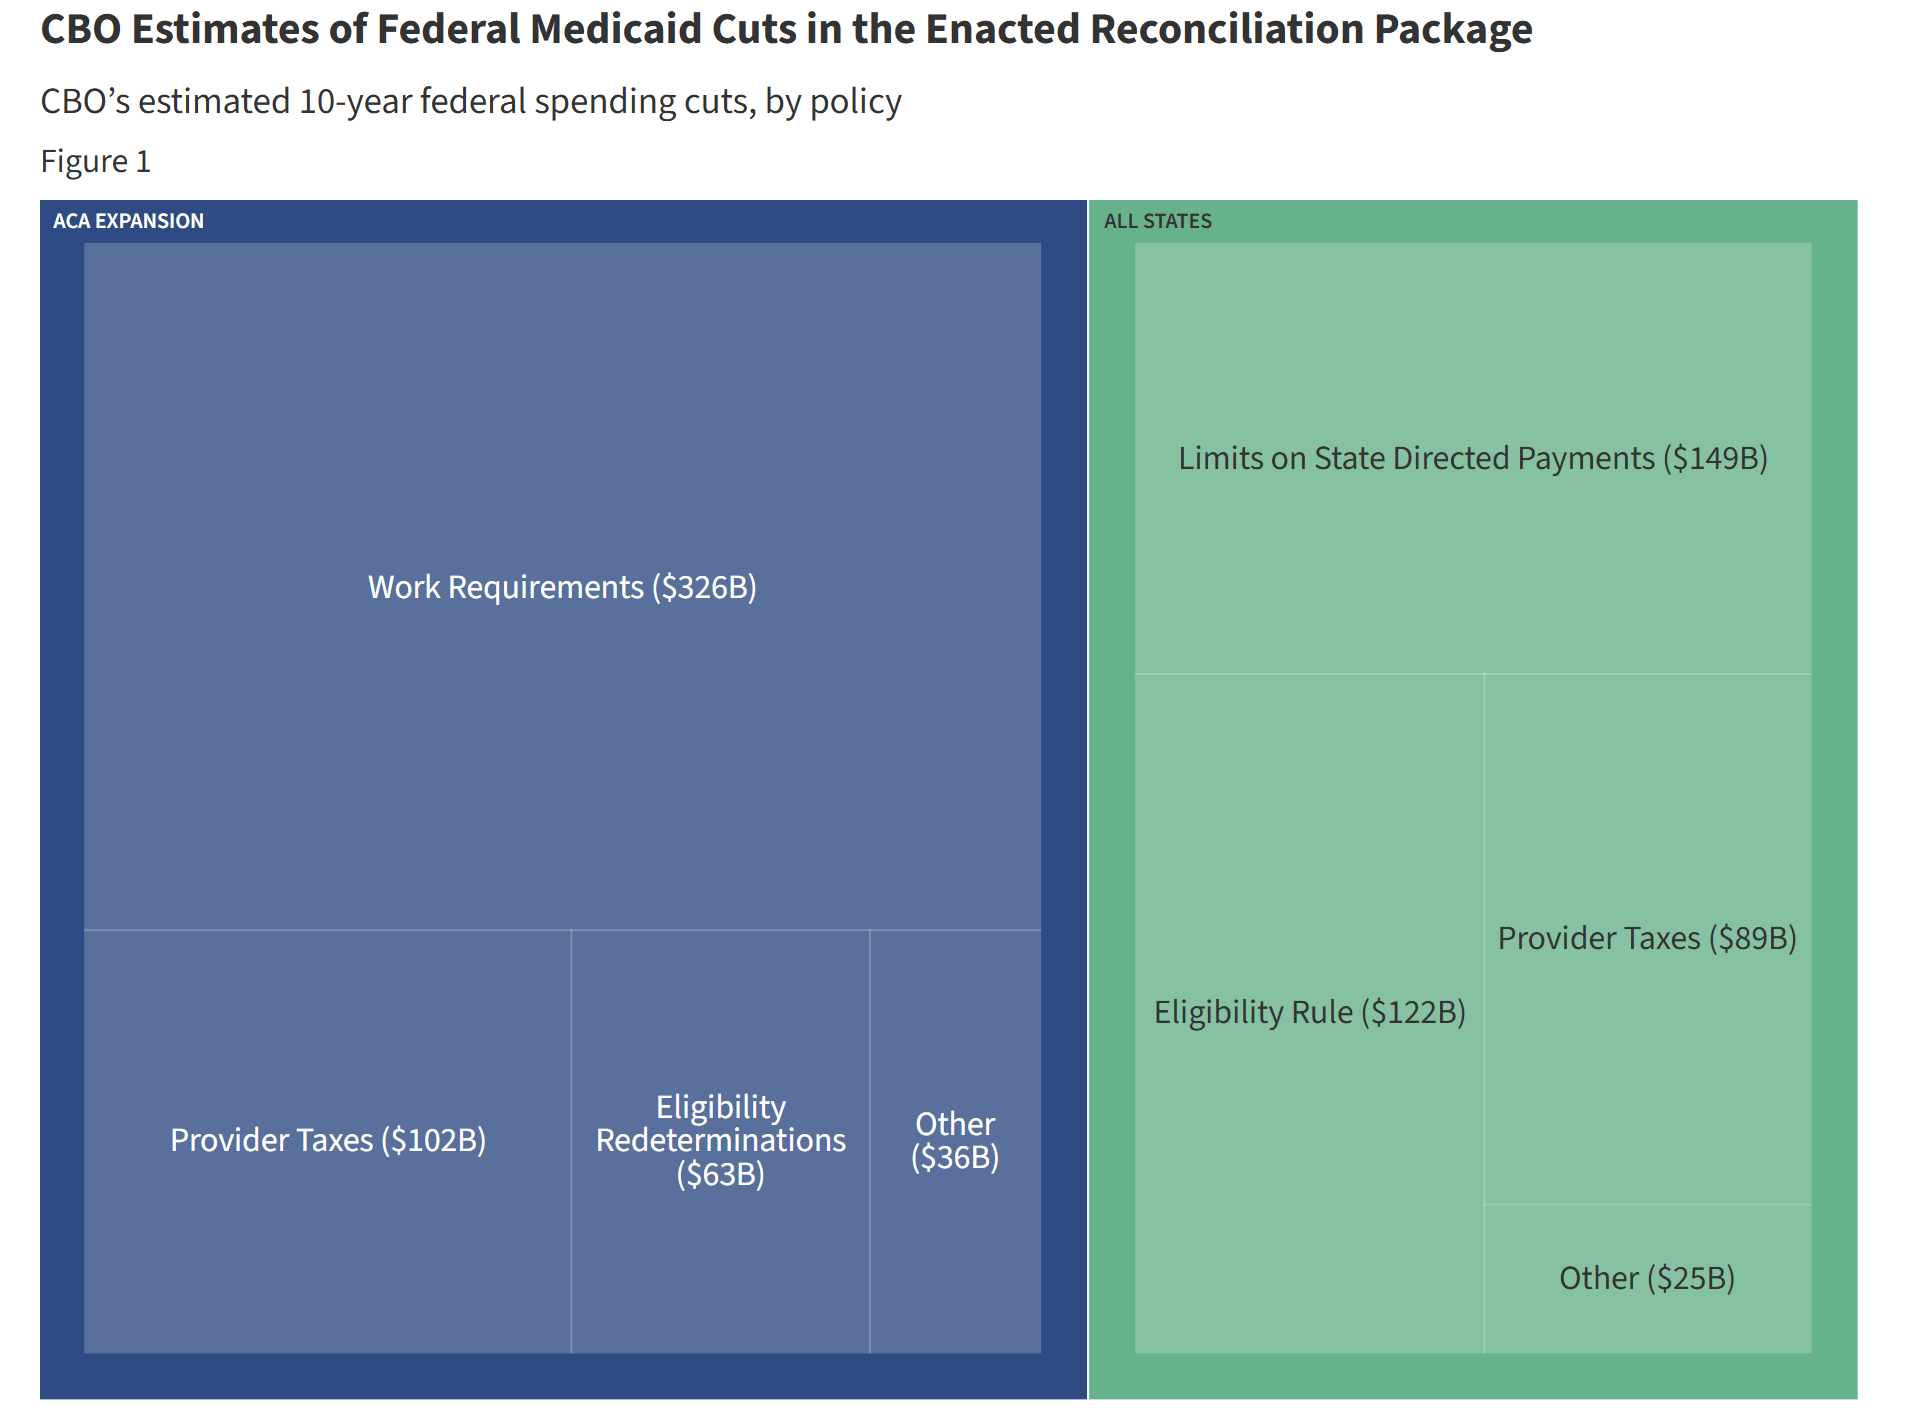 Dados: KFF (Kaiser Family Foundation) — comparação dos cortes com a trajetória atual de gastos
Durante o governo Biden, os gastos do governo e as transferências continuaram injetando liquidez na economia. Mas, sob o “Big Beautiful Bill”, o crescimento dos gastos desacelera.
Isso significa que menos dinheiro está sendo injetado pelo governo na economia.
Além disso, o governo está retirando dinheiro da economia por meio de tarifas.
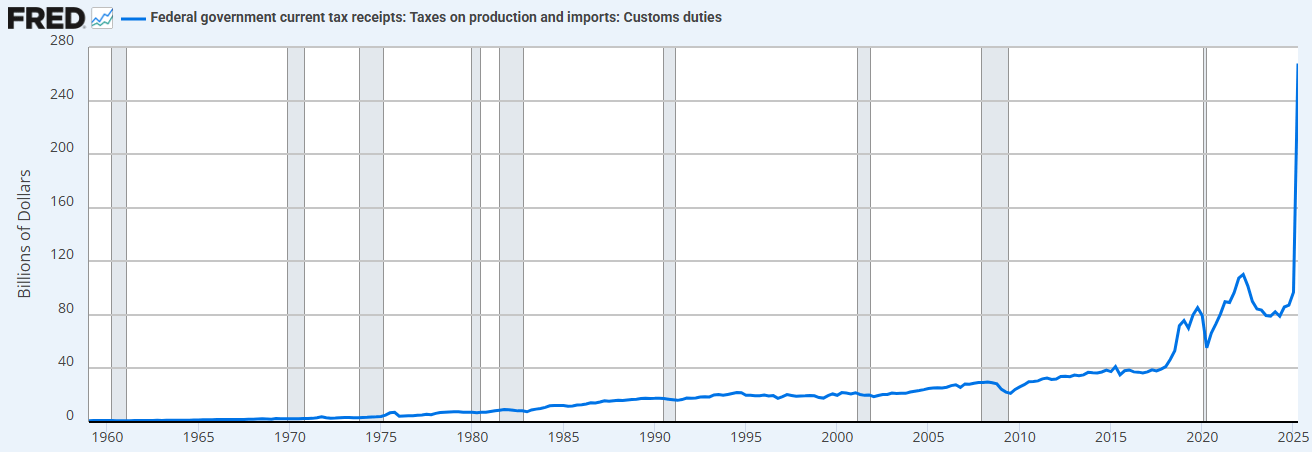 Dados: FRED (Federal Reserve Economic Data de St. Louis)
A combinação de restrições de gastos (em relação ao governo anterior) e aumento das tarifas significa que o Tesouro agora está absorvendo liquidez, em vez de fornecê-la.
É por isso que precisamos de cortes nas taxas de juros.
“Vamos reprivatizar a economia, revitalizar o setor privado e reduzir o setor público.” - Scott Bessent
2. “Quantitative Easing do Tesouro” (Treasury QE). Para financiar os gastos excessivos do Tesouro durante o governo Biden, também vimos uma nova forma de “quantitative easing” (QE). Podemos observar isso abaixo (linha preta). O “QE do Tesouro” financiou os gastos do governo por meio de títulos de curto prazo, em vez de títulos de longo prazo, sustentando assim o mercado.
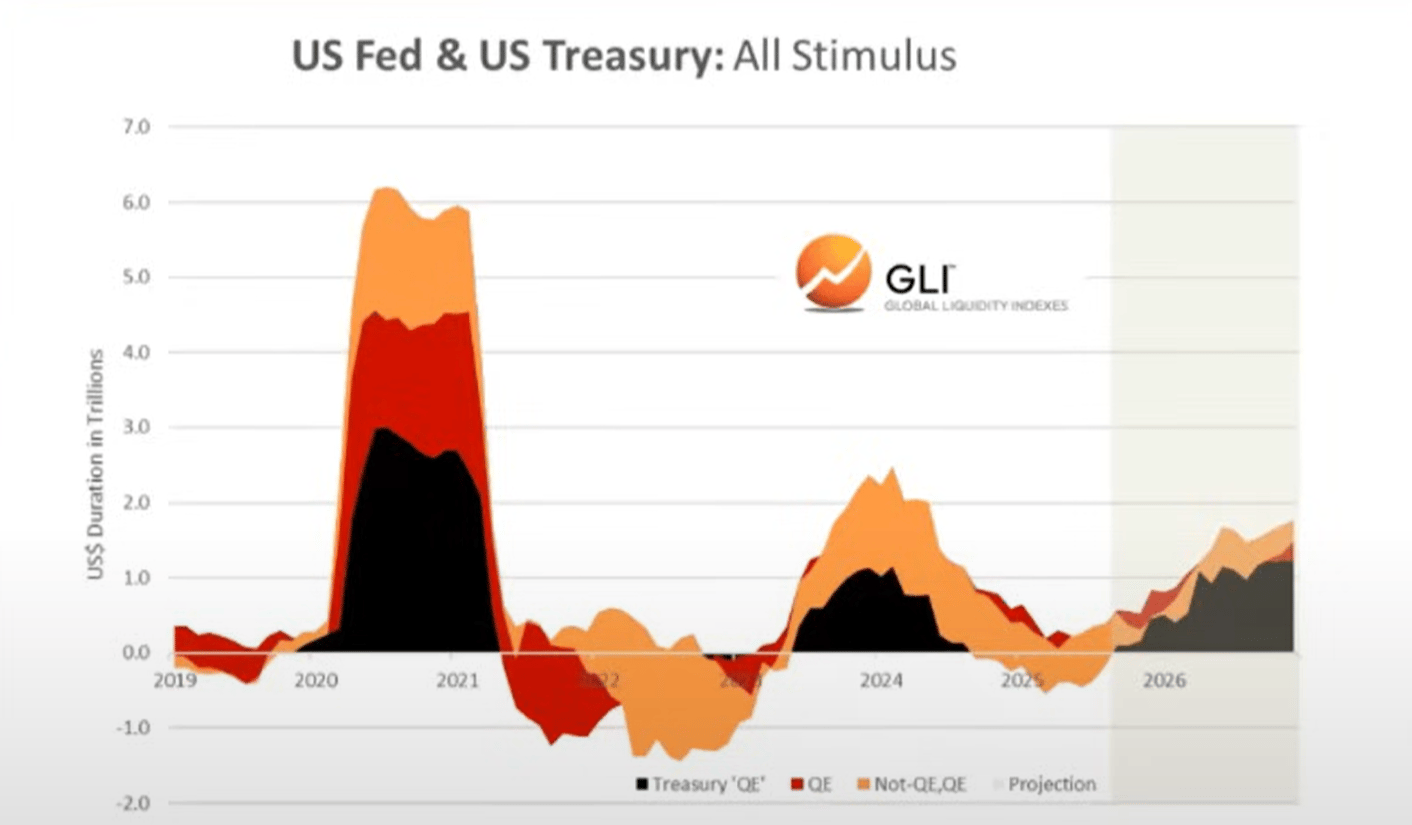 Dados: Global Liquidity Index
Acreditamos que foram os gastos fiscais e o QE do Tesouro que impulsionaram o “negócio de desvalorização” e a “bolha de tudo” (“everything bubble”) que vimos nos últimos anos.
Mas agora estamos migrando para a “economia Trump”, onde o setor privado assume o bastão do Tesouro.
Novamente, é por isso que eles precisam cortar as taxas de juros. Para impulsionar o setor privado por meio de empréstimos bancários.
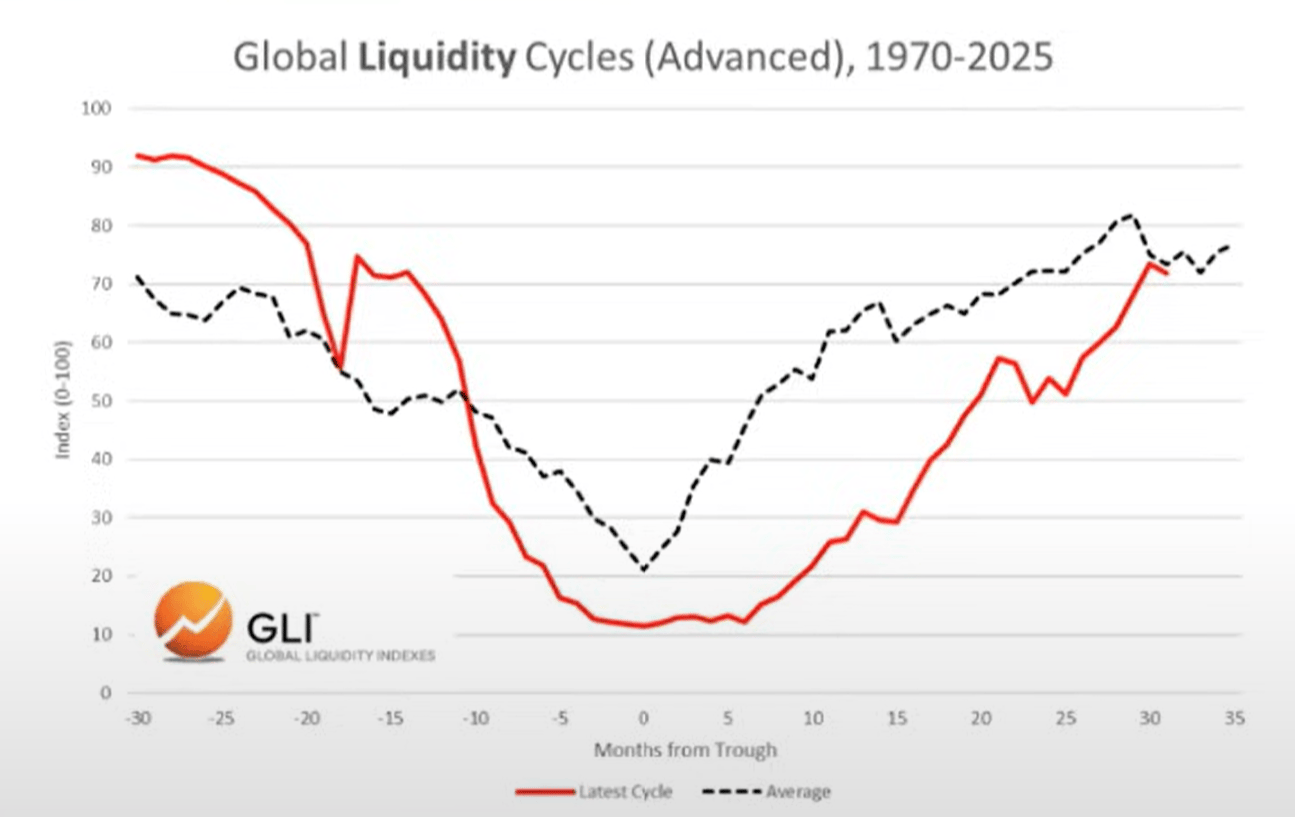
À medida que entramos nesse período de transição, o ciclo de liquidez global parece estar atingindo o topo...
O ciclo de liquidez global está atingindo o pico e recuando
Ciclo atual vs. ciclo médio
Abaixo, podemos observar a comparação entre o ciclo atual (linha vermelha) e o ciclo médio histórico desde 1970 (linha cinza).
 Dados: Global Liquidity Index
Alocação de ativos
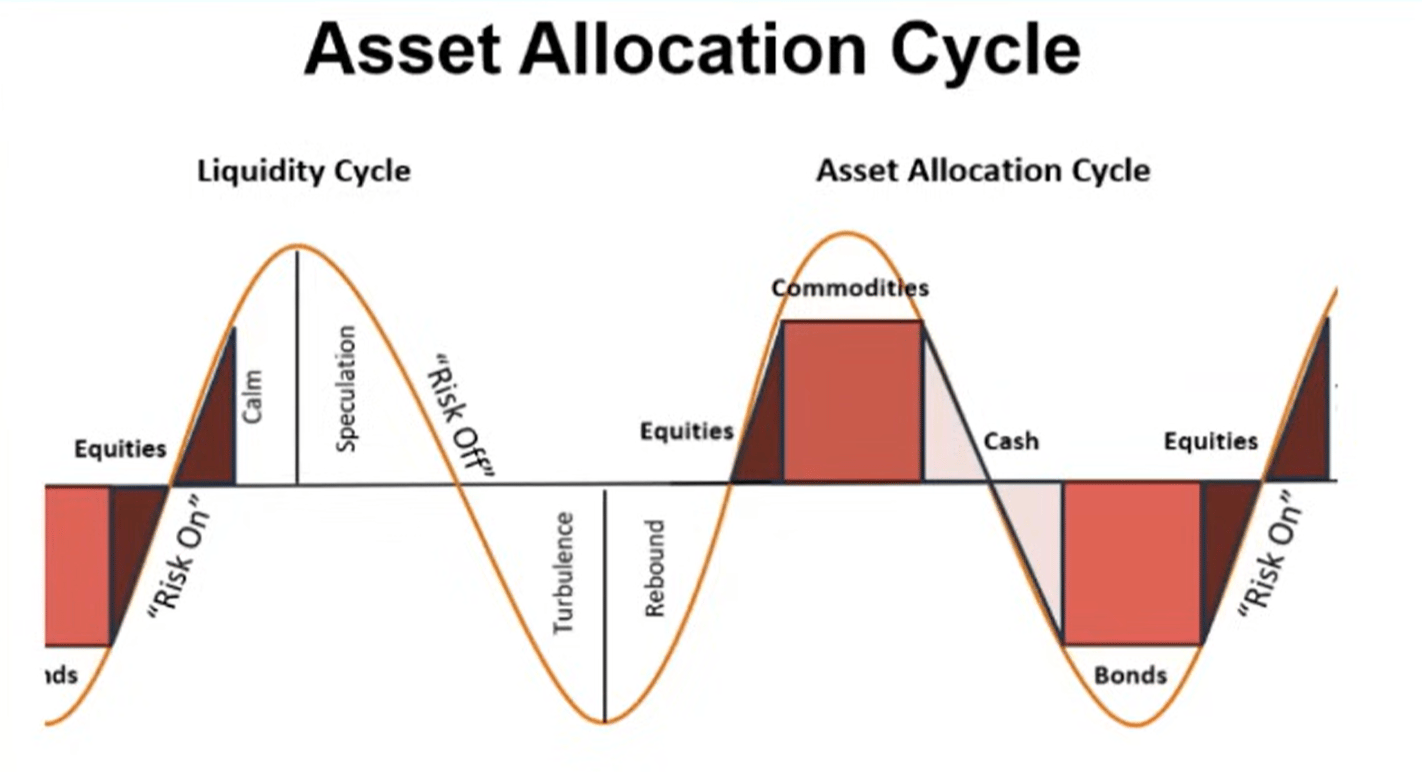
Com base no trabalho do Sr. Howell sobre o Global Liquidity Index, podemos observar o ciclo típico de liquidez e sua correspondência com a alocação de ativos.
As commodities tendem a ser os últimos ativos a cair, e é exatamente isso que estamos vendo hoje (ouro, prata, cobre, paládio).
Nesse sentido, o ciclo atual parece muito típico.
 Dados: Global Liquidity Index
Então. Se a liquidez realmente está atingindo o pico, esperamos que os investidores rotacionem para caixa e títulos à medida que o ambiente muda. Para deixar claro, essa parte do processo ainda não começou (o mercado ainda está em “apetite por risco”).
Dívida e liquidez
De acordo com o Global Liquidity Index, a relação dívida/liquidez das principais economias atingiu o nível mais baixo desde 1980 no final do ano passado. Agora está subindo e deve continuar aumentando até 2026.
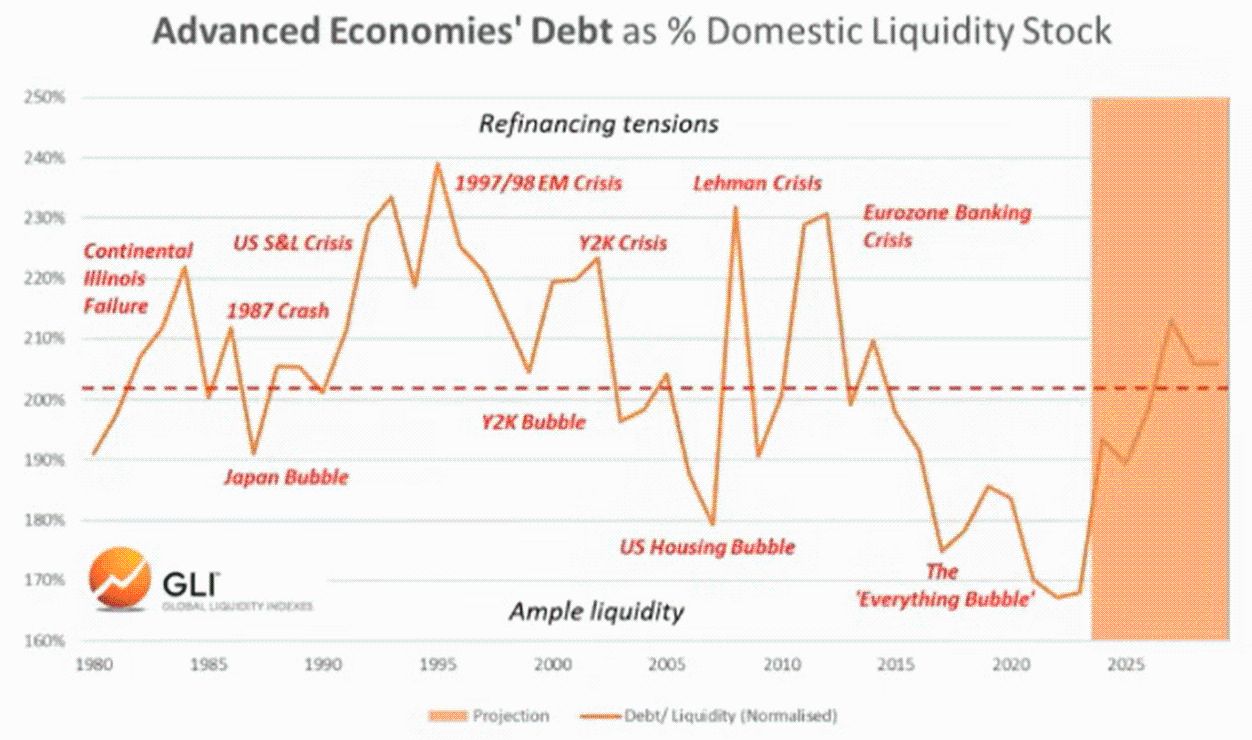 Dados: Global Liquidity Index
O aumento da relação dívida/liquidez torna mais difícil o serviço da dívida pendente de trilhões de dólares que precisa ser refinanciada.
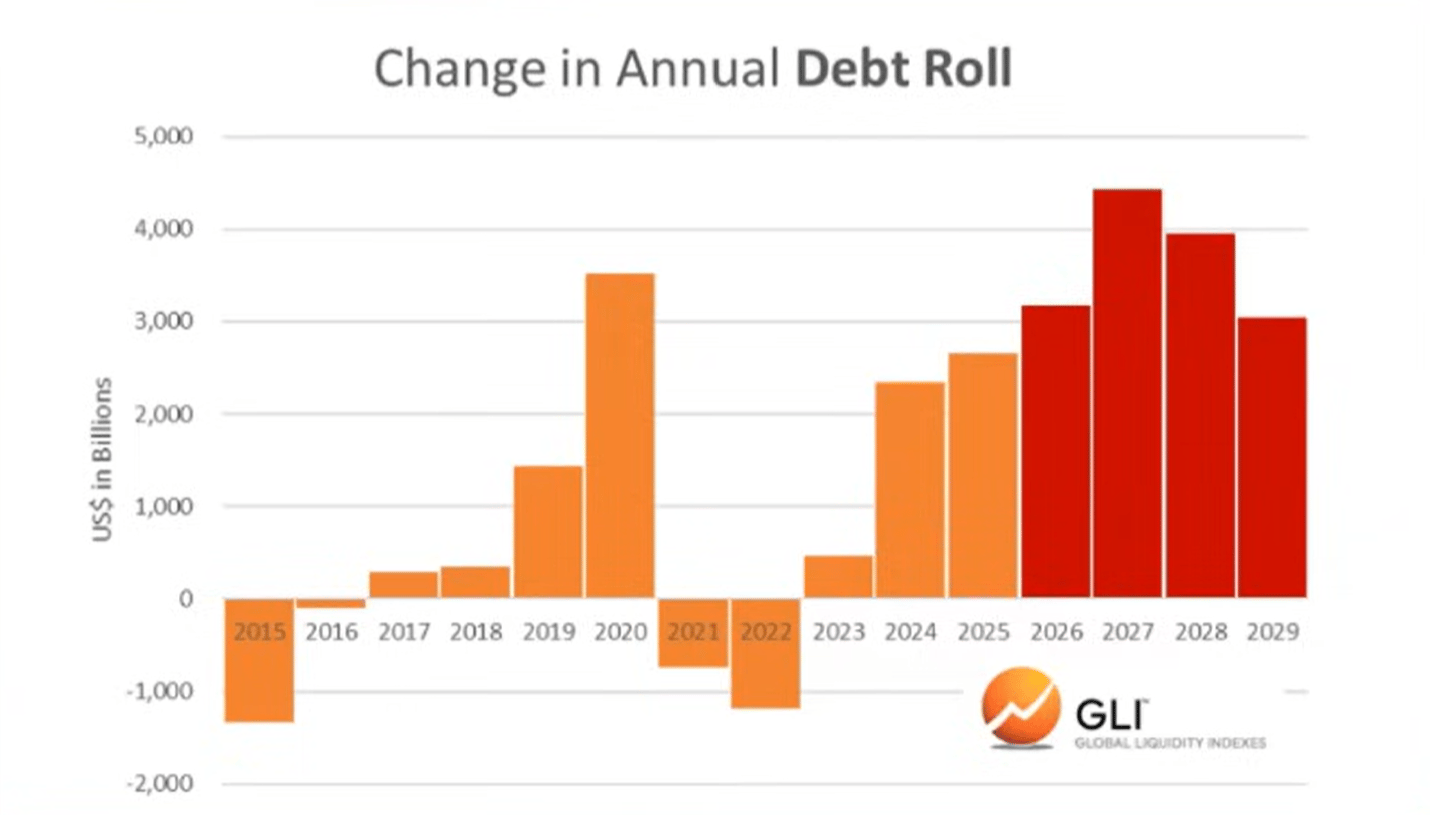 Dados: Global Liquidity Index
Bitcoin e liquidez global
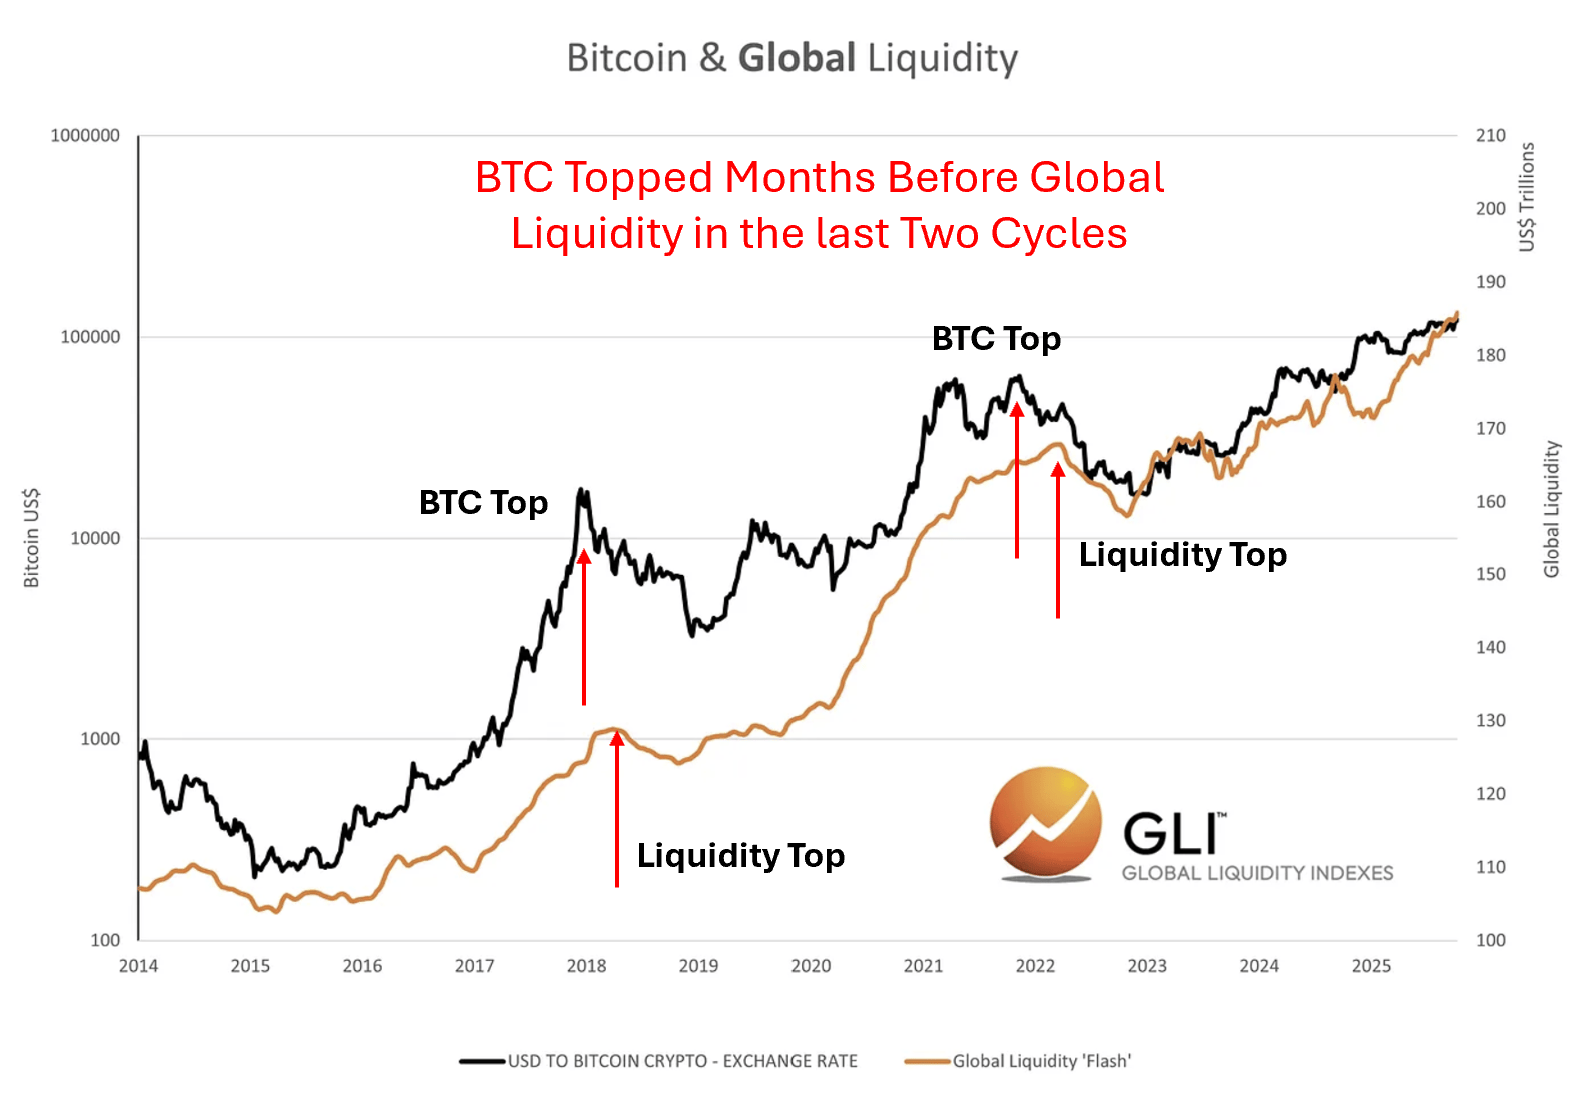
Claro, o bitcoin “previu” o pico da liquidez global nos dois últimos ciclos. Em outras palavras, o bitcoin atingiu o topo alguns meses antes do pico da liquidez, aparentemente antecipando a queda subsequente.
 Dados: Global Liquidity Index
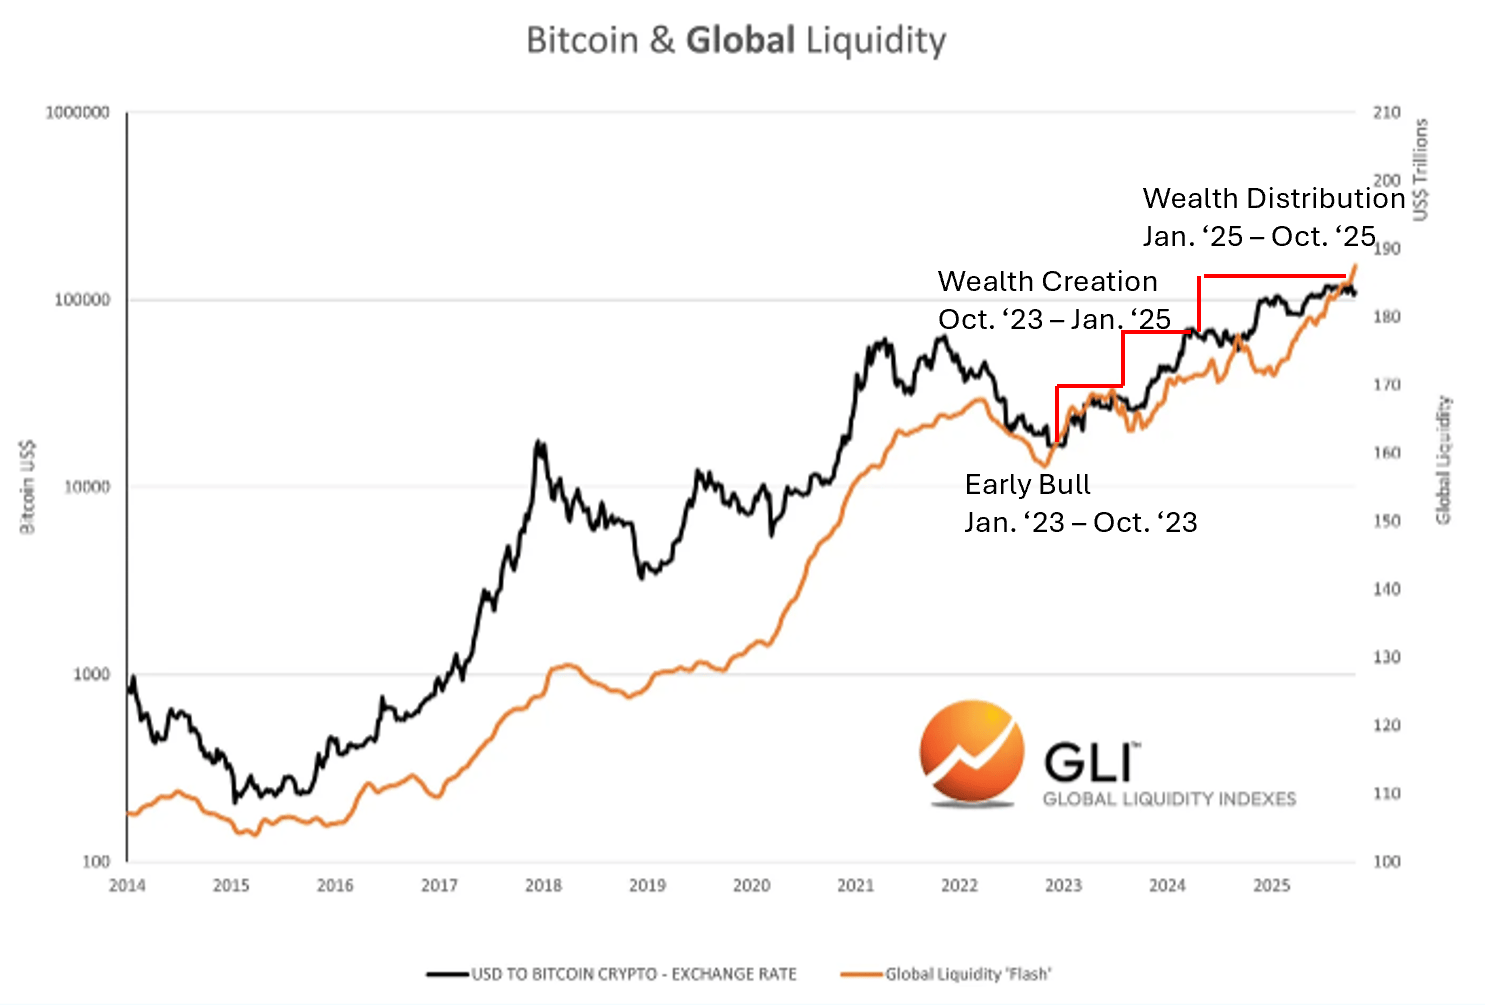
Não sabemos se isso está acontecendo agora. Mas sabemos que o ciclo das criptomoedas sempre seguiu de perto o ciclo de liquidez.
Correspondência com o ciclo das criptomoedas
 Dados: Global Liquidity Index
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Forças antiterroristas nas ruas, Louvre fechado! França enfrenta uma nova onda de protestos no fim de semana, e a agitação ameaça se espalhar pela Europa
A França está mergulhada em uma nova onda de protestos violentos, com 70 mil agentes de segurança mobilizados urgentemente e toque de recolher em várias cidades. Macron admitiu falhas na resposta. O mercado financeiro já soou o alarme — o diferencial entre os títulos franceses e alemães atingiu o maior nível desde a crise da dívida europeia, o PMI caiu abaixo da linha de expansão, lojas de luxo fecharam suas vitrines, o Louvre está fechado, e a prefeitura de Paris estima prejuízos de dezenas de milhões de euros. O tumulto ameaça se espalhar ainda mais pela Europa.

Já compraram loucamente, agora o "arsenal" encolheu em 51 trilhões de won! Investidores individuais da Coreia do Sul não conseguem mais comprar.
Em quatro meses, o "arsenal" dos investidores individuais sul-coreanos caiu 36,5%, retornando ao nível do início do ano. Apesar de terem comprado líquidos acumulados de mais de 75 trilhões de wones, os investidores continuam absorvendo ações, mas a entrada de novos recursos parou e a reposição de capital está muito aquém do consumo. Com a queda de quase 20% do KOSPI no mês, a venda líquida contínua por investidores estrangeiros, preocupações crescentes sobre risco de crédito em IA, e sem o apoio dos fundos privados, é improvável que as ações sul-coreanas registrem uma recuperação sustentada no curto prazo.
A desintegração das "transações de consenso" e o nascimento de um novo consenso! Goldman Sachs explica: Por que as instituições estão atualmente reduzindo significativamente suas posições em AI
As negociações extremamente congestionadas de "comprar AI, vender todo o resto" estão sendo dolorosamente desmontadas — o mercado não está mais satisfeito com a "narrativa de queimar dinheiro", e os mega provedores de nuvem precisam apresentar uma conversão de receita real e visível enquanto investem US$ 1,1 trilhão em capital. Uma lacuna de 40-50 gigawatts de energia, o aumento dos custos de capital e a transição para um paradigma macroeconômico de "excesso de gastos" estão transformando o trading de AI de uma questão de fé para um rigoroso teste de monetização.

Os gastos de capital com IA enfrentam um dilema: acelerar coloca pressão sobre o fluxo de caixa, desacelerar ameaça a narrativa de crescimento.
O Nomura Holdings acredita que a narrativa de investimento em IA está presa a contradições internas: se os grandes provedores de nuvem acelerarem os investimentos em capital, o fluxo de caixa livre continuará sendo consumido, colocando em dúvida a sustentabilidade do financiamento; se diminuírem o ritmo, isso indica que a demanda por IA e as perspectivas de lucro esperadas foram frustradas. Ambas as opções apontam para vendas. As posições compradas acumuladas durante a "febre dos agentes inteligentes" em setembro, sob a influência de fatores negativos, desencadearam liquidações em larga escala, espalhando-se para o mercado de títulos do Tesouro dos EUA, câmbio e commodities, resultando em desestabilização sistêmica do mercado alavancado.

Preços de criptomoedas
Mais


