
Análise de dados: a liquidez global está se esgotando?

Autor: Michael Nadeau
Tradução: Baihua Blockchain
A era pós-pandemia sempre foi definida pelo domínio fiscal — uma economia impulsionada por déficits governamentais e emissão de títulos do Tesouro de curto prazo, onde, mesmo com o Federal Reserve mantendo taxas de juros elevadas, a liquidez permanece alta.
Hoje, estamos entrando em uma fase liderada pelo setor privado, onde, em comparação com o governo anterior, o Tesouro está recuperando liquidez por meio de tarifas e restrições de gastos.
É por isso que as taxas de juros precisam cair.
Analisamos o ciclo atual sob a perspectiva da liquidez global para destacar por que esta rodada de “negociação de desvalorização” está chegando ao seu estágio final.
O domínio fiscal está chegando ao fim?
Sempre queremos “comprar na baixa” quando todos estão “correndo atrás do topo”.
É por isso que todas as discussões recentes sobre a “negociação de desvalorização” chamaram nossa atenção.
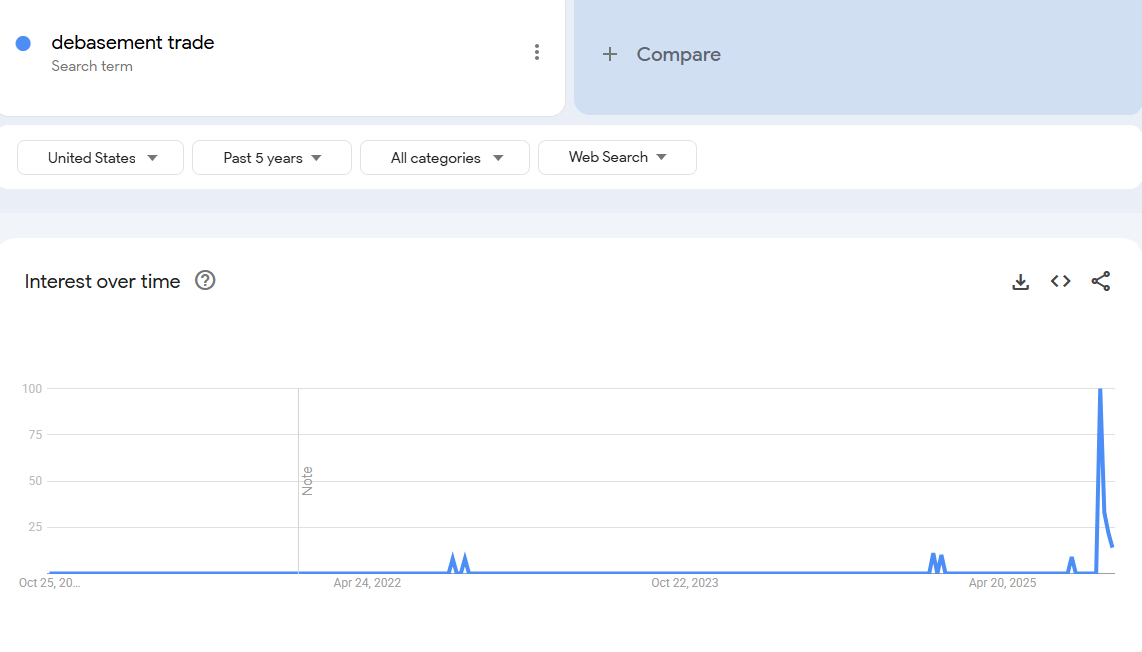
Acreditamos que o momento de se interessar pela “negociação de desvalorização” foi há alguns anos. Naquela época, o preço do bitcoin era de US$ 25.000 e o ouro estava em US$ 2.000. Naquele momento, ninguém falava sobre isso, exceto os analistas de cripto e macroeconomia.
Na nossa visão, essa “negociação” está basicamente concluída.
Portanto, nosso trabalho é entender as condições que a criaram e se essas condições continuarão a existir.
O que impulsionou essa negociação? Em nossa opinião, principalmente dois fatores.
1. Gastos do Tesouro. Durante o governo Biden, implementamos grandes déficits fiscais.
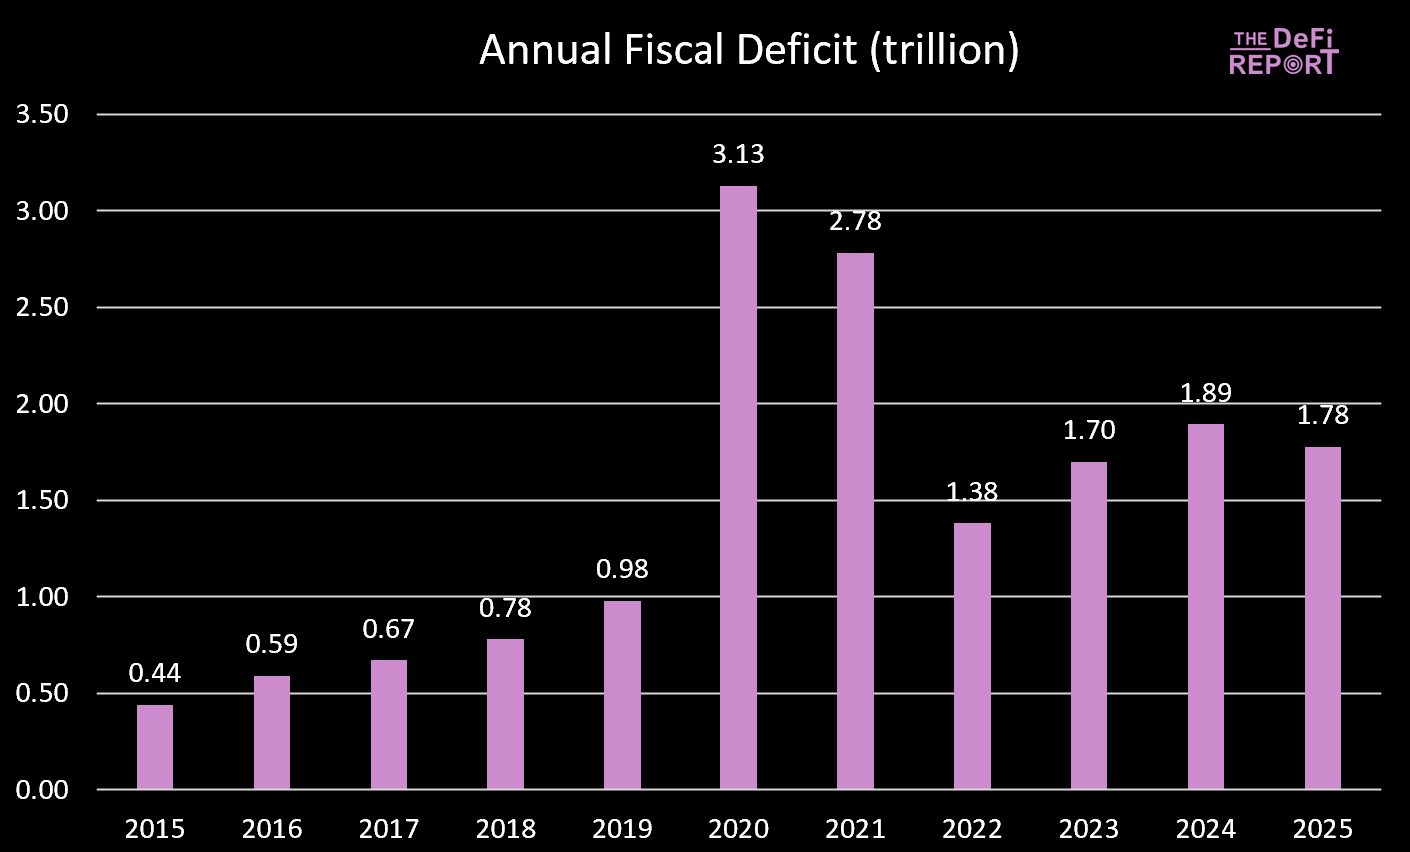
O ano fiscal de 2025 acabou de terminar, com o déficit caindo ligeiramente — principalmente devido ao aumento da arrecadação (tarifas) e não à redução dos gastos. No entanto, espera-se que o “Big Beautiful Bill” reduza os gastos por meio de cortes nos benefícios do Medicaid e do Programa de Assistência Nutricional Suplementar (SNAP).
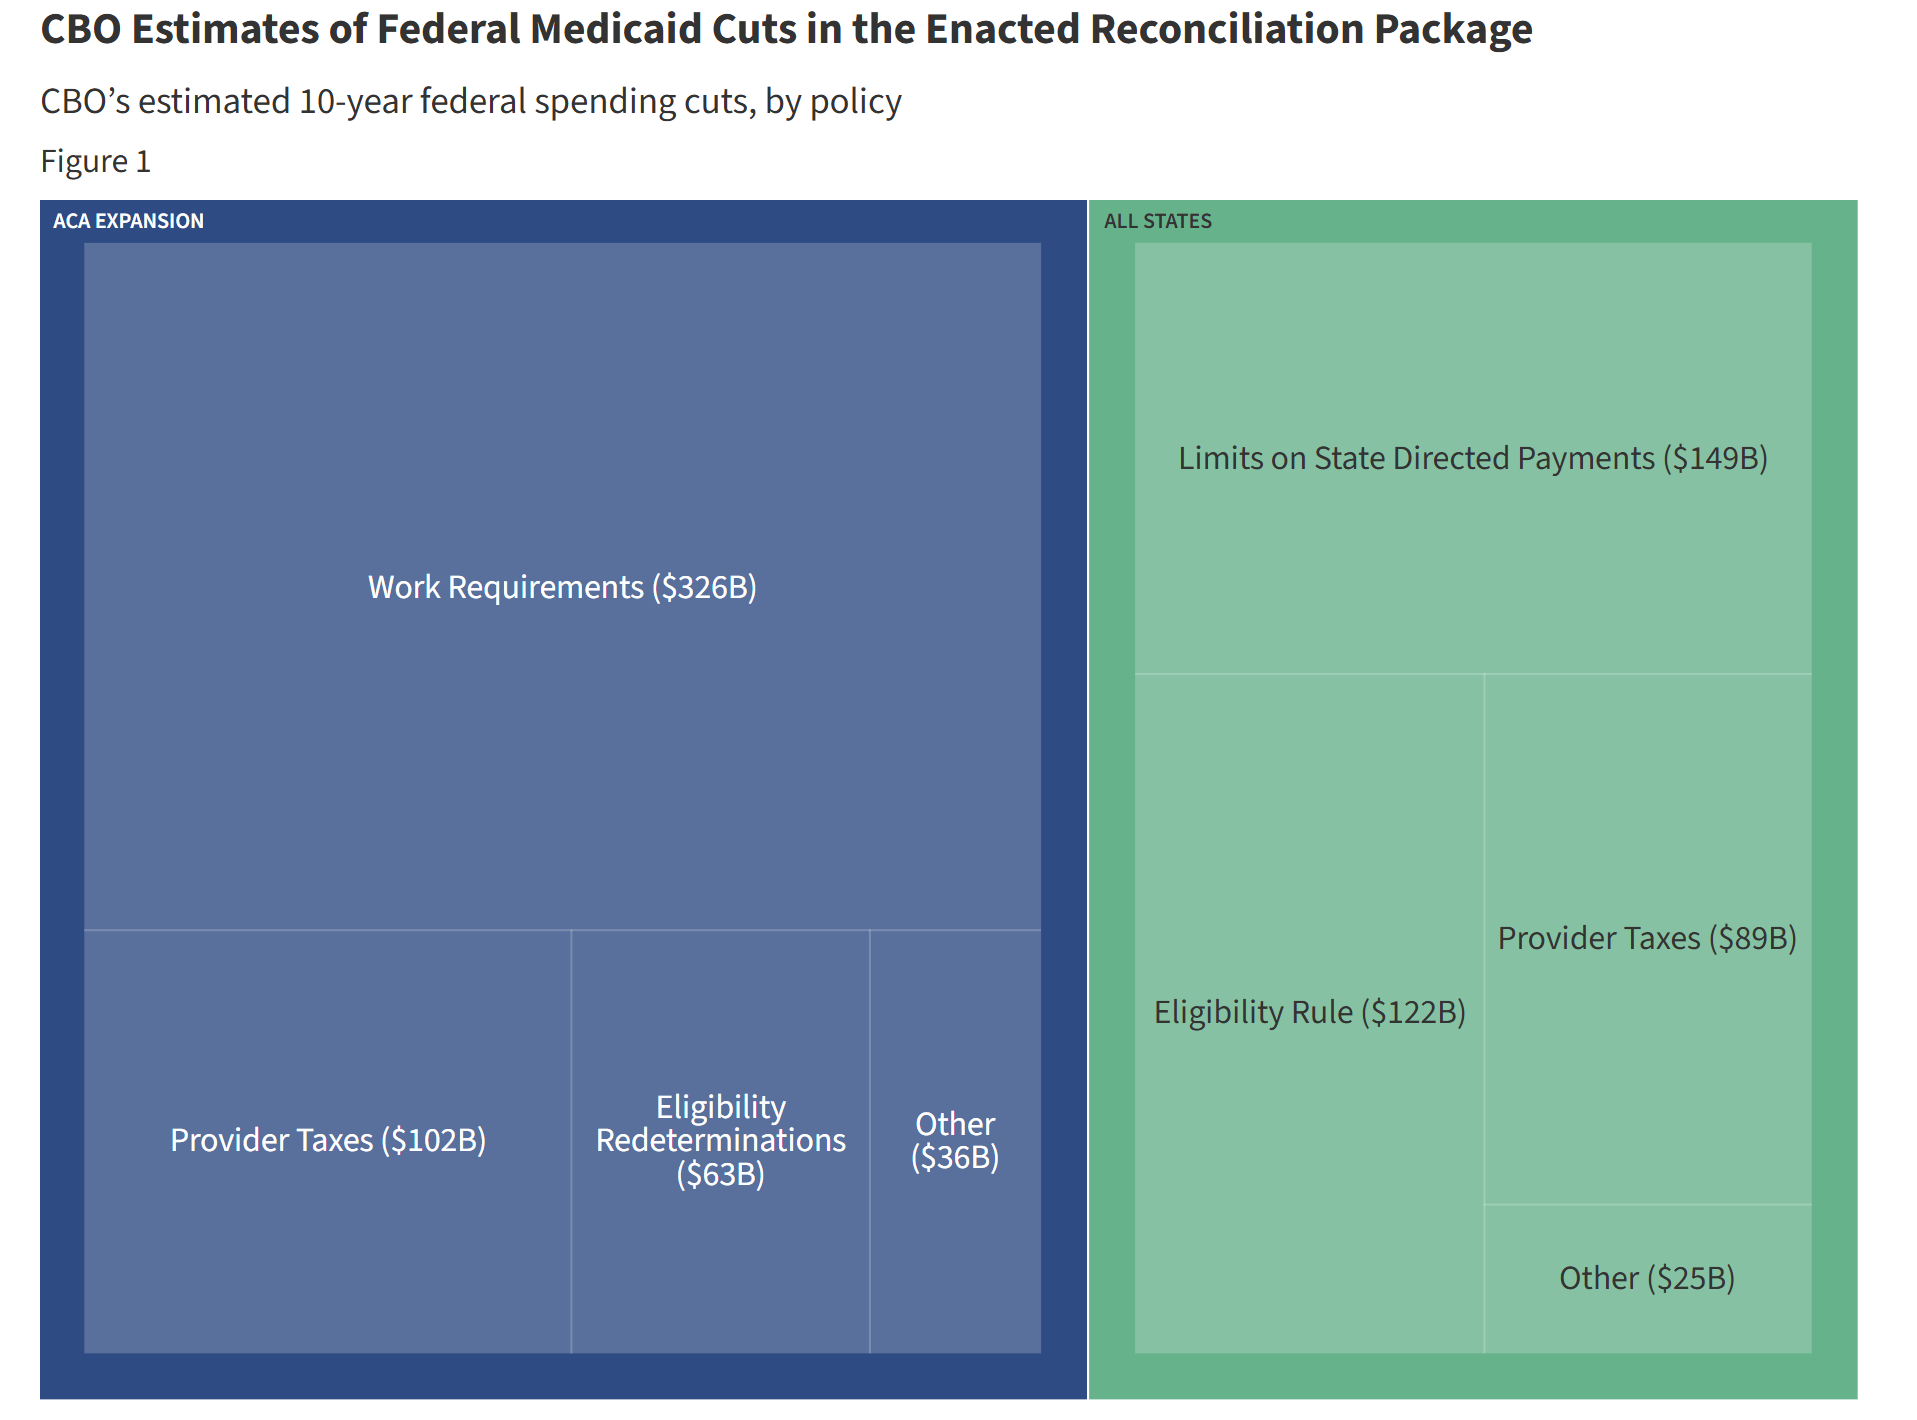
Durante o governo Biden, os gastos e transferências do governo continuaram a injetar liquidez na economia. Mas sob o “Big Beautiful Bill”, o crescimento dos gastos desacelera.
Isso significa que menos dinheiro está sendo injetado pelo governo na economia.
Além disso, o governo está retirando dinheiro da economia por meio de tarifas.
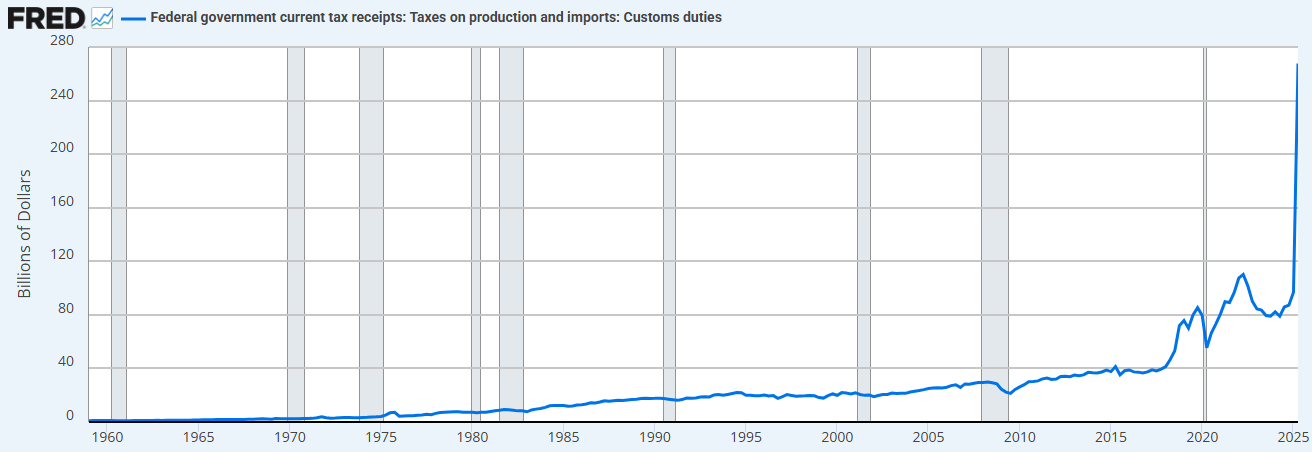
A combinação de restrições de gastos (em relação ao governo anterior) e aumento das tarifas significa que o Tesouro agora está absorvendo liquidez, em vez de fornecê-la.
É por isso que precisamos de cortes nas taxas de juros.
“Vamos reprivatizar a economia, revitalizar o setor privado e reduzir o tamanho do governo.” - Scott Bessent
2. “Quantitative Easing do Tesouro” (Treasury QE). Para financiar os gastos excessivos do Tesouro durante o governo Biden, também vimos uma nova forma de “quantitative easing” (QE). Podemos observar isso abaixo (linha preta). O “Quantitative Easing do Tesouro” financiou os gastos do governo por meio de títulos de curto prazo, em vez de títulos de longo prazo, sustentando assim o mercado.
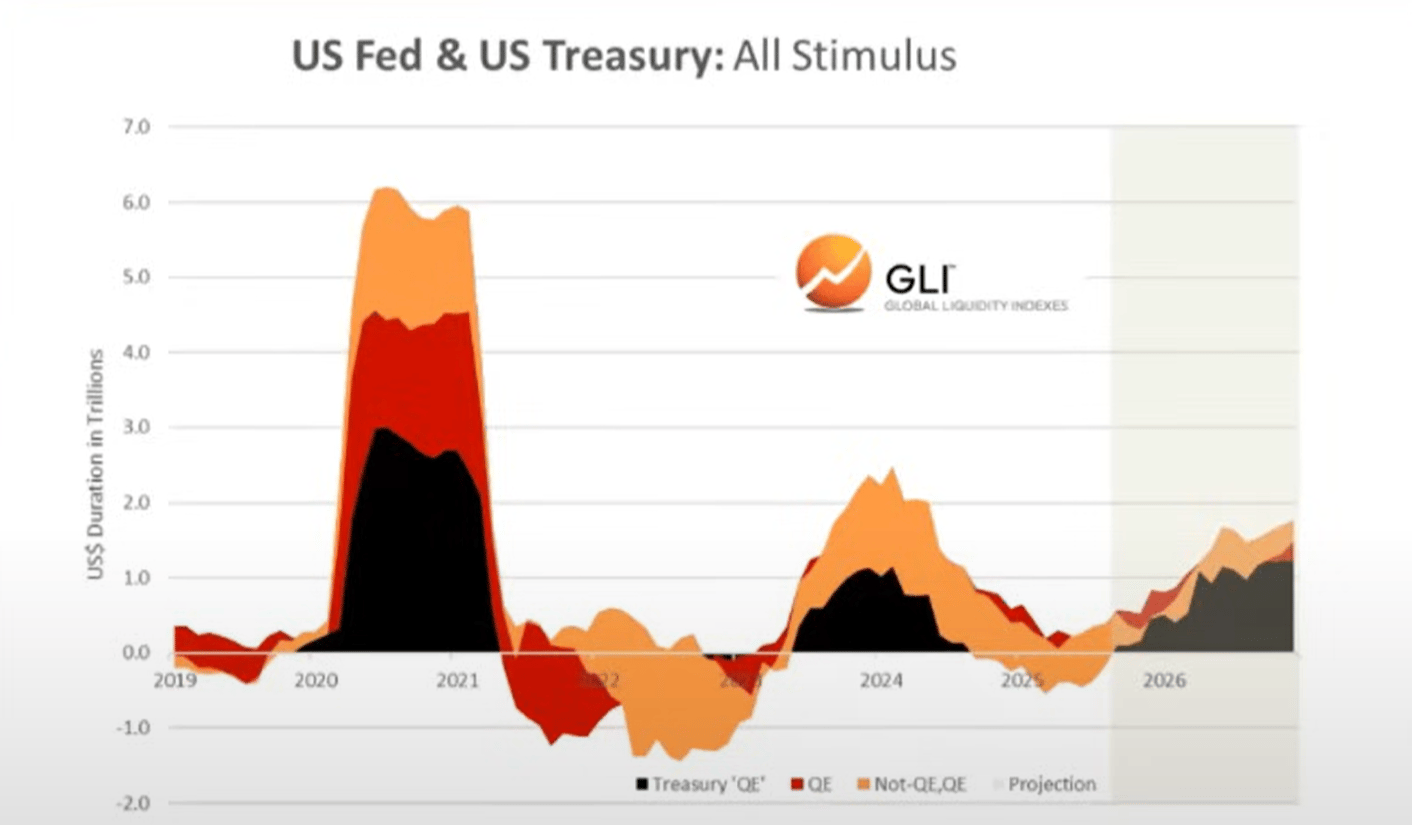
Acreditamos que foram os gastos fiscais e o quantitative easing do Tesouro que impulsionaram a “negociação de desvalorização” e a “bolha de tudo” (“everything bubble”) que vimos nos últimos anos.
Mas agora estamos migrando para a “economia Trump”, com o setor privado assumindo o bastão do Tesouro.
Novamente, é por isso que eles precisam cortar as taxas de juros. Para impulsionar o setor privado por meio de empréstimos bancários.
À medida que entramos nesse período de transição, o ciclo de liquidez global parece estar atingindo o pico…
O ciclo de liquidez global está atingindo o pico e recuando
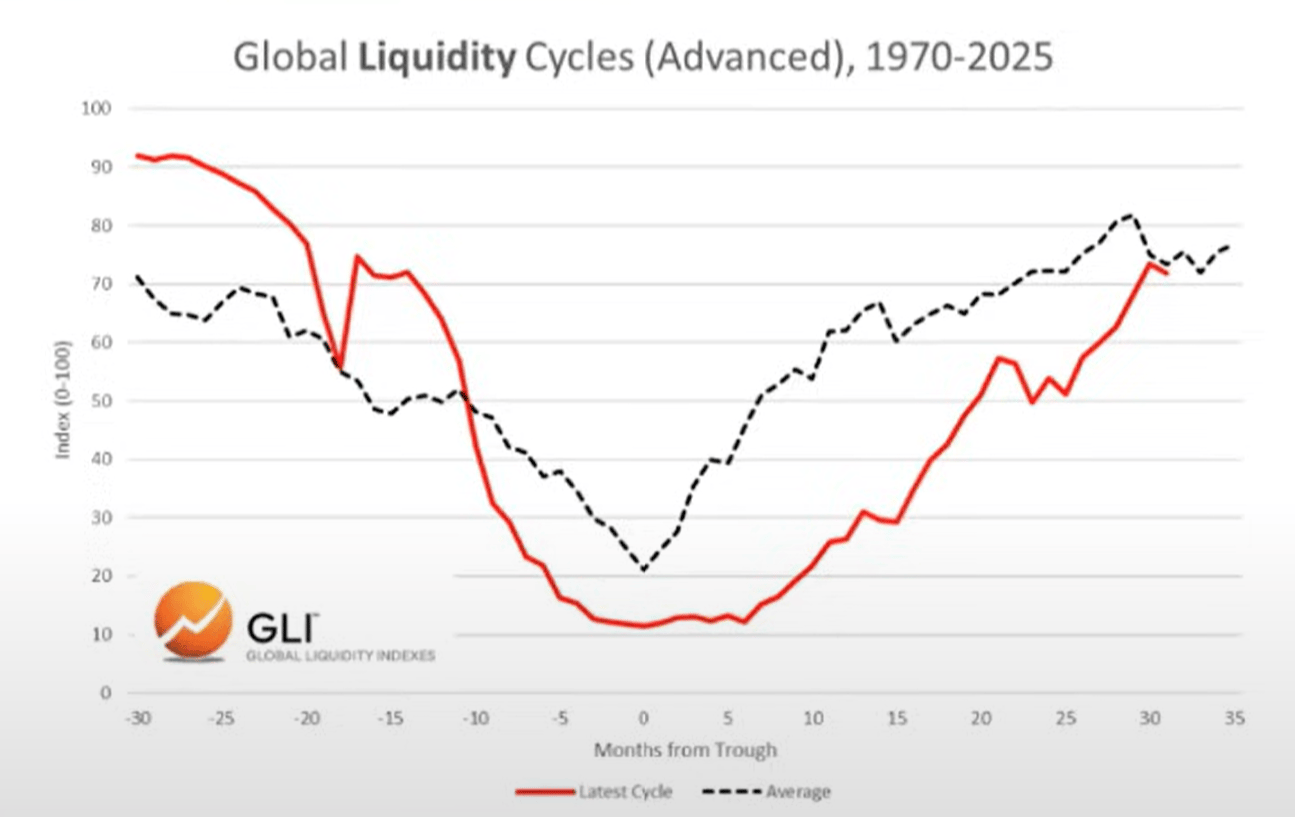
Ciclo atual versus ciclo médio
Abaixo, podemos observar a comparação entre o ciclo atual (linha vermelha) e o ciclo médio histórico desde 1970 (linha cinza).
Alocação de ativos
Com base no trabalho do Sr. Howell sobre o Global Liquidity Index, podemos observar o ciclo típico de liquidez e sua correspondência com a alocação de ativos.
Commodities geralmente são os últimos ativos a cair, e é exatamente isso que estamos vendo hoje (ouro, prata, cobre, paládio).
Nesse sentido, o ciclo atual parece bastante típico.
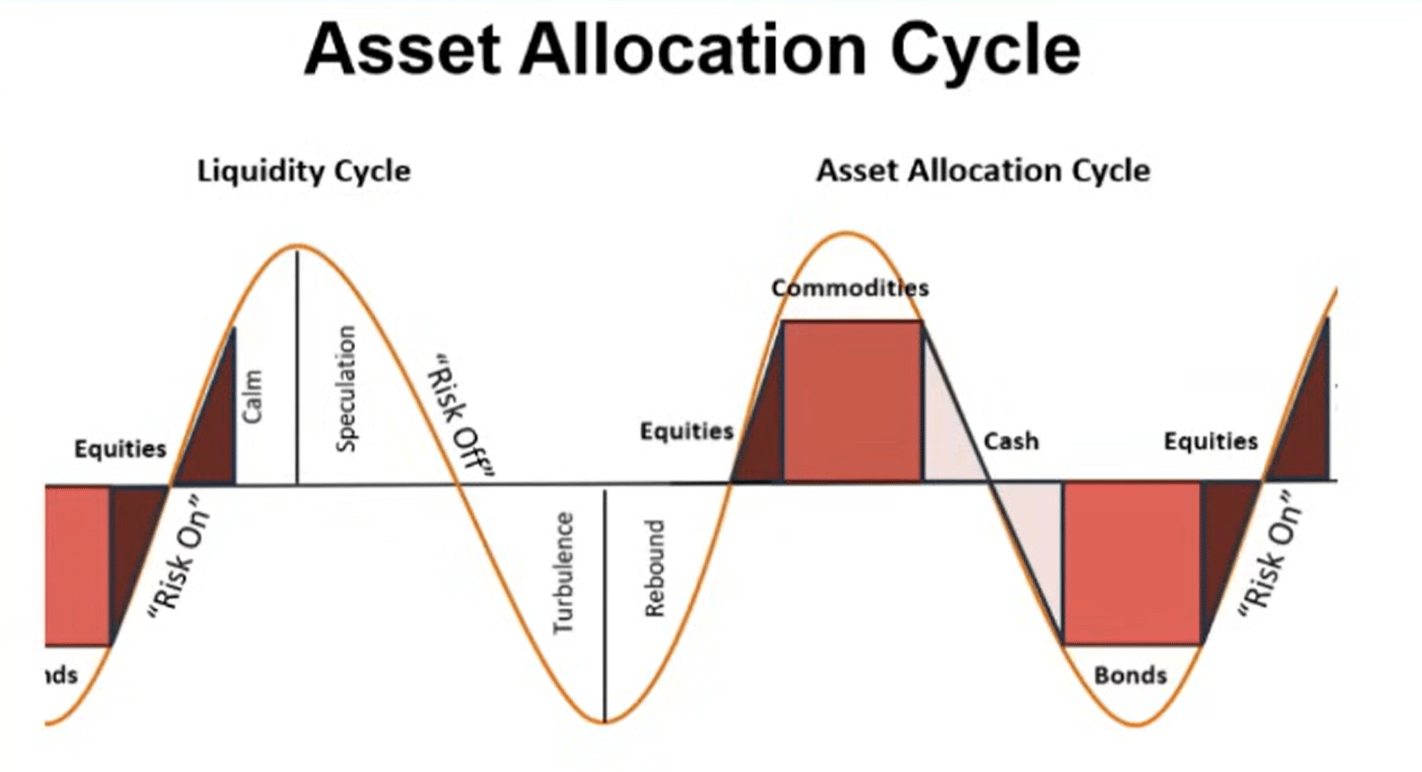
Então. Se a liquidez realmente está atingindo o pico, esperamos que os investidores rotacionem para caixa e títulos à medida que o ambiente muda. Para deixar claro, essa parte do processo ainda não começou (o mercado ainda está em “apetite por risco”).
Dívida e liquidez
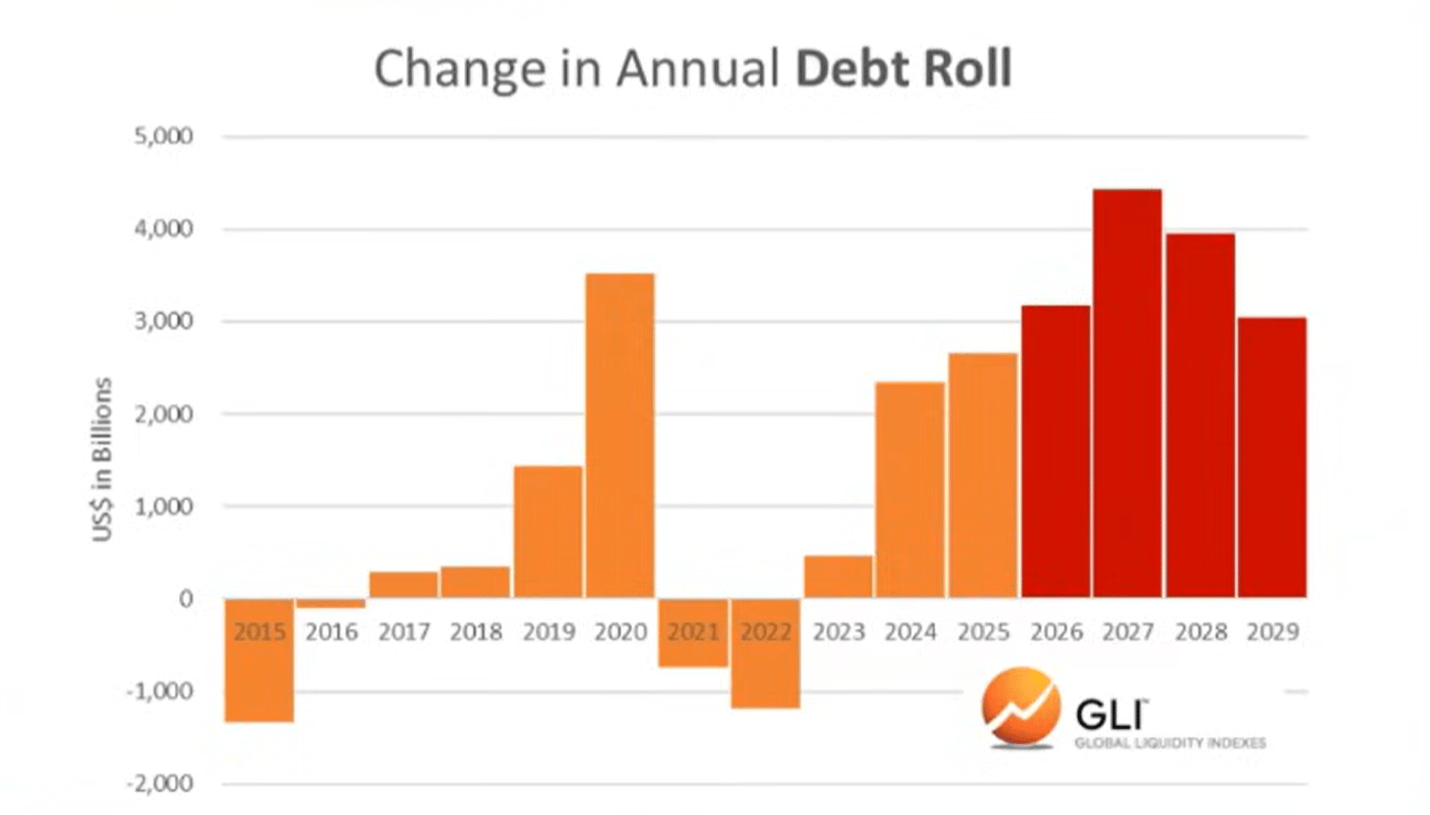
De acordo com o Global Liquidity Index, a relação dívida/liquidez das principais economias atingiu o nível mais baixo desde 1980 no final do ano passado. Agora está subindo e deve continuar aumentando até 2026.
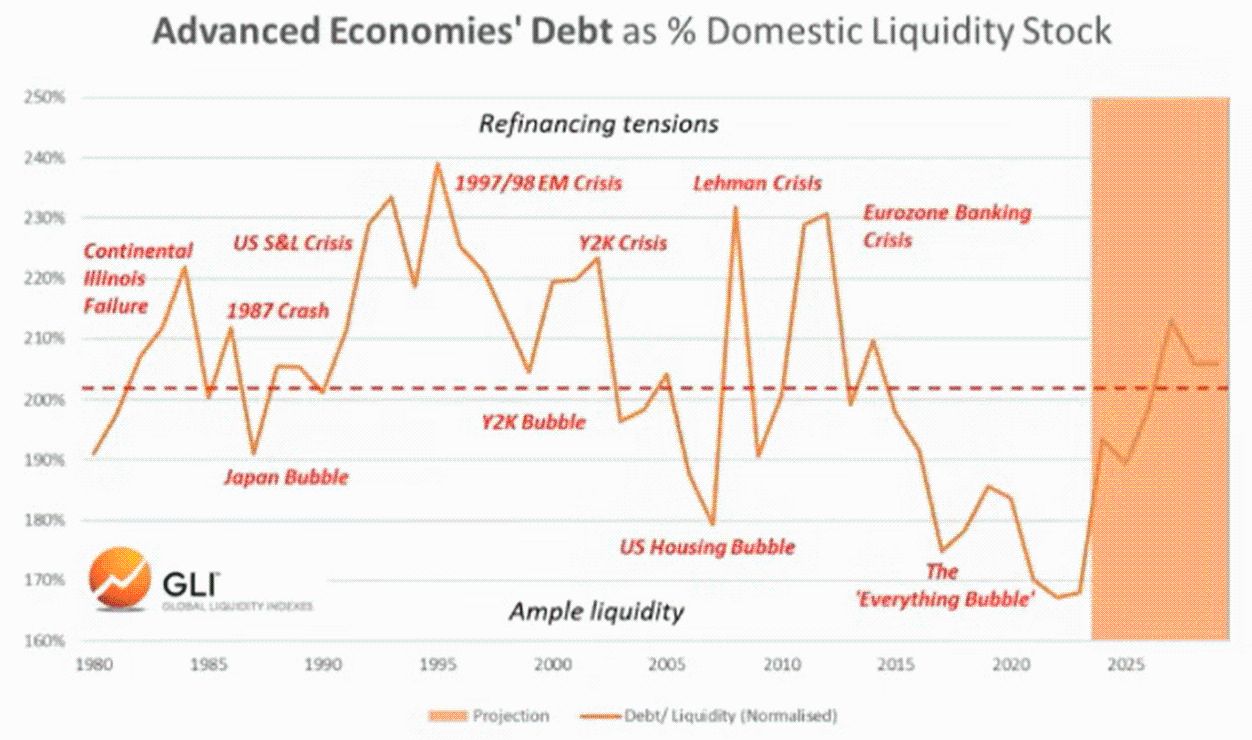
O aumento da relação dívida/liquidez torna mais difícil o serviço da dívida pendente de trilhões de dólares que precisa ser refinanciada.
Bitcoin e liquidez global
Claro, o bitcoin “previu” o pico da liquidez global nos dois últimos ciclos. Em outras palavras, o bitcoin atingiu o topo alguns meses antes do pico da liquidez, aparentemente antecipando a queda subsequente.
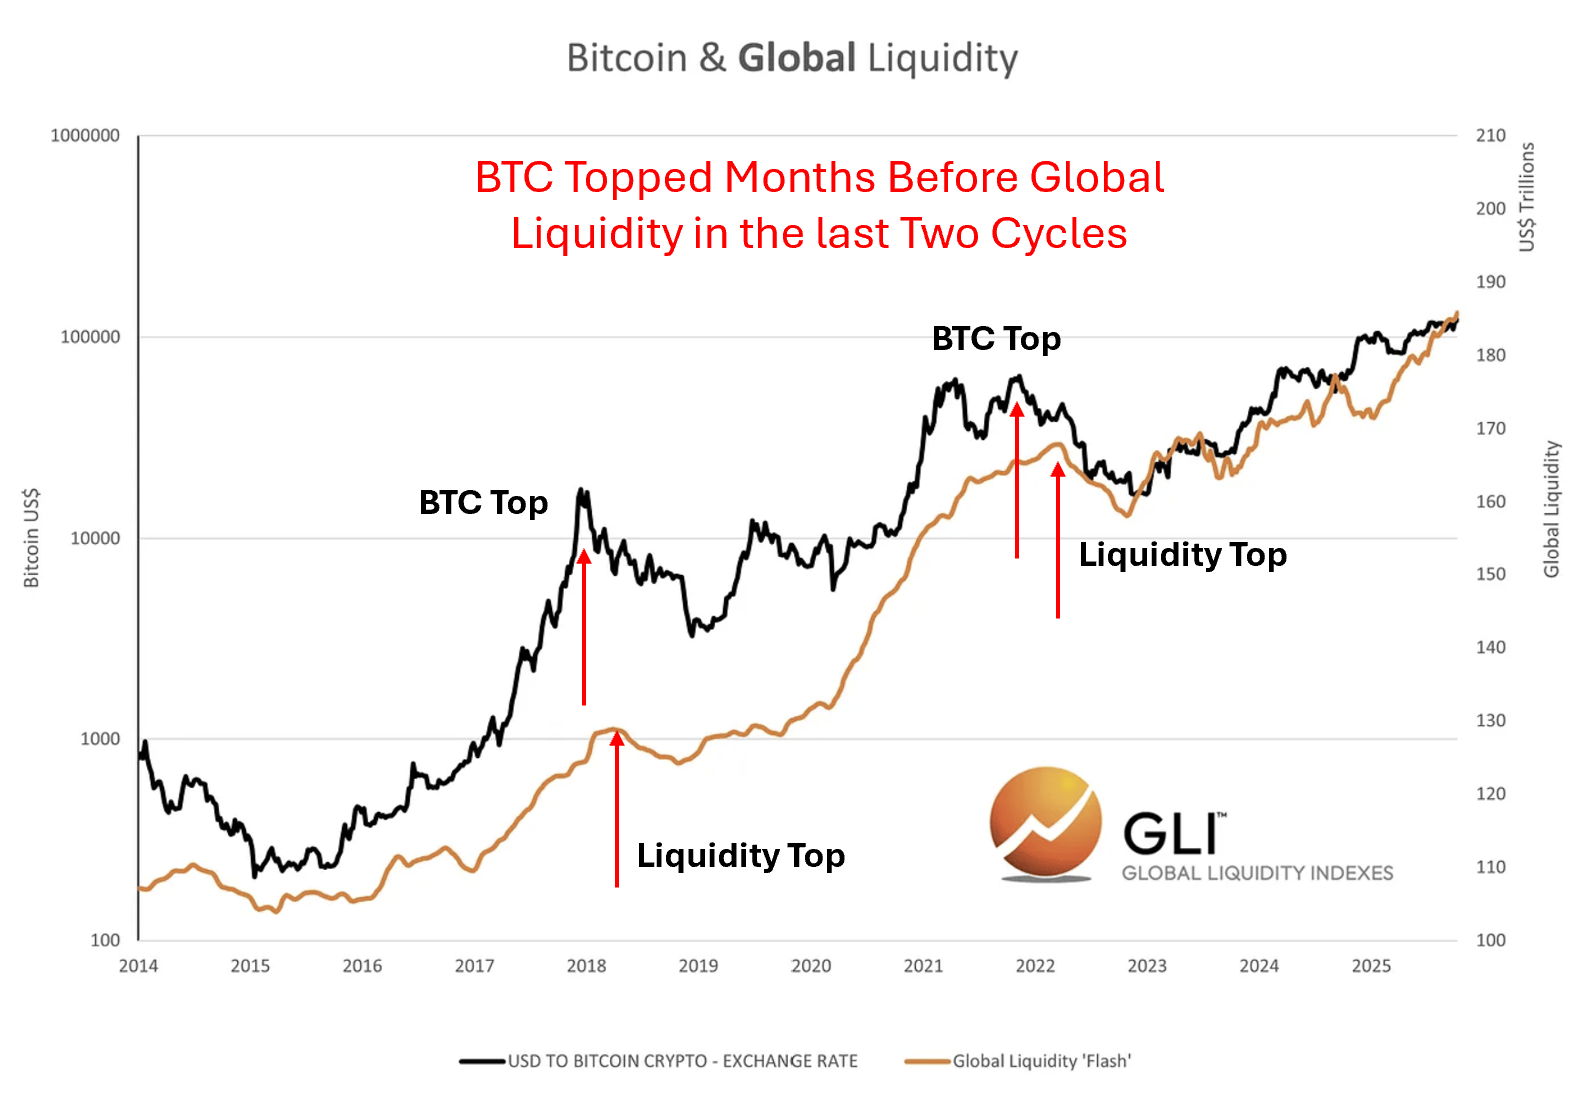
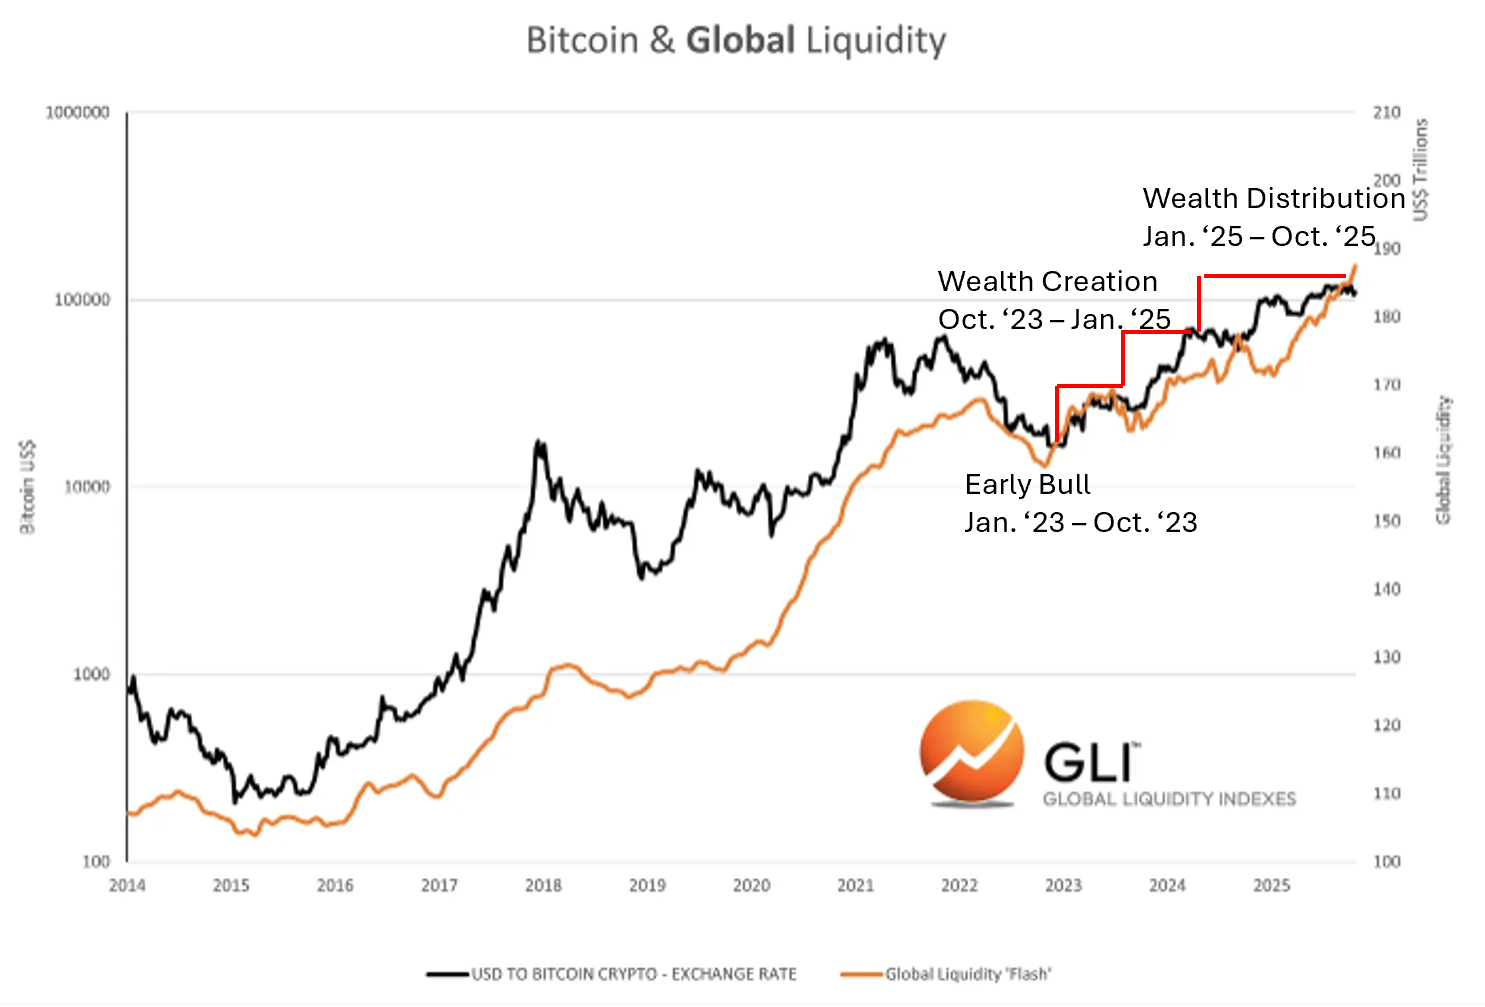
Não sabemos se isso está acontecendo agora. Mas sabemos que o ciclo das criptomoedas sempre seguiu de perto o ciclo de liquidez.
Correspondência com o ciclo das criptomoedas
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Hoje, a Micron ganha mais do que a Apple! A Apple precisa urgentemente de chips, e a Micron detém o poder de precificação.
O lucro líquido da Micron Technology no quarto trimestre fiscal atingiu US$37,7 bilhões, superando os US$29,8 bilhões da Apple no mesmo período, tornando-se a empresa mais lucrativa no trimestre. A escassez de memória concedeu à Micron forte poder de precificação, e seu CEO afirmou abertamente que “não consegue atender à demanda dos clientes”. A previsão de receita para o próximo trimestre é de impressionantes US$61,5 bilhões. A margem bruta da Apple continua sob pressão devido ao custo da memória, caindo de 49,3% para a faixa projetada de 46,5%.
“O olho da tempestade” da economia global: crise da dívida nos países desenvolvidos
O FMI alerta que as economias desenvolvidas estão se tornando o “epicentro” do risco global da dívida. Países como Estados Unidos e França acumularam grandes dívidas durante períodos de taxas de juros baixas, e agora o aumento das taxas está elevando os custos de pagamento da dívida, enquanto reformas fiscais enfrentam resistência política. A BofA Securities aponta que os Estados Unidos enfrentam queda na arrecadação tributária, a França apresenta problemas estruturais de receita, e Reino Unido e Japão também estão sob pressão. O agravamento da sustentabilidade da dívida dos países desenvolvidos pode impactar os mercados financeiros globais por meio de choques nas taxas de juros e fluxos de capitais.

A narrativa do mercado dos EUA sofre uma "reviravolta dramática": de "a teoria da deflação causada pela IA e o controle sobre os títulos do Tesouro dos EUA" para "a IA pressionando o mercado de títulos e Baisente incapaz de controlar as taxas de juros de longo prazo"
O Deutsche Bank apontou que a narrativa no mercado sobre a economia dos Estados Unidos mudou de “IA reduzindo a inflação” para “IA impulsionando a emissão de dívida e elevando o rendimento dos títulos do Tesouro americano”, mas que o pessimismo talvez esteja exagerado. O banco acredita que o risco realmente subestimado pelo mercado é o de incidentes de segurança no ecossistema de IA, IPOs fracassados ou receitas abaixo do esperado, o que poderia impactar o dólar e favorecer o mercado de títulos. Além disso, a crise fiscal na França está exercendo uma nova pressão sobre o euro.
Preços de criptomoedas
Mais


