
Prognoza wyników finansowych SK Hynix za trzeci kwartał: Czy wzrost produkcji HBM4 i podwyżki cen DRAM odwrócą spadkowy trend kursu akcji?
 2026/10/26 05:29
🔥 Radar gorących tematów amerykańskich akcji już dostępny! 3 główne trendy na amerykańskim rynku akcji + 6 wyselekcjonowanych spółek + 7 najważniejszych wydarzeń w kalendarzu – gdzie w tym tygodniu są szanse na amerykańskich akcjach? Kliknij link i zobacz 22 kierunki inwestycyjne na jednym obrazku→
1. Szybkie podsumowanie kluczowych punktów inwestycyjnych
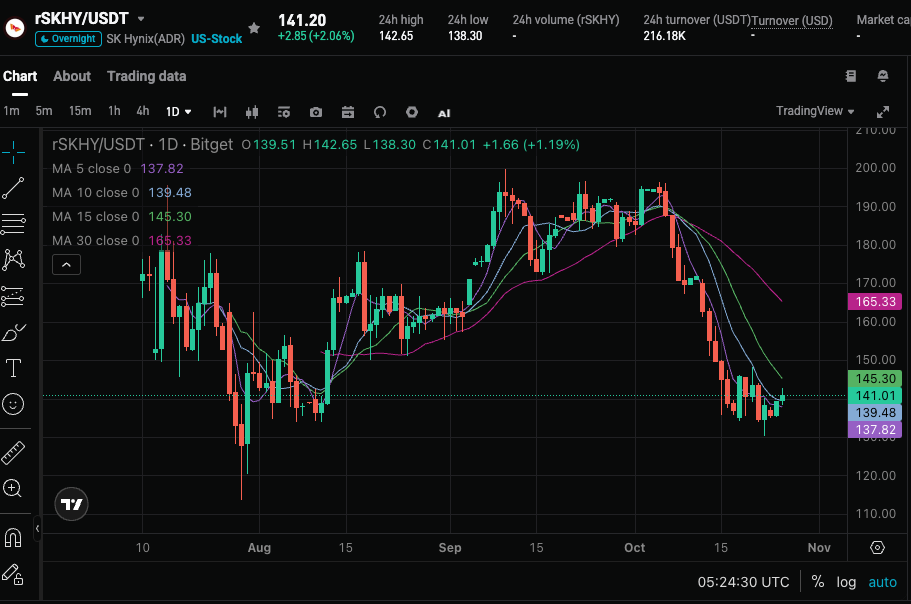
SK Hynix (SKHY) ogłosi wyniki za trzeci kwartał roku obrachunkowego 2026 dnia 28 października 2026. Konsensus rynkowy oczekuje przychodu na poziomie około 74,81 mld USD oraz zysku na akcję po korekcie 6,25 USD (zysk GAAP na akcję 6,12 USD). Kurs akcji spadł o około 28% od historycznego maksimum. Uwaga rynku skupia się na tempie masowej produkcji HBM4, realizacji wzrostu cen kontraktowych DRAM i NAND, możliwości utrzymania wysokiej marży zysku operacyjnego oraz wytycznych zarządu co do czwartego kwartału i potencjalnej specjalnej dywidendy.
2. Cztery kluczowe obszary zainteresowania
Punkt 1: Postępy w masowej produkcji HBM4 i uzysku
HBM pozostaje głównym motorem wzrostu. Spółka rozpoczęła masową produkcję 12-warstwowego HBM4 w drugim kwartale i rozpoczęła dostawy do kluczowych klientów, a uzysk i jakość osiągnęły już niemal poziom dojrzałego HBM3E. Skupienie spółki przesuwa się teraz na systematyczne zwiększanie zdolności produkcyjnych. Zarząd wcześniej potwierdził, że zwiększenie dostaw HBM4 w drugiej połowie roku, wraz ze wzrostem dostaw tradycyjnych DRAM produkowanych w technologii 1c nm, poprawią wzrost wolumenu jednostek oraz średnią cenę miksu. Rynek będzie obserwował rzeczywistą skalę dostaw oraz ich wpływ na marżę zysku. Jeżeli masowa produkcja przebiegnie zgodnie z oczekiwaniami, może to sprzyjać dalszej korekcie w górę prognoz zysków.
Punkt 2: Realizacja wzrostu cen DRAM i NAND
Zgodnie z danymi TrendForce, w trzecim kwartale 2026 roku ceny kontraktowe DRAM mają wzrosnąć kwartał do kwartału o 13%-18%, a ceny kontraktowe pamięci NAND o 10%-15%; w czwartym kwartale ceny DRAM mogą wzrosnąć o kolejne 20%. W drugim kwartale średnia cena mieszana DRAM wzrosła kwartał do kwartału o 30%, natomiast w przypadku NAND wzrost przekroczył 50%. Spółka zapowiada w trzecim kwartale wzrost dostaw jednostek DRAM o około 10%. Jeśli uda się zrealizować zarówno wzrost cen, jak i wolumenu, pozwoli to utrzymać wysoką marżowość.
Punkt 3: Czy wysoka marża operacyjna zostanie utrzymana oraz wpływ umów długoterminowych (LTA)
W drugim kwartale spółka osiągnęła około 45,2 mld USD zysku operacyjnego przy przychodach na poziomie 54,55 mld USD, a według przeliczenia na wony marża EBIT sięgnęła 76,3%, co już przewyższyło poziom TSMC i Micron z tego samego okresu. Spółka około 50% dostaw zabezpieczyła w ramach kilkuletnich długoterminowych umów (LTA), rezygnując z części krótkoterminowej płynności na rzecz przewidywalnych przepływów pieniężnych i odkładając część wysokojakościowych produktów do dostawy na drugą połowę roku. Rynek zwraca szczególną uwagę na to, czy wysoka marża zostanie utrzymana w warunkach masowej produkcji HBM4 oraz na rzeczywisty wpływ LTA na mechanizm przekazywania cen.
Punkt 4: Wytyczne na czwarty kwartał, specjalna dywidenda i potencjał odbudowy wyceny
Rynek oczekuje, że spółka może przedstawić solidne prognozy na czwarty kwartał oraz rozważyć możliwość wypłaty specjalnej dywidendy gotówkowej (wcześniej pojawiły się sygnały dotyczące zwrotu kapitału dla akcjonariuszy z tytułu zbycia udziałów w Kioxia). Obecnie wskaźnik forward P/E liczony na bazie EPS na rok 2027 wynosi około 4,37, co zdaniem niektórych analityków wskazuje, że cykl jeszcze się nie zakończył i wycena jest zaniżona. Czy wytyczne będą optymistyczne i czy nastąpi zwrot kapitału – to mogą być punkty zwrotne dla nastrojów inwestorów.
3. Ryzyka i możliwości
Czynniki wzrostowe:
- Dostawy HBM4 i wzrost wolumenu DRAM przekroczą oczekiwania, a realizacja wyższych cen kontraktowych pozwoli na znaczącą poprawę przychodów i zysków względem prognoz.
- Zarząd podniesie wytyczne na czwarty kwartał lub ogłosi specjalną dywidendę, potwierdzając trwałość wysokiej marży i chęć zwrotu kapitału akcjonariuszom.
- Rosnące zapotrzebowanie na pamięci w segmentach AI inference (okna kontekstowe i pamięć podręczna KV) zniweluje obawy związane z optymalizacją algorytmów.
Czynniki ryzyka:
- Wyniki tylko zgodne lub nieznacznie poniżej prognoz, lub wzrost cen niższy niż oczekuje TrendForce, co budzi obawy o szczyt cyklu.
- Postępy technologiczne chińskich producentów (np. ChangXin Memory) okażą się szybsze niż zakładano, lub czynniki makroekonomiczne spowolnią inwestycje w AI i ograniczą wyceny.
- Nawet przy dużym przekroczeniu oczekiwań, ze względu na transparentność dynamiki cenowej, reakcja kursu może być ograniczona lub wręcz nastąpić spadek po ujawnieniu dobrych danych.
4. Rekomendacje dotyczące strategii inwestycyjnej
Scenariusz wzrostowy: Jeśli przychody i zysk znacznie przekroczą konsensus, nastąpi potwierdzenie wzrostu wolumenu HBM4 i podwyżek cen, a zarząd zaprezentuje pozytywne wytyczne na czwarty kwartał oraz sygnały zwrotu kapitału, wówczas może to zwiększyć zaufanie rynku do pozycji lidera w segmencie pamięci AI i pobudzić odbudowę wyceny.
Scenariusz spadkowy: Jeśli kluczowe dane będą przeciętne, przekazywanie cen słabsze od oczekiwań lub wytyczne ostrożne, presja korekcyjna może się utrzymać, zwłaszcza biorąc pod uwagę cykliczność sektora pamięci i wysoką zmienność.
Dane kluczowe:
- Całkowite przychody oraz dynamika rok do roku/kwartał do kwartału
- Zmiany wolumenu sprzedaży i średnich cen w DRAM/NAND
- Zysk operacyjny oraz marża EBIT
- Wytyczne na czwarty kwartał oraz perspektywy na cały rok
- Wzmianki dotyczące zwrotu kapitału (dywidenda specjalna lub skup akcji własnych)
Zalecenia operacyjne: Gdy wyniki przewyższą oczekiwania i wytyczne będą pozytywne, warto rozważyć alokację po korekcie. Jeśli dane będą zgodne z oczekiwaniami lub słabsze, należy zwrócić uwagę na ryzyko krótkoterminowej zmienności i unikać kupowania na górce. Pozycje i stop lossy należy ustalać elastycznie, stosownie do indywidualnej tolerancji ryzyka.
Zastrzeżenie: Powyższy materiał służy wyłącznie celom informacyjnym i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Verizon (VZ.US) wyniki za III kwartał z mieszanymi emocjami, zawiera umowę z Amazon AWS na infrastrukturę AI wartą ponad 2 miliardy dolarów
Verizon (VZ.US) opublikował raport finansowy za trzeci kwartał 2026 roku.
AST SpaceMobile (ASTS.US) planuje rozszerzyć swoje widmo częstotliwości, ale wskaźnik "city dream" 140 razy został skrytykowany przez weteranów z Wall Street
AST SpaceMobile (ASTS.US) aktywnie rozszerza zakres częstotliwości w celu wzmocnienia swoich możliwości szerokopasmowego internetu satelitarnego, jednak rynek nie wykazuje zainteresowania.
Niemiecki październikowy indeks IFO oczekiwań wzrósł po raz szósty z rzędu do 91,6: Ożywienie gospodarcze nadal trwa, jednak strukturalna luka nie została jeszcze zamknięta.
W październiku indeks oczekiwań biznesowych niemieckiego instytutu ekonomicznego Ifo niespodziewanie odnotował wzrost po raz szósty z rzędu, wzrastając z 90,4 we wrześniu do 91,6, podczas gdy ekonomiści ankietowani przez rynek wcześniej oczekiwali niewielkiego spadku do poziomu 90.

Ceny krypto
Więcej


