Dlaczego teraz warto zwrócić uwagę na rARQT? Jaką historię opowiada obecnie rynek?
Arcutis Biotherapeutics (
NASDAQ: ARQT, Bitget rARQT) to znajdująca się w fazie komercjalizacji dermatologiczna
firma biotechnologiczna. Kluczowym produktem jest ZORYVE (roflumilast) w postaci kremu/pianki do stosowania zewnętrznego, na łuszczycę plackowatą, atopowe zapalenie skóry, łojotokowe zapalenie skóry i inne – bezsteroidowy, stosowany raz dziennie, przeznaczony do długoterminowego użycia.
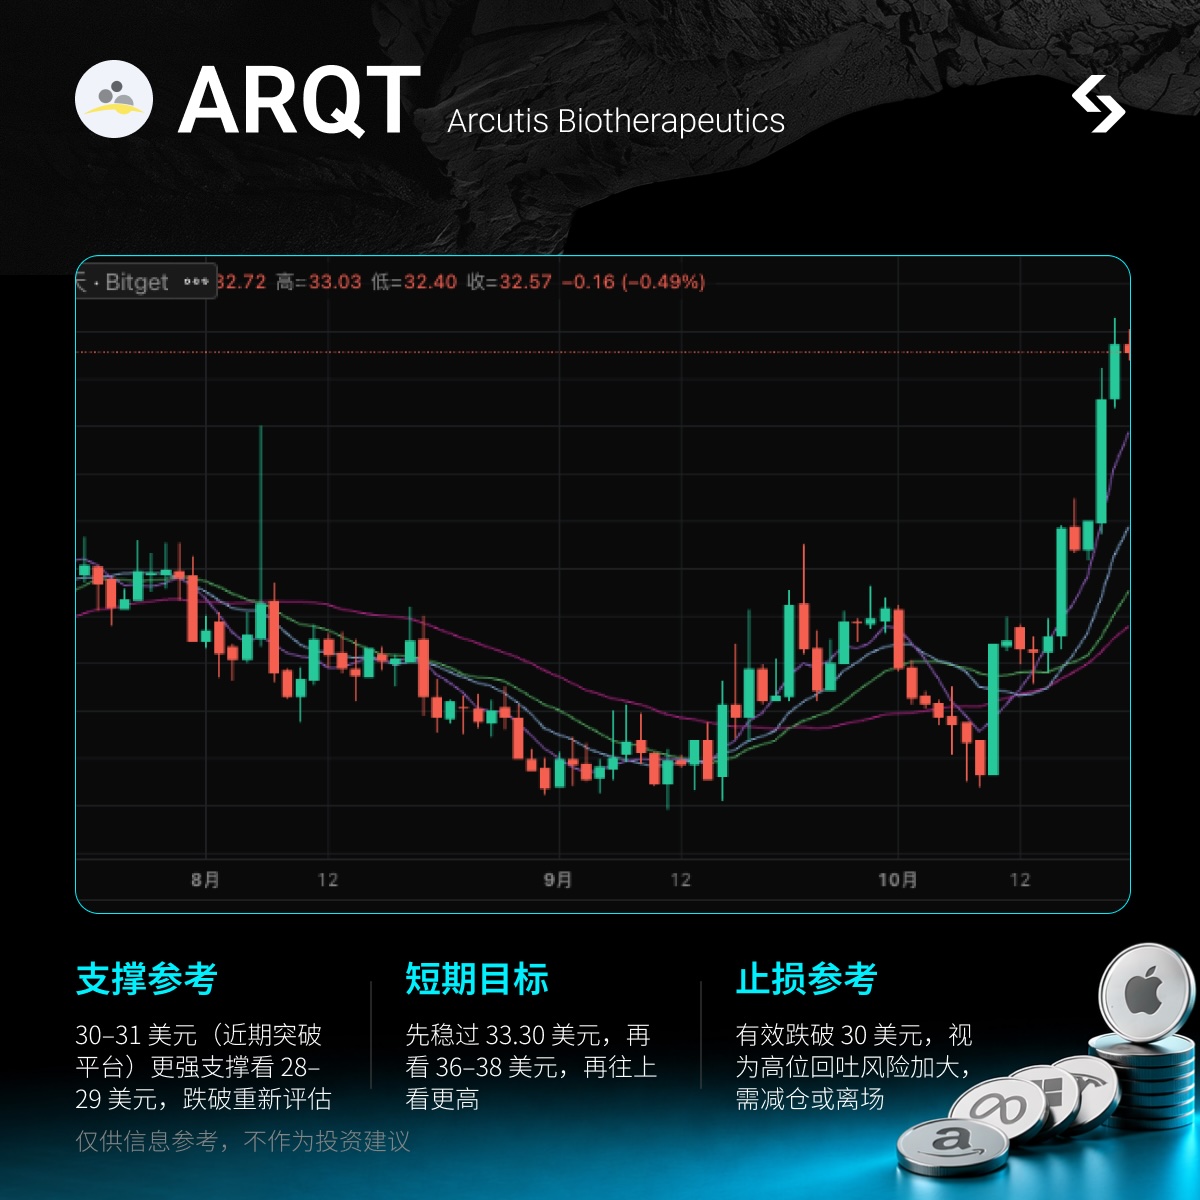
Licząc od minimum 52 tygodni z maja około 19,30 USD, obecna cena to ok. 32,82 USD (zamknięcie z 20/10), wzrost ok. +70%. Najnowsze wyniki bardzo mocne: kurs osiągnął i zbliżył się do 52-tygodniowego maksimum ok. 33,30 (od szczytu ok. -1,4%), w ostatnim tygodniu wzrost ok. +26%, w ostatnim miesiącu ok. +29%. Rynek już nie rozmawia o wczesnych fazach klinicznych, ale: komercjalizacja ZORYVE potwierdzona skalą, rozszerzanie wskazań (dzieci/niemowlęta), rozwój zespołu sprzedażowego oraz kanałów telemedycyny, spółka weszła w fazę poprawy rentowności i cash flow, całoroczne prognozy są sukcesywnie podnoszone. Wysoka zmienność i tematyka innowacyjnych terapii dermatologicznych, nadaje się do gry pod katalizatory.
Dla jasności: pozycje short to ok. 21,69 mln akcji, co stanowi ok. 18,4% free floatu (ok. 17,3% ogółu) i pokrywa ok. 4,8 dnia obrotu. To nieco więcej niż typowy udział instytucji, ale nie jest to ekstremalna sytuacja jak w GME; warto grać pod temat i katalizatory wynikowe, a nie pod bezmyślne short squeeze. Pozycja jest już blisko nowego maksimum.
Przegląd fundamentów
Amerykańska firma biotechnologiczna z sektora dermatologii, siedziba Westlake Village w Kalifornii. Rdzeniem jest linia ZORYVE (krem o różnych stężeniach + pianka), obejmująca łuszczycę, atopowe zapalenie skóry, łojotokowe zapalenie skóry, kładąc nacisk na terapie niesteroidowe i wysoką compliance pacjentów. Sprzedaż wykracza poza dermatologię specjalistyczną – dotarcie do pediatrii / medycyny pierwszego kontaktu, liczba recept rośnie do rekordowych poziomów.
Kluczowe produkty i postępy:
-
ZORYVE krem/pianka: posiada wiele rejestracji FDA na różne wskazania u dorosłych i dzieci; niedawno rozszerzono wskazanie na łuszczycę u dzieci powyżej 2 lat, wniosek sNDA dla atopowego zapalenia skóry u niemowląt już przyjęty (PDUFA – 23 lutego 2027 r.).
-
Rozbudowa zespołu sprzedażowego oraz wdrażanie projektów zwiększających dostępność dla pacjentów, także przez telemedycynę.
-
Pipeline: ZORYVE w piance – rozwój (fazę 2) przy bielactwie; inne kandydaty do leczenia ogólnoustrojowego (np. ARQ-234).
Kluczowe dane finansowe i operacyjne:
Kapitalizacja około 4,1 mld USD; kurs ok. 32,82 USD; zakres 52 tygodnie 19,30–33,30 USD, blisko maksimum (-1,4%).
Q2 2026 (do 30.06): przychody netto z produktu 129,9 mln USD, r/r +59%, kw./kw. +23%; całoroczne prognozy sprzedaży podniesione do 525–540 mln USD (wcześniej 480–495 mln USD).
Zysk netto za Q2 ok. 15 mln USD, dodatni cash flow operacyjny, gotówka oraz ekwiwalenty ok. 239 mln USD.
Pozycje short ok. 21,69 mln akcji, 18,4% obrotu, pokrycie 4,8 dnia; udział instytucji ok. 89%. Zmienność pochodzi z tematu, rosnącego wolumenu recept i podniesionych prognoz – shorty dają tylko dodatkowe paliwo i nie są główną siłą napędową.
Najnowsze katalizatory
-
W sierpniu Q2 wyniki znacznie powyżej oczekiwań i radykalna korekta prognoz rocznych w górę.
-
Druga połowa października: nowe pokrycie Cantor z oceną Overweight, cel 48 USD; Guggenheim podnosi cel do 44 USD i utrzymuje ocenę Buy, co wywołuje lawinę wolumenów i nowe 52-tygodniowe maksima.
-
Najbliższe okno wynikowe ok. 3 listopada (Q3) – potwierdzenie trwałości wzrostu recept, przychodów, marż i wytycznych.
-
Średnioterminowo: PDUFA dla niemowląt (23.02.2027), dane z fazy 2 oraz ekspansja kanałów sprzedaży.
Analiza różnic w oczekiwaniach
Powszechna percepcja: silne odbicie i bliskość 52-tygodniowego maksimum, cele cenowe na Wall Street najczęściej w okolicach 38–44 USD, część pozytywnych wieści (wzrost wolumenu, podniesienie prognoz) już uwzględniona; wycena dość wysoka jak na biotechnologię wzrostową (wysoki prognozowany PE), nadal istnieje ryzyko zależności od jednego produktu i konkurencji. Rzeczywistość może wyglądać inaczej: Q2 już potwierdził silny popyt i kolejne podniesienia prognoz; efekty rozbudowy zespołu sprzedażowego i kanałów telemedycznych mogą być widoczne w kolejnych kwartałach; jeśli ZORYVE nadal będzie zdobywać rynek terapii miejscowych zamiast sterydów, a nowe wskazania będą zatwierdzane, niektórzy analitycy szacują szczytową sprzedaż nawet na 2,6–3,5 mld USD, co daje przestrzeń do średnioterminowej rewaluacji. To średnioterminowy element zaskoczenia; w krótkim terminie kluczowe będą wyniki, nastroje analityków, a nie czysty motyw short squeeze.
Kluczowe poziomy transakcyjne
Jasna logika: wzrost skali ZORYVE + podnoszone prognozy + rozszerzanie wskazań + poprawa rentowności – potrójny napęd. Spółka o średniej kapitalizacji, ze sporą zmiennością, nadaje się na zagranie pod wydarzenia, nie na ślepe podążanie powyżej 33 USD. Poziomy wsparcia: 30–31 (niedawno przełamany opór), mocniejsze wsparcie 28–29 oraz 50-dniowa średnia ruchoma w rejonie 25,6.
Krótkoterminowy cel: najpierw stabilizacja powyżej 33,30, potem 36–38 (mediana celów analityków), jeżeli wyniki będą nadal mocne – do 40–44. Średnioterminowo, jeśli kanały i nowe wskazania się udowodnią, branża nie straci impetu – wtedy można dyskutować o wyższych celach, ale to nie czas, aby je wpisywać w prognozy.
Poziomy obrony: spadek poniżej 30 USD sygnalizuje ryzyko nieudanego wybicia; dalszy spadek poniżej 28 USD oznacza potrzebę ponownej oceny. Uwaga: już blisko nowych maksimów, pozycjonowanie elastyczne – unikać nadmiernej ekspozycji, nie dublować z innymi bardzo zmiennymi biotechami czy markowanymi spółkami.
Wyjątkowa wygoda Bitget
rARQT – handel 24/7. Za pomocą Bitget rToken rARQT możesz: pozycjonować się w każdym momencie (bez oczekiwania na otwarcie rynku amerykańskiego, łapiąc wahania po- i przedrynkowe), pełna przejrzystość cen, automatyczne śledzenie – bez potrzeby ręcznego monitorowania.
Uwaga dotycząca ryzyka:
Największym ryzykiem jest realizacja zysków na wysokich poziomach lub rozczarowujące wydarzenia. Obecna cena blisko 52-tygodniowego maksimum, niewielka „poduszka” względem konsensusu; jeśli w raporcie Q3 wzrost liczby recept zwolni, wytyczne będą słabsze lub pojawi się presja konkurencji/cenowa – możliwa szybka korekta.
Cechą biotechnologii jest nadal zależność od pojedynczego produktu, tempo badań klinicznych i zgód regulacyjnych niepewne.
Shorty mają pewną grubość, ale dominują instytucje – po impulsie emocjonalnym łatwo schodzić z wolumenu. Swap o wysokiej zmienności, żelazne zasady zarządzania pozycją i stop lossem. Dane i poziomy wyłącznie informacyjne – nie stanowią rekomendacji inwestycyjnej, ryzyko należy ocenić samodzielnie.

 2026/10/22 06:47

 VIPTygodniowa strategia Tesla



