
Przegląd wyników finansowych SpaceX (SPCX) za III kwartał: pierwszy kwartalny zysk i weryfikacja niezależnej generacji zysków przez AI
 2026/10/20 03:22
1. Szybki przegląd kluczowych punktów inwestycyjnych
SpaceX (SPCX.US) opublikuje drugi kompletny raport finansowy (wyniki za Q3) po debiucie giełdowym dnia 20 października 2026 po zakończeniu sesji na rynku amerykańskim. Według Visible Alpha przychody mają wynieść 12,84 mld USD (ponad dwukrotny wzrost rok do roku), z możliwością osiągnięcia pierwszego zyskownego kwartału; zysk na akcję około 0,16 USD. Konsensus Wall Street przewiduje przychody na poziomie 12,9 mld USD i EPS 0,14 USD. W tym biznes AI i obliczeniowy ma przyczynić się do 6,47 mld USD przychodów, a Starlink do 4,9 mld USD.
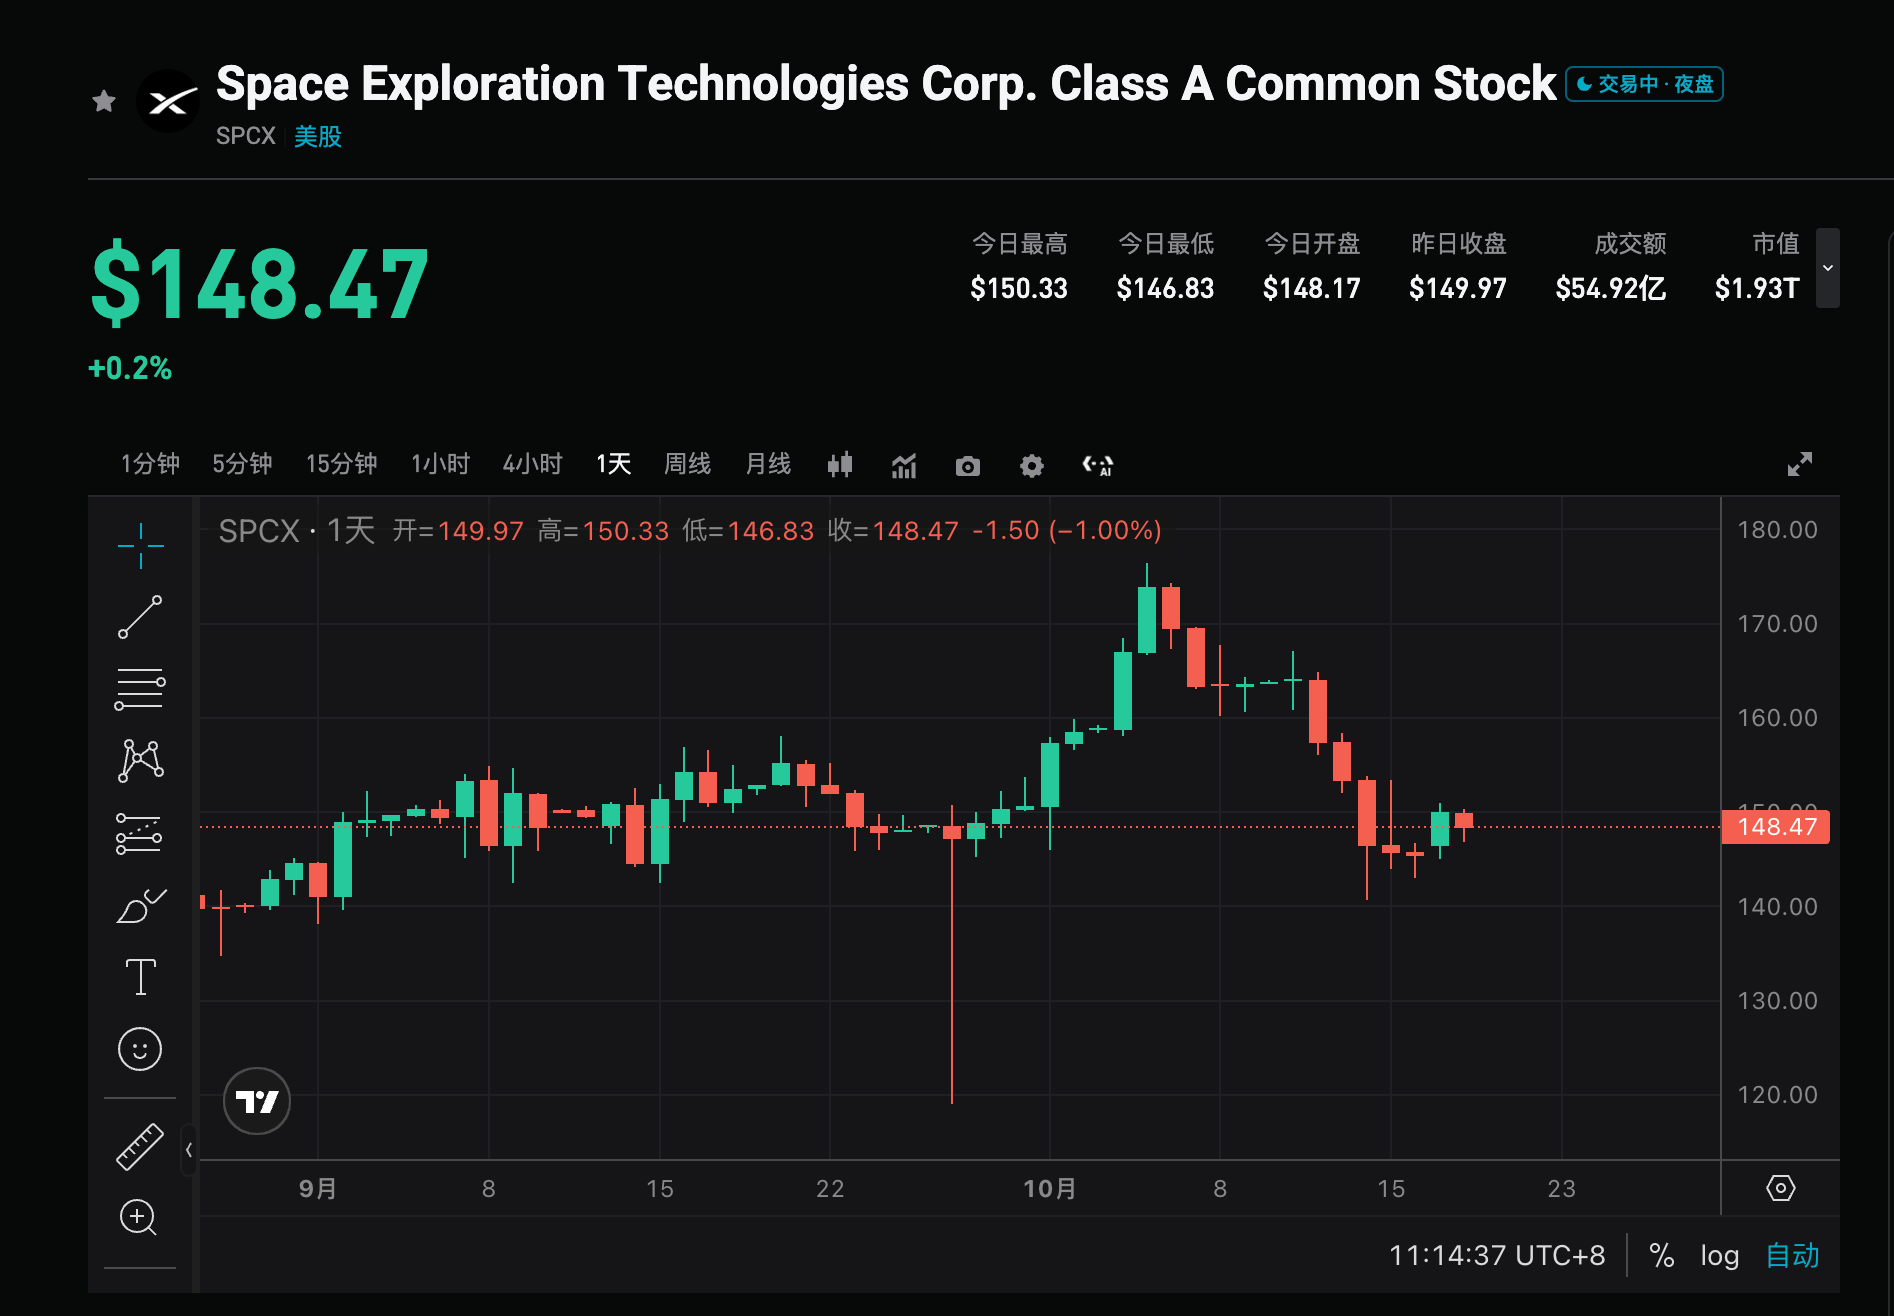
Obecnie cena akcji wynosi około 147,96 USD (ponad 10% wyższa niż cena IPO, lecz znacznie niższa od szczytu po debiucie 225 USD). Wycenianie opcji pokazuje, że zmienność po publikacji raportu może osiągnąć 7,5% (odpowiadające przedziałowi ok. 162 USD lub 139 USD). Kluczowym pytaniem dla rynku jest, czy kontrakty AI przyspieszą generowanie przychodów i firma zacznie przynosić niezależne zyski, zamiast polegać na przepływach pieniężnych z Starlink. Należy również zwrócić uwagę na kwestie finansowania i okresów lock-up związanych z szybkim publikowaniem raportu.
2. Cztery główne obszary zainteresowania
Punkt pierwszy: Czy zostanie osiągnięty pierwszy zyskowny kwartał?
Rynek oczekuje, że Q3 przyniesie pierwszy zyskowny kwartał po debiucie, co będzie kluczowym testem trwałości modelu biznesowego. Zarówno Visible Alpha, jak i konsensus wskazują na dodatnie EPS, co w przypadku realizacji wzmocni przekonanie rynku o wysokiej ścieżce wzrostu. Jeśli wyniki będą zgodne z dolnym zakresem lub poniżej, może to spotęgować wątpliwości dotyczące możliwości utrzymania wysokich nakładów inwestycyjnych. Kluczowe będzie osiągnięcie przychodów bliskich lub powyżej 12,9 mld USD oraz poprawa marż zysku.
Punkt drugi: Tempo transformacji kontraktów AI w przychody i zdolność do generowania niezależnych zysków
Biznes AI i obliczeniowy ma przynieść prawie połowę przychodów (ok. 6,47 mld USD), co tworzy największą zmienną. Instytucje takie jak Yorkville Ives podkreślają, że dynamika realizacji kontraktów ma silny wpływ na kurs akcji; inwestorzy oczekują, że biznes AI będzie samowystarczalny, redukując zależność od przepływów Starlink. W Q2 AI stanowiło już ok. 1/3 przychodów; jeśli w Q3 zbliży się do połowy lub przekroczy ten próg, potwierdzi deklaracje zarządu oraz uzasadni wysoką wycenę.
Punkt trzeci: Stabilność Starlink jako generującego gotówkę filaru
Starlink przewiduje 4,9 mld USD przychodów i pozostaje najbardziej stabilnym źródłem zysków. Rynek będzie obserwował wzrost liczby użytkowników, zmiany ARPU oraz udział klientów korporacyjnych i rządowych, oceniając zdolność do dalszego finansowania inwestycji w AI. Jeśli Starlink utrzyma solidny wzrost oraz wysoką marżę, obawy związane z konsumpcją gotówki będą łagodzone; w przeciwnym razie wzrośnie zależność od zewnętrznego finansowania.
Punkt czwarty: Uwarunkowania finansowania i sygnały związane ze znoszeniem lock-upów
Analityk Evercore ISI Kutgun Maral wskazuje, że szybkie publikowanie raportu może mieć związek z planami finansowania lub znoszeniem lock-upów. Firma dąży do pozyskania ok. 40 mld USD finansowania (10 mld USD kredytów bankowych + 30 mld USD obligacji inwestycyjnych), niezbędnych do zakupu chipów AI od Nvidia. Dnia 22 października zniesiony zostanie lock-up na 1,3 mld akcji, a 24 października na kolejne 329 mln akcji; pozostałe 857 mln akcji pozostaną zamrożone przez okres 180 dni. Raport oraz komunikaty zarządu mogą wpłynąć na dalszy postęp finansowania i presję na sprzedaż ze strony akcjonariuszy.
3. Ryzyko i szanse
Katalizatory wzrostowe:
- Przychody i EPS znacznie przewyższają konsensus (bliskie lub powyżej prognozy Visible Alpha 12,84 mld USD/0,16 USD), potwierdzając pierwszy zyskowny kwartał i przyspieszony proces monetyzacji AI.
- Przychody z AI stanowią blisko lub ponad połowę ogółu, a zarząd komunikuje samowystarczalność i podnosi roczne cele.
- Starlink utrzymuje dobrą kondycję, a do tego dochodzą potencjalne postępy w integracji z Tesla lub przejęciu pasma, wzmacniając długoterminowy przekaz.
Ryzyko spadków:
- Realizacja wyników tylko zgodna lub poniżej konsensusu, kontrakty AI nie przekładają się na oczekiwane przychody, nadal silna zależność od Starlink.
- Utrzymanie wysokich inwestycji, hamowanie postępów w finansowaniu, bądź zniesienie lock-upów powoduje silną presję sprzedażową.
- Po realizacji zmienności opcji, wysoka wycena i wcześniejsze wzrosty mogą prowadzić do realizacji zysków.
4. Rekomendacje dotyczące strategii handlowych
Kontekst wzrostowy: Jeśli przychody i zysk wyraźnie przewyższą oczekiwania, monetyzacja AI przyspiesza, a zarząd komunikuje perspektywę samowystarczalności, może to wzmocnić postrzeganie SpaceX jako lidera AI i satelitów, wspierać korektę wyceny, zwłaszcza przy zbliżających się zniesieniach lock-upów.
Ryzyko spadkowe: Jeśli dane okażą się przeciętne, zależność AI od Starlink nie zmaleje, lub pojawią się presje związane z finansowaniem czy znoszeniem lock-upów – możliwa korekta w warunkach dużej zmienności; przedział 7,5% z opcji może być wskazówką dla krótkoterminowych zmian.
Kluczowe dane:
- Całkowite przychody i wzrost rok do roku (konsensus ok. 12,9 mld USD)
- Czy EPS uzyska wartość dodatnią i jej wysokość
- Wielkość i udział przychodów AI oraz obliczeniowych
- Przychody Starlink i wskaźniki dotyczące użytkowników
- Wydatki kapitałowe, wolne przepływy pieniężne oraz komunikaty o finansowaniu
Zalecenia operacyjne: Gdy wyniki przekroczą oczekiwania i prognozy AI są pozytywne, warto rozważyć pozycje po korekcie. Jeśli wyniki są zgodne lub ostrożne prognozy, należy zwrócić uwagę na krótkoterminową zmienność i presję związaną ze znoszeniem lock-upów – unikać kupowania na szczycie. Pozycje i stop loss należy dostosować do indywidualnej tolerancji ryzyka.
Zastrzeżenie: Powyższa treść ma charakter wyłącznie informacyjny i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Koreańskie akcje są historycznie „tanie”, ale nikt ich nie kupuje, JPMorgan ostrzega: sprzedaż przez środki lewarowane może się utrzymywać
Po odjęciu wpływu gigantów takich jak Samsung i SK Hynix, KOSPI ogółem handluje tylko przy wskaźniku przyszłego P/E wynoszącym 8,4, co znajduje się na historycznym 11 percentylu. Obecnie wykupy akcji przez Samsung i SK Hynix dobiegają końca, inwestorzy zagraniczni netto sprzedają akcje, krajowe instytucje wykazują słaby popyt, a koreańska giełda właśnie w chwili największej potrzeby utraciła źródła zakupów. JPMorgan wskazuje, że pomimo znacznej wyprzedaży pozycje w funduszach ETF z dźwignią pozostają wysokie, co nie wyklucza możliwości nowej fali sprzedaży.

Obligacje CoreWeave gwałtownie spadają, co jest sygnałem ostrzegawczym – Rezerwa Federalna może potrzebować ponownie przeanalizować tempo podwyżek stóp procentowych
Rentowność obligacji CoreWeave wzrosła chwilowo do 15%, a rentowności obligacji śmieciowych i inwestycyjnych osiągnęły najwyższe poziomy odpowiednio od 2025 i 2023 roku. Według kolumny Bloomberg, zbliża się szczyt zapadalności obligacji wysokodochodowych w 2028 roku — jeśli spready kredytowe rozszerzą się w sposób niekontrolowany, może to wywołać falę niewypłacalności i wzrost bezrobocia. Fed powinien na październikowym posiedzeniu wstrzymać się od zmian, utrzymując przedział stóp procentowych na poziomie 3,75%–4%, ostrożnie rozważając decyzję na grudzień.

Nvidia inwestuje miliardy dolarów w Niemczech, Jensen Huang: Dawne technologiczne mocarstwo pozostaje w tyle, co bardzo mnie boli
Nvidia podpisała memorandum o współpracy z niemieckim rządem podczas szczytu „Inwestuj w Niemcy” w Berlinie, inwestując w cztery niemieckie startupy obejmujące robotykę, medycynę, generatywną AI oraz sektor satelitarny. Ponadto, Nvidia współpracuje z Siemens w celu opracowania rozwiązań dla fabryk opartych na AI, które mogą obniżyć koszty nawet o 20%. Jensen Huang wyraził również ubolewanie, że Niemcy pozostają w tyle w konkurencji technologicznej: Europejczycy podczas działania często zbyt dużo się wahają i nadmiernie analizują.

Najbardziej bezpośredni sygnał szczytu amerykańskich akcji: eksport chipów z Korei Południowej?
Obecnie amerykańskie akcje są wspierane wyłącznie przez bardzo wysokie oczekiwania dotyczące zysków. Jeśli eksport półprzewodników z Korei i Tajwanu spadnie, może to sygnalizować szczyt wydatków kapitałowych z wyprzedzeniem 3-6 miesięcy. Gdy oczekiwania się odwrócą, wysokie dochody natychmiast zburzą wyceny.

Ceny krypto
Więcej


