
Cena miedzi „wyrywa się”? Wskazówki z cyklu podaży

Kluczowe punkty
Największym czynnikiem decydującym o poziomie cen miedzi jest podaż. W każdej fazie późniejszej cyklu podaży, cena miedzi przesuwa się na wyższy poziom. To właśnie cykl podaży kryje w sobie prawdziwe możliwości dla ceny miedzi.
Historia pokazuje, że aby uchwycić punkt zwrotny poziomu cen miedzi, oprócz podaży należy zwrócić uwagę na trzy inne czynniki: ① spadek bufora zapasów i mocy produkcyjnych; ② pojawienie się nowego popytu nieczułego na wysokie ceny; ③ kolejna faza wydobycia będzie wymagała większych inwestycji kapitałowych i wyższych cen stymulujących.
Patrząc z tej perspektywy na silny wzrost cen miedzi w tym cyklu (od 2021 roku do teraz), dokładnie spełnione są powyższe warunki. Dlatego ceny miedzi już weszły na wyższy poziom.
Słabość tradycyjnego popytu była błędnie interpretowana jako potencjalne ryzyko spadku cen miedzi, lecz w rzeczywistości słaby popyt tradycyjny, niewystarczający nowy popyt oraz trudności w zwiększeniu podaży miedzi sprawiły, że obecna faza to etap niskiej elastyczności podaży, co jest podstawą odkotwiczenia cen miedzi w tym cyklu.
W przyszłości ceny miedzi mogą ulegać wahaniom, ale nowy poziom jest już ustalony.
Streszczenie
Tradycyjna analiza cen miedzi zazwyczaj opiera się na globalnym przemyśle produkcyjnym, nieruchomościach lub cyklu zapasów. Ta perspektywa wyjaśnia krótkoterminowe fluktuacje cen miedzi (3-5 lat), ale nie jest w stanie odpowiedzieć na najważniejsze pytanie: dlaczego przy tym samym tempie wzrostu popytu, poziom cen miedzi różni się w różnych okresach.
Próbujemy analizować długoterminowe cykle inwestycji kapitałowych w kopalnie i ich moce produkcyjne, i wyjaśnić, jak zmiany krzywej podaży wpływają na poziomy cen miedzi, a także dlaczego obecny cykl cen miedzi przekracza tradycyjny cykl popytu i prezentuje wyjątkowo silne wyniki cenowe.
I. Od II wojny światowej do dziś – cztery cykle podaży w kopalniach miedzi, ceny poruszają się wokół przesuwającego się poziomu
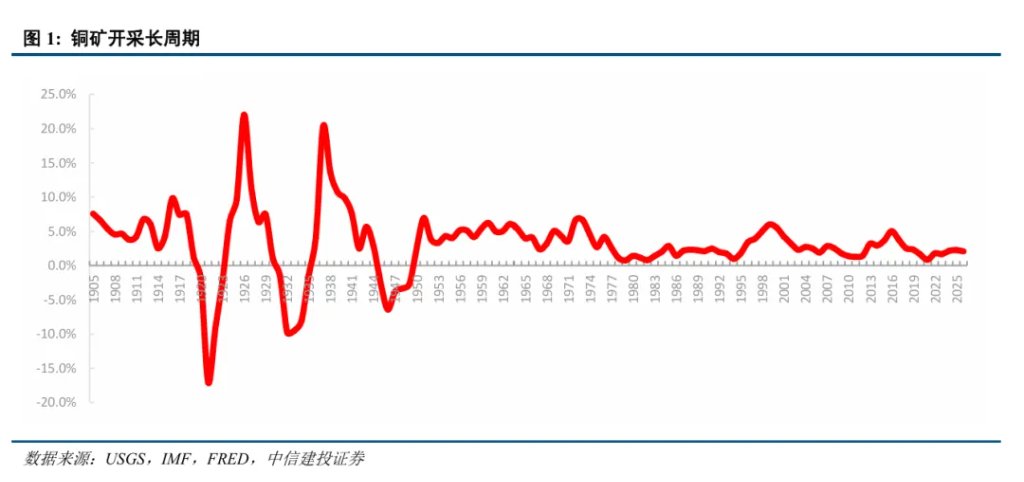
Obserwując przyrost produkcji miedzi od 1900 roku, widzimy, że globalna produkcja miedzi w latach 1900-1950 rosła znacznie szybciej niż po 1950 roku. Po II wojnie światowej wydobycie miedzi stopniowo przesunęło się z wysokoprocentowych złóż do dużych, niskoprocentowych złóż porfirowych, a pogłębienie inwestycji kapitałowych zmieniło mechanizmy reakcji podaży.
Dlatego 1950 rok wybrano jako początek badań współczesnych cykli podaży miedzi – nie tylko po to, aby uniknąć wcześniejszych ostrych fluktuacji, ale również dlatego, że tempo wzrostu produkcji miedzi przed i po 1950 r. miało inne znaczenie ekonomiczne: wcześniej odzwierciedlało głównie skutki wojen, depresji oraz zmiany zdolności produkcyjnych; po tym okresie, dzięki pogłębieniu kapitału w dużych kopalniach i rozproszeniu globalnych zasobów, wzrost produkcji stawał się coraz bardziej opóźnioną reakcją na poprzednie decyzje cenowe i inwestycyjne.
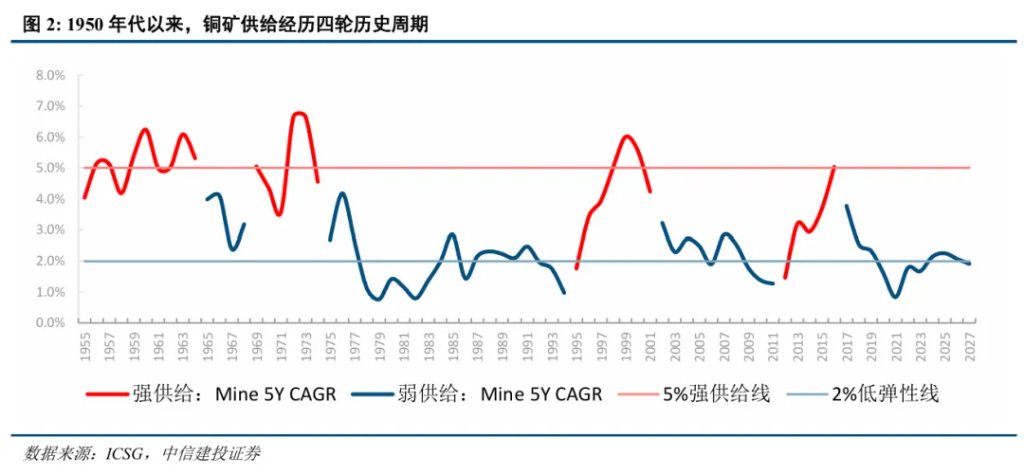
Analizując złożone tempo wzrostu globalnej produkcji miedzi od lat 1950., widzimy cztery cykle uwolnienia podaży.
Historycznie, gdy 5-letni CAGR wzrasta powyżej 4%–5%, a w fazie cyklu kilkukrotnie przekracza lub osiąga 5%, zwykle odpowiada to fazie realizacji dużych projektów inwestycyjnych, definiujemy taki okres jako „silny etap uwolnienia podaży”; gdy CAGR spada do około 2%, oznacza to, że wcześniejsze rezerwy zostały wyczerpane, a podaż powraca do niskiej elastyczności.
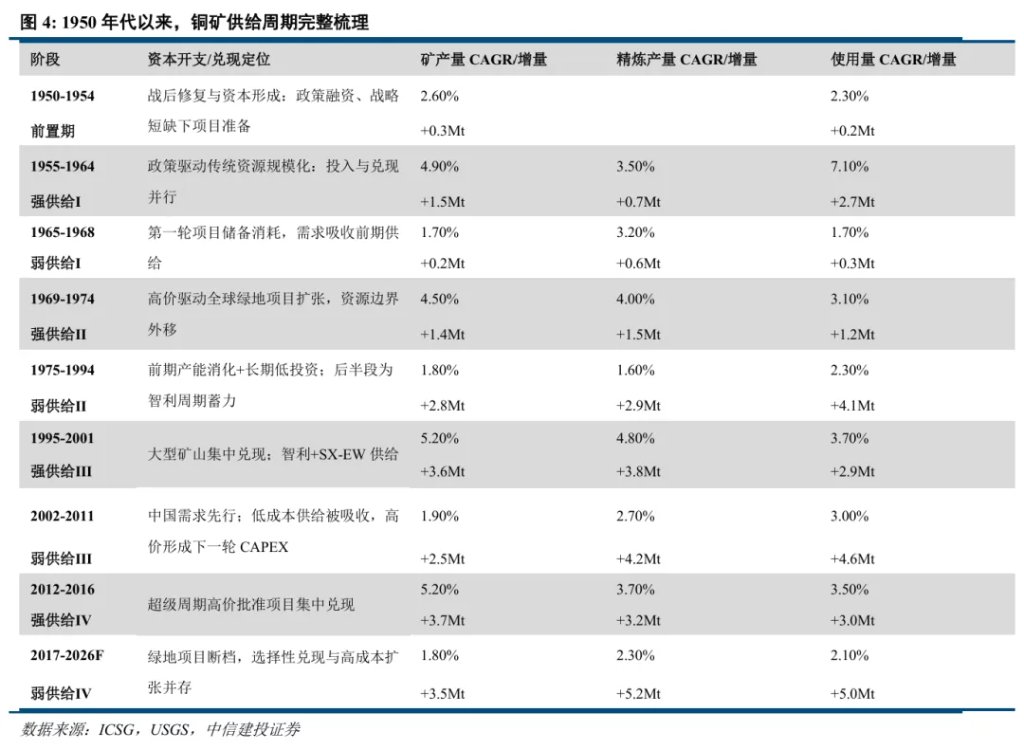
Pierwszy cykl podaży trwał od 1955 do 1968 r. (14 lat), z czego 1955–1964 r. (10 lat) był etapem silnego uwolnienia podaży, gdzie CAGR produkcji wyniósł 4,9%; 1965–1968 r. (4 lata) to już słabszy etap, gdzie CAGR spadł do 1,7%.
Drugi cykl podaży trwał od 1969 do 1994 r. (25 lat), z czego 1969–1974 r. (5 lat) był silnym etapem, gdzie CAGR produkcji wyniósł 4,5%; 1975–1994 r. (20 lat) to etap słabszy, z CAGR spadający do 1,8%.
Trzeci cykl podaży to lata 1995–2011 (17 lat), z czego 1995–2001 (7 lat) był silnym etapem, z CAGR produkcji 5,2%; 2002–2011 (10 lat) to słabszy etap, z CAGR spadającym do 1,9%.
Czwarty cykl podaży to lata 2012–obecnie (ponad 15 lat), z czego 2012–2016 (5 lat) był silnym etapem, z CAGR produkcji 5,2%; 2017–2026F (9 lat) faza słabszej podaży, z CAGR spadającym do 1,8%.
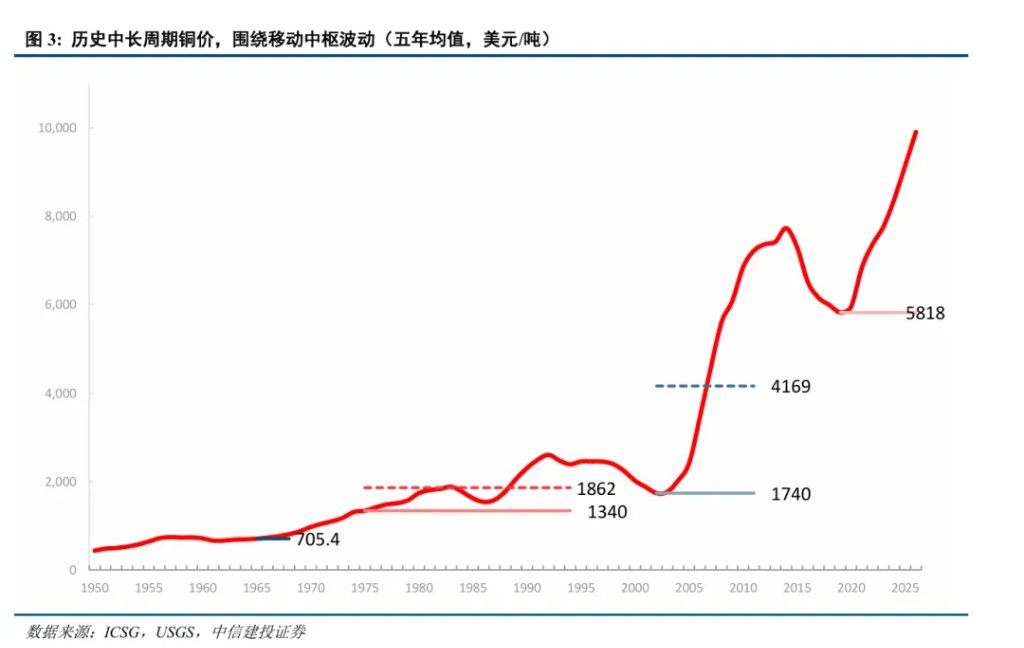
Odpowiadając na poziom cen, ceny miedzi nie poruszają się wokół stałego średniego poziomu, ale przesuwają się wraz ze zmianą cyklu podaży, tworząc nowe przedziały cenowe.
Dokładna analiza pokazuje, czemu każdorazowe zakończenie fazy silnego uwolnienia podaży nie prowadzi do powrotu cen do poprzedniego poziomu, lecz do wejścia na nowy wyższy poziom.
II. Pierwszy cykl podaży: polityka napędzająca skalowe wydobycie tradycyjnych zasobów (1955–1964)
Pierwsze silne uwolnienie podaży nie było efektem wyłącznie rynku, ale efektem działań rządu USA poprzez rezerwy strategiczne, wsparcie finansowe i gwarancje zakupów, aktywnie obniżających ryzyko inwestycji i sprzedaży miedzi.
Wojna koreańska oraz wczesna faza zimnej wojny zwiększały zapotrzebowanie USA na bezpieczeństwo strategiczne zasobów. Ustawa o strategicznych rezerwach materiałów z 1946 roku wprowadziła cele rezerwowe i ramy rządowych zakupów; Ustawa o produkcji obronnej z 1950 roku zapewniła kredyty rządowe, długoterminowe kontrakty oraz ulgi podatkowe, wspierając rozbudowę, utrzymanie i reaktywację kopalń. Połączone działania polityczne zamieniły krajowe wymogi bezpieczeństwa na warunki inwestycyjne dla kopalń.
W latach 1955–1964 rozwój nowych zasobów miedzi opierał się głównie na rozbudowie, reaktywacji i wydobyciu znanych złóż w tradycyjnych regionach. Powstały trzy główne centra przyrostu: pas miedzi w środkowej i południowej Afryce, regiony wydobycia w Ameryce Północnej oraz chilijsko-peruwiański pas miedzi w Andach, a także ZSRR i Europa Wschodnia jako ważne źródło wzrostu.
Globalna produkcja miedzi wzrosła z 2,9 mln ton w 1955 roku do 4,443 mln ton w 1964 roku, łączny przyrost wyniósł ok. 1,54 mln ton. Ameryka Północna była regionem bezpośrednio wspieranym przez politykę USA, która promowała wydobycie krajowych złóż i niskoprocentowych złóż. Swobodny wzrost poza Ameryką Północną pochodził głównie z inwestycji kapitału Zachodniego w pas miedzi w Zambii i Kongo oraz projekty w Chile i Peru. ZSRR i Europa Wschodnia wygenerowały ok. 384 tys. ton przyrostu w latach 1955–1964, będąc osobnym obszarem przyrostu w ramach socjalistycznego systemu przemysłowego.
Uwolnienie podaży spowodowało najpierw spadek cen, spadek cen w latach 1957–1958 był zgodny z pierwszą fazą uwolnienia zdolności produkcyjnych. Korzyści z podaży zostały pochłonięte przez popyt, a punkt wyznaczania ceny przesunął się z nowej produkcji do zakłóceń na granicy podaży, co wzniosło poziom cen.
W 1964 roku, wraz z postępującą industrializacją, poprzednia produkcja została wchłonięta, ceny miedzi zyskały warunki do ponownego wzrostu i zanotowano cykliczny punkt zwrotny.
Globalna produkcja miedzi wzrosła z 4,443 mln ton w 1964 r. do 5,01 mln ton w 1968 r., CAGR wyniósł ok. 3%, mniej niż 5,3% w latach 1955–1964; spadek tempa wzrostu podaży i rosnące koszty produkcji ograniczały dalszy spadek cen miedzi. Po przejściu cyklu z silnej na słabszą, wyznaczanie ceny miedzi przesunęło się w stronę zakłóceń podaży na granicy, strajki i ryzyka transportowe zaczęły mieć większy wpływ na podaż, a wysokie ceny jednocześnie wzmacniały postulaty podziału zysków i interesy krajów zasobnych.
Mediana nominalnej ceny miedzi w latach 1965–1974 wynosiła ok. 1090 USD/t, wyraźnie wyżej niż 683 USD/t w latach 1955–1964.
III. Drugi cykl podaży: wysokie ceny napędzające globalną ekspansję zasobów (1969–1974)
Drugi cykl ekspansji podaży był napędzany przez wysokie ceny i bezpieczeństwo zasobów: po wchłonięciu nadmiaru podaży z pierwszego cyklu, spadł bufor magazynów, rynek zaczął płacić większą premię za nowe zasoby i ryzyka przerw w podaży.
Pod koniec lat 60. XX wieku popyt na sieci elektroenergetyczne, motoryzację, budownictwo, AGD i wyposażenie przemysłowe utrzymywał się, nadmiar produkcji został szybko zredukowany. Strategiczne rezerwy miedzi w USA spadły z ok. 1,036 mln ton końcem 1963 do ok. 250 tys. ton w 1967 r., bufor zapasów spadł znacząco.
Po „Szoku Nixona” w 1971 r. system Bretton Woods zaczął się faktycznie rozpadać, a w 1973 r. waluty przeszły na płynny kurs, co ostatecznie zakończyło ten system. W tym czasie wartość dolara malała, rosła inflacja i premia na finansowanie zapasów fizycznych aktywów, co jest ważnym kontekstem do zrozumienia wyceny aktywów.
Nowa podaż w latach 1969–1974 przesunęła się dalej do globalnych zielonych złóż, niskoprocentowych i dużych zasobów. Geograficznie, granice zasobów rozszerzyły się z tradycyjnych regionów USA na Kanadę, Andy, Azję Południowo-Wschodnią, Afrykę i Oceanię, wymagając kompleksowej infrastruktury wydobywczej, energetycznej, hutniczej i transportowej.
Globalna produkcja miedzi wzrosła z 5,682 mln ton w 1969 r. do 7,097 mln ton w 1974 r., przyrost przez pięć lat 1,415 mln ton. Kanada i nowe regiony wokół Pacyfiku były trzonem przyrostu dla gospodarek rynkowych. Chile (Andy) i Zair (obecnie DR Kongo) zwiększały tradycyjne regiony produkcji. ZSRR i Polska wnosiły znaczące przyrosty, razem ok. 310 tys. ton netto, z czego ZSRR 171 tys. ton, Polska 139 tys. ton.
W latach 1967–1974 model rozwoju kopalń miedzi przesunął się z rozbudowy w tradycyjnych regionach oraz wydobycia znanych złóż do globalnych zielonych złóż, niskoprocentowych i dużych zasobów, cykl podaży skończył się później niż cykl cenowy.
Inflacja i czynniki walutowe podniosły ceny nominalne, lata 1969–1974 są jedynym okresem w czterech fazach silnego uwolnienia podaży, gdzie pojawił się znaczący wzrost cen miedzi.
Wzrost cen miedzi w latach 1973–1974 nie był zjawiskiem indywidualnym, ale wynikiem wspólnego wzrostu cen towarów: po rozpadzie Bretton Woods, dolar osłabł, a potrzeba hedgingu przed inflacją aktywizowała popyt na fizyczne aktywa. Bank Światowy później wskazał, że w 1974 r. mimo wyraźnego wzrostu produkcji, ceny nadal rosły ze względu na oczekiwania rynku i aktywność spekulacyjną.
Dwie recesje popytu (1975, 1982) wydłużyły czas absorpcji zapasów, wzrost poziomu cen przekładał się dopiero po 1987 r., kiedy bufor zapasów, mocy i nowych projektów osłabł, poziom cen został podniesiony.
Po słabszym tempie wzrostu podaży od 1974 r. ceny miedzi nie zaczęły od razu rosnąć, ale nowy poziom cen nominalnych został potwierdzony. Globalna produkcja miedzi wzrosła z 7,097 mln ton w 1974 r. do 8,319 mln ton w 1986 r., CAGR tylko ok. 1,3%, mniej niż 5,9% w latach 1969–1974; spadek tempa wzrostu i wzrost kosztów produkcji ograniczały dalszy spadek cen miedzi. Jednak recesje w 1975 i 1982 opóźniały redukcję zapasów, ceny miedzi długo oscylowały wokół nowego poziomu.
Do końca 1986 r. zapasy spadły do mniej niż połowy poziomu z 1983 r. W 1987 r. globalne zapasy handlowe spadły z ok. 890 tys. ton do 520 tys. ton; spożycie miedzi wyniosło ok. 10,44 mln ton, wyżej niż produkcja ok. 10,21 mln ton – rynek przeszedł z nadmiaru zapasów do fizycznej luki podaży.
Średnia nominalna cena miedzi w latach 1987–1990 wynosiła ok. 2474 USD/t, o ok. 71% wyżej niż w latach 1982–1986 (1448 USD/t), ustabilizowała się w latach 1991–1992 wokół 2450–2550 USD/t. W ten sposób nowy nominalny poziom cen został potwierdzony.
IV. Trzeci cykl podaży: Chile jako lider i rozbudowa SX-EW
Trzeci cykl to okres realizacji mocy produkcyjnych napędzany przez globalizację, otwarcie zasobów i rozprzestrzenianie się technologii. Projekty przygotowane pod koniec lat 80. i w połowie 90. zostały uruchomione, rozbudowane i rozkręcone w latach 1995–2001.
W latach 90. łańcuchy przemysłu elektronicznego, energetycznego, budowlanego i produkcyjnego zostały przeniesione do Azji, która stała się kluczowym regionem konsumpcji miedzi. Pod koniec lat 90. Azja pochłaniała 1/3 światowej konsumpcji rafinowanej miedzi, struktura popytu zmieniła się.
Liberalizacja górnictwa w Chile i swobodny przepływ globalnego kapitału stworzyły podstawy instytucjonalne dla tego cyklu ekspansji.
Nowa podaż pochodzi głównie z dużych chilijskich złóż porfirowych oraz dużych projektów w Australii, Indonezji, Argentynie i Peru; SX-EW umożliwił ekonomiczne wydobycie rud utlenionych, niskoprocentowych i pozostałych odpadów.
Globalna produkcja miedzi wzrosła z 10,07 mln ton w 1995 r. do 13,636 mln ton w 2001 r., przyrost przez sześć lat 3,566 mln ton, CAGR ok. 5,2%; największy przyrost w porównaniu z poprzednimi cyklami.
Południowoamerykańskie Andy to absolutne centrum, Chile wniosło ok. 60% światowego przyrostu, SX-EW zniosło zależność części projektów od tradycyjnych technologii hutniczych, umożliwiając produkcję katod bezpośrednio z rud utlenionych i odpadów, skracając niektóre procesy. Jednak głównym efektem SX-EW jest rozszerzenie obszaru zasobów, nie zawsze gwarantuje niższe koszty jednostkowe dla wszystkich projektów.
Po 2001 r., zmniejszenie rezerw projektów oraz przyspieszenie popytu w Chinach w latach 2002–2011 spowodowały przekształcenie rynku miedzi z „nadmiaru mocy, presji cenowej” na „niską elastyczność podaży, ponowną wycenę cen”.
Po zakończeniu skupionych uruchomień podaż nie przestała rosnąć, ale tempo wzrostu wyraźnie spadło.
Niskie ceny w latach 1997–2001 ograniczyły budżety eksploracyjne i inwestycje w nowe projekty, część kosztownych projektów została opóźniona lub anulowana. Ponieważ duże kopalnie potrzebują lat od eksploracji przez pozyskanie finansowania do uruchomienia, luki projektowe powstałe w okresie niskich cen zaczęły od 2003 r. przekładać się na niedobór nowych zasobów.
Globalna produkcja miedzi wzrosła z ok. 13,60 mln ton w 2002 r. do ok. 16,10 mln ton w 2011 r., CAGR ok. 1,9%; znacząco mniej niż 5,2% w latach 1995–2001.
W tym czasie światowe zużycie rafinowanej miedzi wzrosło z ok. 15,30 mln ton do ok. 19,90 mln ton, CAGR ok. 3,0%. Chiny stały się rdzeniem tego wzrostu.
Po wejściu do WTO eksport przemysłowy, AGD, mechanika i elektronika szybko się rozwinęły; szczególnie urbanizacja, budownictwo mieszkaniowe, inwestycje w sieci energetyczne i infrastrukturę transportową zwiększyły intensywność zużycia miedzi na jednostkę wzrostu gospodarczego.
W latach 2002–2011 mediana cen miedzi wyniosła ok. 5 936 USD/t, ok. 227% wzrostu względem 1 814 USD/t w latach 1995–2001 – 3 razy wyżej niż poprzedni etap.
V. Czwarty cykl podaży: supercykl inwestycji CAPEX (2012–2016)
Czwarty cykl silnego uwolnienia podaży był efektem historycznych inwestycji kapitałowych skutkiem wzrostu cen miedzi w latach 2002–2011 i szoków popytu z Chin, zrealizowanym w latach 2012–2016.
Własne zasoby i produkcja miedzi w Chinach nie mogły sprostać popytowi, nowa konsumpcja coraz bardziej opierała się na imporcie zagranicznych kopalń, koncentratu, rafinowanej miedzi i złomu. Około 2011 r. Chiny konsumowały ok. 40% światowej miedzi – ich import rafinowanej miedzi stanowił ok. 40% światowego handlu tym surowcem. Udział inwestycji w PKB wzrósł z 35% w 1980 r. do 49% w 2010 r., infrastruktura i przemysł stanowiły ok. 27% i 31% inwestycji trwałych, udział inwestycji mieszkaniowych w PKB wzrósł z ok. 5,5% w 2004 r. do ok. 9% w 2011 r.
Kopalnie nie traktowały już chińskiego popytu jako zwykłego, cyklicznego odbicia, lecz uwzględniały go w długoterminowych prognozach, podnosząc założenia cen miedzi i skali rynku. Przy wspólnym oddziaływaniu oczekiwań popytu, cen miedzi i możliwości finansowych, globalne inwestycje kopalni miedzi osiągnęły historycznie wysokie poziomy.
Nowa podaż globalna była bardziej rozproszona geograficznie i absolutnie największa ze wszystkich cykli, lecz nadal bazowała na dużych złóż siarczkowych i koncentracie miedzi, a zarządzanie kapitałem i realizacją projektów stało się bardziej skomplikowane.
Największym centrum przyrostu projektów był Peru, Mongolia stała się nowym dużym źródłem zasobów, Meksyk i USA poprzez rozbudowę starych kopalń, pas miedzi w Afryce jako uzupełnienie, a nowe projekty w Chile kompensowały spadek wydobycia w dojrzałych kopalniach.
Po szczycie podaży po 2017 r., brak nowych projektów i zmiana struktury popytu podniosły poziom cen.
Po 2017 r. nie było całkowitej zapaści w uruchamianiu nowych projektów, lecz raczej rozproszone uruchomienia i wolny wzrost, bez skupionego uwolnienia podaży jak w latach 2012–2016.
Rozbudowy starych kopalń preferowane nad nowe projekty, kopalnie koncentrowały się na naprawie bilansu i utrzymaniu istniejących kopalń w okresie niskich cen; jednocześnie spadek jakości rud, wyższe koszty sprzętu i energii oraz wydłużające się procedury licencyjne, środowiskowe i negocjacje z lokalną społecznością utrudniły szybkie przekształcenie wysokich cen w nową podaż.
W latach 2017–2020 globalna produkcja miedzi wzrosła w tempie CAGR ok. 1,1%, o ok. 4,1 pkt proc. mniej niż w latach 2012–2016.
Średni poziom cen nominalnych miedzi w latach 2017–2020 wyniósł ok. 6221 USD/t, ceny stopniowo budowały dno, ale nie wróciły do najniższych poziomów sprzed 2016 r.
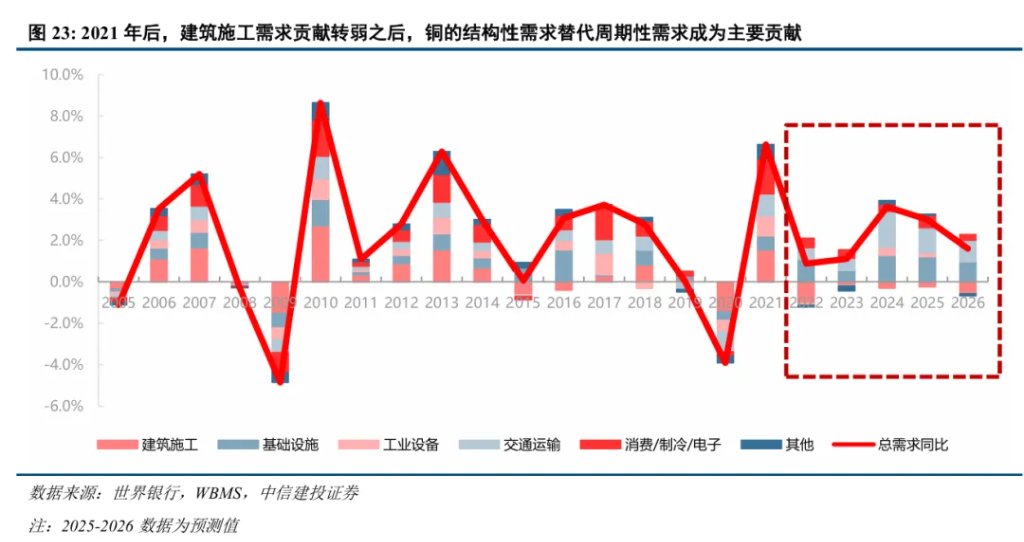
Po 2020 r. nowe potrzeby strukturalne dalej wykorzystywały wysokokosztowe zasoby. W latach 2021–2025 inwestycje w sieci energetyczne, elektryfikację transportu, OZE i cyfrową infrastrukturę stały się nowym marginalnym źródłem popytu. W przeciwieństwie do nieruchomości i przemysłu, te potrzeby są bardziej planowane i mniej elastyczne wobec krótkoterminowych zmian cen.
W latach 2021–2025 średnia cena nominalna miedzi wzrosła dalej do ok. 9145 USD/t, o ok. 47% wyżej niż w latach 2017–2020 i o ok. 33% wyżej niż w latach 2012–2016. To wskazuje, że ceny już opuściły platformę z lat 2017–2020, wchodząc na nowy, wyższy poziom.
VI. Ocena, czy obecny cykl cen miedzi spełnia warunki podwyższenia poziomu cen
Cztery cykle pokazują, że gdy ekspansja taniej podaży zostaje wchłonięta, a popyt nadal wymaga nowych zasobów, istnieją warunki do odejścia cen od poprzedniego poziomu.
Spadek tempa wzrostu podaży jest ważnym sygnałem do obserwacji ponownej wyceny cen, ale nie wystarcza sam do uzasadnienia trwałego wzrostu poziomu cen. Do oceny tych zmian trzeba jednocześnie wziąć pod uwagę bufor podaży, trwałość popytu i koszty marginalne wydobycia.
Warunek pierwszy: rozszerzenie bufora podaży stopniowo się wyczerpuje, wysokie ceny nie przekładają się na wystarczającą nową produkcję, elastyczność podaży maleje.
Po skupionym uruchomieniu dużych projektów tempo wzrostu produkcji miedzi spada, co zwykle oznacza słabszą siłę uwolnienia rezerw.
W tym kontekście strajki, przerwy w transporcie i zmiany polityki zasobowej łatwiej wywołują duże wahania cen; jeśli te czynniki dodatkowo opóźniają inwestycje lub podnoszą wymagania dotyczące zwrotu z projektów, ich wpływ może przejść z krótkoterminowej premii ryzyka do długoterminowego kosztu podaży.
Co więcej, silne uwolnienie podaży zwykle tłumi ceny miedzi, lecz biorąc pod uwagę czynniki monetarne i inflacyjne, nominalna cena nie musi spadać. Doświadczenie z lat 1969–1974 pokazuje, że zmiany nominalnego poziomu cen miedzi w ekstremalnych sytuacjach trzeba interpretować przez pryzmat szoku monetarnego.
Warunek drugi: gwałtowny spadek popytu może opóźnić tempo wzrostu ceny, więc musi istnieć trwały wzrost marginalnego popytu o niskiej elastyczności cenowej.
Popyt musi w sposób ciągły pochłaniać podaż, a nie tylko działać jako tymczasowe uzupełnienie zapasów.
Doświadczenie po 1974 r. pokazuje, że spowolniona podaż nie zawsze prowadzi od razu do wzrostu poziomu cen. Recesje, dostosowanie popytu i absorpcja zapasów mogą utrzymać rynek na dłużej w stanie relatywnego luzu.
Po 2002 r. zmiany strukturalne w Chinach – industrializacja i urbanizacja – stworzyły trwały, nowy popyt, który stopniowo wchłonął wcześniejsze moce produkcyjne.
Warunek trzeci: zasoby marginalne potrzebne do obsługi nowego popytu wymagają wyższych kosztów wydobycia i wyższego zwrotu kapitałowego.
Postęp technologiczny i nowe centra zasobowe muszą stale zapewniać wystarczająco dużą ilość tanich zasobów, by obniżać cenę marginalną podaży.
W latach 90. duże kopalnie w Chile i SX-EW rzeczywiście zwiększyły podaż i poprawiły rentowność wydobycia, ale nie powstrzymały trwałego wzrostu poziomu cen. Wraz z wchłonięciem nowej produkcji rynek musi rozpocząć wydobycie kolejnych zasobów.
Po 2021 r. kluczową zmianą stało się spowolnienie podaży po skupionym uruchomieniu superprojektów, którą nałożył się wzrost popytu napędzany inwestycjami w systemy energetyczne i elektryfikację.
Ograniczenia po stronie podaży widoczne są głównie w utrudnieniach efektywnego przekształcenia zasobów w produkcję – nie powstał światowy, trwały cykl silnej podaży na poziomie ok. 5%.
Po stronie popytu, spowolnienie rynku nieruchomości nie oznacza automatycznie spadku całkowitego popytu na miedź; nowe potrzeby strukturalne przejęły dobrze ugruntowaną bazę inwestycji fizycznych. Inwestycje w sieci, elektryfikację transportu i systemy energetyczne stanowią zupełnie inne źródło popytu niż tradycyjny cykl budownictwa.
IEA w raporcie z 2025 r. wskazała, że ekspansja inwestycji w chińskie sieci energetyczne była największym pojedynczym czynnikiem wzrostu globalnego popytu na miedź w ostatnich dwóch latach. Oznacza to, że nowe potrzeby przejmują bazę zainwestowanych aktywów, a nie tylko polegają na długoterminowych narracjach.
2017 r. był momentem, gdy zaczęły się tworzyć niezbędne warunki do podwyższenia poziomu cen miedzi, a po 2021 r. widoczne są wystarczające dowody. Słabsza podaż wyjaśnia, czemu ceny nie powracają do dawnej niskiej wartości, strukturalny popyt decyduje o tym, czy ceny mogą wejść na nowy poziom, natomiast wyższe marginalne koszty i zwrot z kapitału określą wysokość i trwałość nowej platformy cenowej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Prognoza wyników finansowych | Czy droga Taiwan Semiconductor (TSMC.US) do 3 bilionów dolarów wartości rynkowej jest tuż przed nami?
TSMC ogłosi najnowsze pełne wyniki kwartalne w czwartek przed otwarciem rynku amerykańskiego.

Znany inwestor: SpaceX (SPCX.US) może być wart 50 bilionów dolarów w ciągu dziesięciu lat, Musk twierdzi: "Wciąż zbyt nisko oceniasz!"
Według miliardera inwestora Rona Barona, który od 56 lat działa w branży inwestycyjnej, SpaceX (SPCX.US) może osiągnąć wycenę aż 50 bilionów dolarów w ciągu następnych dziesięciu lat, co oznacza niemal 25-krotny wzrost w stosunku do obecnej wartości.

Seria dużych przejęć budzi pytania rynku! ServiceNow (NOW.US) stanowczo zaprzecza plotkom o przejęciu Decagon
ServiceNow we wtorek zaprzeczył doniesieniom o zamiarze przejęcia start-upu z zakresu konwersacyjnej sztucznej inteligencji (AI) Decagon.
Telekonferencja Johnson & Johnson (JNJ.US) za III kwartał: Roczne przychody mogą po raz pierwszy przekroczyć 100 miliardów dolarów, innowacyjne leki silnie kompensują przeciwności w technologii medycznej
Johnson & Johnson (JNJ.US) opublikował raport finansowy za trzeci kwartał roku fiskalnego 2026 i przeprowadził telekonferencję dotyczącą wyników.
Ceny krypto
Więcej


