
Dolar: Zwiększone ryzyko krótkoterminowej korekty

Morning FX
Wysokie ceny ropy oraz rentowności amerykańskich obligacji, ryzyko fiskalne w Europie napędzające popyt na bezpieczne aktywa, a także przewaga amerykańskich akcji przyciągająca kapitał – wszystkie te czynniki sprawiły, że indeks dolara amerykańskiego wzrasta nieprzerwanie od czterech tygodni, a euro spadło do najniższego poziomu od 16 miesięcy. Jednak obecnie dolar wszedł w strefę wykupienia, co zwiększa ryzyko krótkoterminowej korekty.
1. Prawdopodobieństwo podwyżki stóp w październiku znacznie spada, przewaga stóp się zmniejsza
Słabsze dane z rynku pracy za wrzesień, w połączeniu z łagodzeniem się inflacji bazowej, zmniejszyły potrzebę podwyższenia stóp procentowych przez Rezerwę Federalną w październiku. Dodatkowo, gołębie komentarze przedstawicieli Fed sprawiły, że wycena podwyżki w październiku spadła z ponad 70% do poniżej 20%.
Ponadto ostatnie dane z USA również zaczynają pokazywać oznaki schłodzenia. W ubiegły piątek wskaźnik nastrojów konsumenckich Uniwersytetu Michigan na październik spadł do 46,3, notując trzeci z rzędu miesiąc spadku i osiągając najniższy poziom od maja; wskaźnik obecnych warunków gospodarczych spadł do 44,7, osiągając historyczne minimum.
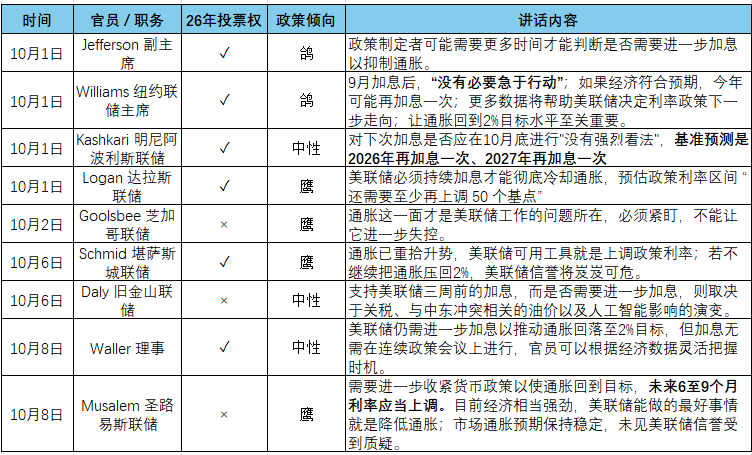
W związku ze zbliżającymi się wyborami parlamentarnymi Trump pilnie chce obniżenia cen ropy. W tym tygodniu Trump publicznie oświadczył, że przeprowadził „bardzo udaną” rozmowę z prezydentem Rosji Putinem i osiągnięto porozumienie w sprawie dostaw ropy: Rosja natychmiast dostarczy do USA i na światowe rynki ponad 300 tysięcy ton diesla, w listopadzie wolumen ma wzrosnąć do 500 tysięcy ton, a w grudniu dalej do 1 miliona ton.
2. Prawdopodobieństwo zwycięstwa Demokratów w wyborach parlamentarnych rośnie – negatywne dla dolara
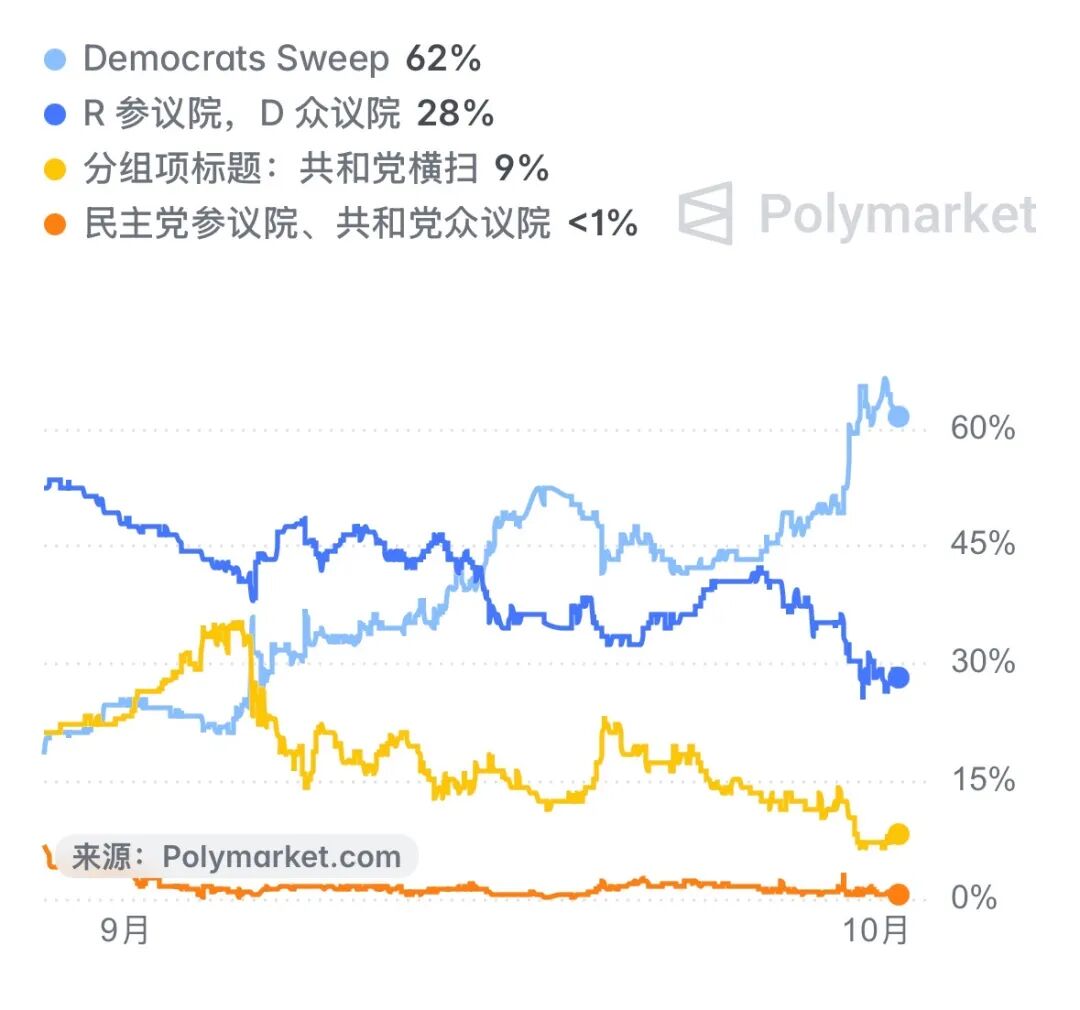
3 listopada zbliżają się wybory parlamentarne. Według rynku prognoz Polymarket, prawdopodobieństwo przejęcia obu Izb przez Demokratów wynosi około 62%. W tym scenariuszu powstanie rząd podzielony, a rynki będą wyceniać ograniczenie ekspansji fiskalnej: obniżki podatków i stymulacyjne polityki Republikanów najprawdopodobniej zostaną zablokowane przez Kongres, impuls fiskalny osłabnie, prognozy wzrostu gospodarki zostaną obniżone, co pociągnie za sobą spadek rentowności amerykańskich obligacji i osłabienie dolara.
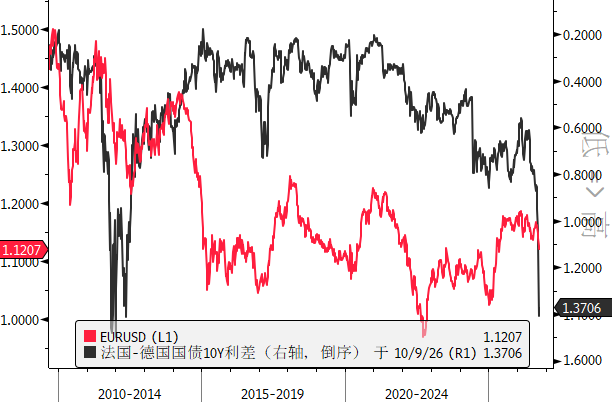
3. Spread obligacji Francja-Niemcy oraz krótkie pozycje na euro osiągnęły skrajne poziomy
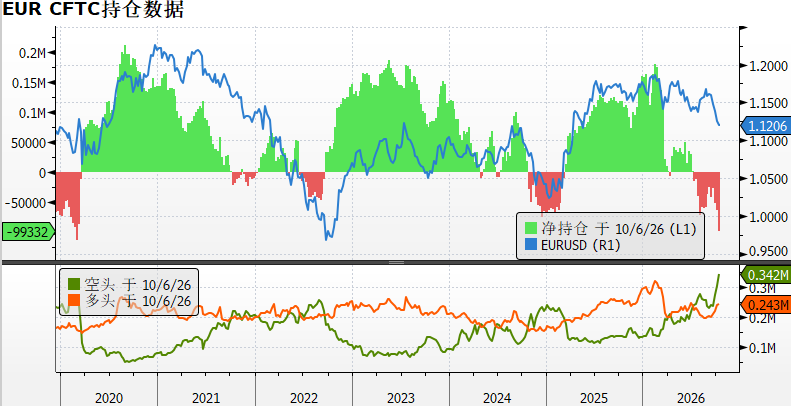
Obecnie spread rentowności 10-letnich obligacji między Francją a Niemcami wynosi 137pb – nieco poniżej szczytu 160pb z początku października i jest na najniższym poziomie od kryzysu zadłużeniowego w strefie euro w 2011 roku, a obecna pozycja netto non-komercyjnych krótkich na euro w CFTC jest na najbardziej skrajnych poziomach od wybuchu wojny rosyjsko-ukraińskiej w 2020 roku.
Jeśli projekt budżetu Francji na 2027 r. zostanie pomyślnie uchwalony, a towarzyszące mu wiarygodne działania konsolidacji fiskalnej wdrożone, spread 10-letni Francja-Niemcy ma szansę na fazową korektę. Kluczowa w najbliższych dniach będzie decyzja Moody’s dotycząca ratingu suwerennego 23 października oraz jesienna ocena fiskalna UE.
Kluczowe wydarzenie: w środę dane o CPI w USA
Koniec września przyniósł wzrost detalicznych cen benzyny w USA, co przyspieszy inflację ogólną za wrzesień. Rynek oczekuje, że w środę CPI za wrzesień wzrośnie m/m o 0,6%, powyżej wcześniejszego odczytu 0,4%, co oznacza największy miesięczny wzrost od pięciu miesięcy. Jednak inflacja bazowa może wykazać marginalne spowolnienie – oczekiwany wzrost m/m o 0,2%, a r/r 2,5%. Jeśli nastąpi spowolnienie, dolar może doświadczyć fazowej korekty.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Założyciel Bridgewater: rynek niedźwiedzia amerykańskich obligacji może trwać długo
Akcje Meta nadal rosną po wydaniu modelu Muse Wonder
Ceny krypto
Więcej


