
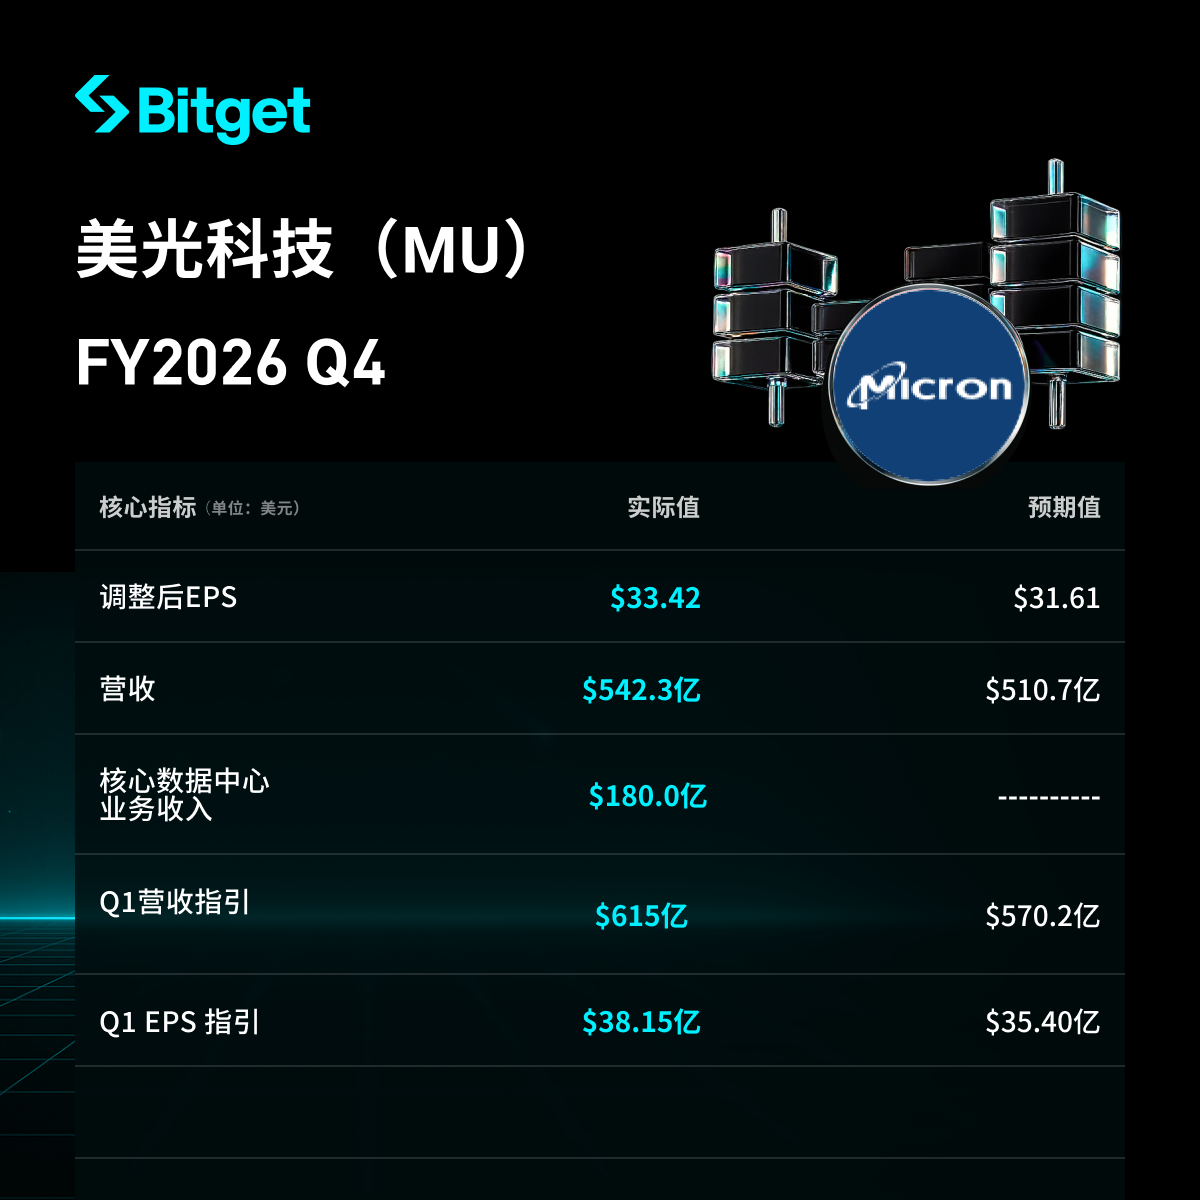
Najważniejsze punkty raportu finansowego za Q4 roku fiskalnego 2026 firmy Micron Technology: przychody wyniosły 54,23 miliarda dolarów, wzrost rok do roku o 379%, nie-GAAP EPS wyniósł 33,42 dolara i przewyższył oczekiwania; prognoza na Q1 to 61,5 miliarda dolarów, co stanowi nowy rekord.
 2026/10/01 02:03
🔥 Radar gorących tematów amerykańskiej giełdy jest już dostępny! 3 główne trendy amerykańskiej giełdy + 6 wyselekcjonowanych akcji + 7 kalendarz najważniejszych wydarzeń – gdzie w tym tygodniu szukać szans na amerykańskiej giełdzie? Kliknij link, aby zobaczyć wszystkie 22 możliwe kierunki inwestycji→
Główne wnioski:
Micron ogłosił wyniki za IV kwartał i cały rok fiskalny 2026 (do 3 września 2026), publikując je 30 września 2026. Przychody w Q4 wyniosły 54,229 mld USD, wzrost kwartał do kwartału o 31% i rok do roku o 379%, co stanowi już szósty z kolei rekordowy kwartał. Rozwodniony EPS (non-GAAP) wyniósł 33,42 USD – przychody, marża brutto i EPS przewyższyły górne granice wcześniejszych wskazań spółki. Roczne przychody: 133,19 mld USD, wzrost rok do roku o 256%. Środkowe prognozy na I kwartał fiskalny 2027: przychody 61,5 mld USD, rozwodniony EPS (non-GAAP) 38,15 USD – oba wyniki powyżej konsensusu rynkowego. Po sesji kurs akcji wahał się w przedziale 1040–1078 USD, zamknięcie blisko 1065,11 USD – reakcje zróżnicowane. Kluczowe czynniki: popyt na pamięci powiązane z AI, wzrost cen DRAM/NAND oraz przejrzystość dzięki strategicznym umowom z klientami (SCA).
1. Ogólna sytuacja w zakresie przychodów i zysków
- Przychody Q4: 54,229 mld USD, poprzedni kwartał: 41,456 mld USD, rok wcześniej: 11,315 mld USD; wzrost kwartał do kwartału +30,8%, rok do roku +379%.
- GAAP zysk netto: 37,701 mld USD, rozwodniony EPS 32,87 USD; rok wcześniej zysk netto 3,201 mld USD, EPS 2,83 USD.
- Non-GAAP zysk netto: 38,398 mld USD, rozwodniony EPS 33,42 USD; poprzedni kwartał: 25,11 USD (wzrost kwartał do kwartału +33%), rok wcześniej: 3,03 USD.
- Konsensus: LSEG przewidywał non-GAAP EPS 31,61 USD, przychody 51,07 mld USD; Bloomberg – 31,83 USD, 51,49 mld USD. Firma przekroczyła prognozy odpowiednio o ok. 1,6–1,8 USD i 2,7–3,2 mld USD.
- GAAP marża brutto: 86,8%, non-GAAP marża brutto: 87,0%, wzrost kwartał do kwartału o 210 punktów bazowych, rok wcześniej non-GAAP marża brutto: 45,7%.
- Non-GAAP zysk operacyjny: 44,636 mld USD, marża operacyjna: 82,3% (wzrost kwartał do kwartału o 110 punktów bazowych, rok do roku o ok. 47 punktów procentowych); GAAP zysk operacyjny 43,751 mld USD, marża operacyjna 80,7%.
- Przepływy operacyjne za Q4: 43,97 mld USD (poprzedni kwartał: 25,39 mld USD, rok wcześniej: 5,73 mld USD); wydatki inwestycyjne netto: 10,77 mld USD; skorygowany wolny przepływ środków: 33,2 mld USD.
- Na koniec okresu: środki pieniężne, inwestycje i środki ograniczone: 73,48 mld USD; zadłużenie: 5,2 mld USD, środki netto: 68,3 mld USD. Zaliczki od klientów na koniec: 12,7 mld USD, w Q4 nowe wpłaty: 12,3 mld USD – wliczone w działalność finansową, nie uwzględniane w wolnych przepływach środków.
- Stan zapasów na koniec: 10,4 mld USD, dni zapasów: 129 (wzrost o 9 dni względem poprzedniego okresu); firma wskazuje na nadal bardzo napiętą podaż, oczekując spadku dni zapasów w kolejnych kwartałach.
- Zarząd ogłosił kwartalną dywidendę 0,15 USD na akcję, płatną 29 października 2026, dzień rejestracji: 14 października.
- Cały rok: przychody 133,188 mld USD, rok wcześniej: 37,378 mld USD (wzrost o 256%); non-GAAP zysk netto: 86,758 mld USD, EPS 75,52 USD (rok do roku +811%); non-GAAP marża brutto: 81,1% (wzrost względem roku fiskalnego 2025 o ok. 40 punktów procentowych); przepływy operacyjne: 89,68 mld USD, skorygowany wolny przepływ 62,31 mld USD, wydatki inwestycyjne netto 27,37 mld USD.
2. Wyniki segmentów DRAM i NAND
- Przychody z DRAM: rekord 39,8 mld USD, rok do roku +343%, stanowiły 73% przychodów; wzrost kwartał do kwartału +27%. Wolumen wysyłek wzrósł o kilka procent, ceny podniosły się o kilkanaście procent – głównym powodem napięta podaż DRAM w sektorze.
- Przychody z NAND: rekord 14,1 mld USD, rok do roku +526%, stanowiły 26% przychodów; wzrost kwartał do kwartału +42%. Wolumen wysyłek +10% kwartał do kwartału, ceny +30%.
- Przychody z data center SSD: prawie 10 mld USD, ponad 10 razy więcej niż rok wcześniej, ponad dwie trzecie przychodów działu NAND.
- Przychody HBM rosły szybciej niż ogół firmy. Firma zawarła umowy na większość dostaw HBM na rok kalendarzowy 2027, ceny znacząco wyższe rok do roku, różnica marży wobec tradycyjnego DRAM się zmniejsza; HBM4 w fazie wzrostu, we współpracy z Nvidia rozwijany pierwszy w branży specjalny HBM4E (NVHBM), do kolejnej generacji GPU i platformy NVLink Fusion.
- Całoroczne przychody z DRAM przekroczyły 100 mld USD; przychody z data center były cztery razy wyższe niż rok wcześniej.
3. Wyniki innych działów biznesowych
| Core Data Center (CDBU) | 18,002 mld USD | 33% | +56% | ok. 11,4 razy więcej (rok wcześniej: 1,577 mld USD) | 90% (poprzedni kwartał 87%) | 85% (poprzedni kwartał 83%) |
| Cloud Storage (CMBU) | 16,283 mld USD | 30% | +18% | +258% (rok wcześniej: 4,543 mld USD) | 83% (poprzedni kwartał 83%) | 76% (poprzedni kwartał 78%) |
| Mobile & Client (MCBU) | 13,114 mld USD | 24% | +14% | +249% (rok wcześniej: 3,760 mld USD) | 90% (poprzedni kwartał 87%) | 88% (poprzedni kwartał 86%) |
| Automotive & Embedded (AEBU) | 6,824 mld USD | 13% | +47% | +376% (rok wcześniej: 1,434 mld USD) | 84% (poprzedni kwartał 79%, +470 punktów bazowych) | 79% (poprzedni kwartał 75%) |
- wzrost CDBU wynika z wyższych cen i wolumenów – największy wkład w tym kwartale;
- marża brutto CMBU na tym samym poziomie, marża operacyjna spadła o 2 punkty procentowe kwartał do kwartału;
- marże brutto MCBU i AEBU wzrosły dzięki wyższym cenom;
- nie-GAAP wydatki operacyjne: 2,6 mld USD, wzrost kwartał do kwartału o 1,1 mld – głównie dzięki podwyżkom wynagrodzeń dla pracowników na całym świecie oraz 300 mln USD inwestycji społecznościowych.
4. Wydatki inwestycyjne i umowy z klientami
- Wydatki inwestycyjne Q4: 10,77 mld USD, w całym roku: 27,37 mld USD. Oficjalne materiały nie podają porównania wydatków inwestycyjnych z Samsung i SK Hynix w tym samym okresie.
- I kwartał fiskalny 2027: wydatki inwestycyjne ok. 11,5 mld USD; pierwsza połowa fiskalna 2027: ok. 25 mld USD; druga połowa będzie wyższa. Wzrost wydatków na budowy będzie znacząco szybszy niż na sprzęt.
- Firma podniosła plan inwestycji na rok fiskalny 2027, większość nowych wydatków przeznaczono na budowę fabryk w celu przyspieszenia dostaw clean room pod koniec 2028 i później. Zarząd podkreśla, że nawet po dodaniu nowych clean room w sektorze, przy rosnącym popycie nie ma przewidywalności co do ponownej równowagi rynkowej.
- Zawarto 26 strategicznych umów z klientami. Pozostałe zobowiązania (RPO) ok. 150 mld USD – uwzględniają tylko umowy z ustalonymi cenami; umowy są typu „take-or-pay”. Wiążące zobowiązania finansowe: 32 mld USD, większość w formie zaliczek gotówkowych; według firmy umowy pokryją ponad 35% przychodów do 2030, rzeczywiste przychody będą wyższe niż RPO.
5. Prognoza na I kwartał fiskalny 2027
| Przychody | 61,5 mld USD ±1,5 mld USD | 61,5 mld USD ±1,5 mld USD |
| Marża brutto | ok. 85,95% | ok. 86,25% |
| Wydatki operacyjne | ok. 2,31 mld USD | ok. 2,06 mld USD |
| Rozwodniony EPS | 37,84 USD ±1,00 USD | 38,15 USD ±1,00 USD |
- Prognoza oparta na ok. 1,15 mld akcji w obrocie; środkowe wartości przychodów +13% względem Q4 (54,229 mld USD).
- Konsensus: LSEG przewidywał przychody 57 mld USD, non-GAAP EPS 35,40 USD; Bloomberg – przychody ok. 56,77 mld USD. Środkowe wartości są odpowiednio wyższe o ok. 4,5 mld USD i 2,75 USD.
- Firma oczekuje, że w roku fiskalnym 2027 pobije kolejne rekordy, z kwartalnym wzrostem przychodów; marża brutto w Q1 ma być najniższa w roku, następnie wzrośnie, choć tempo wzrostu cen będzie niższe niż dotychczas. Wydatki operacyjne w roku fiskalnym 2027 wzrosną o ok. 2,5 mld USD – głównie z tytułu R&D i wynagrodzeń motywacyjnych.
6. Tło rynkowe oraz obawy inwestorów
- Kluczowy problem: szkolenia i inferencja AI napędzają popyt na HBM, DRAM do serwerów i SSD do data center, podczas gdy podaż nie nadąża z rozwojem. CEO Sanjay Mehrotra twierdzi, że lata 2027 i 2028 będą bardziej napięte pod względem podaży niż rok 2026 i nie widać punktu ponownej równowagi podaży i popytu.
- Cena, a nie wolumen, była głównym czynnikiem wzrostu DRAM i NAND w tym kwartale: dostawy DRAM tylko o kilka procent większe, cena wzrosła o kilkanaście; dostawy NAND ok. +10%, cena ok. +30%. Czy cykl cenowy się utrzyma – to kluczowe dla dalszych wzrostów.
- Marża brutto osiągnęła już 87%. Non-GAAP marża w Q1 prognozowana jako 86,25%, lekko niższa niż w Q4 – zarząd postrzega Q1 jako najniższy punkt w roku fiskalnym 2027. Jeśli tempo wzrostu cen zostanie zahamowane lub zmieni się struktura produktu, trwałość wysokiej rentowności będzie główną kwestią sporną.
- Zaliczki od klientów i RPO poprawiają przewidywalność, ale 12,7 mld USD zaliczek musi być w przyszłości zwrócone – nie można ich traktować jako stałej gotówki.
- Wyższe wydatki inwestycyjne i ok. 2,5 mld USD wzrost wydatków operacyjnych ograniczą elastyczność wolnych przepływów środków; kurs akcji wzrósł w ostatnim roku o ok. 500–550%, od początku roku ok. 275%, po sesji spadł do 1040 USD i wzrósł do ok. 1078 USD – to pokazuje, że przy bardzo wysokich oczekiwaniach samo „przewyższenie oczekiwań” nie wystarcza do jednostronnej rewaloryzacji.
Zastrzeżenie: Treść niniejszego materiału ma charakter wyłącznie informacyjny i nie stanowi żadnej rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Micron (MU.US) rozmowa kwartalna Q4: Zarząd podkreśla, że "nie widzimy momentu równowagi podaży i popytu", 75% dostaw na przyszły rok już zabezpieczone, rok 2028 będzie bardziej napięty niż 2027.
Zarząd Micron Technology (MU.US) podczas konferencji telefonicznej za czwarty kwartał wyraził optymizm, stwierdzając, że popyt na pamięci napędzany przez AI pozostaje silny, a relacja podaży do popytu będzie napięta w 2027 i 2028 roku.
Po doświadczeniu Muse, całkowicie sprzedałem Airbnb
Doświadczony analityk, który miał duże udziały w Airbnb, zdecydował się całkowicie sprzedać swoje akcje po zaledwie 10 dniach korzystania z aplikacji Meta AI Muse. Uważa, że Muse nie tylko rozumie jego preferencje, ale także pomaga mu ominąć Airbnb i rezerwować noclegi bezpośrednio, przy czym cena jest nawet o 60% niższa. Gdy agenci AI zaczynają porównywać ceny, anulować i ponownie rezerwować w naszym imieniu, „mur ochronny ruchu” na którym opierają się platformy internetowe, może być zagrożony – nadchodzi era „proaktywnego handlu elektronicznego”.
Goldman Sachs: AI musi najpierw przejść przez trudności, aby potem przynieść korzyści
Co oznacza "samo-regulacja AI" Trumpa? Nvidia odnosi wielki sukces, zakulisowo kwestionuje Anthropic Amodei
Trump promuje „samoregulację” AI, co pozornie zwiększa bezpieczeństwo, ale w rzeczywistości toruje drogę do ekspansji mocy obliczeniowej: wymagania dotyczące „bezpieczeństwa i zgodności”, takie jak testowanie, audyt i monitorowanie, wygenerują nowe potrzeby w zakresie inferencji oraz optycznej komunikacji, a Nvidia może stać się największym zwycięzcą. Jensen Huang razem z Markiem Zuckerbergiem sprzeciwili się silnym regulacjom i bezpośrednio zapytali szefa Anthropic, Amodeia, dlaczego publicznie wyolbrzymia ryzyko związane ze sztuczną inteligencją.
Ceny krypto
Więcej


