
Instytucja: Krótkoterminowa cena złota może spaść do 4000 dolarów, ale w ciągu pół roku nadal ma szansę osiągnąć 5000 dolarów

Portal Walutowy, 29 września—— Dyrektor ds. strategii złota w State Street Investments, Akash Doshi, twierdzi, że oczekiwania dotyczące podwyżki stóp procentowych podnoszą rentowność obligacji USA, a cena złota w krótkim okresie może testować wsparcie na poziomie 4000 dolarów, ale ta strefa jest dosyć silna; w ciągu najbliższych sześciu miesięcy wciąż możliwy jest atak na poziom 5000 dolarów. Premia za terminowanie obligacji USA rośnie pod wpływem naruszenia równowagi fiskalnej, rekordowy import złota przez wielkie kraje azjatyckie, ciągły napływ środków do zachodnich ETF na złoto, opcje na złoto przechylają się w stronę wzrostów, strukturalny popyt wspiera ceny złota, a stopy procentowe przestają być jedynym czynnikiem decydującym o cenie złota.
Oczekiwania na podwyżki stóp procentowych rosną, rentowność obligacji USA stale wzrasta, a cena złota w przyszłym tygodniu może spaść do 4000 dolarów za uncję. Jednak dyrektor ds. strategii złota w State Street Investments, Akash Doshi, uważa, że
Krótkoterminowe taktyczne przeciwności, złoto może testować wsparcie na poziomie 4000 dolarów
Akash Doshi wskazuje, że rynek na nowo wycenia agresywniejszą ścieżkę zacieśniania polityki przez Fed, a dolar jednocześnie się wzmacnia — złoto doświadcza wyraźnej krótkoterminowej presji. Od połowy sierpnia rynek zakłada, że Fed podniesie stopy jeszcze dwa razy; oczekiwania co do stóp długoterminowych również uległy znaczącym zmianom, a złoto odczuwa skutki najbardziej „jastrzębich” przewidywań w tej fazie rynku — wzrost nominalnej i realnej rentowności, plus silny dolar, łącznie wywierają presję na ceny metali szlachetnych.
Drastyczne zmiany oczekiwań co do stóp procentowych sprawiają, że korekta ceny złota nie powinna dziwić. On mówi: „Jeszcze kilka podwyżek stóp przez Fed to rzeczywiście krótkoterminowy czynnik negatywny dla złota, wysokie realne rentowności utrudnią przebicie się do 5000 dolarów”. Jednak podkreśla, że obecna korekta cen nie zmienia fundamentalnej, strukturalnej perspektywy złota w długim terminie.
Doshi daje przykład: przed pandemią COVID-19 rentowność 10-letnich obligacji USA wynosiła ok. 1,5%. Niewielu inwestorów mogło przewidzieć, że po sześciu i pół roku wzrośnie ona prawie do 5,3%, podczas gdy cena złota pozostaje w pobliżu 4000 dolarów. Ta rozbieżność dowodzi, że oprócz tradycyjnej logiki stóp procentowych są też silne strukturalne czynniki sterujące przebiegiem cen złota.
Premia za terminowanie obligacji USA rośnie, równowaga fiskalna staje się kluczowym czynnikiem
W miesięcznym raporcie o złocie z września, State Street podkreśla, że kluczowe jest określenie przyczyn wzrostów rentowności. W wyniku naruszenia równowagi fiskalnej, utrzymującego się ryzyka inflacyjnego oraz geopolitycznej niepewności, długoterminowa premia terminowa w USA, Wielkiej Brytanii, Francji i Niemczech osiągnęła najwyższy poziom od 2011 roku. W sierpniu wielkość publicznego długu USA przekroczyła 40 bilionów dolarów, a ostatni bilion przybył w zaledwie około pięć miesięcy.
Doshi wskazuje trzy główne czynniki podnoszące premię terminową: obawy rynku o wiarygodność instytucji politycznych, utrzymującą się presję inflacyjną oraz nieustający deficyt fiskalny połączony z zwiększoną podażą obligacji USA. Wzrost stóp jest w istocie nową wyceną rynku co do trwałości fiskalnej USA — tego ryzyka nie da się rozwiązać podwyżkami stóp, a złoto jako aktywo zabezpieczające wobec systemu walut fiducjarnych jeszcze długo zachowa swoją wartość.
Podwójne wsparcie — fizyczny i inwestycyjny popyt; sygnały wzrostowe na rynku instrumentów pochodnych
Podstawowy popyt na złoto pozostaje silny, a kraje azjatyckie stale wspierają rynek zarówno poprzez zakupy fizycznego jak i inwestycyjnego złota. Dane State Street pokazują, że przez pierwszych siedem miesięcy 2026 roku import nie-monetarnego złota przez wielkie kraje azjatyckie osiągnął rekordowe 1000 ton, wzrost o 78% rok do roku.
Inwestorzy zachodni także systematycznie zwiększali ekspozycję na złoto podczas korekty cen. Napływy do ETF na złoto we wrześniu pokazują, że instytucje strategicznie alokują złoto w celu zabezpieczenia przed niepewnością polityki makro i ryzykiem walutowym. W sierpniu popyt inwestycyjny w krajach zachodnich znacząco się ożywił, globalne ETF przyciągnęły wtedy 17,1 miliarda dolarów, zaś fundusze notowane w USA — 7,9 miliarda dolarów, co jest najwyższym miesięcznym napływem od września 2025 roku.
Struktura pozycji na rynku opcji również sprzyja wzrostowi cen złota. Doshi wskazuje, że długoterminowa zmienność i nachylenie pozostają pro-wzrostowe — inwestorzy chętniej inwestują w pozycje opcyjne nastawione na wzrost cen. W raporcie State Street z września wskazano, że przepływy na rynku pochodnych uległy zmianie: dominowały opcje put, teraz opcje call zyskują przewagę, a premia za call względem put systematycznie rośnie, co odzwierciedla długoterminowy optymizm instytucji co do ceny złota.
Podsumowanie
Podsumowując, krótkoterminowe oczekiwania Fed dotyczące podwyżki stóp oraz wzrost rentowności obligacji USA wywierają presję na złoto — istnieje ryzyko spadku ceny do 4000 dolarów za uncję. Jednak wsparcie na poziomie 4000 dolarów pozostaje solidne; deficyt budżetowy USA, wysokie koszty obsługi długu i rosnąca premia za terminowanie obligacji USA, plus silny import fizycznego złota przez wielkie kraje azjatyckie i ciągły napływ środków do globalnych ETF na złoto, to strukturalne czynniki, które nie znikną wskutek kilku podwyżek stóp. Chociaż droga do 5000 dolarów jest bardziej wyboista, logika wzrostu w perspektywie półrocznej nie została naruszona.
Inwestorzy powinni szczególnie monitorować zmiany rentowności długoterminowych obligacji USA, wypowiedzi przedstawicieli Fed oraz trendy przepływu środków do globalnych ETF na złoto, aby oszacować głębokość korekty ceny złota i moment odbicia.
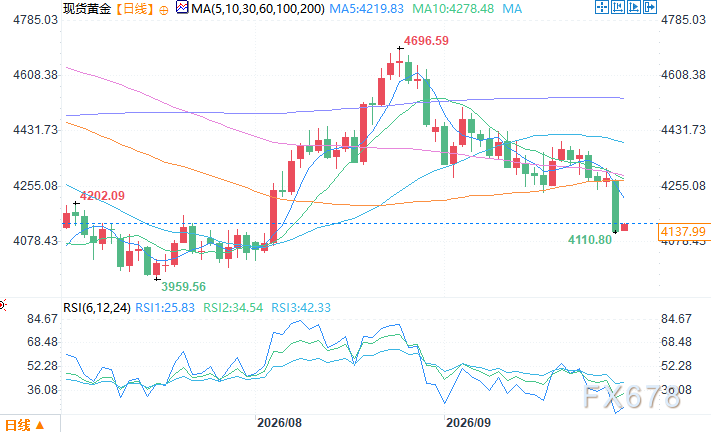
Wykres dzienny ceny złota (spot) Źródło: eTrader Globalny
Strefa czasowa UTC+8, 29 września, godz.: 11:17 Złoto spot — 4135,49 USD/uncję
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Japoński minister finansów ponownie wyraził zaniepokojenie: niedowartościowanie jena jest „poważnym problemem”, będzie ściśle współpracował ze Stanami Zjednoczonymi, aby utrzymać porządek na rynku walutowym.
Japońska minister finansów, Kaoru Katayama, powiedziała, że osłabienie jena pozostaje problemem, który stale budzi obawy. Japonia i Stany Zjednoczone będą nadal utrzymywać ścisły kontakt w celu zapewnienia uporządkowanego funkcjonowania rynku walutowego.
Historyczna walka o metale w końcu globalizacji!

Konsultingowy gigant Bain ostrzega: globalny sektor AI musi osiągnąć roczne przychody na poziomie 6 bilionów dolarów, aby utrzymać "gorączkę wydatków" centrów danych
Bain wskazuje, że do 2031 roku globalny sektor sztucznej inteligencji (AI) musi osiągnąć roczne przychody w wysokości 6 bilionów dolarów, aby uzasadnić ogromne światowe inwestycje kapitałowe w budowę centrów danych.
Wydajność produkcji 2-nanometrowych chipów w Samsung Electronics zbliża się do 60%, firma celuje w TSMC, walcząc o zamówienia gigantów technologicznych.
Dział produkcyjny firmy Samsung Electronics osiągnął wydajność procesu 2-nanometrowego na poziomie około 60%, co stanowi znaczną poprawę w porównaniu z 30% w połowie zeszłego roku. Po ustabilizowaniu wydajności Samsung koncentruje się na optymalizacji zużycia energii i rozpraszania ciepła, przyspieszając wdrażanie bardziej wydajnej drugiej generacji procesu SF2P, z celem uruchomienia produkcji masowej jeszcze w tym roku. Strategicznie Samsung planuje dostarczyć chipy 2-nanometrowe do firmy Tesla w przyszłym roku, wykorzystując to jako punkt wyjścia do wejścia na rynek dużych klientów technologicznych.
Ceny krypto
Więcej


