
Podwyżka stóp procentowych stała się faktem, technologie nie tracą, lecz zyskują na sile! Jak inwestować na amerykańskim rynku akcji przy wyższych stopach? Lista beneficjentów – wszystko na jednej tabeli
 Bitget2026/09/17 07:03
1. Co wydarzyło się poprzedniej nocy: podwyżka stóp, akcje technologiczne relatywnie odporne
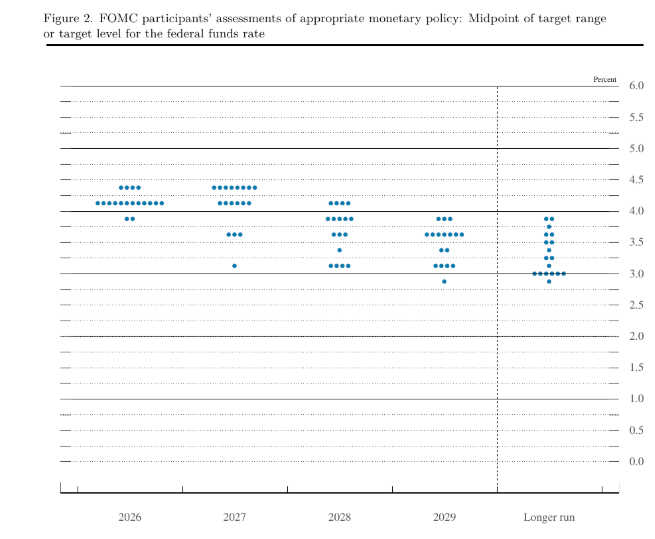
2. Dlaczego akcje technologiczne nie spadają, a wręcz rosną?
3. Główna linia handlu: wybierz firmy, które wytrzymają wysokie stopy
-
Moc obliczeniowa: Nvidia jako punkt odniesienia dla wyceny, AMD zdobywa udział w training i inference
-
Proces: TSMC, ASML ograniczeni przez wąskie gardło zaawansowanych mocy produkcyjnych
-
Produkcja wraca do USA: Intel ma narrację produkcji w USA, nadaje się na portfel elastyczny
-
Moduły optyczne: Lumentum, Coherent bezpośrednio korzystają z ekspansji 800G/1.6T
-
Storage: Micron, Seagate i inni podążą za ekspansją data center
4. Jak budować portfel po podwyżce: osobno patrz na główne pozycje, podstawowe i satelitarne
-
Po trzecie, rygorystycznie kontrolować akcje z wysoką wyceną, wysokim lewarowaniem, czysto tematyczne, lepiej skupić kapitał na firmach z zamówieniami i perspektywami wydatków inwestycyjnych.
-
Czy następny odczyt CPI, ceny ropy dadzą Fedowi powód do „jeszcze jednej podwyżki”
-
Czy w wynikach za trzeci kwartał cloud i chip producentów wytyczne wydatków inwestycyjnych nie będą obniżone
-
Czy październikowe posiedzenie nie będzie ostatnie, a kolejna podwyżka przesunie się na grudzień
| Warstwa | Kierunek | Instrument | Logiczna inwestycji |
| Główny portfel | AI moc obliczeniowa | rNVDA, rAMD | Popyt na training/inference zostaje, przy wysokich stopach liderzy z prawem do wyceny i udziałem w rynku mają priorytet |
| Główny portfel | Zaawansowane procesy | rTSM, rASML | Moce i sprzęt nadal wąskie gardło, wydatki inwestycyjne mają wyższą widoczność niż tematyczne akcje |
| Główny portfel | Optyczny interconnect | rLITE, rCOHR | Ekspansja 800G/1.6T, hardware bezpośrednio korzysta na ekspansji data center |
| Satelita/elastyczność | Powrót produkcji | rINTC | Narracja produkcji w USA + oczekiwania na współpracę, duża zmienność, odpowiedni na elastyczny portfel |
| Satelita/elastyczność | Storage | rSTX | Ekspansja data center zwiększa popyt na HDD/storage na bliskim poziomie |
| Podstawowy portfel | Jakościowy wzrost | rAAPL, rMETA | Dużo gotówki, silny buyback, lepiej radzą sobie z presją wyceny |
| Portfel satelitarny | AI dla administracji i biznesu | rPLTR | Logiczna zamówień niezależna od obniżek stóp, pozycja nie powinna być za duża |
| Portfel satelitarny | Komercyjna kosmiczna | SpaceX | Katalizatory: testy lotne, deployment Starlink; wysoka elastyczność, wysokie wahania |
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Japonia znów interweniuje? Bank centralny Japonii przeprowadza ocenę kursu walutowego, jen ogranicza spadki
Według japońskich mediów, Bank Japonii zapytał uczestników rynku o poziom kursu walutowego, po czym wcześniejszy spadek jena wobec dolara o ponad 1% został w połowie zredukowany. Podwyżka stóp przez Bank Japonii w piątek nie zdołała wzmocnić kursu walutowego, a dwóch decydentów, którzy zagłosowali przeciwko, wzbudziło wątpliwości co do dalszej ścieżki podwyżek stóp.
JP Morgan: udział wysyłek niestandardowych chipów przekroczy GPU w 2027 roku, "niewidzialność" Broadcom TPU w łańcuchu dostaw nie oznacza wątpliwości co do zamówień
JPMorgan przewiduje, że w 2027 roku udział wysyłek ASIC/XPU osiągnie 54%, przekraczając GPU, a chipy dedykowane staną się ważnym źródłem wzrostu mocy obliczeniowej AI. Broadcom i Google mają pięcioletnią umowę na TPU, obejmującą lata 2026–2031; chociaż informacje dotyczące łańcucha dostaw nie są przejrzyste, nie oznacza to, że zamówienia są wątpliwe – widoczność przychodów pozostaje wysoka. W tym samym okresie wzrasta zapotrzebowanie na sprzęt półprzewodnikowy i pamięci, co wspiera kontynuację cyklu w branży półprzewodników.
Spadki na amerykańskim rynku akcji we wrześniu jeszcze się nie skończyły? Strateg z Citadel ostrzega: przed końcem miesiąca wciąż istnieje presja spadkowa, październik może przynieść przełom.
Strateg Rubner z Citadel Securities stwierdził, że w piątek na rynku amerykańskich akcji wygasają opcje o wartości 7 bilionów dolarów podczas "potrójnej wiedźmy", strategie ilościowe nadal mają przestrzeń do sprzedaży, nałożył się okres ciszy w skupie akcji oraz kwartalna rebalansacja funduszy emerytalnych, co powoduje, że siły niedźwiedzi dominują do końca miesiąca. Niemniej jednak gwałtowny spadek nadmiernego entuzjazmu wokół handlu AI, sezonowa sprzyjająca koniunktura w czwartym kwartale, katalizator sezonu raportów finansowych oraz wznowienie skupów akcji, złożone czynniki oczekują pozytywnego przebiegu rynku w czwartym kwartale.
Ceny krypto
Więcej


