Bitget App
Trade smarter
Kup kryptoRynkiHandelFuturesStocksEarnDla instytucjiAI i inne
Cena AAVE celuje w 160 dolarów po tym, jak depozyty V4 przekroczyły 900 milionów dolarów

Cena AAVE celuje w 160 dolarów po tym, jak depozyty V4 przekroczyły 900 milionów dolarów

CoinpediaCoinpedia2026/09/12 18:33
Pokaż oryginał
Najważniejsze informacje
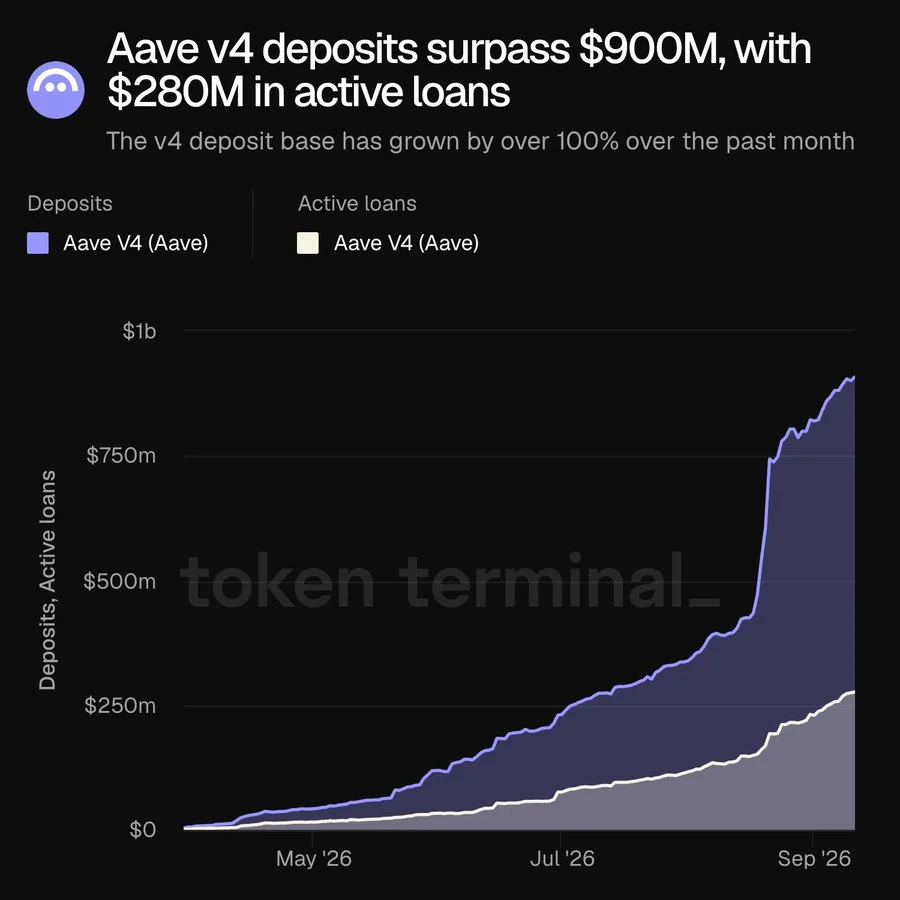
  • Depozyty w Aave v4 przekroczyły 900 milionów dolarów, z 280 milionami dolarów w aktywnych pożyczkach, a miesięczny wzrost depozytów wyniósł ponad 100%.

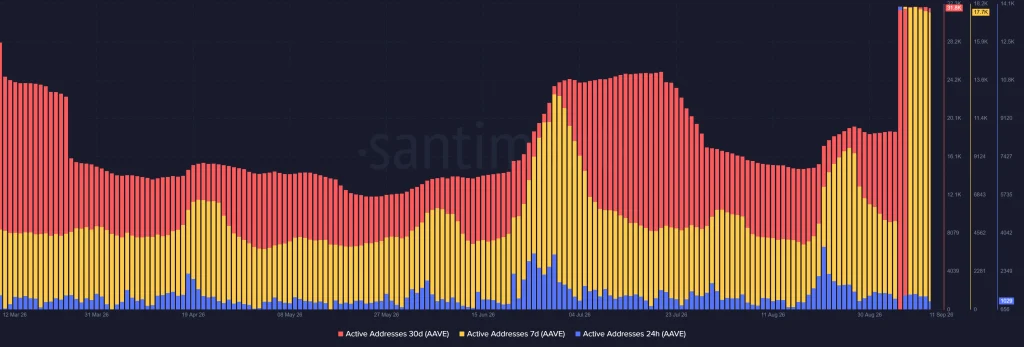
  • Liczba aktywnych adresów Aave wzrosła w ciągu 24 godzin, 7 dni oraz 30 dni.

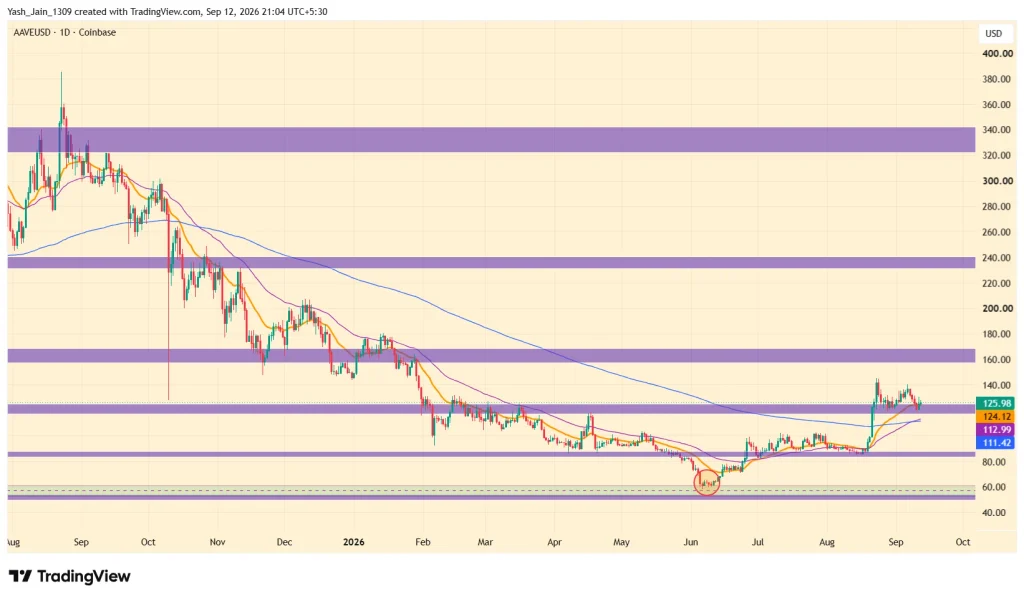
  • w tym czasie na wykresie AAVE pojawił się złoty krzyż, z poziomami docelowymi 160 i 240 dolarów w przedstawionym scenariuszu.

Cena AAVE otrzymuje nowy fundamentalny impuls, ponieważ depozyty Aave v4 przekroczyły 900 milionów dolarów, przy 280 milionach dolarów w aktywnych pożyczkach. Baza depozytowa v4 wzrosła także o ponad 100% w ciągu ostatniego miesiąca, co wskazuje na wyraźnie większą aktywność w najnowszej wersji protokołu.

Wzrost Aave V4 zwiększa poziom wykorzystania
Cena AAVE celuje w 160 dolarów po tym, jak depozyty V4 przekroczyły 900 milionów dolarów image 0

Wzrost depozytów jest istotny, ponieważ aktywne pożyczki zwiększyły się wraz ze wzrostem bazy depozytowej. Ten wzrost wykorzystania może potencjalnie wspierać cenę AAVE, jeśli większa aktywność się utrzyma.

Aktywność on-chain również przyspiesza. Liczba aktywnych adresów wzrosła w okresach 30-dniowym, 7-dniowym i 24-godzinnym, co stanowi kolejny znak poprawy użyteczności wokół Aave. Jednak solidne fundamenty nie gwarantują automatycznie wzrostu ceny tokena. Współpracować musi także wykres.
Cena AAVE celuje w 160 dolarów po tym, jak depozyty V4 przekroczyły 900 milionów dolarów image 1

Cena AAVE otrzymuje byczy sygnał złotego krzyża

Codzienny wykres AAVE utworzył złoty krzyż pomiędzy średnimi EMA 50-dniową i 200-dniową. Ta formacja techniczna dostarcza kolejnego byczego sygnału, gdy protokół notuje wyższe depozyty, pożyczki i wzrost liczby aktywnych adresów.

Dostarczone dane rynkowe wskazują AAVE na poziomie 16,02 dolarów i podają 120 dolarów jako kluczowy poziom wsparcia. Z tego miejsca bycze ustawienie wskazuje na 160 dolarów jako najbliższy opór.

Jeśli cena AAVE przebije ten poziom, w przedstawionym scenariuszu kolejnym głównym celem stanie się 240 dolarów.

Przebicie 120 dolarów może zmienić sytuację AAVE
Cena AAVE celuje w 160 dolarów po tym, jak depozyty V4 przekroczyły 900 milionów dolarów image 2

Ryzyko jest jasne. Jeśli wspomniane wsparcie na poziomie 120 dolarów zostanie przełamane, AAVE może spaść do 85 lub nawet 60 dolarów.

To sprawia, że obecny układ zależy zarówno od rozwoju sieci, jak i struktury cenowej. Depozyty w Aave v4 rosną, wykorzystanie jest coraz większe, a liczba aktywnych adresów poprawia się, ale cena AAVE wciąż musi utrzymać wskazane wsparcie i przebić 160 dolarów, zanim zostanie osiągnięty wyższy cel na poziomie 240 dolarów.
News Image 0News Image 1News Image 2News Image 3
0
0

Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.

PoolX: Stakuj, aby zarabiać
Nawet ponad 10% APR. Zarabiaj więcej, stakując więcej.
Stakuj teraz!

Może Ci się również spodobać

BUZZ - Akcje Delta Air Lines spadają po obniżeniu prognozy zysków na cały rok

9 października – Akcje Delta Air Lines (DAL.N) spadły o prawie 5% w obrocie przed sesją, osiągając poziom 78,12 USD. Delta Air Lines (DAL) obniżyła w piątek prognozę rocznego, skorygowanego zysku w odpowiedzi na gwałtowny wzrost cen paliwa lotniczego. Amerykańska linia lotnicza poinformowała, że obecnie spodziewa się skorygowanego zysku na akcję w 2026 roku na poziomie między 5,10 USD a 5,60 USD (wcześniejsze oczekiwania wynosiły 6,5-7,5 USD na akcję). Środkowy punkt obecnego zakresu akcji – 5,35 USD – jest niższy niż oczekiwania analityków na poziomie 5,46 USD na akcję. DAL prognozuje roczne koszty paliwa wyższe o około 6 billions USD, podczas gdy wcześniejsza prognoza zakładała wzrost o 4 billions USD. Analitycy śledzący DAL średnio przyznają rekomendację „kupuj” – dane zebrane przez LSEG. Od początku roku akcje Delta Air Lines wzrosły o 18,4%, osiągając najwyższy wzrost wśród głównych amerykańskich konkurentów. (Aby ułatwić korzystanie osobom nieposługującym się językiem angielskim, Reuters automatycznie tłumaczy swoje doniesienia na kilka innych języków. Ponieważ tłumaczenia automatyczne mogą być niedokładne lub nie uwzględniają wszystkich potrzebnych kontekstów, Reuters nie gwarantuje ich dokładności i udostępnia je jedynie dla wygody czytelników. Reuters nie ponosi odpowiedzialności za jakiekolwiek szkody lub straty wynikające z korzystania z funkcji tłumaczenia automatycznego.)

路透社•2026/10/09 10:46

BUZZ-TD Cowen obniża cenę docelową dla UnitedHealth Group przed publikacją raportu za trzeci kwartał

9 października – TD Cowen obniżył cenę docelową UnitedHealth Group UNH.N z 430 dolarów do 402 dolarów przed publikacją raportu finansowego za trzeci kwartał, która odbędzie się 13 października. Według brokera, prognozowany przez rynek współczynnik wypłaty ubezpieczeń zdrowotnych za trzeci kwartał wynosi 89,9%, a zysk na akcję to 4,12 dolara — te cele są “w pełni osiągalne”. Raport wskazuje, że ostatnio ogłoszona ocena gwiazdowa Medicare spadła zgodnie z oczekiwaniami, co może w 2028 roku przynieść presję na przychody w wysokości 1.5 miliarda dolarów. Nowa cena docelowa daje akcjom 6,9% potencjał wzrostu względem ceny zamknięcia z poprzedniego dnia. „Oczekujemy również, że kierownictwo odniesie się do wstępnego prognozowanego wzrostu liczby uczestników programu Medicare Advantage (MA) w 2027 roku i może zaakcentować preferencję marży zysku zamiast wzrostu liczby uczestników”, dodaje broker. Prognozy zysków nie zostały zmienione, ale obniżono wskaźnik wyceny, co doprowadziło do zmniejszenia ceny docelowej. Spośród 29 brokerów, 23 dały akcjom ocenę „kupuj” lub wyższą, 6 wydało rekomendację „trzymaj”; mediana ceny docelowej wynosi 483,82 dolarów — dane LSEG. Na koniec ostatniego dnia handlowego akcje wzrosły od początku roku o 12,3%. (Dla wygody osób nieposługujących się językiem angielskim, Reuters automatycznie tłumaczy swoje doniesienia na inne języki. Ze względu na możliwe błędy lub brak kontekstu, Reuters nie gwarantuje dokładności automatycznego tłumaczenia; jest ono jedynie udostępniane dla wygody czytelników. Reuters nie ponosi odpowiedzialności za szkody lub straty wynikłe z korzystania z funkcji automatycznego tłumaczenia.)

路透社•2026/10/09 10:31

BUZZ - Opinie brokerów: strategia wzrostu PepsiCo w Stanach Zjednoczonych nadal wymaga dostosowania

Gigant przekąsek i napojów gazowanych PepsiCo (PEP.O) ostrzegł w czwartek, że odbudowa wzrostu i marży w jego kluczowym rynku północnoamerykańskim potrwa dłużej niż planowano, oraz zapowiedział dalsze cięcia kosztów, aby zrównoważyć słaby popyt na przekąski i napoje. Średnia ocena 25 analityków dla akcji wynosi „trzymać”; mediana ceny docelowej to 145 USD — dane zebrane przez LSEG. JPMorgan („neutralnie”, cena docelowa: 137 USD) wskazuje, że działalność międzynarodowa firmy pozostaje silna, ale popyt na przekąski i napoje w Ameryce Północnej jest nadal słaby i niewiele wskazuje na szybkie poprawy. Deutsche Bank („trzymać”, cena docelowa: 132 USD) podkreśla, że północnoamerykański segment napojów PepsiCo (PBNA) pozostaje w tyle za konkurencją z powodu słabych marż; chociaż firma planuje zwiększyć inwestycje w markę i usprawnić zarządzanie, droga do trwałej poprawy pozostaje niejasna. Piper Sandler („zwiększyć udział”, cena docelowa: 140 USD) zwraca uwagę, że firma mierzy się ze słabym popytem w USA i presją kosztową; choć nowe produkty białkowe i nawadniające mogą wesprzeć wzrost, perspektywy tego wzrostu nie zostały jeszcze potwierdzone. RBC Capital Markets („wynik zgodny z rynkiem”, cena docelowa: 150 USD) wskazuje, że północnoamerykańska działalność napojowa pozostaje głównym wyzwaniem, a ponowna autoryzacja franczyzy może poprawić długoterminowy wzrost. (Tekst został automatycznie przetłumaczony przez Reuters dla wygody czytelników niebędących rodzimymi użytkownikami języka angielskiego. Tłumaczenie automatyczne może zawierać błędy lub nie uwzględniać potrzebnego kontekstu. Reuters nie gwarantuje dokładności automatycznego tłumaczenia, które jest oferowane jedynie dla wygody czytelników. Reuters nie ponosi odpowiedzialności za jakiekolwiek szkody lub straty wynikłe z użycia funkcji automatycznego tłumaczenia.)

路透社•2026/10/09 10:00

BUZZ – „Opinie brokerów”: Analitycy sceptycznie odnoszą się do doniesień o przejęciu Chipotle przez Starbucks

9 października – Financial Times poinformował w czwartek, że Starbucks SBUX.O rozważał potencjalne przejęcie Chipotle CMG.N, co oznaczałoby powrót dyrektora generalnego Briana Niccola do marki meksykańskich burrito, którą wcześniej zarządzał. Starbucks odmówił komentarza, podkreślając, że firma pozostaje „skoncentrowana” na restrukturyzacji własnego biznesu. Ograniczona racjonalność strategiczna BTIG wyraził „wysokie wątpliwości”, twierdząc, że z perspektywy łańcucha dostaw i operacji transakcja „nie ma sensu”, przyniosłaby poważne rozcieńczenie akcjonariuszom Starbucks i zakłóciłaby zarządzanie obiema markami. Analityk BTIG, Peter Saleh, zauważył: „Przez lata słyszeliśmy wiele o przejęciach wielomarkowych... ale niewiele z nich doszło do skutku, a jeszcze mniej okazało się sukcesem.” Analityk William Blair, Sharon Zackfia, uznała, że różnice w łańcuchach dostaw obu firm sprawiają, iż transakcja nie daje oczywistych synergii przychodowych, a korzyści zakupowe są bardzo ograniczone. Zaznaczyła, że netto dług Starbucks wynoszący 9,4 miliardów dolarów na czerwiec sprawia, iż finansowanie przejęcia jest „trudne do obliczenia”, a połączony wskaźnik dźwigni finansowej mógłby wzrosnąć do ok. 6-krotności, co jest relatywnie wysokie dla firm restauracyjnych notowanych na giełdzie. D.A. Davidson stwierdził, że ze względu na znaczące różnice marek i ograniczone synergie transakcja ma szanse sukcesu na poziomie 20% lub niższym. Analityk EMarketer, Suzy Davidkhanian, zauważyła, że znajomość Chipotle przez Niccola może obniżyć ryzyko realizacji transakcji, jednak inwestorzy Starbucks mogą uznać to za „kosztowne i rozpraszające” w kontekście próby wyjścia firmy z problemów finansowych. (Dla wygody osób nieposługujących się angielskim Reuters automatycznie przetłumaczył ten raport na kilka innych języków. Ze względu na możliwość błędów lub brak pełnego kontekstu Reuters nie gwarantuje dokładności tłumaczonego tekstu i udostępnia go wyłącznie dla wygody czytelników. Reuters nie ponosi odpowiedzialności za szkody lub straty wynikające z użycia tej funkcji automatycznego tłumaczenia.)

路透社•2026/10/09 09:36