
Indonezyjska rupia w tarapatach

Indonezja, jako największa gospodarka Azji Południowo-Wschodniej, od początku roku odnotowała spadek Jakarta Composite Index o 29%, a indonezyjska rupia osłabiła się względem dolara o ponad 6%. Indonezja doświadczyła w ostatnim półroczu „potrójnego uderzenia” – gwałtownych spadków na rynku akcji, obligacji i walut, co wywołało gorączkę obrony pozycji „rynku wschodzącego”. W styczniu tego roku MSCI ogłosiło zamrożenie wszystkich zmian w indeksach dotyczących Indonezji, uniemożliwiając wejście nowych indonezyjskich spółek do indeksu emerging markets, jednocześnie ostrzegając: rynek indonezyjski ma fundamentalne defekty inwestycyjne i jeśli nie zostaną one naprawione w terminie, Indonezja zostanie zdegradowana z rynku wschodzącego do rynku granicznego.
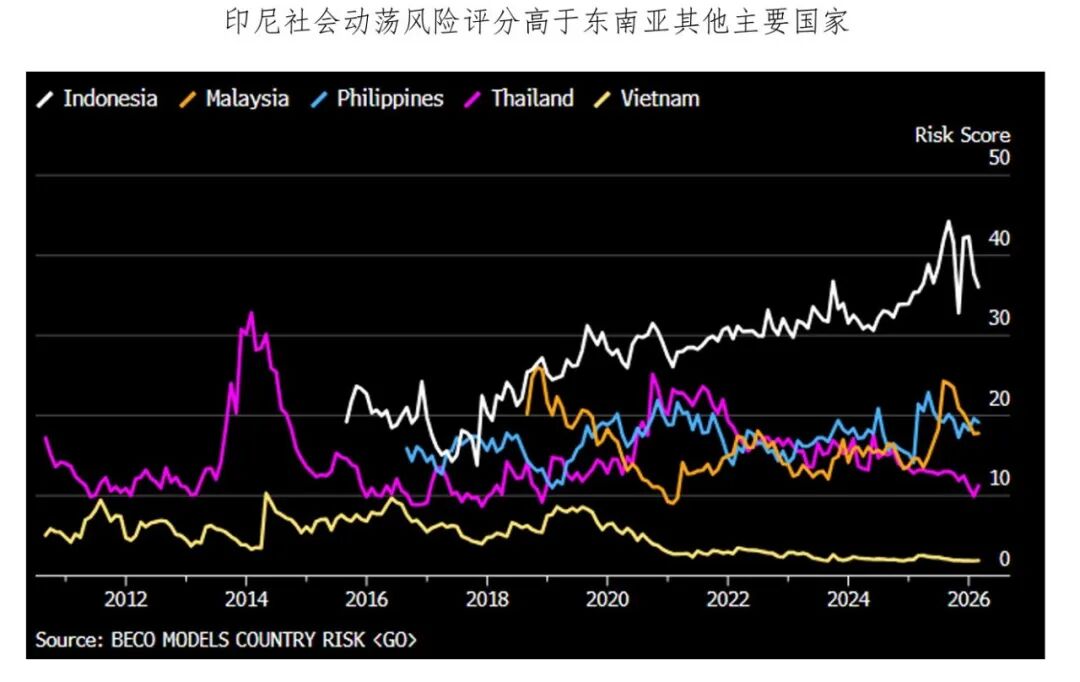
W zeszłym tygodniu MSCI podjęło ostateczną decyzję o utrzymaniu ratingu, lecz obniżyło podkategorię dotyczącą „przepływu informacji” do negatywnego poziomu. Indonezyjski bank centralny podniósł stopy procentowe o 100 punktów bazowych, co w ciągu niespełna miesiąca pozwoliło rupii odbić się od historycznego minimum. Czy kryzys został rzeczywiście zażegnany?
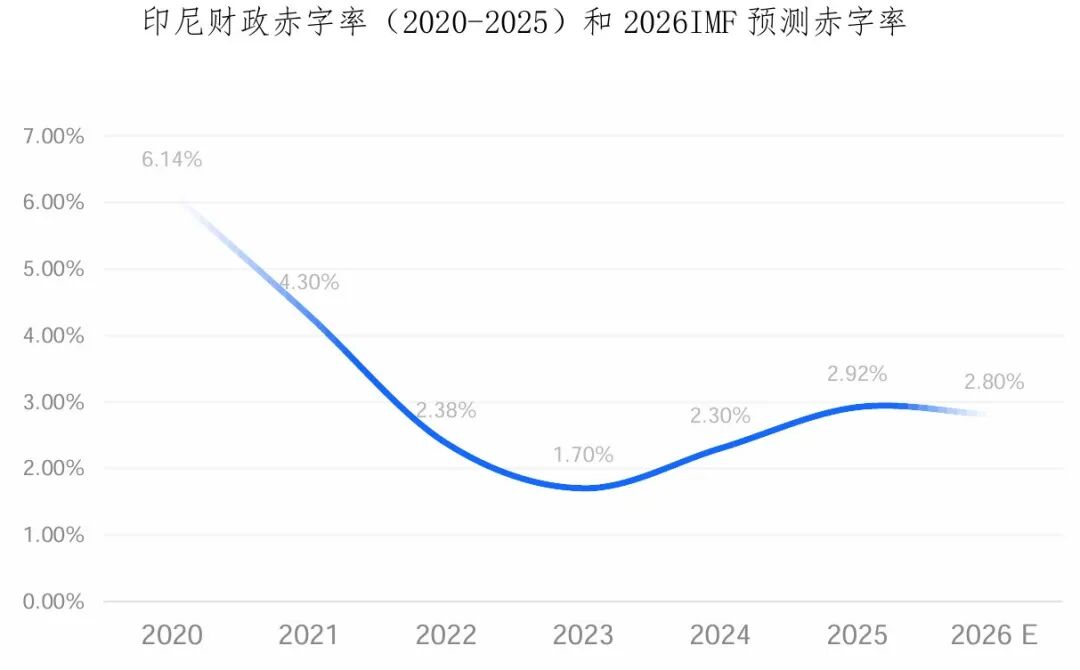
Stale wysokie deficyty budżetowe i presja na kurs walutowy.Indonezyjska „Ustawa Budżetowa” sztywno określa górny limit deficytu budżetowego na 3% i zadłużenia rządowego na 60%. W 2025 roku deficyt Indonezji osiągnie najwyższy poziom od czasów pandemii (podczas pandemii tymczasowo zniesiono limit), a w wyniku konfliktu między USA a Iranem globalne ceny ropy wzrosły, co wymusiło zwiększenie subsydiów paliwowych i jednoczesną realizację programu żywieniowego i rozbudowy infrastruktury. W obliczu wysokich wydatków budżetowych wzrost dochodów jest niewielki, a rynek poddaje w wątpliwość stabilność i trwałość finansów Indonezji.
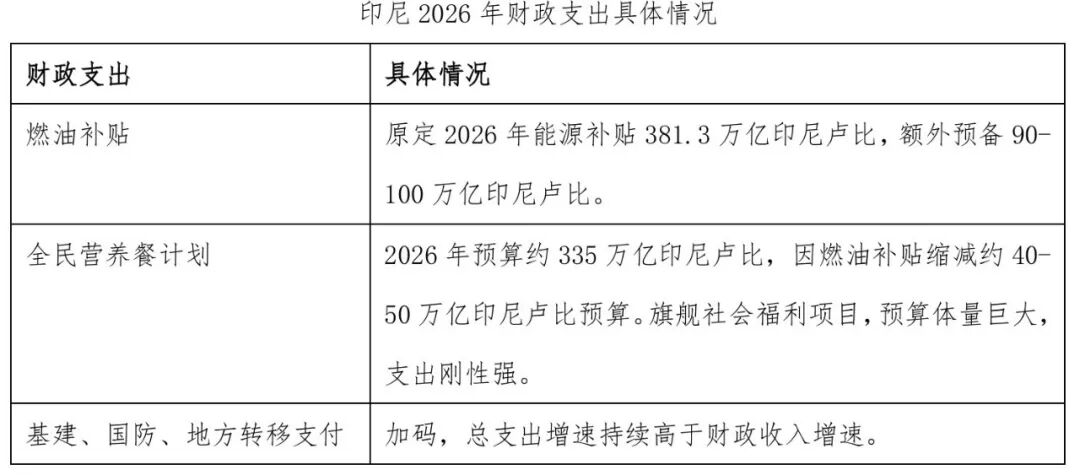
Netto import ropy naftowej stał się czynnikiem obciążającym kurs waluty po wybuchu konfliktu USA-Iran.Dla porównania, Brazylia i Indonezja to dwa kraje emerging markets będące eksporterami surowców, lecz kursy walut zachowują się odmiennie. W strukturze handlowej oba kraje są eksporterami, lecz Brazylia dzięki technologii głębinowego wydobycia ropy jest eksporterem netto ropy, podczas gdy Indonezja, mimo nadwyżki w handlu towarami (zwłaszcza węgiel, olej palmowy, żelazo-niklowe), w sektorze ropy i gazu notuje deficyt, ponieważ energie w dużym stopniu pochodzą z importu. Po konflikcie USA-Iran wzrost cen ropy wywołał silniejsze różnice w kursach obu walut.
W artykule „Azjatycka walka o obronę walut” opisaliśmy działania indonezyjskiego banku centralnego podejmowane od początku roku – interwencje bezpośrednie i wykorzystanie rezerw walutowych, makroostrożnościowe działania oraz kontrolę przepływu kapitału. W połączeniu z ciągłymi podwyżkami stóp od maja, te kroki pozwoliły rupii odzyskać nieco oddechu, lecz fundamentalne przyczyny jej osłabienia nie zostały wyeliminowane:
(1) Deficyt budżetowy pozostaje wysoki, jego rozszerzenie i deprecjacja waluty oraz podwyżki stóp będą dalej zwiększać presję na finanse publiczne;
(2) Nowa polityka specjalnych uprawnień krajowej firmy państwowej (kontrolującej eksport węgla, oleju palmowego, stopów tytanu), zgodnie z którą tylko spółki należące do Państwowego Funduszu Majątkowego mogą pełnić rolę pośrednika eksportowego – miała na celu zwiększenie dochodów budżetowych, ale budzi kontrowersje rynku, może ograniczyć eksport i wraz z utrzymującym się importem netto energii zwiększa niepewność w handlu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Jastrzębie skrzydło w Fed, rynek obligacji uwierzył: krzywa rentowności amerykańskich obligacji się spłaszcza, zakłady na podwyżki stóp procentowych rosną na całej linii
Rynek obligacji wykazuje coraz większą pewność, że przewodniczący Fed Kevin Walsh spełni swoje zobowiązanie dotyczące opanowania inflacji — obecnie stopa inflacji przez pięć kolejnych lat przekraczała poziom wyznaczony przez decydentów.

"Jastrzębie podwyższenie stóp"! Walsh "wielka zmiana"
Fed jednogłośnie podniósł stopy procentowe o 25 punktów bazowych we wrześniu; Waller zrealizował swoje jastrzębie zapowiedzi, podkreślając, że obecne warunki finansowe nie są restrykcyjne, a ta podwyżka usuwa jedynie „część luzowania”, z wyraźnie ostrą retoryką. UBS uważa, że funkcja reakcji Wallera na politykę uległa znaczącej zmianie w porównaniu z poprzednikiem — jest on bardziej wrażliwy na inflację i szoki podażowe, ma wyraźnie mniejsze obawy dotyczące rynku pracy, a poprzeczka dla restrykcyjnej polityki została ustawiona wyżej. Ryzyko jednoznacznie wskazuje na utrzymanie wysokich stóp procentowych przez dłuższy czas.
CITIC Securities: Podwyżka stóp procentowych przez Fed we wrześniu zgodna z oczekiwaniami, cena ropy stanie się kluczowa w dalszym ciągu, możliwa kolejna podwyżka o 25 punktów bazowych w tym roku.
Tempo i skala kolejnych podwyżek stóp procentowych przez Fed w dużym stopniu zależą od ceny ropy naftowej. CITIC Securities przewiduje, że Fed podniesie stopy procentowe o kolejne 25 punktów bazowych w tym roku, a w przyszłym roku pozostawi je bez zmian.

Ceny krypto
Więcej


