
Kanarek w kopalni prywatnych pożyczek: od Blue Owl do iluzji produktów półpłynnych

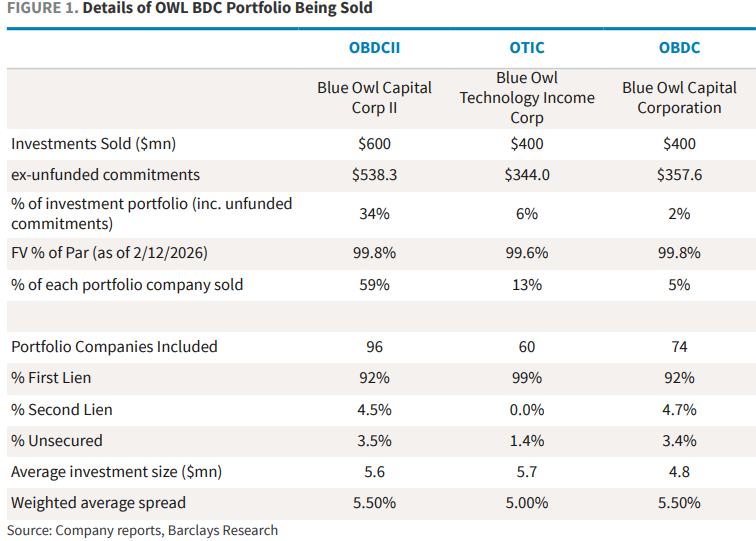
18 lutego wiodąca na świecie firma zarządzająca aktywami alternatywnymi Blue Owl ogłosiła, że jej detaliczne narzędzie do prywatnych pożyczek OBDCII na stałe zaprzestaje kwartalnych umorzeń i przechodzi na stopniowy zwrot kapitału inwestorom poprzez spłaty pożyczek, sprzedaż aktywów oraz specjalne dywidendy. Jednocześnie, aby zapewnić inwestorom obiecaną płynność i spłacić zadłużenie, Blue Owl ogłosił sprzedaż bezpośrednich aktywów pożyczkowych o łącznej wartości około 1,4 miliarda dolarów w trzech wehikułach BDC (OBDCII, notowany na giełdzie fundusz BDC OBDC oraz fundusz przychodów technologicznych OTIC), z czego OBDCII sprzedał aktywa o wartości około 600 milionów dolarów, co stanowi około 34% jego portfela inwestycyjnego.
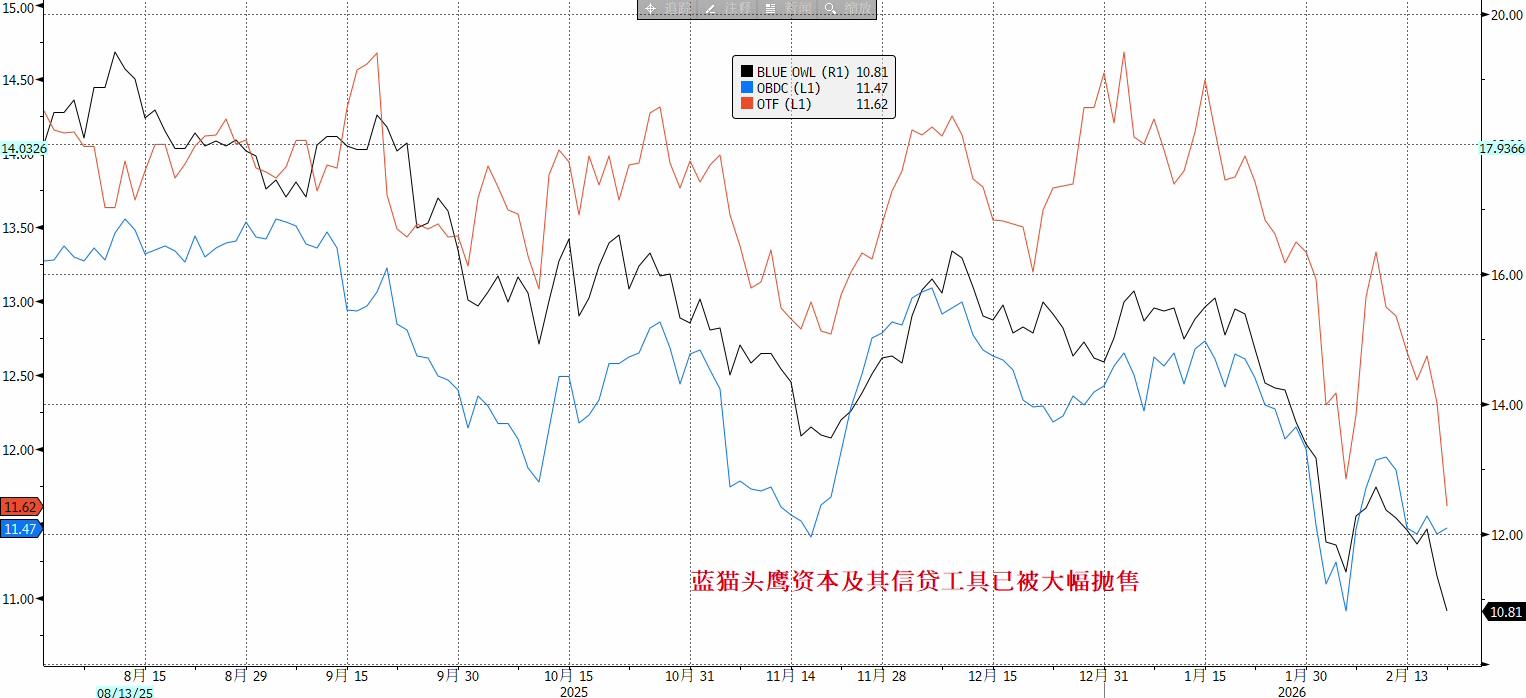
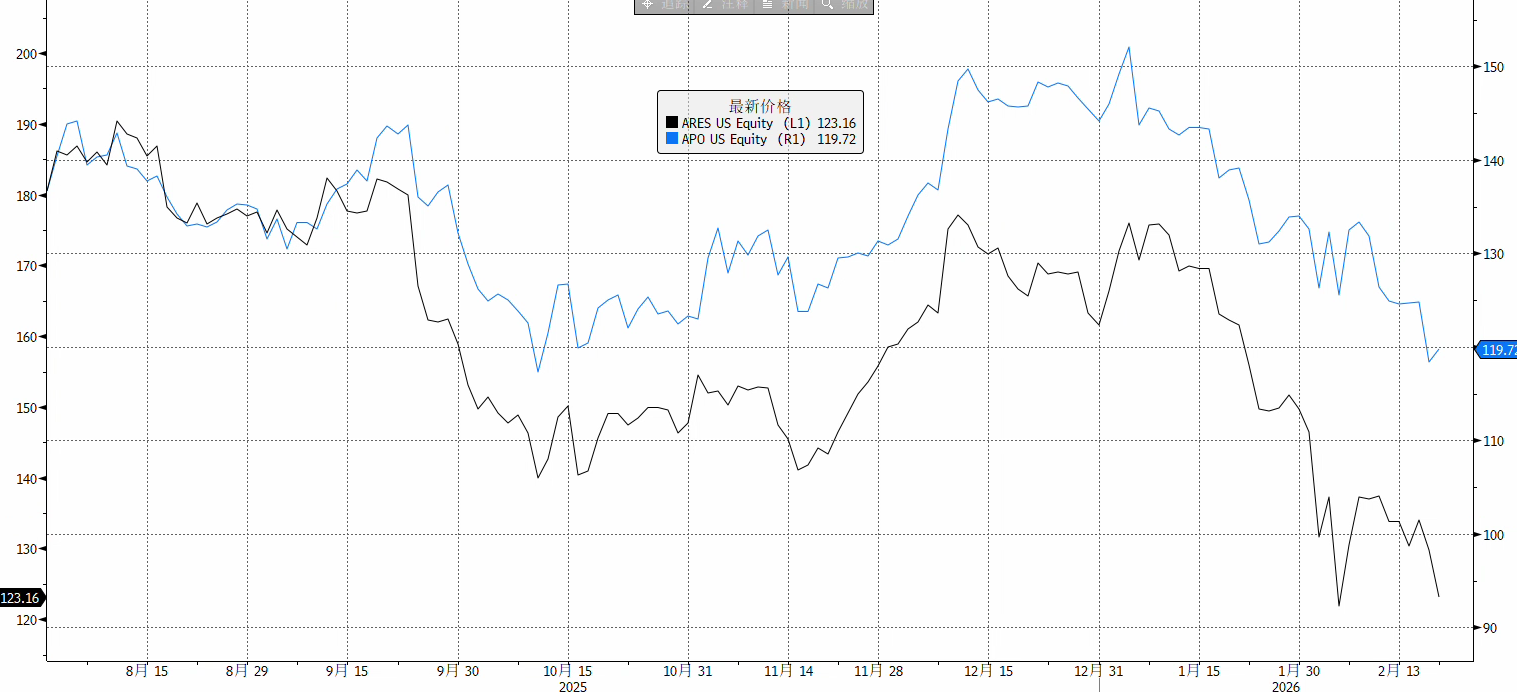
Na skutek tej informacji rynek zareagował gwałtownie. 19 lutego kurs akcji Blue Owl w ciągu dnia spadł o prawie 10%, osiągając najniższy poziom od dwóch i pół roku, a na zamknięciu stracił 5,9%. Panika szybko rozprzestrzeniła się na cały sektor zarządzania aktywami alternatywnymi – akcje takich firm jak Ares, Apollo, Blackstone, KKR i innych spadły powszechnie o 3%-6%. Również europejskie CVC i Partners Group zanotowały spadki.
Jeszcze większy szok wywołało to, że 21 lutego fundusz hedgingowy Saba złożył publiczną ofertę zakupu udziałów BDC powiązanych z Blue Owl z dyskontem 20%-35% względem najnowszej wartości aktywów netto, otwarcie kwestionując rzetelność wyceny funduszu. Choć oferta nie jest wiążąca, jej znaczenie symboliczne polega na tym, że pomiędzy ceną płynności oferowaną na rynku wtórnym a ujawnioną przez zarządzającego wartością NAV powstała wyraźna luka. Ceny powiązanych z Blue Owl strukturyzowanych papierów wartościowych gwałtownie spadły, a jeden z papierów wyemitowanych przez Citi spadł poniżej 50% wartości nominalnej.
Ogólnie rzecz biorąc, wydarzenia wokół Blue Owl nie są tylko pojedynczym błędem w zarządzaniu płynnością, ale bezpośrednio obnażają iluzję półpłynnych produktów na prywatnym rynku pożyczek, który w ostatnich latach osiągnął wartość 3 bilionów dolarów. To wydarzenie może się stać dla branży prywatnych pożyczek "kanarkiem w kopalni" i być powtórką z sierpnia 2007 roku, gdy BNP Paribas zamroził fundusz – co było zapowiedzią początku kryzysu finansowego.
Kryzys zaufania do modelu półpłynnych produktów
Wydarzenie Blue Owl dotyka najbardziej wrażliwego punktu prywatnych pożyczek: trwałości modelu półpłynnych produktów. Produkty te obiecują detalicznym inwestorom regularne umorzenia (np. kwartalne), podczas gdy w ich podstawie leżą niepubliczne pożyczki o terminie 5-10 lat. Sednem problemu jest:
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Turcja wdraża wielotorowe nagłe „gaszenie pożaru”: likwidacja funduszy o wartości blisko 20 miliardów dolarów, aresztowanie kadry kierowniczej, zakaz handlu
Turecki minister finansów stwierdził, że ryzyko jest „tymczasowe i kontrolowane”; organy nadzoru przeprowadzą likwidację ponad stu funduszy zarządzanych przez siedem firm zarządzających aktywami oraz portfeli inwestycyjnych obejmujących ponad 350 tysięcy inwestorów, postawią 38 osób w stan oskarżenia karnego oraz nałożą na nie dwuletni zakaz handlu; wielu menedżerów instytucji finansowych zostało aresztowanych, zatrzymanych lub objętych zakazem opuszczania kraju; bank centralny zwiększył skalę finansowania poprzez transakcje repo, złagodził wymogi kapitałowe dla banków, a limit pożyczek na rynku międzybankowym został podniesiony dziesięciokrotnie. Indeks tureckich akcji bankowych w czwartek wzrósł chwilowo o ponad 9%, choć wiele spółek o małej i średniej kapitalizacji nadal traciło na wartości.
Jensen Huang: Sprzedaż chipów Nvidia w przyszłym roku będzie dwukrotnie większa niż w tym roku, nie można regulować AI tak jak mediów społecznościowych.
Jensen Huang sprzeciwia się bezpośredniemu przenoszeniu regulacji mediów społecznościowych na AI, ponieważ media społecznościowe to produkt, a AI jest technologią bazową wspierającą inne technologie i produkty. Regulacje powinny dotyczyć produktów, a nie samej technologii. Podkreśla konieczność rygorystycznych testów, twierdząc, że jeśli produkt nie jest wystarczająco bezpieczny, jego publikacja powinna zostać wstrzymana. „Bezpieczeństwo AI jest niezwykle ważne”.
Co kupić po podwyżce stóp procentowych przez Fed? Historycznie amerykańskie akcje energetyczne i technologiczne wypadały lepiej, nieruchomości były w tyle, Goldman Sachs: o wynikach amerykańskich akcji decyduje tempo podwyżek stóp
Wyniki amerykańskich akcji w ciągu 12 miesięcy po pierwszej podwyżce stóp procentowych przez Fed: według Jefferies, sektor energii odnotował najwyższą średnią stopę zwrotu wynoszącą 22,4%, na drugim miejscu znalazł się sektor technologii informacyjnych z wynikiem 15,4%; według Charles Schwab, sektor nieruchomości był o 4,3% gorszy względem S&P 500, co czyni go najgorszym spośród 11 sektorów. Goldman Sachs wskazuje, że tempo podwyżek stóp procentowych jest kluczową zmienną wpływającą na amerykański rynek akcji, a obecnie wzrost rentowności 10-letnich obligacji skarbowych o 50 punktów bazowych w ciągu miesiąca stanowiłby presję „szybkiego podniesienia stóp”.
Złoto wzrosło o ponad 2%, a dolar oddał zwyżkę po decyzji Rezerwy Federalnej
Ceny krypto
Więcej


