Jeśli sierpniowy odczyt PCE okaże się wysoki, czy amerykańskie spółki technologiczne powinny zachować ostrożność? Era wysokich stóp procentowych może potrwać dłużej
Wkrótce zostanie opublikowany sierpniowy indeks cen wydatków na konsumpcję osobistą (PCE) w USA. Uwaga rynku skupia się nie tylko na samych danych o inflacji, lecz także na tym, czy okażą się one na tyle wysokie, aby wpłynąć na ocenę polityki pieniężnej przez Rezerwę Federalną.
W warunkach niepewnych postępów w ograniczaniu inflacji, odbicia cen energii i utrzymujących się wydatków konsumpcyjnych członek Rady Gubernatorów Rezerwy Federalnej Michael Barr przekazał ostatnio jastrzębie sygnały. Uważa on, że presja cenowa w USA nie powróciła jeszcze wyraźnie do wystarczająco komfortowego poziomu, co sugeruje, że dalsze dostosowanie polityki może nadal być konieczne.
Dla rynków oznacza to, że oczekiwania dotyczące obniżek stóp procentowych mogą pozostać ograniczone. Nawet jeśli Fed nie podejmie natychmiastowych działań, wyższe od oczekiwań dane dotyczące PCE i konsumpcji zwiększyłyby prawdopodobieństwo dłuższego utrzymania wysokich stóp procentowych. Wyceny obligacji, spółek wzrostowych i aktywów powiązanych z dolarem mogłyby wówczas dostosować się do wyższej ścieżki stóp procentowych.
Oczekiwania rynkowe: główny wskaźnik PCE pozostaje podwyższony, a inflacja bazowa nadal przekracza cel
Rynek oczekuje obecnie, że sierpniowy główny indeks cen PCE wzrośnie o 0,4% w ujęciu miesięcznym i o 3,7% w ujęciu rocznym, pozostając zasadniczo bez zmian względem poprzedniego miesiąca. Oczekuje się, że bazowy wskaźnik PCE, który nie uwzględnia żywności i energii, wzrośnie o 0,3% w ujęciu miesięcznym i o 3,3% w ujęciu rocznym.
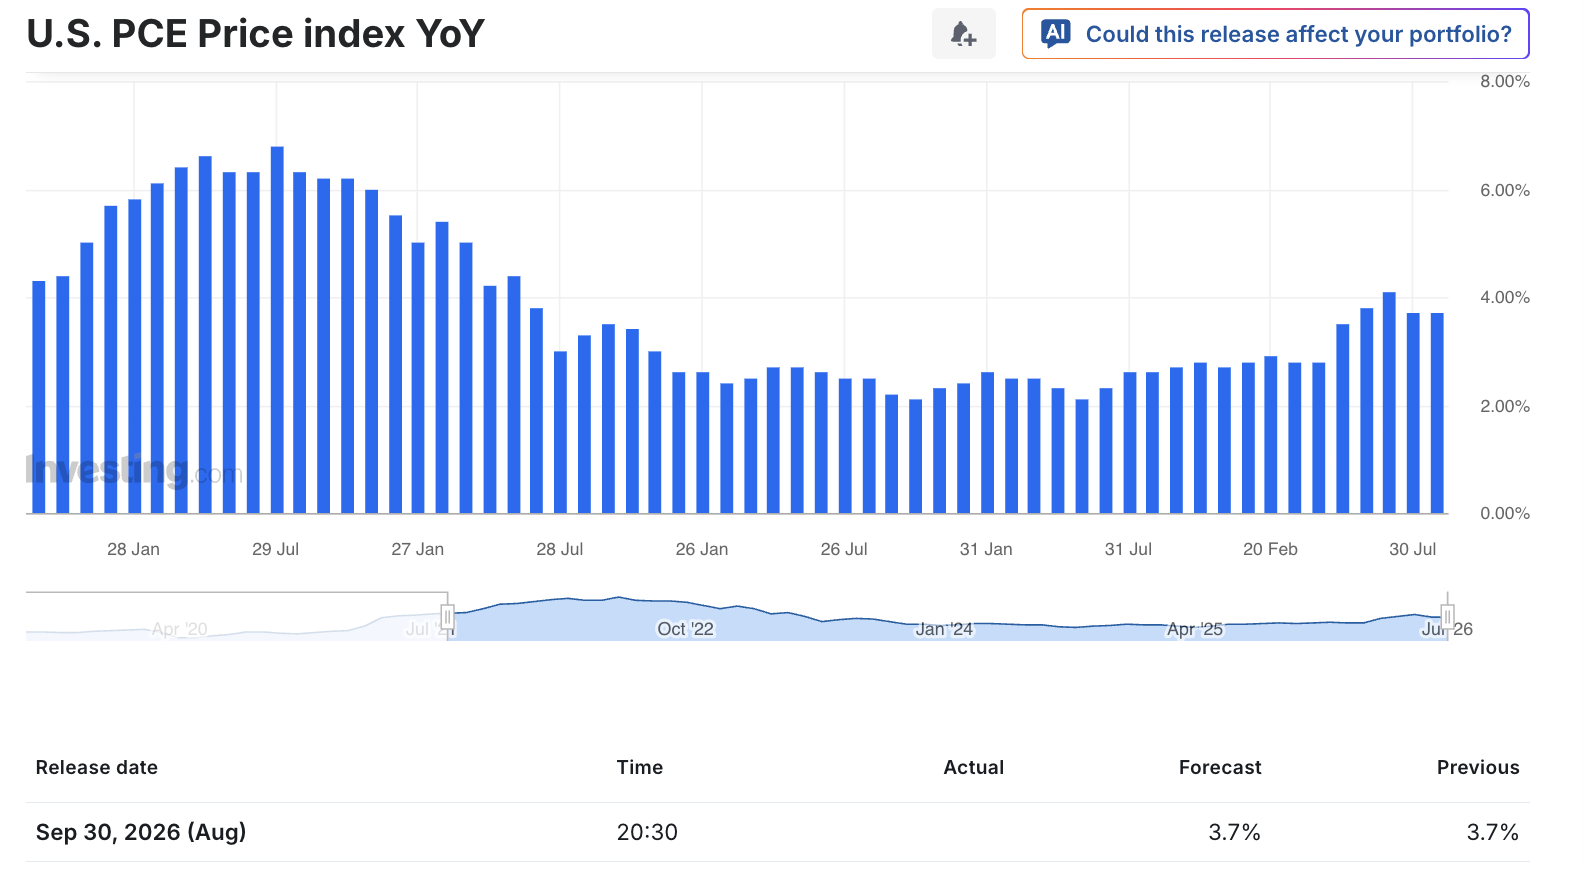
Jeśli dane będą zasadniczo zgodne z oczekiwaniami, będzie to wskazywać, że inflacja nie wymknęła się spod kontroli, ale nadal pozostaje wyraźnie powyżej długoterminowego celu Fed wynoszącego 2%. W szczególności utrzymywanie się bazowego PCE powyżej celu sugerowałoby, że presja wynikająca z cen usług, płac, kosztów mieszkaniowych i cen niektórych towarów nie zanikła całkowicie.
Dla Rezerwy Federalnej najważniejszy nie jest poziom pojedynczego miesięcznego odczytu, lecz to, czy inflacja trwale spada. Jeśli bazowy PCE będzie przez kilka kolejnych miesięcy nadal rósł w podwyższonym tempie, decydenci mogą być bardziej skłonni uznać, że jest zbyt wcześnie na przejście do łagodzenia polityki.
Barr wskazywał wcześniej, że inflacja w USA przez dłuższy czas utrzymywała się powyżej celu wynoszącego 2% i tylko w nielicznych miesiącach inflacja bazowa rzeczywiście zbliżała się do celu polityki pieniężnej. Takie komentarze odzwierciedlają jedną z głównych obaw wewnątrz Fed: inflacja może nie spaść szybko i nie ustabilizować się na poziomie celu, lecz przez dłuższy czas pozostać podwyższona, prowadząc do „uporczywej inflacji”.
Jastrzębie komentarze Barra utrzymują nacisk polityki na ograniczanie inflacji
Barr stwierdził, że jeśli inflacja nie powróci do poziomu 2% w rozsądnym terminie, Rezerwa Federalna może być zmuszona do dalszego dostosowania swojego nastawienia w polityce pieniężnej. Nie musi to oznaczać, że podjęto już decyzję o kolejnej podwyżce stóp procentowych, ale wskazuje, że decydenci nie są gotowi ogłosić zwycięstwa nad inflacją.
Zmienia się również bilans kompromisów w polityce pieniężnej. Wcześniej rynki obawiały się, że wysokie stopy procentowe mogą szybko zaszkodzić zatrudnieniu i wzrostowi gospodarczemu, co prowadziło do oczekiwań, że Fed szybko przejdzie do obniżek stóp. Jeśli jednak rynek pracy pozostanie stabilny, a wzrost gospodarczy nie osłabnie znacząco, Fed będzie miał większe pole do utrzymania restrykcyjnej polityki.
Według bieżących obserwacji rynkowych stopa bezrobocia w USA wynosi około 4,1%. Tempo tworzenia miejsc pracy spadło w porównaniu z wcześniejszymi okresami, ale nie ma wyraźnych oznak znacznego pogorszenia sytuacji na rynku pracy. Średni miesięczny przyrost zatrudnienia pozostaje zbliżony do poziomu potrzebnego do uwzględnienia wzrostu zasobów siły roboczej, co sugeruje, że popyt na pracowników słabnie, ale nie musi oznaczać, że gospodarka weszła w recesję.
Najtrudniejszym aspektem tej sytuacji dla Fed jest to, że zatrudnienie nie osłabło znacząco, ale jednocześnie nie wyhamowało na tyle, by doprowadzić do istotnego spadku inflacji. Jeśli wydatki konsumpcyjne i zatrudnienie pozostaną stabilne, inflacja może utrzymywać się powyżej celu, jeszcze bardziej podnosząc próg wymagany do obniżenia stóp procentowych.
Energia, cła i inwestycje w AI: trzy zmienne wpływające na inflację
Niedawne odbicie cen energii jest istotnym powodem, dla którego główny wskaźnik PCE może pozostać podwyższony. Ryzyko geopolityczne, niepewność dotycząca podaży ropy naftowej i wyższe koszty transportu mogą przełożyć się na ceny konsumpcyjne poprzez ceny benzyny, koszty logistyki i nakładów ponoszonych przez przedsiębiorstwa.
Rozwój cen energii można monitorować za pośrednictwem funduszy United States Oil Fund (USO) i United States Brent Oil Fund (BNO). Należy jednak pamiętać, że te ETF są instrumentami rynkowymi powiązanymi z cenami ropy, a nie bezpośrednimi miarami inflacji. Na ich wyniki mogą również wpływać koszty rolowania kontraktów futures i struktura rynku.
Oprócz energii kolejnym źródłem presji kosztowej, które Fed musi nadal oceniać, jest polityka celna. Gdy cła rosną, przedsiębiorstwa mogą nie przenosić od razu całego wzrostu kosztów na ceny detaliczne. Część kosztów mogą początkowo pokrywać importerzy, sprzedawcy detaliczni lub producenci. Jednak w miarę wyczerpywania zapasów i odnawiania umów koszty te mogą być stopniowo przenoszone na konsumentów.
Kolejną zmienną wartą monitorowania są inwestycje w infrastrukturę AI. Największe spółki technologiczne nadal zwiększają wydatki na centra danych, serwery, zaawansowane układy scalone, sprzęt energetyczny i infrastrukturę sieciową. W krótkim terminie może to zwiększyć popyt i ceny urządzeń w niektórych częściach łańcucha dostaw.
Global X Artificial Intelligence & Technology ETF (AIQ), AI Powered Equity ETF (AIEQ), VanEck Semiconductor ETF (SMH) oraz iShares Semiconductor ETF (SOXX) mogą służyć jako narzędzia rynkowe do monitorowania dynamiki inwestycji w AI i półprzewodniki. Na ceny tych ETF wpływają jednak wyniki finansowe przedsiębiorstw, wyceny, stopy procentowe, przepływy kapitałowe i cykle branżowe. Nie należy ich traktować jako bezpośrednich wskaźników trendów inflacyjnych.
Czy AI napędza inflację, czy będzie przyszłym źródłem wzrostu produktywności?
Inwestycje w AI mają dwojaki wpływ na inflację.
W krótkim terminie rosnący popyt na centra danych, energię elektryczną, układy scalone, zaawansowane rozwiązania w zakresie obudów układów scalonych, sprzęt sieciowy i wysoko wykwalifikowanych inżynierów może zwiększać koszty w określonych branżach. Gdy podaż odpowiedniego sprzętu jest ograniczona, a nakłady inwestycyjne przedsiębiorstw ulegają koncentracji, presja cenowa może rozprzestrzenić się z technologicznego łańcucha dostaw na inne sektory.
W średnim i długim terminie AI może jednak przynieść wzrost produktywności, jeśli poprawi efektywność przedsiębiorstw, ograniczy wydatki administracyjne, usprawni zarządzanie zapasami oraz zwiększy efektywność badań, rozwoju i produkcji. Ostatecznie mogłoby to obniżyć jednostkowe koszty produkcji.
Kluczowe są dwie niewiadome. Po pierwsze, kiedy inwestycje w AI wykroczą poza nakłady inwestycyjne największych spółek technologicznych i przełożą się na szerszy wzrost produktywności w całej gospodarce? Po drugie, czy AI zastąpi niektóre stanowiska i obniży koszty, czy też stworzy więcej wysoko płatnych stanowisk technicznych i zwiększy presję płacową?
Zanim korzyści związane ze wzrostem produktywności zostaną w pełni odzwierciedlone, rynki prawdopodobnie najpierw odczują presję cenową wynikającą z większych inwestycji w sprzęt, energię i pracę. Jest to jeden z powodów, dla których Rezerwa Federalna zachowuje ostrożność podczas monitorowania boomu inwestycyjnego w AI.
Jeśli wydatki konsumpcyjne pozostaną wysokie, Fed będzie trudniej szybko zmienić kierunek polityki
Oprócz danych cenowych raport PCE będzie również obejmował dane dotyczące dochodów osobistych i wydatków osobistych. Jeśli wzrost konsumpcji przekroczy oczekiwania rynku, wzmocni to sygnał, że amerykańskie gospodarstwa domowe nadal dysponują siłą nabywczą.
Rynek oczekuje, że wydatki na konsumpcję osobistą wzrosną w sierpniu o 0,8% wobec 0,2% w poprzednim miesiącu. Nawet jeśli wysokie ceny ograniczą część rzeczywistej siły nabywczej, dopóki wydatki gospodarstw domowych będą rosły, przedsiębiorstwa mogą mieć większą możliwość przenoszenia kosztów poprzez podnoszenie cen, co spowolni proces dezinflacji.
Odporność konsumentów jest pozytywnym sygnałem dla wzrostu gospodarczego, ale utrudnia również szybką zmianę kierunku polityki pieniężnej. Gdy popyt wyraźnie nie słabnie, Fed ma mniejszą potrzebę pilnego obniżania stóp procentowych. Jeśli inflacja również pozostanie powyżej celu, komunikacja dotycząca polityki będzie naturalnie bardziej skłaniać się ku dłuższemu utrzymaniu restrykcyjnych stóp procentowych.
Dlatego rynki nie powinny skupiać się wyłącznie na rocznej dynamice PCE, lecz także monitorować trzy szczegóły:
-
Czy miesięczny wzrost bazowego PCE spowalnia: Wskaźnik miesięczny lepiej odzwierciedla ostatnią dynamikę inflacji.
-
Czy inflacja w sektorze usług spada: Zwłaszcza bazowe ceny usług z wyłączeniem kosztów mieszkaniowych.
-
Czy konsumpcja realna nadal rośnie: Jeśli konsumpcja pozostanie wysoka po uwzględnieniu inflacji, presja popytowa może się utrzymać.
Jak PCE wpłynie na oczekiwania dotyczące stóp procentowych?
Jeśli zarówno główny, jak i bazowy wskaźnik PCE przekroczą prognozy rynkowe, szczególnie w przypadku wysokiego miesięcznego odczytu bazowego PCE, rynki mogą ponownie zwiększyć prawdopodobieństwo uwzględniane w wycenach, że Fed utrzyma wysokie stopy procentowe lub potencjalnie jeszcze bardziej zaostrzy politykę. W krótkim terminie rentowności amerykańskich obligacji skarbowych i dolar mogą wzrosnąć, natomiast wrażliwe na stopy procentowe spółki wzrostowe, spółki technologiczne i obligacje długoterminowe mogą doświadczyć większej zmienności.
Jeśli PCE okaże się niższy od oczekiwań, a bazowe ceny usług jednocześnie spadną, mogą wzrosnąć oczekiwania dotyczące przyszłych obniżek stóp procentowych. Dane z jednego miesiąca zwykle nie wystarczą jednak, aby całkowicie zmienić perspektywy polityki. Fed będzie nadal analizować kolejne dane dotyczące zatrudnienia, płac, konsumpcji, rynku mieszkaniowego i warunków finansowych.
Innymi słowy, wysoki odczyt PCE nie musi oznaczać, że Fed natychmiast podniesie stopy procentowe, natomiast niski odczyt PCE nie oznacza, że obniżki stóp są bliskie. Na politykę rzeczywiście wpływa trend wyznaczany przez serię publikacji danych, a nie wynik pojedynczego raportu.
W warunkach wysokich stóp procentowych portfele emerytalne powinny w większym stopniu uwzględniać przepływy pieniężne i tolerancję ryzyka
Dla inwestorów koncentrujących się na planowaniu emerytalnym utrzymywanie się wysokich stóp procentowych sprawia, że alokacja aktywów staje się jeszcze ważniejsza.
W przypadku portfeli z większym udziałem obligacji należy najpierw zweryfikować duration, strukturę zapadalności i potrzeby w zakresie przepływów pieniężnych. Rosnące stopy procentowe są na ogół mniej korzystne dla cen istniejących obligacji długoterminowych, natomiast obligacje krótkoterminowe są względnie mniej wrażliwe na zmiany stóp. Obligacje krótkoterminowe wiążą się jednak również z ryzykiem reinwestycji, jeśli rentowności spadną w przyszłości, dlatego alokacja powinna nadal odpowiadać planowanemu przeznaczeniu środków.
W segmencie akcji spółki technologiczne nastawione na wzrost są zazwyczaj bardziej wrażliwe na stopy dyskontowe. Gdy rynki podnoszą oczekiwania dotyczące docelowego poziomu stóp procentowych lub przesuwają oczekiwane obniżki na później, wysoko wyceniane spółki technologiczne mogą doświadczać większej zmienności. Inwestorzy na tajwańskim rynku akcji, którzy uzyskują ekspozycję na duże spółki wzrostowe za pośrednictwem 0050 lub budują ekspozycję na przepływy pieniężne poprzez ETF o wysokiej dywidendzie, takie jak 0056, powinni również ocenić koncentrację sektorową, źródło wypłat dywidend i całkowitą stopę zwrotu.
Planowanie emerytalne nie powinno skupiać się wyłącznie na rentowności ani opierać jedynie na dywidendach wypłaconych w jednym roku. Bardziej kompleksowa ocena powinna uwzględniać zmiany cen aktywów, dochody z dywidend lub odsetek, podatki i opłaty, utratę wartości wskutek inflacji oraz przewidywane potrzeby w zakresie wypłat w nadchodzących latach.
W warunkach, w których może wzrosnąć zarówno zmienność stóp procentowych, jak i kursów spółek technologicznych, utrzymanie rozsądnej alokacji między akcjami a obligacjami, zachowanie awaryjnej rezerwy gotówkowej i unikanie nadmiernej koncentracji na jednym sektorze lub jednym scenariuszu dotyczącym stóp procentowych są na ogół ważniejsze niż próby precyzyjnego przewidzenia terminu kolejnej podwyżki lub obniżki stóp.
Podsumowanie: PCE jest ważnym elementem układanki polityki pieniężnej, ale nie jedyną odpowiedzią
Jastrzębie uwagi Barra przekazują jasny komunikat: Rezerwa Federalna prawdopodobnie nie ogłosi zwycięstwa, dopóki inflacja nie powróci trwale do poziomu 2%. Energia, cła, nakłady inwestycyjne na AI i odporna konsumpcja mogą dodatkowo skomplikować drogę do niższej inflacji.
Jeśli sierpniowy PCE pozostanie podwyższony, oczekiwania dotyczące obniżek stóp procentowych mogą ponownie znaleźć się pod presją, a perspektywa utrzymywania stóp na wyższym poziomie przez dłuższy czas może znów stać się głównym czynnikiem wpływającym na wyceny aktywów. Jeśli dane wykażą wyraźny trend spadkowy, może to pomóc ograniczyć presję na zaostrzanie polityki, ale samo w sobie nadal nie wystarczy do potwierdzenia zmiany jej kierunku.
Zamiast obstawiać konkretny wynik pojedynczej publikacji danych, rozsądniejsze może być sprawdzenie, czy portfele są w stanie wytrzymać zmieniające się oczekiwania dotyczące stóp procentowych, zmienność cen obligacji i korekty wycen spółek technologicznych. Gdy rośnie niepewność dotycząca polityki, zdyscyplinowana alokacja, zarządzanie przepływami pieniężnymi i kontrola ryzyka często zapewniają większą wartość długoterminową niż próby prognozowania kierunku zmian stóp procentowych.
Wszystkie materiały edukacyjne dotyczące handlu udostępniane przez Bitget służą wyłącznie celom edukacyjnym i nie powinny być uznawane za poradę finansową. Przedstawione strategie i przykłady mają wyłącznie charakter poglądowy i mogą nie odzwierciedlać rzeczywistych warunków rynkowych. Handel CFD wiąże się ze znacznym ryzykiem, w tym możliwością utraty kapitału. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych rezultatów. Należy przeprowadzić dokładną analizę i upewnić się, że związane z tym ryzyko jest zrozumiałe. Bitget nie ponosi odpowiedzialności za decyzje handlowe podejmowane przez użytkowników.


- Oczekiwania rynkowe: główny wskaźnik PCE pozostaje podwyższony, a inflacja bazowa nadal przekracza cel
- Jastrzębie komentarze Barra utrzymują nacisk polityki na ograniczanie inflacji
- Energia, cła i inwestycje w AI: trzy zmienne wpływające na inflację
- Czy AI napędza inflację, czy będzie przyszłym źródłem wzrostu produktywności?
- Jeśli wydatki konsumpcyjne pozostaną wysokie, Fed będzie trudniej szybko zmienić kierunek polityki
- Jak PCE wpłynie na oczekiwania dotyczące stóp procentowych?
- W warunkach wysokich stóp procentowych portfele emerytalne powinny w większym stopniu uwzględniać przepływy pieniężne i tolerancję ryzyka
- Podsumowanie: PCE jest ważnym elementem układanki polityki pieniężnej, ale nie jedyną odpowiedzią