
Panahon ng Kaguluhan: Pagsusuri sa Paparating na Takdang Pulong ng US at Europa sa Patakaran ng Pananalapi

Morning FX
Kamakailan, hindi naging tahimik ang mga merkado sa Amerika at Europa, kung saan maraming mga merkado ang nakaranas ng pagkipot ng likididad (European bonds, US stocks, ginto, atbp.).
Muling nararamdaman sa foreign exchange market ang “pangit na pagtatapos ng taon”, at nakatakda namang magsimula ang US at EU rate meeting next week ngayong Oktubre.
Sa kasalukuyan, mataas na ang konsensus ng merkado ukol sa upcoming meeting: hindi magtataas ng interest rate ang Fed at ECB ngayong buwan. Ang fokus ng merkado ay nasa mga pahayag ng mga central bank officials sa press conference, lalo na sa mga komento ukol sa short-term risks (European bond risks, AI risks, oil price risks)… Napakaraming risk factors ngayon, tunay ngang panahon ng ligalig.
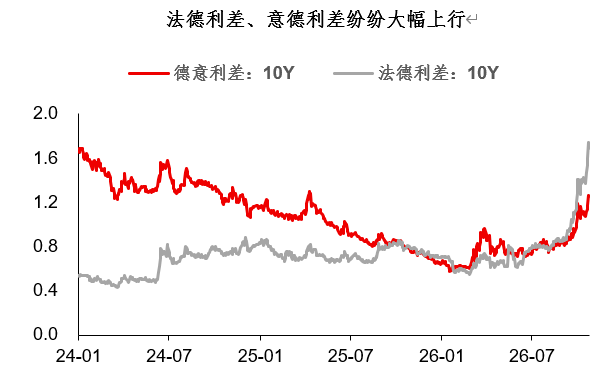
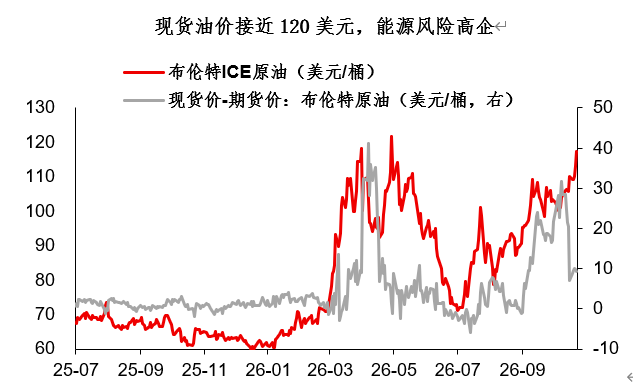
Sa European bonds, malinaw na may bakas na ng negative feedback sa likididad ang merkado. Ang pondo na tumataya sa France-Germany bond spread ay sabay-sabay na-liquidate, kaya’t tumaas ang selling pressure sa French government bonds. Kahit ako ay sang-ayon sa pananaw ng maraming foreign investment banks: ang problema ng France ngayon ay structural at hindi systemic. Pero hindi ito nakakahadlang sa position liquidation at negative feedback—kapag tumatamlay ang merkado, maaaring malayo sa fair value ang asset pricing.
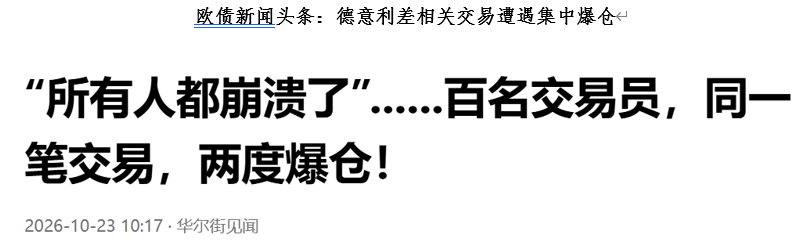
Sa Amerika, nahaharap din sa liquidity withdrawal ang technology stocks. Sa koreksiyon ng US stocks na dulot ng CoreWeave incident, may consensus din ang merkado: ito ay AI credit differentiation, hindi AI credit crisis. Ngunit ayon sa obserbasyon ng merkado, tila mas malaki ang pinsalang dulot ng “credit differentiation” kaysa sa inaasahan ng merkado… Halimbawa, sa mga bonds na mahigpit na binabantayan, kamakailan ay kapansin-pansing tumaas ang credit spread ng Oracle, SoftBank, CLS, TTMI at iba pa.
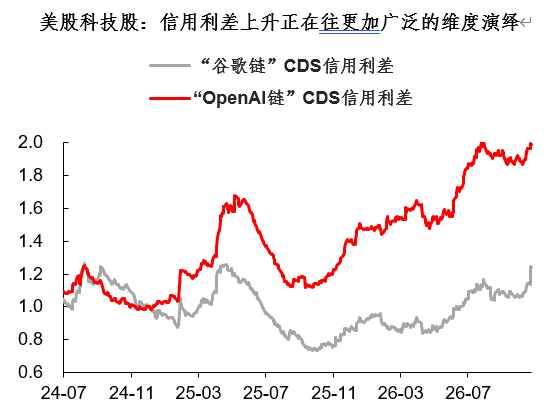
Sa kabilang banda, kahit na may malinaw na risk point na lumalabas sa pananalapi (European bonds, US stocks, atbp.), hindi rin realistic na umasa ng mabilis na monetary easing mula sa central banks. Ang problema ngayon ay mataas ang presyo ng langis at may inflation risks, kaya nagkakaroon ng conflict sa desisyon ng central banks at nahihirapang maglabas ng maluwag na polisiya. Kamakailang balita ay nagpapakita ng tumataas na posibilidad ng muling pagputok ng US-Iran conflict pagkatapos ng midterm election. Ang presyo ng langis at natural gas ay naabot na o lumampas pa sa pinakamataas ng unang kalahati ng taon—huwag kalimutang papalapit na ang taglamig…
Sa kabuuan, tunay ngang panahon ito ng ligalig (European bonds, US stocks, enerhiya), paano kaya tutugon ang US at European central banks? Sa aking pananaw, may ilang punto:
1) Sa posibilidad ng marginal easing, mas malaki ang tsansa ng European Central Bank kaysa Fed. Sa totoo lang, mas malala ang European bond issue (sovereign credit level) kaysa sa AI issue (sa industrial chain level). Mas posibleng magpakita ng marginal easing stance ang European Central Bank—may ilang ideya at diskusyon na ang foreign investment banks, kabilang dito ang: pansamantalang pagpigil sa rate hike cycle, pagpabagal ng balance sheet reduction, at paggamit ng temporary tools (tulad ng TPI);
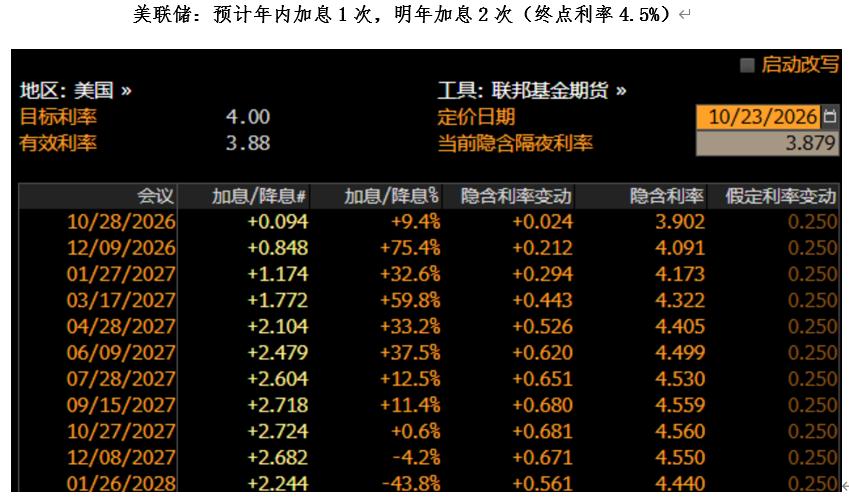
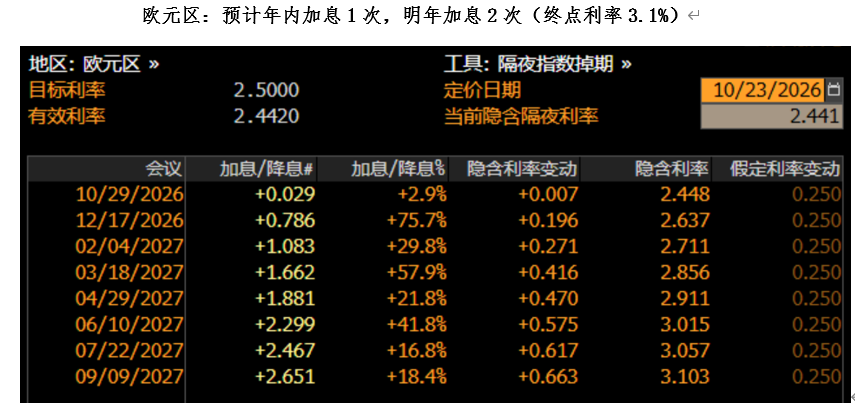
2) Sa malapit na panahon, kailangan pa ring magbantay sa risk ng liquidity tightening at risk-off. Parehong may bakas ng liquidity contraction sa European bonds at US stocks. Ibang usapan ang fundamental analysis, ngunit kapag mahina ang likididad sa merkado, maaaring lumayo nang husto ang asset prices mula sa fair value;
3) Sa foreign exchange market, wala pang malinaw na oportunidad sa US at Europe, mas tiyak ang oportunidad sa Asian currencies. Tuwing dulo ng taon, muling nararamdaman ang “pangit na pagtatapos ng taon” para sa US at Europe, at walang malinaw na direksiyon. Ang tiyak na oportunidad ay posibleng nasa Asian currencies (CNY, KRW, JPY, atbp.), at maraming halimbawa ngayong taon ang nagpapakita na kapag matibay ang current account, kayang salagin ang maraming panganib.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang Applied Materials (AMAT.US) ay nadagdagan ang bahagi nito sa chip equipment manufacturer na Besi sa 20%, ngunit malinaw na walang balak na magdagdag pa o maghanap ng posisyon sa board of directors.
Ang Applied Materials ay nagdagdag ng mga bahagi ng BE Semiconductor Industries NV (Besi) at nangakong palakasin ang kooperasyon ng dalawang panig, lalo pang lalalimin ang kanilang partnership sa advanced chip packaging technology na ginagamit sa aplikasyon ng artificial intelligence (AI).
Mga presyo ng crypto
Higit pa


