
Bloom Energy (BE) Q3 na preview ng financial report: Mataas na paglago na pinapatakbo ng AI data center at pagpapatunay ng volatility ng options
 2026/10/22 06:30
🔥 Nakalunsad na ang Hotspot Radar para sa US Stocks! 3 pangunahing tema ng US stock + 6 piniling indibidwal na stock + 7 malalaking kaganapan sa kalendaryo, saan ang oportunidad ngayong linggo para sa US stocks? I-click ang link para makita ang buod 22 na direksyon sa trading→
1. Mabilisang Buod ng Mahahalagang Punto ng Pamumuhunan
Ang Bloom Energy ay maglalabas ng kanilang ikatlong quarter financial results para sa Fiscal Year 2026 pagkatapos ng US stock market hours sa Oktubre 22, 2026. Inaasahan ng Wall Street ang revenue na humigit-kumulang $1.07 bilyon (+106% YoY kumpara sa $519 milyon sa parehong panahon noong nakaraang taon), at adjusted earnings per share na humigit-kumulang $0.69 (+360% YoY kumpara sa $0.15). Ang options market ay nagpapakita ng tinatayang 10.7% implied volatility (base sa huling takdang presyo na mga $222, saklaw na mga $197-$248). Tumaas na ang presyo ng stock ng kumpanya ng humigit-kumulang 166% ngayong taon, at mataas ang interes ng merkado kung ang demand para sa solid oxide fuel cells (SOFC) para sa mga AI data center ay tuloy-tuloy na maisasalin sa revenue at kita, at kung tataas pa ang kabuuang outlook ng taon.
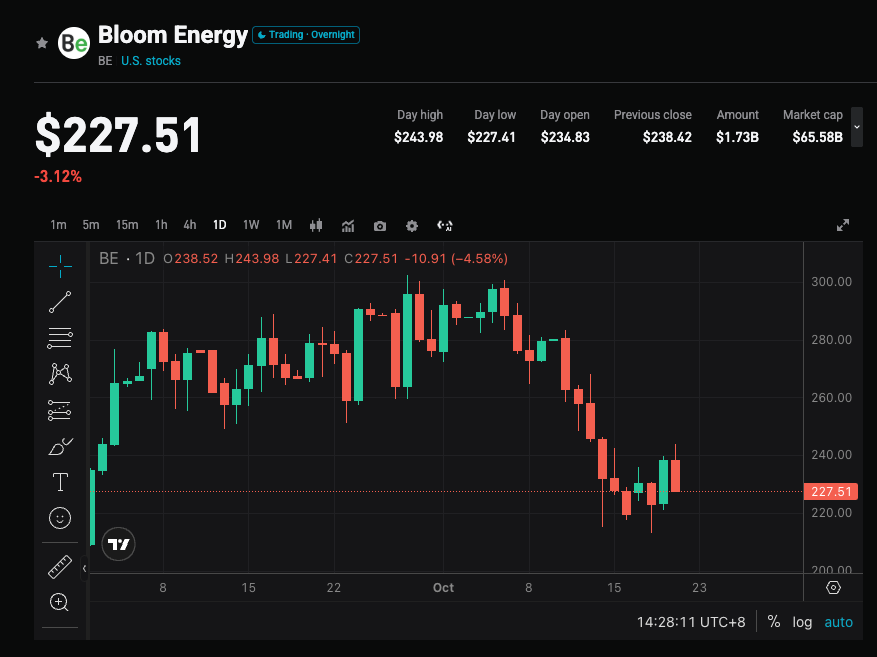
2. Apat na Pangunahing Punto ng Pokus
Pokus 1: Demand mula sa AI Data Centers at Implementasyon sa Malalaking Customer
Ang pagsabog ng demand sa AI computing power ay nagdudulot ng bottleneck sa delivery ng power grid at gas turbine, na ginagawang onsite fuel cells mula sa Bloom ang mabilis na alternatibo. Nakapasa na ang kumpanya sa pagsusuri ng mga pangunahing hyperscale cloud provider sa US, may gigawatt-level na kooperasyon kasama ang Oracle at iba pa, at na-expand na ang financing framework ng Brookfield hanggang $25 bilyon. Titutukan ng merkado ang update sa orders at delivery ngayong quarter, pati na ang kontribusyon ng malalaking customer para makumpirma kung ang demand ay from “theme” patungo na sa large-scale monetization.
Pokus 2: Pagpapalawak ng Kapasidad sa Produksyon at Pagtaas ng Average Selling Price
Ang kumpanya ay aktibong patungo sa annual capacity na 2GW (doble mula dati), na may mas mataas na site content na inaasahang magtutulak ng mas mataas na average selling price. Inaasahan ng mga institusyon gaya ng Truist na ang malakas na year-on-year na demand ay susuporta sa revenue at kita, at mas optimistiko naman ang Baird sa potensyal kung ang kapasidad ay mas mapalawak pa sa 6GW, 8GW o kahit 10GW. Susuriin ng financial report ang progreso ng capacity ramp-up at kontribusyon ng optimization ng product structure sa gross margin.
Pokus 3: Kakayahang Kumita at Pattern ng “Surpassing Expectations at Pagsasaayos ng Outlook Pataas”
Ilang magkakasunod na quarter nang nalalagpasan ng kumpanya ang inaasahan sa revenue at EPS, Q2 revenue ay nasa $1.07 bilyon (malaking taunang pagtaas), at adjusted EPS na $0.78. Na-raise na ang annual guidance sa revenue na $3.9-4.2 bilyon at adjusted EPS na $2.55-2.85. Titignan ng merkado kung muli bang lampas-inasahan ang quarter ngayon, at kung tataas pa ang taunang outlook, para makumpirma na sustainable ang high growth at hindi ito one-time delivery peak lamang.
Pokus 4: Pag-absorb sa Valuation at Implied Volatility ng Options
Matapos ang malaking pagtaas ng presyo ng stock ngayong taon, mataas na ang valuation, at Moderate Buy consensus price target ay mga $297 (nangangahulugan ng 28-33% upside). Sa huling apat na financial reports, ang average absolute volatility ay halos 12.95% (tatlong beses pataas). Ang options na may 10.7% volatility ay nagmumungkahi ng posibilidad ng malaking dobleng direksyon ng galaw, at lalo pang magiging mahalaga ang komentaryo ng management tungkol sa delivery at produksyon sa huling kalahati ng taon.
3. Mga Panganib at Oportunidad
Pampataas na Catalysts:
- Kapansin-pansing lampas sa consensus ang mabubuong revenue at adjusted EPS (lalo na kung aabot o lalampas sa $1.1 bilyon ang kita), at muling tinaasan ang annual guidance.
- Mga bagong order mula sa hyperscale customers o detalye ng gigawatt-level na proyekto ay higit sa inaasahan, at mas agresibo ang timeline sa pagpapalawak ng kapasidad.
- Gross margin ay nananatiling nasa mid-to-high range (dating non-GAAP gross margin ay mga 30%+), na nagpapakita ng patuloy na scale effect at cost control.
Pampababa na Panganib:
- Resulta ay tumpak lamang o bahagyang mababa sa inaasahan, at hindi tinaasan ang annual guidance o naging maingat ang salita, na nag-uudyok ng profit-taking sa mataas na valuation.
- Mataas ang dependency sa iilang customer (dati ay may customer na may malaking bahagi sa kita), bumagal ang delivery o kulang sa inaasahan ang conversion ng order.
- Kakulangan sa mabilisang production ramp-up o bottleneck sa supply chain na makaapekto sa delivery, dagdagan pa ng malalaking paggalaw sa technology stocks na nagdudulot ng correction.
4. Payo sa Estratehiya sa Trading
Bullish Logic: Kapag ang revenue at kita ay malinaw na mas mataas kaysa inaasahan—kasabay ng management na tinaasan ang annual guidance at naglabas ng positibong update sa produksyon at progreso sa customer—maaari nitong pagtibayin ang posisyon ng Bloom bilang core supplier ng AI power solutions, at suportahan ang karagdagang pagtaas sa valuation.
Bearish Risk: Kapag resulta ay tugma lang sa inaasahan, maingat ang guidance, o kulang ang detalye sa customer onboarding at may mataas na valuation at options volatility, posibleng magdulot ito ng short-term sell-off, lalo na sa harapang mataas na pagtaas ng presyo ng stock.
Mahahalagang Datos:
- Kabuuang revenue at YoY/MoM na growth rate
- Adjusted EPS at performance ng gross margin
- Kung tinaasan ba ang guidance para sa revenue at EPS sa buong taon
- Pag-usad ng pagpapalawak ng kapasidad at trend ng orders/contribution mula sa hyperscale customers
Payo sa Operasyon: Kung lampas inaasahan ang kita at positibo ang guidance, maaring pagmasdan ang pagkakataon para sa pagpasok pagkatapos ng correction; kung flat ang datos o mahina ang guidance, mag-ingat sa short-term volatility at umiwas maghabol sa taas. Mataas ang implied volatility sa options, kaya kinakailangang flexible ang posisyon at stop-loss base sa personal risk tolerance.
Disclaimer: Ang lahat ng nilalaman sa itaas ay para sa sanggunian lamang at hindi dapat ituring na investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Nagbabala ang Nomura: Ang kasalukuyang AI credit risk ay kapansin-pansing kahalintulad ng dotcom bubble at pre-Lehman crisis, at lahat ay nakasalalay sa presyo ng langis
Binubuo ng Nomura ang "sampung taong credit cycle" na framework, itinuturing ang kasalukuyang AI technology at kaguluhan sa French sovereign credit bilang "ikalawang alon ng epekto"—historikal, pagkatapos ng yugtong ito ay sa loob ng humigit-kumulang 1-2 taon, magaganap ang "ikatlong alon ng epekto" na magdudulot ng resesyon. Ang pangunahing variable ay presyo ng langis: kung ang pagtaas ng presyo ay dulot ng sobrang init ng demand, ang Federal Reserve ay mahihirapan sa stagflation at hindi makapagbawas ng interest rate, kaya't hindi maiiwasang lumala ang krisis; kung ang pangunahing dahilan ay geopolitical, may natitira pang puwang para sa pagbabago ng polisiya.

Nalugi ng $80.7 bilyon sa kalahating taon, all-in sa $750 bilyon sa computing power, bakit 17% lang ang posibilidad ng pagkabangkarote ng Anthropic?
Ang mga argumento na sumusuporta sa mababang posibilidad ng pagkabangkarote ay kinabibilangan ng: nananatiling mataas ang paglago ng kita; ang mga strategic investor tulad ng Google at Amazon ay may malakas na motibasyon upang panatilihin ang operasyon ng kumpanya; ang IPO mismo ay magbibigay ng bagong paraan para sa dagdag na kapital; at ang karamihan sa netong pagkalugi na $80.7 bilyon ay hindi-cash na mga item at hindi nagdudulot ng agarang presyur sa cash.
 VIPLingguhang Estratehiya Tesla

Mga presyo ng crypto
Higit pa


