
Sumisirit ang Eli Lilly! GLP-1 naghatak sa ISRG, DXCM, TMO, ang US stock market ng gamot mula sa ligtas na daungan naging ginto
 2026/10/22 03:22
I. Kalagayan ng Sektor: Double Hit ng Defensive at Growth, Bagong Pokus ng Rotasyon ng Pondo
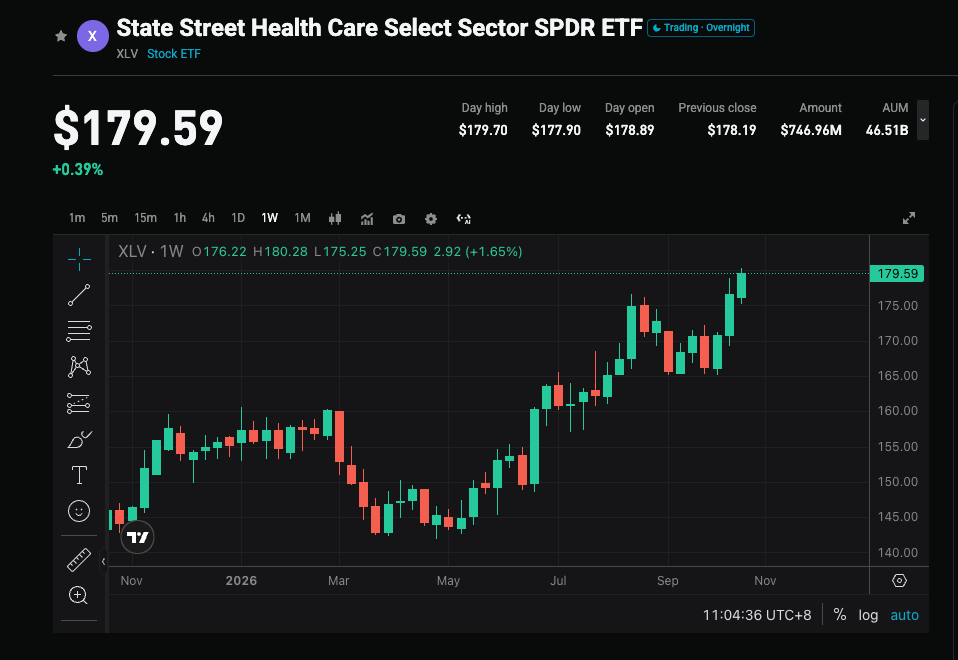
- Explosive growth ng GLP-1: Muling tinasa ang market size ng metabolic diseases sa 150 bilyong USD. Ang Eli Lilly ay nagtagumpay sa tirzepatide at nalampasan ang Novo Nordisk at naging industry leader.
- Phase-out ng policy risk: Ang negosasyon sa presyo ng gamot at mga banta ng taripa ay nasa kontrol—kumpletong naiproseso na ang pessimistic expectations ng merkado.
- Mergers and acquisitions na punan ang patent cliff: Upang matugunan ang higit 300 bilyong USD na kakulangan sa brand-named drug patent expirations mula 2028-2030, muling tumaas ang aktibidad ng acquisitions, at ang kabuuang laki ng mga deal ngayong taon ay posibleng umabot malapit sa lakang iyon.
Pangunahing Opinyon: Ang sektor ng medisina ay tumatawid na mula sa single “defensive asset” patungong kombinasyong “defensive + growth”, at ang kasalukuyang lakas ay nagmumula sa paghahanap ng pondo para sa certainty.
II. Mga Core Targets: Mga Nangunguna sa Sektor, Paglitaw ng Oportunidad sa Niche Tracks
- Malalaking Pharma: Matatag na Core Holdings
Eli Lilly (LLY): Ganap na lider, ang market cap ay lumagpas ng 1.1-1.2 trilyong USD. Tumataas ng humigit-kumulang 19% ngayong taon, halos 60% sa nakaraang taon. Malakas ang GLP-1 product line, tinatayang CAGR ng sales sa 2026-2028 ay mahigit 13%.AbbVie (ABBV): Ang Skyrizi at Rinvoq ay patuloy na lumalago sa immunology, malapit na sa all-time high ang presyo ng stock.Johnson & Johnson (JNJ):Diversified at matatag ang layout, target na umabot ng 100 bilyong USD na kita.Merck (MRK):Kahit may patent cliff ang Keytruda, nananatiling attractive ang pipeline ng oncology at mga acquisition moves.UnitedHealth (UNH): Ang profit margin ng managed care ay bumabawi, malinaw ang benepisyo.
- Mainit at flexible na mga target
- Medical devices at mga kasangkapang pang-agham buhay
Intuitive Surgical (ISRG):Nangunguna sa surgical robot, nakikinabang mula sa pagtaas ng minimally invasive surgery penetration rate.Dexcom (DXCM) / Insulet: Direktang nakikinabang sa pagtaas ng demand sa monitoring dahil sa chronic disease management at GLP-1.
- AI Pharmaceuticals at Data Platforms
Recursion / Tempus: Mga small to mid cap targets na may mataas na flexibility mula sa milestones at collaboration, ngunit kailangan mag-ingat sa high volatility risk.
III. Estratehiya sa Pamumuhunan: Stock Picking Mas Mahalaga kaysa Sector Picking
- Tumataas na demand dahil sa pag-age at pagdami ng chronic diseases.
- Ang mga innovative drugs (metabolic, oncology, immunology, gene therapy) ay may structural growth opprtunity pa rin.
- Pinapabuti ng AI technology ang drug discovery at clinical trial efficiency.
- Core holdings: Mag-invest sa Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ at iba pang big pharma, para makuha ang matatag na growth at defensive attributes.
- Satellite holdings: Maliit na allocation sa biotech o medical device targets na may malinaw na catalysts, upang makuha ang surplus elasticity.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Nagbabala ang Nomura: Ang kasalukuyang AI credit risk ay kapansin-pansing kahalintulad ng dotcom bubble at pre-Lehman crisis, at lahat ay nakasalalay sa presyo ng langis
Binubuo ng Nomura ang "sampung taong credit cycle" na framework, itinuturing ang kasalukuyang AI technology at kaguluhan sa French sovereign credit bilang "ikalawang alon ng epekto"—historikal, pagkatapos ng yugtong ito ay sa loob ng humigit-kumulang 1-2 taon, magaganap ang "ikatlong alon ng epekto" na magdudulot ng resesyon. Ang pangunahing variable ay presyo ng langis: kung ang pagtaas ng presyo ay dulot ng sobrang init ng demand, ang Federal Reserve ay mahihirapan sa stagflation at hindi makapagbawas ng interest rate, kaya't hindi maiiwasang lumala ang krisis; kung ang pangunahing dahilan ay geopolitical, may natitira pang puwang para sa pagbabago ng polisiya.

Nalugi ng $80.7 bilyon sa kalahating taon, all-in sa $750 bilyon sa computing power, bakit 17% lang ang posibilidad ng pagkabangkarote ng Anthropic?
Ang mga argumento na sumusuporta sa mababang posibilidad ng pagkabangkarote ay kinabibilangan ng: nananatiling mataas ang paglago ng kita; ang mga strategic investor tulad ng Google at Amazon ay may malakas na motibasyon upang panatilihin ang operasyon ng kumpanya; ang IPO mismo ay magbibigay ng bagong paraan para sa dagdag na kapital; at ang karamihan sa netong pagkalugi na $80.7 bilyon ay hindi-cash na mga item at hindi nagdudulot ng agarang presyur sa cash.
 VIPLingguhang Estratehiya Tesla

Mga presyo ng crypto
Higit pa


