
Meta (META) Q3 pananaw sa financial report: Malaking gastusin sa AI, pagsubok sa monetization at cash flow
 2026/10/20 03:39
1. Buod ng Mga Punto ng Pamumuhunan
Ang Meta Platforms (META.US) ay maglalabas ng ikatlong quarter na ulat ng kita para sa fiscal year 2026 pagkatapos ng pagsasara ng US stock market sa Oktubre 21, 2026. Ang gabay ng kumpanya para sa kita ay nasa hanay ng 61 bilyon hanggang 64 bilyong USD (taunan approx. +19% hanggang +25%); Ang Wall Street consensus ay nag-aabang ng kita sa humigit-kumulang 63.3 bilyon hanggang 63.9 bilyong USD (taunan approx. +23% hanggang +25%), na may adjusted earnings per share sa mga 5.9 hanggang 6.85 USD.
Ang pinakaimportanteng punto sa financial report na ito ay hindi kung makakamit ang kita sa target (inaasahang nasa loob ng gabay), kundi kung ang mataas na gastos sa AI capital ay mapapatunayang nagreresulta sa tuloy-tuloy na paglago, at kung ang free cash flow ay babagsak nang malaki sa negative. Binabantayan din ng merkado ang katatagan ng negosyo ng advertising sa tulong ng AI tools, ang progreso ng Muse AI, at kung mananatili ang buong taon na gabay sa capital expenditure.
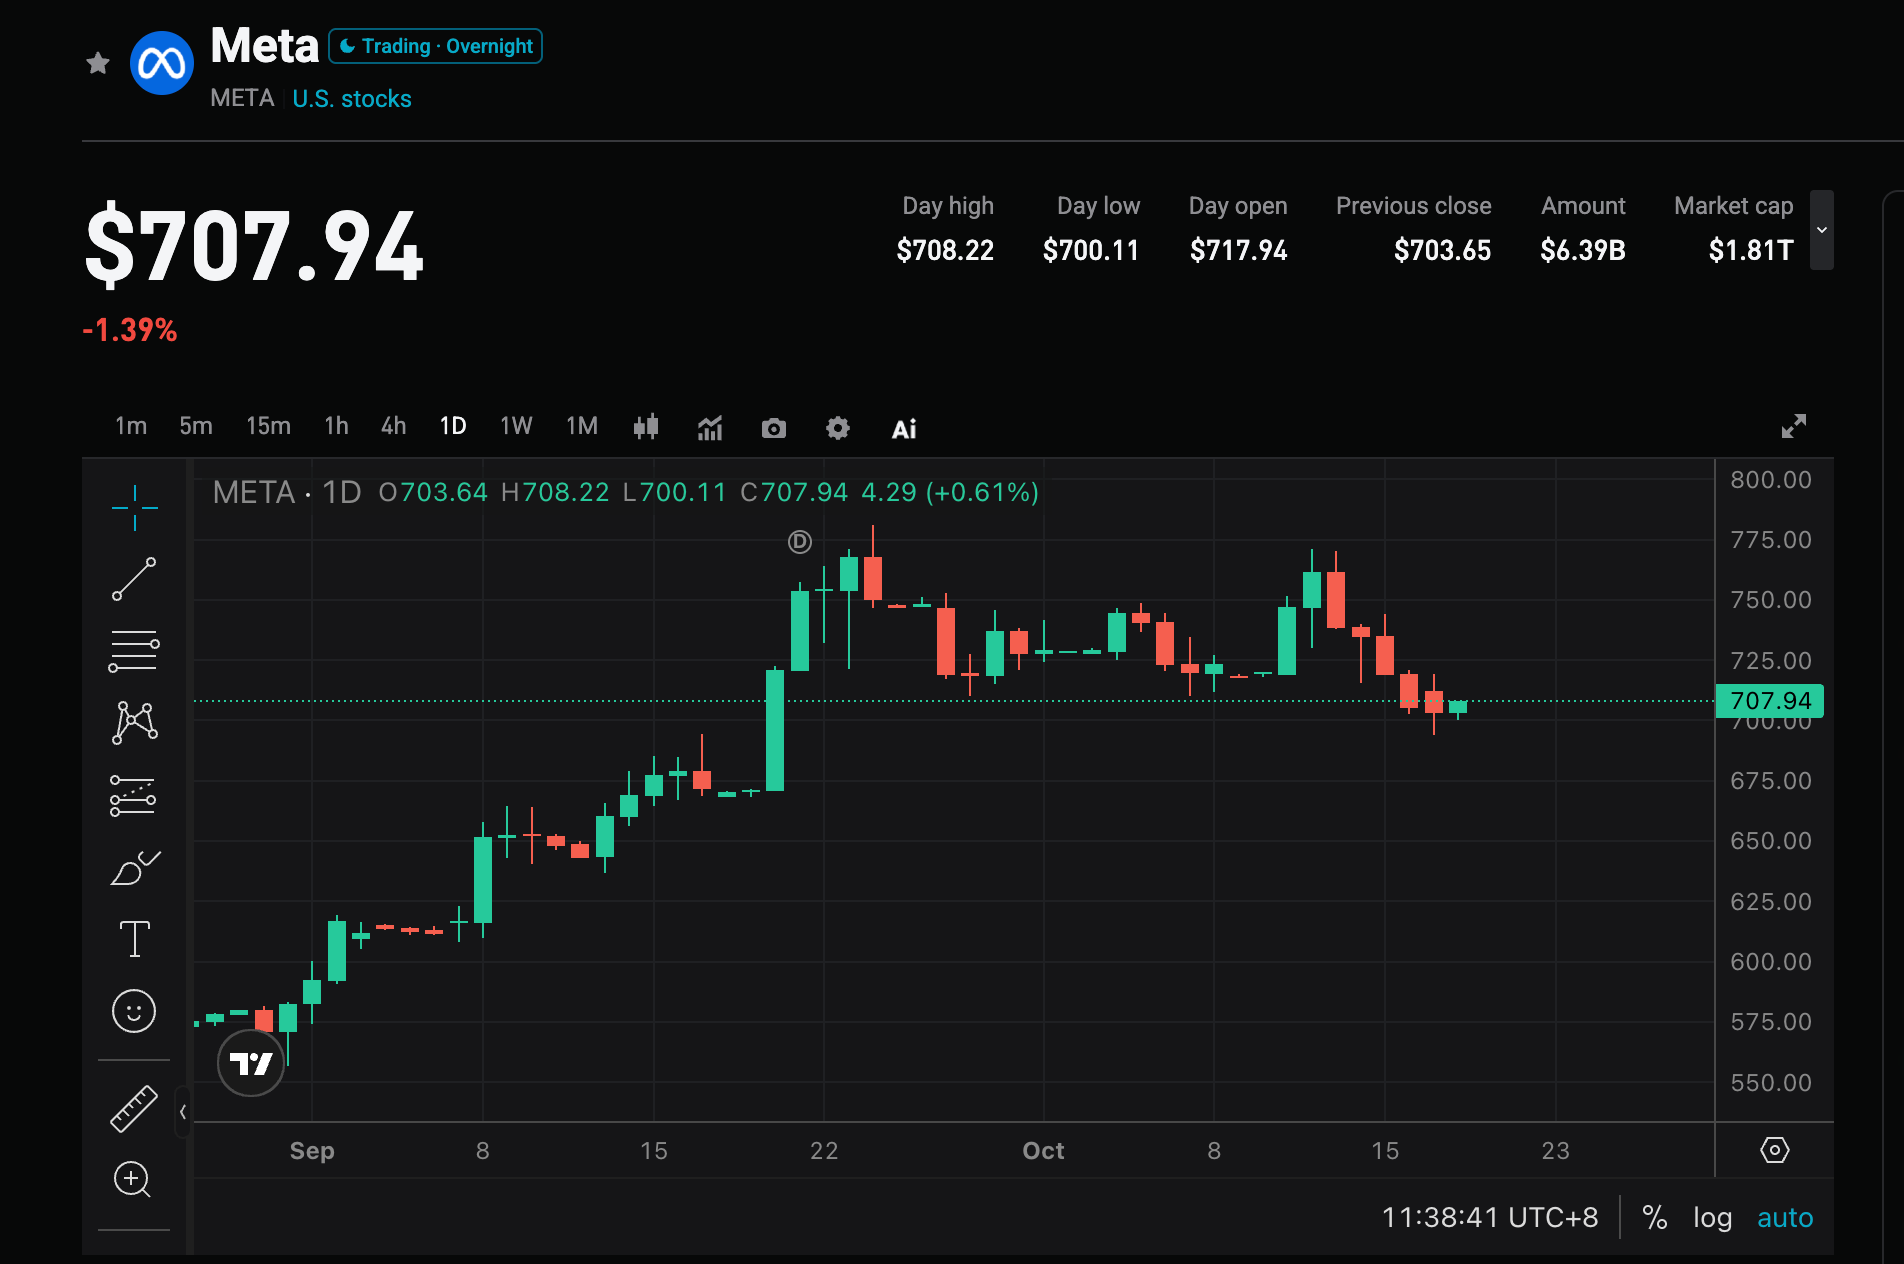
2. Apat na Pangunahing Punto ng Atensyon
Punto 1: Makakamit ba ng Kita ang Upper Range ng Gabay at Makapanatili ng Mataas na Paglago
Ang mid-value ng gabay ng kumpanya ay tumutukoy sa approx. 22% na paglago, bahagyang bumaba mula sa 28% ng Q2. Ang consensus na kita ay malapit sa 63.3 bilyong USD pataas; kung makamit o lumapit sa upper range ng gabay, mapapatunayan ang katatagan ng demand sa advertising; kung malapit sa lower range lang, maaaring mauwi sa agam-agam ukol sa bumabagal na paglago. Nanatiling susi ang pagbabago sa bilang ng ad impressions at presyo kada ad.
Punto 2: Return ng AI Capital Expenditure at Pressure sa Free Cash Flow
Inaasahang AI capital expenditure sa Q3 ay humigit-kumulang 41 bilyong USD, at ang free cash flow ay maaaring maging negative sa mga **-9.1 bilyong USD**. Halos naubos na ng capital expenditure ang operating cash flow ng Q2, at ang free cash flow ay humigit-kumulang 780 milyong USD na lang. Tututukan ng merkado kung mananatili ang buong taon na gabay sa capital expenditure na 130 bilyon hanggang 145 bilyong USD, at ang pahayag ng management ukol sa pacing at return path ng gastos para sa 2027. Kung tuloy-tuloy ang pressure sa cash flow na walang malinaw na indikasyon ng monetization, maaaring maging hadlang ito sa valuation.
Punto 3: Commercialization Progress ng AI Advertising Tools at Muse
Ang AI-driven na pag-target at rekomendasyon para sa advertising (kabilang ang Advantage+) ay nananatiling nagbibigay suporta sa paglago ng advertising revenue. Mas lalong napansin ang Muse AI agent matapos itong ilunsad kamakailan na nagdulot ng pagtaas ng stock price; aabangan ang user usage, feedback, at early monetization (subscription o e-commerce). Kung mapapataas pa nito ang ad return, mas lalong susuportahan ang mataas na gastos.
Punto 4: Reality Labs at Pangkalahatang Kontrol sa Gastos
Ang Reality Labs ay nasa yugto pa ng heavy investment kaya limitado ang kontribusyon nito sa kita. Binabantayan kung kontrolado ba ang losses nito, pati na ang epekto ng kabuuang operating expense at depreciation pressure sa profit margin. Kung kayang i-kontrol ang gastos at mananatiling matatag ang margin ng pangunahing advertising business, makakatulong itong bawasan ang pangamba sa “burn rate”.
3. Risk at Opportunity na Magkasama
Mga Positibong Panghihikayat (Upside Catalysts):
- Ang kita ay malapit o lumalampas sa upper range ng gabay (64 bilyong USD), at may malinaw na epekto ang mga AI advertising tools.
- Panatilihin o pataasin ng management ang buong-taon na gabay sa capital expenditure habang nagbibigay ng mas malinaw na iskedyul para sa AI monetization at return.
- Positibo ang early indicators ng Muse at iba pang bagong produkto, na nagpapalakas ng kumpiyansa sa pangmatagalang value ng AI.
Mga Panganib sa Downside:
- Kita ay tumutugma lang sa lower range ng gabay, malaki ang negative sa free cash flow, at walang tanda ng pagbuti.
- Dagdag pa na taas sa capital expenditure na gabay, o malabo pa rin ang pahayag ukol sa gastos para sa 2027 na magdudulot ng pagdududa sa returns.
- Pinalaking loss ng Reality Labs, dagdag pa ang regulatory o legal cost pressure, na nagpapababa sa overall profit margin.
4. Mga Rekomendasyon sa Trading Strategy
Bullish logic: Kung lalampas ang kita sa inaasahan at ang management ay magbibigay ng positibong pananaw ukol sa return ng AI expenditure, maaaring mapalakas ang kumpiyansa ng merkado sa Meta bilang AI advertising leader, na sumusuporta sa valuation recovery, lalo na sa kasalukuyang AI trading volatility environment.
Bearish risks: Kung lalabas ang pressure sa cash flow, mataas pa ang itinerary ng gastos ngunit walang karaang monetization, maaaring mag-udyok ito ng profit taking; ang merkado ng options ay nagpresyo na ng mas mataas na volatility.
Mga Pangunahing Datos:
- Kabuuang kita at taunang growth rate (consensus sa higit 63.3 bilyong USD)
- Adjusted EPS at operating margin
- Capital expenditure at free cash flow
- Bilis ng paglago ng advertising revenue at mga indicator kaugnay sa AI tools
- Update sa buong taon na capital expenditure at gastos na gabay
Rekomendasyon: Kung lalampas sa inaasahan ang resulta at kontrolado ang outlook sa gastos, pwede pagtuunan ng pansin ang buying opportunity pagkatapos ng pullback; kung flat ang data o mahina ang guidance sa cash flow, mag-ingat sa panandaliang risk ng volatility at iwasan ang chasing at highs. Ang position sizing at stop-loss ay kailangang ayusin ayon sa sariling risk appetite.
Paalaala: Ang lahat ng nilalaman sa itaas ay para lamang sa sanggunian at hindi itinuturing bilang investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang krisis sa utang ng CoreWeave ay mas kahalintulad sa panic ng SVB noong 2023 kaysa sa subprime crisis noong 2008?
Ang kasalukuyang mahalaga ay hindi kung babagsak ang CoreWeave, kundi kung ang presyo ng computational power ay sapat upang suportahan ang lohika ng pagpopondo sa cycle na ito. Ang sagot sa tanong na ito ang magpapasya sa magiging hantungan ng panic na ito.

Paano nagperform ang iba't ibang safe haven assets habang may kaguluhan sa merkado dahil sa teknolohiya, enerhiya, at krisis sa France?
Ang mga safe haven assets ay muling nire-rate: Mula nang magsimula ang digmaan sa Iran, tumaas ang US dollar ng 4%, ang Swiss franc ay nagtala ng pinakamalaking buwanang pagtaas mula noong katapusan ng 2023, ang German bonds at short-term bonds ay naging mga panalo, at ang gold ay nakahanap ng suporta sa $4000.
Ang matinding pagbagsak ng Nasdaq ay nagpasiklab ng AI debt crisis: Trilyong kapital lumipat sa US Treasury
Noong Oktubre 2026, malaki ang pagbagsak ng Nasdaq index; ang mataas na leveraged na utang ng mga AI giant tulad ng CoreWeave ay nagdulot ng panic sa mga default. Ang pondo ay malawakang lumipat mula sa high-risk na AI infrastructure papunta sa 10-year US Treasury bonds, ipinapakita ang matinding kompetisyon sa pribadong sektor at sa mga sovereign government para sa karapatang magtakda ng presyo ng pangmatagalang pag-iimpok.
Mga presyo ng crypto
Higit pa


