
SpaceX (SPCX) Pag-preview ng Kita sa Q3: Unang Panahon ng Kita at Pagpapatunay ng AI na Sariling Kita
 2026/10/20 03:22
1. Buod ng mga Mahahalagang Punto sa Pamumuhunan
Ang SpaceX (SPCX.US) ay maglalabas ng ikalawang kumpletong financial report (Q3 performance) matapos ang paglista sa stock market ngayong Oktubre 20, 2026 pagkatapos ng US trading hours. Inaasahan ng Visible Alpha na ang kita ay aabot ng $12.84 bilyon (mahigit doble ang paglago kumpara sa nakaraang taon), at posible ring makamit ang unang positibong kita kada quarter na tinatayang $0.16 per share; ang konsensus ng Wall Street ay may tantyang kita na $12.9 bilyon, at EPS na $0.14. Inaakalang ang kontribusyon mula sa AI at computing business ay aabot sa $6.47 bilyon, at ang Starlink naman ay magdadagdag ng $4.9 bilyon.
Ang kasalukuyang presyo ng stock ay mga $147.96 (mahigit 10% ang taas mula sa IPO price, ngunit mas mababa pa rin sa pinakamataas na presyo post-listing na $225). Batay sa option pricing, maaaring magkaroon ng 7.5% na volatility pagkatapos ng financial report (katumbas ng hanay na $162 hanggang $139). Ang pangunahing focus ng merkado ay kung kayang mapabilis ng AI contracts ang conversion nito sa aktwal na kita at makamit ang independent cash flow, sa halip na patuloy lamang na umasa sa Starlink bilang source ng cash flow. Dapat ding bantayan ang mga financing at lock-up issues sa likod ng posibleng biglaang paglabas ng financial report.
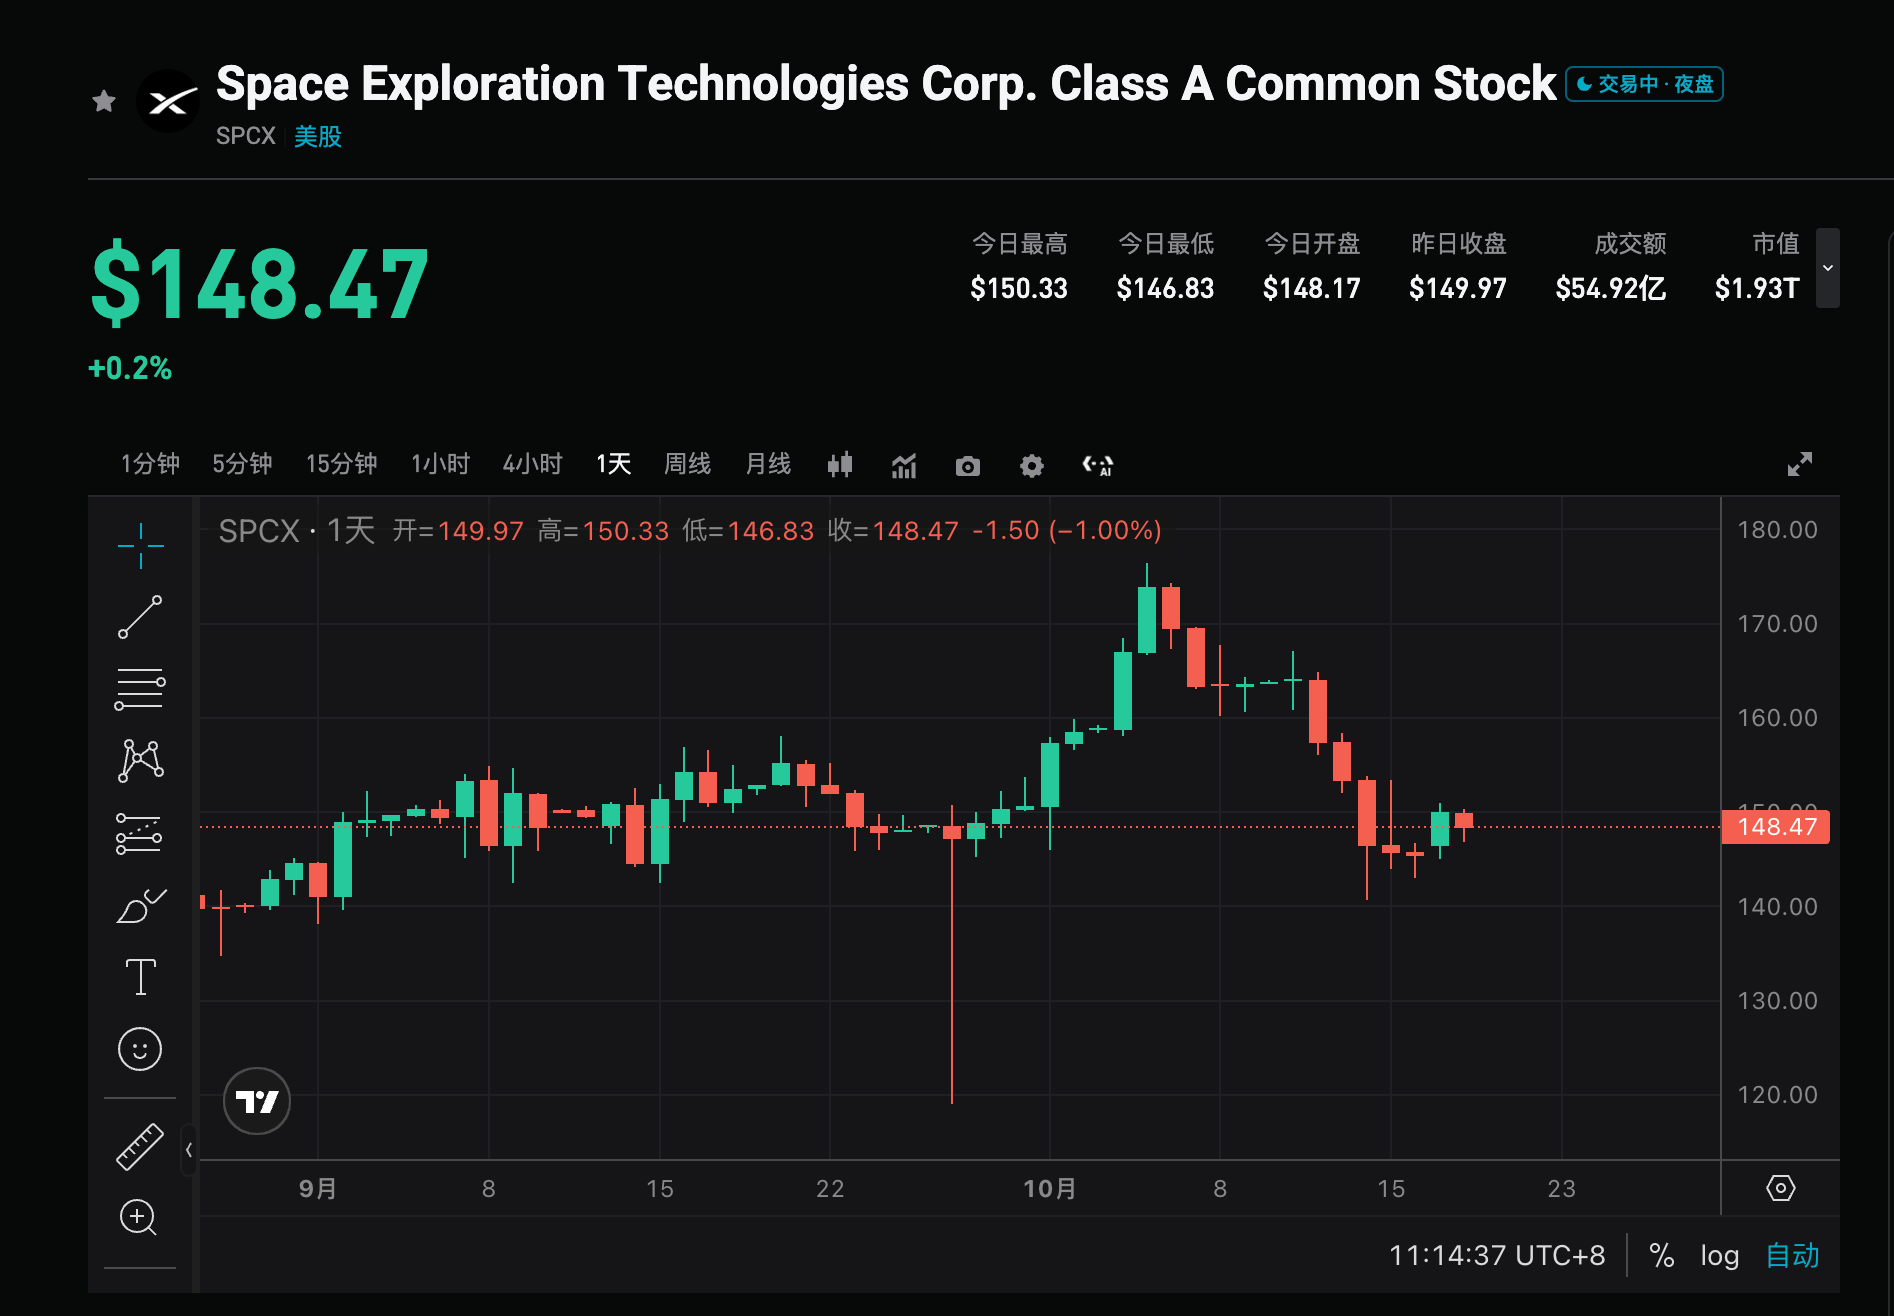
2. Apat na Pangunahing Punto ng Atensyon
Punto 1: Makakamit ba ang Unang Positibong Kita kada Quarter?
Inaasahan ng merkado na sa Q3 ay makakamtan ang unang profitable na quarter mula nang mag-IPO, isang mahalagang patunay ng sustainability ng business model. Parehong nag-forecast ang Visible Alpha at consensus ng positibong EPS, at kung mangyayari ito, lalakas ang kumpiyansa ng merkado sa high-growth trajectory ng kumpanya; ngunit kung magkasya lamang o bumaba pa sa mababang forecast, posibleng lumakas ang duda kung sustainable ang mataas na capital expenditure. Mahalaga kung ang revenue ay halos o tataas pa sa $12.9 bilyon pati na ang laki ng margin improvement.
Punto 2: Bilis ng Monetization ng AI Contracts at Kakayahang Magkaroon ng Sariling Kita
Ang AI at computing business ay inaasahang magiging pinakamalaking variable, na maaaring mag-ambag ng halos kalahati ng kabuuang kita (tinatayang $6.47 bilyon). Ipinunto ng Yorkville Ives at iba pang institusyon na nakatali ang galaw ng presyo ng stock sa bilis ng conversion ng mga contract sa aktwal na revenue; nais makita ng mga investor na ang AI business ay nakakapag-sustain ng sarili at mabawasan ang pag-asa sa cash flow ng Starlink. Noong Q2, halos isang-katlo ng kita ay mula AI; kung Q3 ay abot o sosobra ng kalahati, mapapatunayan ang deklarasyon ng management na “lamang na ang AI revenue sa ibang business” at susuportahan ang mas mataas na valuation narrative.
Punto 3: Katatagan ng Starlink Bilang Cash Cow
Inaakalang magbibigay ang Starlink ng humigit-kumulang $4.9 bilyon, na siyang pinaka-stable na source ng kita sa ngayon. Susukatin ng merkado ang paglago ng users, pagbabago sa ARPU, at kontribusyon ng enterprise/government clients upang matukoy kung patuloy nitong masusustentuhan ang mga malalaking AI capital expenditures. Kung sustained ang paglago at mataas ang margin, mapapawi ang pangamba ukol sa pagpondo; kung hindi, posibleng tumaas ang pagdepende sa financing.
Punto 4: Signal para sa Financing Arrangements at Pag-alis ng Lock-up Period
Ayon kay Evercore ISI analyst Kutgun Maral, ang biglaang pagtakda ng report ay maaaring may kaugnayan sa susunod na financing o paghahanda sa pagbukas ng lock-up. Ang kumpanya ay naghahanap ng humigit-kumulang $40 bilyon na financing ($10 bilyon bank loan + $30 bilyon investment-grade debt) para sa pagbili ng NVIDIA AI chips. Sa Oktubre 22 ay ire-release ang 1.3 bilyong shares mula lock-up; sa Oktubre 24 ay karagdagang 329 milyong shares, habang ang nalalabing 857 milyong shares ay mananatili pa sa 180-day lock-up. Ang resulta ng financial report at mga pahayag ng management ay maaaring makaapekto sa proseso ng financing at pressure sa shareholder selling.
3. May Kaakibat na Panganib at Pagkakataon
Mga Positibong Catalysts:
- Malinaw na lampas sa consensus ang revenue at EPS (malapit o lumampas sa Visible Alpha na $12.84 bilyon/$0.16), na magpapatibay sa unang profitable quarter at magpapatunay ng pabilis na AI monetization.
- Halos kalahati o higit pa ang bahagi ng AI business sa kabuuang kita, na sinasamahan ng signal mula sa management hinggil sa independent cash flow at pagtaas ng taunang target.
- Matatag na performance ng Starlink, dagdag pa ang posibleng integrasyon o spectrum acquisition ng Tesla, na magpapalakas sa long-term narrative.
Mga Negatibong Panganib:
- Kung sakto lang o mas mababa pa sa consensus, mabagal ang conversion ng AI contracts, at nananatiling mataas ang dependency sa Starlink cash flow.
- Patuloy ang mataas na capital expenditure, nagkakaroon ng hadlang sa financing, o ang malawakang pag-alis ng lock-up ay nagdudulot ng pagbebenta sa merkado.
- Kapag natupad ang implied volatility sa options at, isabay pa ang mataas na valuation at previous rally, maaaring magdulot ng profit taking.
4. Mga Rekomendasyon para sa Trading Strategy
Long Logic (Pangmatagalan/Buy): Kapag lampas sa expectation ang revenue at kita, bumibilis ang AI monetization at nagpapakita ng independent cash flow outlook, maaaring palakasin nito ang pagkakakilanlan ng market kay SpaceX bilang lider sa AI computing at satellite, sumusuporta sa valuation recovery, lalo na kung na-absorb na ang positive news bago matapos ang lock-up period.
Short-side Risk (Short-sell/Take Profit): Kapag flat lang ang data, hindi nababawasan ang dependency ng AI sa Starlink, o lumalabas ang pressure mula sa financing at lock-up, maaaring magdulot ito ng correction sa ilalim ng mataas na volatility; ang 7.5% na range sa option pricing ay maaaring gamiting reference sa short-term swings.
Mga Kritical na Data:
- Kabuuang kita at rate ng paglago (consensus mga $12.9 bilyon)
- Kung positibo ang EPS at laki nito
- Lawak at bahagi ng AI and computing revenue
- Kita ng Starlink at iba pang related na user indicators
- Capital expenditure, free cash flow, at financing statement
Operation Tips: Kung lampas sa expectation ang resulta at positibo ang AI outlook, mag-abang ng oportunidad matapos ang posibleng pullback; kung sakto o conservative ang data, mag-ingat sa short-term volatility at pressure mula sa lock-up, iwasang maghabol sa mataas. Dapat ay flexible ang paghawak ng posisyon at stop loss depende sa sariling kakayahan sa risk.
Disclaimer: Ang lahat ng nabanggit na nilalaman ay para sa impormasyonal na layunin lamang at hindi dapat ituring na investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Pinaka-direktang senyales ng pagtaas ng US stock: Pag-export ng mga chip ng South Korea?
Sa kasalukuyan, ang US stock market ay sinusuportahan lang ng sobrang taas na inaasahang kita. Kung bumagsak ang semiconductor exports ng Korea at China Taiwan, maaaring magbigay ito ng babala 3-6 buwan nang mas maaga na abot na ang tuktok ng capital expenditure. Kapag nagbago ang inaasahan, ang mataas na yield ay biglang magpapabagsak sa valuations.

Ang krisis sa utang ng CoreWeave ay mas kahalintulad sa panic ng SVB noong 2023 kaysa sa subprime crisis noong 2008?
Ang kasalukuyang mahalaga ay hindi kung babagsak ang CoreWeave, kundi kung ang presyo ng computational power ay sapat upang suportahan ang lohika ng pagpopondo sa cycle na ito. Ang sagot sa tanong na ito ang magpapasya sa magiging hantungan ng panic na ito.

Paano nagperform ang iba't ibang safe haven assets habang may kaguluhan sa merkado dahil sa teknolohiya, enerhiya, at krisis sa France?
Ang mga safe haven assets ay muling nire-rate: Mula nang magsimula ang digmaan sa Iran, tumaas ang US dollar ng 4%, ang Swiss franc ay nagtala ng pinakamalaking buwanang pagtaas mula noong katapusan ng 2023, ang German bonds at short-term bonds ay naging mga panalo, at ang gold ay nakahanap ng suporta sa $4000.
Mga presyo ng crypto
Higit pa


