
Dolyar ay lumalakas, Euro ay nanganganib

Morning FX
Sa panahon ng National Day holiday, sunod-sunod ang mahahalagang balita mula sa ibang bansa, at nagkaroon ng matinding pagbabago sa takbo ng pandaigdigang foreign exchange market. Narito ang tatlong pangunahing usapin:
1. Pagluluwag ng Federal Reserve, epekto ng mahina na nonfarm payrolls, maaaring ang susunod na pagtaas ng rates ay sa Disyembre
Bagsak ang nonfarm payrolls ng US noong Setyembre, mababa ang bagong trabaho, malaking pagbaba mula sa naunang datos, tumaas ang unemployment rate, at mahina ang pagtaas ng sahod. Higit pa rito, ang apat na pangunahing industriya—IT, pananalapi, propesyonal na serbisyo, at manufacturing—ay nagbawas ng empleyado sa ikalawang sunod na buwan, indikasyon na sabay na lumalala ang kalidad at dami ng employment market sa Amerika.
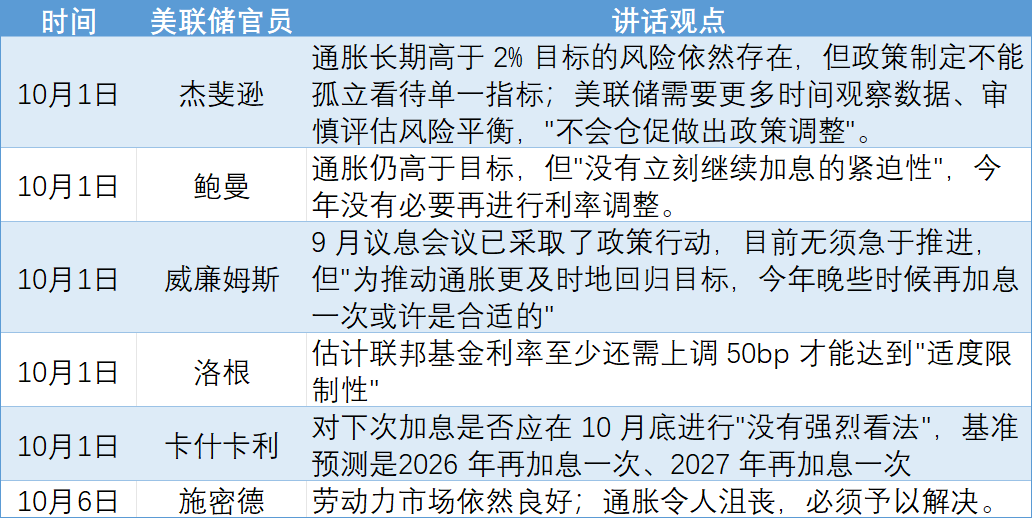
Kasabay nito, karamihan sa mga pahayag ng mga opisyal ng Federal Reserve sa panahon ng holiday ay nagpapahina sa inaasahan ng rate hike ngayong Oktubre.
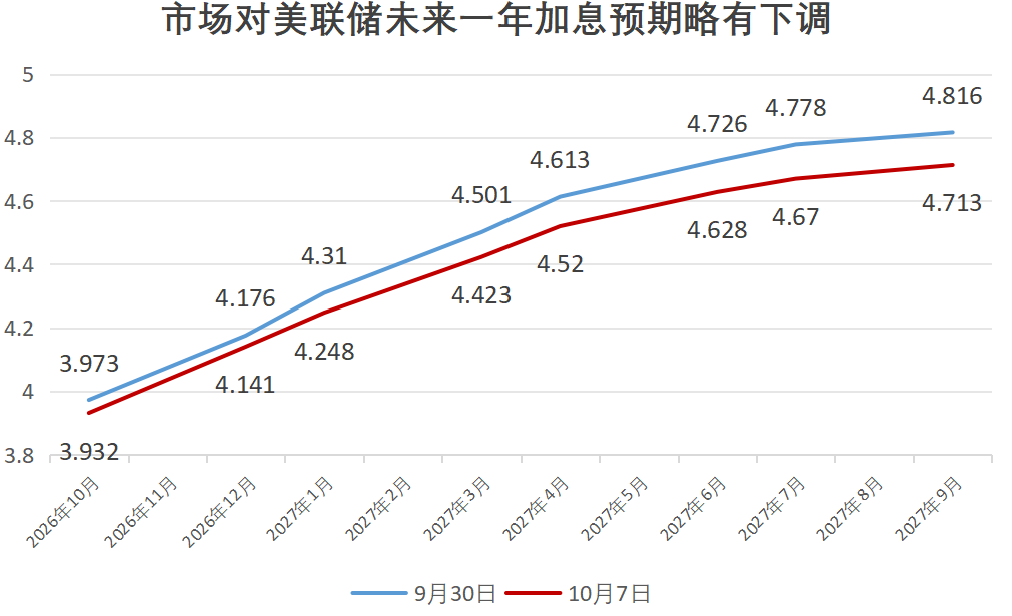
Subalit, nananatiling malinaw ang merkado—hindi ito isang panig na tumaya lamang sa "mahinang employment" o "mataas na inflation", at hindi labis na pinalaki ang senyales ng "walang rate hike sa Oktubre". Patuloy na inaasahan na magkakaroon ng isang 25bp increase sa Oktubre o Disyembre ngayong taon, habang ang forecast para sa dagdag na rate hike ng Federal Reserve sa susunod na taon ay bumaba lamang ng mga 10bp. Ang dollar index ay bumaba sa una ngunit agad ring bumawi, at nagtapos ng may mahabang lower shadow.
2. Lumalalang krisis sa pananalapi ng France, malaking pagbagsak ng euro
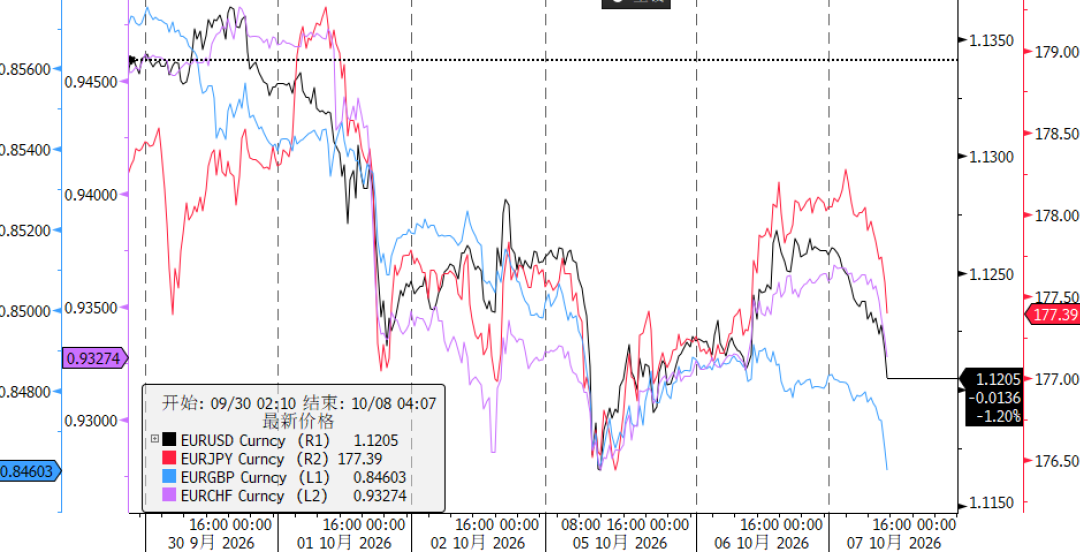
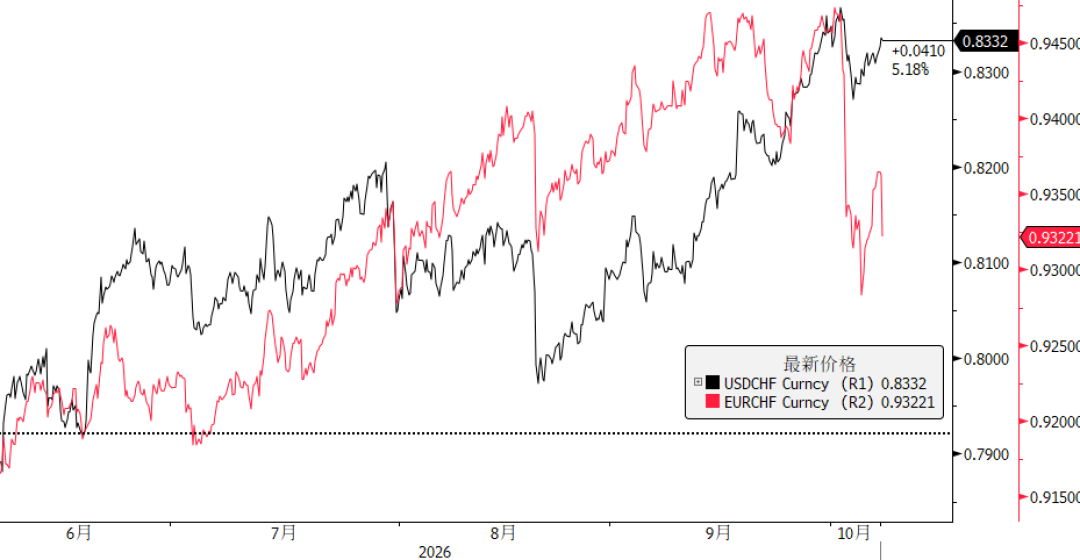
Pinakamalaking naapektuhan ngayong holiday ay ang euro. Ang EURUSD ay mula 1.1350 bago ang holiday, bumagsak sa 1.1161, pinakamababa simula Mayo 2025; mahina rin ang euro kumpara sa pound, Swiss franc, at yen—nangyari ito hindi dahil lumakas ang dollar, kundi dahil may sarili itong problema.
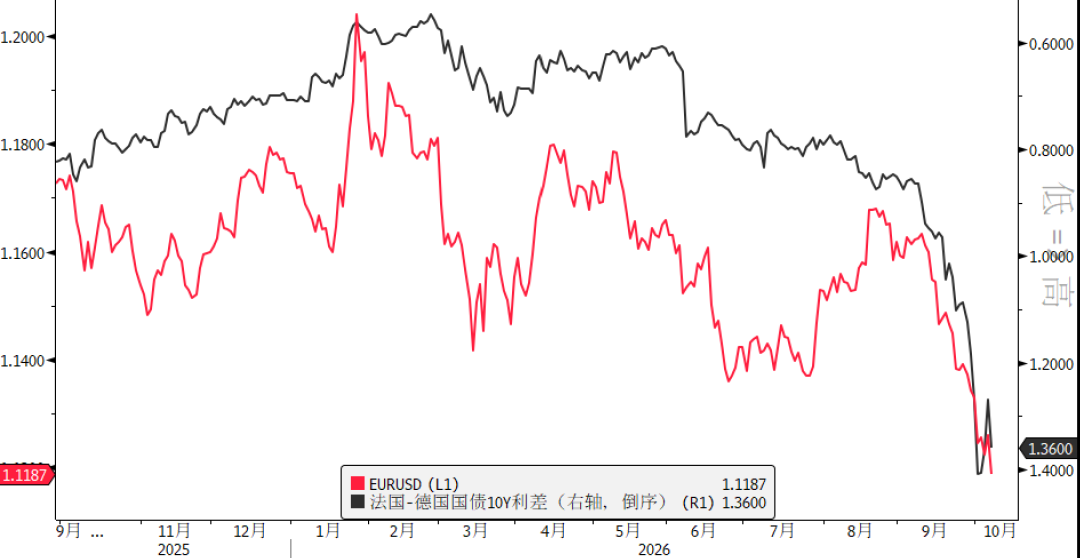
Nagmumula ang pangunahing problema sa krisis sa pananalapi ng France: Pilit na ipinapatupad ng gobyerno ang hindi popular na austerity budget para sa 2027 upang bawasan ang deficit at record-high na utang, ngunit nahahati ang parlamento, at naghahanda na ang bawat partido para sa presidential election sa susunod na taon, kaya tumaas ang political uncertainty. Maraming kapital ang nagbenta ng French bonds at lumipat sa German bonds, kaya ang France-Germany 10-year yield spread ay umabot sa pinakamataas na antas mula European debt crisis noong 2012. Bukod pa rito, inanunsyo rin ng Prime Minister ng Spain na si Sánchez na magkakaroon ng snap election sa Nobyembre 29, at ang political risk premium ay lalong nadagdagan, kaya inaalala ng merkado na baka lumaganap ang pressure ng France sa ibang mga bansa sa eurozone.
Habang naaapektuhan ng krisis sa pananalapi ang euro, tumaas naman nang malaki ang Swiss franc, dahil nagmamadali ang investors na ilipat ang pondo para sa risk aversion, nagka-cut ng carry trade positions, kaya ang EURCHF ay bumagsak sa pinakamababa sa loob ng dalawang buwan.
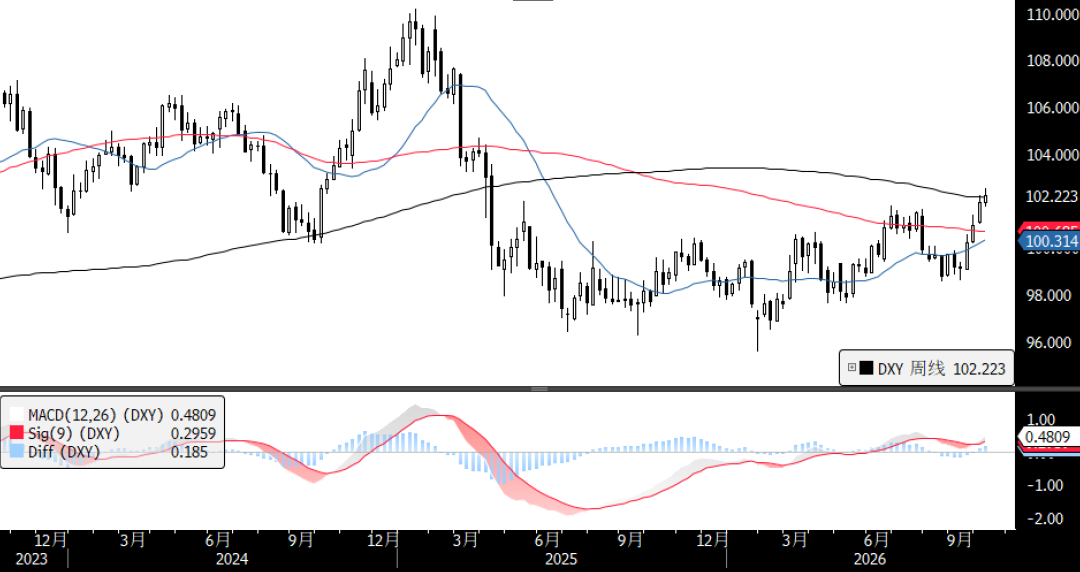
Ang krisis sa euro ay maaaring magbago sa pricing structure ng dollar ngayong ikaapat na quarter: Kung noon ay hawak lamang ng "Fed hawkishness" ang dollar, ngayon ay magkakaroon ito ng ikalawang engine bilang "passive strengthening". Sa technical analysis, kasalukuyang humaharap sa resistance sa 102.14 ang dollar index sa weekly chart; kung mag-breakout pataas, maaaring magsimula ulit ng panibagong bull run; kung bababa man, may matibay na suporta sa 100.5 bandang ibaba.
 3. Paglabas ng reserba ng G7 vs. hindi pagtaas ng produksyon ng OPEC+, naganap ang matinding paglawak ng presyo sa dalawang uri ng langis
Ang oil market ngayong holiday ay naging labanan ng dalawang pwersa: Una, ang mga consumer countries sa western world ay kumikilos agad. Ang G7 ay ipinahayag sa video conference na magpapalabas sila ng 100 milyon barrels ng crude oil at diesel reserve sa loob ng apat na buwan, na sa unang 20 araw ay puro diesel, at si Trump ay nagsalita rin na hindi magpapataw ng diesel export ban. Sa kabila naman, naghintay lamang ang mga oil producers mula Middle East—pinanatili ng OPEC+ ang production quota at ipinagpaliban ang capacity assessment sa Nobyembre, pinanood lang ang kilos ng iba, habang ang Saudi Aramco ay ibinaba ang official price ng oil for Asia sa anim na taong pinakamababa para makakuha ng market share.
Habang ang isa ay nagbebenta ng reserve para pababain ang presyo, ang isa naman ay hindi nagdadagdag ng produksyon, kaya ang absolute price ng langis ay papalit-palit, at ang presyo ng Brent at WTI ay umabot sa 12 dolyar na agwat, doble sa Septiyembre at mga nakaraang buwan.
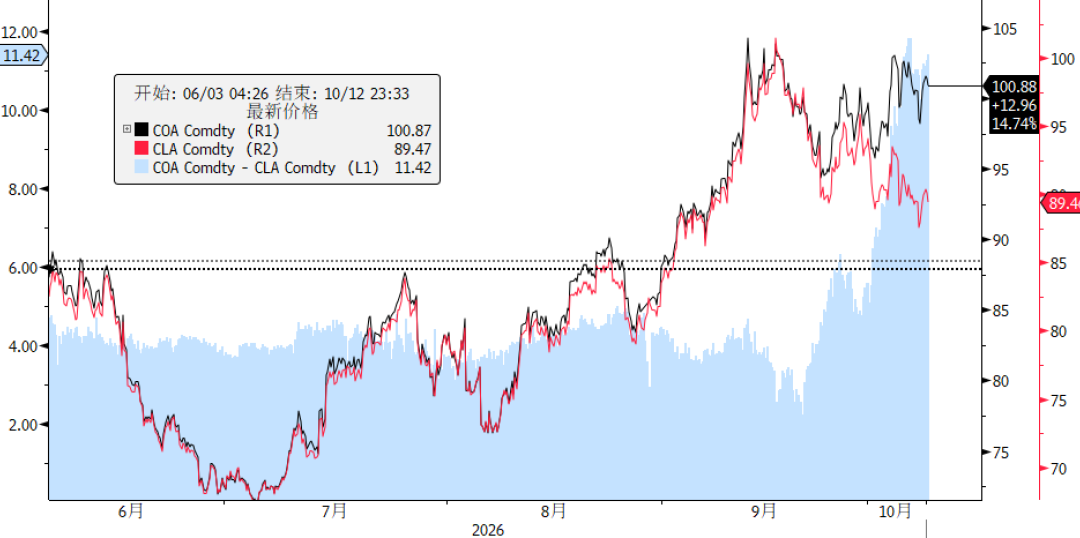
Sa hinaharap, sa gitna ng hindi pa matatag na sitwasyon sa Middle East at patuloy na nababawasan ang global commercial inventory, maaaring ang G7 release ng reserves ay pansamantalang pain reliever lamang, at ang mataas na oil price volatility ay magdadagdag pa sa pressure ng mga central banks na magtaas ng rates para kontrolin ang inflation.
【Buod ng Mahahalagang Balita mula sa Ibayong-Dagat sa National Day Holiday】
Oktubre 1
Inilathala ng Bank of Japan ang minutes ng pulong noong Setyembre: Nakatuon na sa pagpigil ng labis na inflation ang polisiya, ngunit walang senyales ng sunod-sunod na rate hike ngayong Oktubre. Ang market pricing para sa rate hike bago Oktubre 30 ay bumaba mula mahigit 30% sa mas mababa sa 20%, at fully priced na ang rate hike sa Disyembre.
- Inilathala ng France ang draft budget para sa 2027: Kumpirmadong magpapatupad ng 54 bilyong euro na savings plan, target na pababain ang deficit sa 5% ng GDP pagsapit ng 2027, ngunit nagdududa ang merkado sa pagiging kapani-paniwala nito.
Ang US September ISM Manufacturing PMI ay naitala sa 54.5, tumaas ang price index sa 77.9.
Sunod-sunod na nagsalita ang mga opisyal ng Federal Reserve (tingnan sa itaas na talahanayan para sa detalye).
Oktubre 2
Tokyo September core CPI year-on-year 2.7%, expectation 2.4%, previous 1.8%, pinakamabilis na paglago sa loob ng 10 buwan, at unang beses na lumampas sa 2% target ng BOJ mula Enero ngayong taon.
US Setyembre nonfarm payrolls nadagdagan ng 29,000, inaasahan ay 90,000; unemployment rate 4.2%, previous 4.1%; July–August nabawasan ng 60,000; average hourly earnings year-on-year 3.0%, pinakamababa mula Mayo 2021.
Inanunsyo ng G7 na sa koordinasyon ng IEA ay magpapalabas ng hanggang 100 milyong barrels ng oil at diesel reserve sa loob ng apat na buwan, sa unang 20 araw ay puro diesel. Trump: Hindi magpapatupad ng diesel export ban. Ang WTI ay bumaba ng higit sa 5% sa intraday sa $88.06, nagtapos ng -1.9% sa $91.11; bumagsak ang Brent below $100, nagtapos sa $102.25.
Eurozone September CPI initial value year-on-year 3.8% (energy +18.8%), pinakamataas sa tatlong taon; core CPI 2.5%.
Oktubre 4
Pitong pangunahing oil producing countries ng OPEC+ ay pinanatili ang production quota para sa Nobyembre (ikalawang sunod na buwan na walang pagbabago), kinumpirma na ang kapasidad ay susuriin na lamang sa Nobyembre.
Oktubre 5
Inanunsyo ng Prime Minister ng Spain na si Sánchez na magkakaroon ng snap election sa Nobyembre 29, 2026.
US September ISM Non-manufacturing PMI 54.9, inaasahan 55, previous 55.4.Pinakamalaking pagtaas ng cost pressure sa mahigit apat na taon.
Simula Setyembre 28, may napaulat nang 7 insidente ng pag-atake sa barko sa Hormuz Strait; Ang dami ng langis na dinadala sa east-west pipeline ng Saudi ay halos 6 milyong barrels kada araw (tinatayang 86% ng design capacity).Bumaba ang official price ng Saudi Aramco para sa Nobyembre para sa Asian clients sa maraming-taong mababa, at nagbabala ukol sa "lubhang manipis" na global commercial inventory.
Oktubre 6
Sinabi ni Trump na maaaring tumaas ang pambobomba sa Iran pagkatapos ng midterm elections. Ayon sa ulat, ang Saudi ay nagpaplano na suportahan ang pwersang Yemeni para atakihin ang Houthi upang mapabuti ang seguridad sa shipping ng Bab-el-Mandeb Strait.
Pangulo ng Bank of Japan na si Kazuo Ueda: Ang pagbibigay halaga sa inflation anchor na malapit sa 2% target ay lalong nagiging imporante, at ang Bank of Japan ay naghahanda na para magpatuloy sa rate hike. Inangat ng Ministry of Finance ng Japan ang coupon rate ng sampung taong Japanese government bond mula 2.7% sa 3.1%, pinakamataas simula Agosto 1996 o halos 30 taon.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sinimulan ng Amazon (AMZN.US) ang bagong yugto ng maliit na pagtanggal ng empleyado, ang retail na departamento ang pinaka-apektado
Kinumpirma ng Amazon noong Miyerkules na nagbawas ito ng ilang empleyado, na pangunahing nakakaapekto sa Stores department na responsable para sa pangunahing e-commerce website ng kumpanya.
Nagsimula na ang ikatlong quarter earnings season ng US stock market: Ang tinatayang pagtaas ng kita ay halos umabot sa 30%, maaari kayang makatulong ito para makapagtala ng bagong all-time high ang S&P 500?
Full speed ang operasyon ng AI engine, ang S&P 500 ay may halos 30% na pagtaas sa kita, ngunit nananatili pa ring mga panganib ang lumalalang lawak ng merkado at mataas na yield ng US Treasury.
Saan naipit ang komersyalisasyon ng Muse? Tinatanggihan ng dalawang-katlo ng mga website
Ang Meta AI na agent na si Muse ay nahaharap sa mga hadlang sa komersyalisasyon: Natuklasan ng Jefferies sa kanilang aktwal na pagsubok sa daan-daang e-commerce, airline, at hotel na mga website na humigit-kumulang isang katlo ang direktang nagba-block kay Muse, at isa pang katlo ang nagtatakda ng mga hadlang sa pag-access. Ang teknolohikal na bottleneck ay lumipat mula sa "maganda ba ang modelo" tungo sa "makakapasok ba talaga ito." Ang ganitong uri ng pagdepensa ay magpapahaba sa panahon ng monetization at lalo pang nagpapalakas sa estruktural na moat ng Google.
Mga presyo ng crypto
Higit pa


