
Mga highlight ng ulat sa kita ng Micron Technology para sa Q4 ng fiscal year 2026: Kita na $54.23 bilyon, tumaas ng 379% taon-sa-taon, non-GAAP EPS na $33.42 na mas mataas kaysa sa inaasahan, at Q1 forecast na median na $61.5 bilyon na muling nagtakda ng bagong mataas na rekord.
 2026/10/01 02:03
🔥 US Stock Hotspot Radar ay online na! 3 pangunahing tema ng US stocks + 6 na piling individual stocks + 7 malalaking kaganapan sa kalendaryo, nasaan ang oportunidad ngayong linggo sa US stocks? I-click ang link para makita sa isang larawan 22 na direksyon ng kalakalan→
Pangunahing Punto:
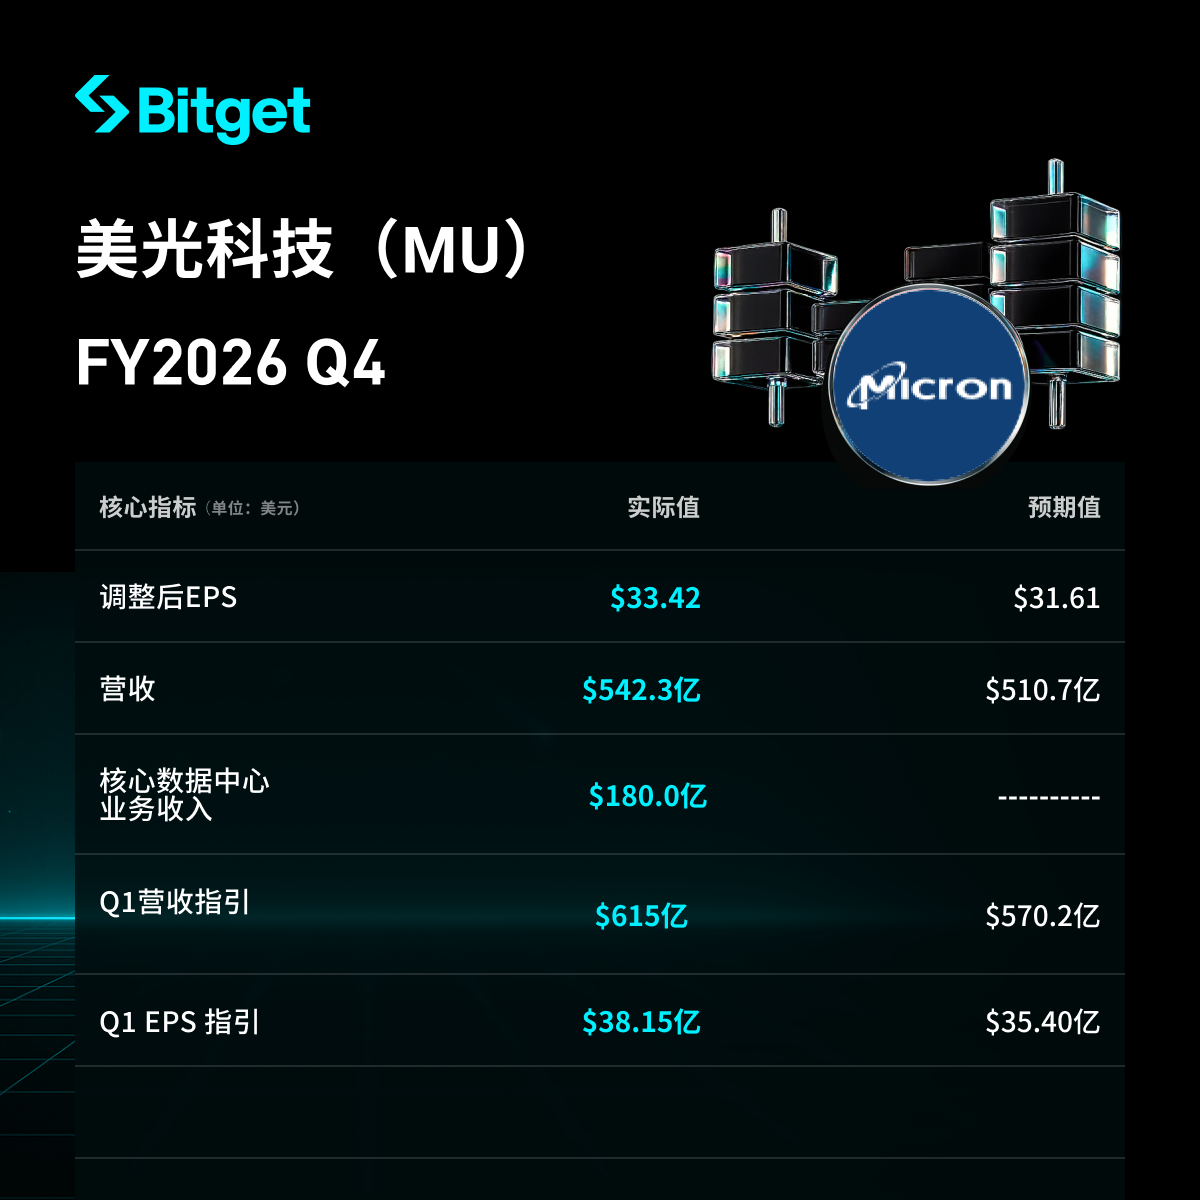
Micron ay naglabas ng resulta ng ika-apat na quarter para sa fiscal year 2026 (pagtatapos Setyembre 30, 2026, para sa panahong nagtapos Setyembre 3, 2026) pati na rin ang kabuuang kita ng taon. Ang Q4 revenue ay umabot sa 54.229 bilyong USD, tumaas ng 31% quarter on quarter, at 379% year on year, pang-anim na sunod-sunod na quarter na nagrekord ng highest revenue; non-GAAP diluted EPS ay 33.42 USD, revenue, gross margin at EPS ay lahat lumampas sa upper bound ng guidance ng kumpanya. Full-year revenue ay 133.19 bilyong USD, tumaas ng 256% taon-sa-taon. Ang mid-value ng Q1 FY2027 revenue guidance ng kumpanya ay 61.5 bilyong USD, non-GAAP EPS mid-value ay 38.15 USD, mas mataas pareho kaysa sa consensus ng market. Sa after-hours trading, ang presyo ng stock ay naglalaro sa bandang 1040–1078 USD, closing sa tabi ng 1065.11 USD na nagpapakita ng divergent na reaksiyon. Ang mga nagtutulak ay ang demand ng AI na kaugnay sa storage, ang pagtaas ng presyo ng DRAM/NAND, at ang visibility na dala ng strategic customer agreement (SCA).
1. Pangkalahatang Pagganap ng Kita at Kita
- Q4 revenue na 54.229 bilyong USD, nakaraang quarter 41.456 bilyong USD, parehong panahon noong nakaraang taon 11.315 bilyong USD; quarter-on-quarter +30.8%, taon-sa-taon +379%.
- GAAP net income 37.701 bilyong USD, diluted EPS na 32.87 USD; parehong panahon noong nakaraang taon net income na 3.201 bilyong USD, EPS 2.83 USD.
- Non-GAAP net income 38.398 bilyong USD, diluted EPS 33.42 USD; nakaraang quarter 25.11 USD (quarter-on-quarter +33%), parehong panahon noong nakaraang taon 3.03 USD.
- Consensus: LSEG non-GAAP EPS 31.61 USD, revenue 51.07 bilyong USD; Bloomberg 31.83 USD, 51.49 bilyong USD. Lumampas ng mga tinatayang 1.6–1.8 USD at 2.7–3.2 bilyong USD.
- GAAP gross margin 86.8%, non-GAAP gross margin 87.0%, tumaas ng 210 bps quarter-on-quarter, noong nakaraang taon non-GAAP gross margin 45.7%.
- Non-GAAP operating income 44.636 bilyong USD, operating margin 82.3%, tumaas ng 110 bps quarter-on-quarter, tumaas ng bandang 47 puntos taon-taon; GAAP operating income 43.751 bilyong USD, margin 80.7%.
- Q4 operating cash flow 43.97 bilyong USD (nakaraang quarter 25.39 bilyong USD, parehong panahon noong nakaraang taon 5.73 bilyong USD); net capital expenditures 10.77 bilyong USD; adjusted free cash flow 33.20 bilyong USD.
- End-of-quarter cash, marketable investments, at restricted cash 73.48 bilyong USD; utang 5.2 bilyong USD, net cash 68.3 bilyong USD. Advance payment mula customer end of period 12.7 bilyong USD, bagong nakuha Q4 12.3 bilyong USD, binibilang sa financing activity, hindi bilang free cash flow.
- End-of-quarter inventory 10.4 bilyong USD, inventory days 129, tumaas ng 9 na araw quarter-on-quarter; ayon sa kumpanya, nananatiling mahigpit ang suplay, inaasahan sa susunod na mga quarter ay bababa ang inventory days.
- Ang Board of Directors ay nagdeklara ng quarterly dividend na 0.15 USD bawat share, babayaran Oktubre 29, 2026, date ng rekord ay Oktubre 14.
- Full-year: Revenue 133.188 bilyong USD, kumpara sa nakaraang taon na 37.378 bilyong USD, taon-sa-taon +256%; non-GAAP net profit 86.758 bilyong USD, EPS 75.52 USD (taon-sa-taon +811%); non-GAAP gross margin 81.1%, tumaas ng bandang 40 puntos mula FY2025; operating cash flow 89.68 bilyong USD, adjusted free cash flow 62.31 bilyong USD, net capital expenditures 27.37 bilyong USD.
2. Pagganap ng DRAM at NAND
- Nagrekord ang DRAM revenue ng 39.8 bilyong USD, taon-sa-taon +343%, 73% ng revenue; quarter-on-quarter +27%. Shipments tumaas ng mid-single digit percent quarter-on-quarter, presyo tumaas ng low teens percent, mainly dahil mahigpit ang DRAM supply sa industriya.
- Nagrekord ang NAND revenue ng 14.1 bilyong USD, taon-sa-taon +526%, 26% ng revenue; quarter-on-quarter +42%. Shipments tumaas ng bandang +10%, presyo tumaas ng bandang +30% quarter-on-quarter.
- Revenue ng data center SSD bandang 10 bilyong USD, mahigit 10x ng parehong panahon noong nakaraang taon, mahigit dalawang-katlo ng NAND revenue.
- Mas mabilis lumaki ang HBM revenue kumpara sa kabuuang kumpanya. Karamihan sa HBM bit supply para sa 2027 ay may kasunduan na, at tumaas nang malaki ang presyo taon-taon; lumiliit na ngayon ang gap ng gross margin nito kumpara sa traditional DRAM; Ang HBM4 ay nasa ramping phase, at nakipag-collaborate sa NVIDIA sa pagdevelop ng kauna-unahang custom HBM4E (NVHBM) para sa susunod na henerasyon ng GPU at NVLink Fusion platform.
- Full-year DRAM revenue ay higit 100 bilyong USD; revenue ng data center ay 4x ng nakaraang taon.
3. Pagganap ng Ibang Business Units
| Core Data Center (CDBU) | 18.002 bilyong USD | 33% | +56% | Bandang 11.4x (nakaraang taon 1.577 bilyong USD) | 90% (last quarter 87%) | 85% (last quarter 83%) |
| Cloud Storage (CMBU) | 16.283 bilyong USD | 30% | +18% | +258% (nakaraang taon 4.543 bilyong USD) | 83% (last quarter 83%) | 76% (last quarter 78%) |
| Mobile at Client (MCBU) | 13.114 bilyong USD | 24% | +14% | +249% (nakaraang taon 3.760 bilyong USD) | 90% (last quarter 87%) | 88% (last quarter 86%) |
| Automotive at Embedded (AEBU) | 6.824 bilyong USD | 13% | +47% | +376% (nakaraang taon 1.434 bilyong USD) | 84% (last quarter 79%, +470bps) | 79% (last quarter 75%) |
- Ang pagtaas ng kita ng CDBU quarter-on-quarter ay produkto ng parehong presyo at shipment, ito ang pinakamaraming naidagdag ngayong quarter.
- Nananatili ang gross margin ng CMBU, bumaba naman ng 2 puntos ang operating margin compared last quarter.
- Gross margin ng MCBU at AEBU ay pinataas ng pagtaas ng presyo.
- Non-GAAP operating expense na 2.6 bilyong USD, tumaas ng 1.1 bilyong USD quarter-on-quarter, pangunahing dahilan ay pagtaas ng pandaigdigang sweldo para sa empleyado, at 300 milyong USD para sa community investment.
4. Capital Expenditure at Kasunduan sa Customer
- Q4 net capital expenditures na 10.77 bilyong USD, full-year 27.37 bilyong USD. Walang opisyal na datos para sa paghahambing sa parehong panahon ng Samsung at SK hynix.
- Guidance para Q1 FY2027 capex ay bandang 11.5 bilyong USD; FY2027 first half bandang 25 bilyong USD; mas mataas sa second half. Capital expenditures para sa construction ay bibilis kumpara sa equipment related capex.
- Tinaas ng kumpanya ang capex plan para sa FY2027, karamihan ng dagdag ay para sa construction ng plant para mapabilis ang supply ng cleanrooms pagdating ng end of calendar 2028 at pataas. Sabi ng management, kahit na isama ang industry new cleanrooms, walang clear timeline kung kailan babalik sa balanse ang supply at demand dahil sa bagong demand mula sa mga customer.
- 26 na strategic customer agreement na pirmahan na. Remaining performance obligation (RPO) ay bandang 150 bilyong USD, kinabibilangan lamang ng kasunduan na may pricing framework; lahat ng kasunduan ay fixed price. Mga financial commitment ay 32 bilyong USD, karamihan ay cash advance; estimation ng kumpanya, covered ng agreements ang mahigit 35% ng revenue hanggang 2030, at aktual na revenue ay asahang mas mataas kaysa RPO sa loob ng deal period.
5. Gabay sa Resulta para sa Q1 FY2027
| Revenue | 61.5 bilyong USD ±1.5 bilyong USD | 61.5 bilyong USD ±1.5 bilyong USD |
| Gross Margin | Bandang 85.95% | Bandang 86.25% |
| Operating Expense | Bandang 2.31 bilyong USD | Bandang 2.06 bilyong USD |
| Diluted EPS | 37.84 USD ±1.00 USD | 38.15 USD ±1.00 USD |
- Guidance ay base sa bandang 1.15 bilyong diluted shares. Mid-value ng revenue ay up ng bandang 13% mula Q4 na 54.229 bilyong USD.
- Kumpara sa forecast: LSEG at 57 bilyong USD revenue, non-GAAP EPS 35.40 USD; Bloomberg revenue forecast na mga 56.77 bilyong USD. Mid-value ay bandang 4.5 bilyong USD at 2.75 USD na mas mataas.
- Kumpanya ay inaasahang magrekord muli sa FY2027, kada quarter revenue ay aakyat qoq; Q1 gross margin ang pinakamababa sa taon, mabagal na ang pag-akyat ng gross margin pagkatapos, mas mabagal din kumpara dati ang pagtaas ng presyo. FY2027 operating expense ay tinatayang tataas pa ng bandang 2.5 bilyong USD, karamihan ay mula R&D at incentive compensation.
6. Market Context at Alalahanin ng Investor
- Ang pangunahing tensyon ay ang AI training at inference na nagtutulak ng demand para sa HBM, server DRAM at data center SSD, ngunit ang supply ay hindi makasabay sa expansion. CEO Sanjay Mehrotra ay nagsabi na ang supply-demand ng memory para sa 2027 at 2028 ay mas mahigpit pa kaysa 2026 at wala pang nakikitang balanse sa supply-demand na tanawin sa ngayon.
- Presyo imbes na shipment ang pangunahing dahilan ng DRAM at NAND growth ngayong quarter: DRAM shipment ay low to mid-single digit lang ang growth, presyo ang tumaas ng low-to-high teens; NAND shipment ay bandang +10%, presyo ay bandang +30%. Ang tuktok ng cycle ay nakasalalay kung magpapatuloy ang pagtaas ng presyo.
- Gross margin ay nasa 87%. Q1 guidance non-GAAP gross margin ay 86.25%, bahagyang mas mababa kaysa Q4, na siyang itinuturing ng kumpanya na bottom ng FY2027. Ang sustainability ng mataas na margin ay major debate kung magbabago ang takbo ng presyo o product mix.
- Ang advance mula customer at RPO ay nagpapabuti ng visibility, pero ang 12.7 bilyong USD na advance ay kailangang ibalik eventually, hindi ito perpetual cash.
- Pinaasang capex at dagdag na 2.5 bilyong USD na operating expense ay maglalimit sa free cash flow flexibility; ang presyo ng stock ay tumaas ng bandang 500%–550% sa nakaraang taon, at bandang 275% ngayong taon, post-market ay bumaba sa bandang 1040 USD bago umakyat sa 1078 USD, nagpapakita na sa sobrang taas ng expectations, ang “beat” ay hindi sapat para iangat ang valuation mag-isa.
Disclaimer:Ang nilalaman ng artikulong ito ay para sa sanggunian lamang at hindi dapat ituring bilang anumang investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
The financial report ng Micron Technology ay napakaganda, ngunit ang presyo ng stock ay "hindi nagbago"! Pinapaboran pa rin ito ng Wall Street, itinaas pa ang pinakamataas na target na presyo sa $1625
Maganda ang performance at gabay ng Micron, ngunit kalmado ang reaksyon sa pre-market dahil tumaas na ang presyo ng stock ng 237% ngayong taon. Patuloy pa ring positibo ang pananaw ng mga higante ng Wall Street gaya ng Deutsche Bank, Bank of America, Goldman Sachs, at JPMorgan—may 26 na pangmatagalang kasunduang estratehikong kliente na nagtitiyak ng kakayahang kumita, habang itinakda ng UBS ang pinakamataas na target price na $1625, na nagpapakita ng kumpiyansa sa kakayahan ng kompanya na kumita sa iba't ibang siklo at matatag na potensyal na paglago.
Pre-market ng US stock | Tumataas ang tatlong pangunahing stock index futures, ang 10-year US Treasury bond yield ay umabot sa pinakamataas mula 2002, Micron (MU.US) nagkaroon ng volatility pagkatapos ng earnings
Oktubre 1 (Huwebes), bago magsimula ang merkado ng US, sabay-sabay na tumaas ang mga futures ng tatlong pangunahing indeks ng stock market ng US.
Iniuulat na ang TSMC (TSM.US) ay nagpaplanong magtayo ng bagong kampus sa Texas: maraming fab sa wafer, kabuuang puhunan maaaring umabot sa daang bilyong dolyar.
Tinitingnan ng TSMC ang posibilidad na gumastos ng ilang bilyong dolyar upang magtayo ng mas maraming AI chip parks sa Texas.
Sa isang quarter, nadagdagan ng $1 trilyong halaga ng merkado: Bakit muling kinagiliwan ng merkado ang kuwento ng AI ng Microsoft (MSFT.US)?
Kasabay ng pagtatapos ng ikatlong quarter, naitala ng Microsoft ang pinakamahusay na quarterly stock performance mula noong 1998. Mula Hulyo hanggang Setyembre, tumaas ang presyo ng stock ng Microsoft ng 37.5%, at nadagdagan ang market value ng $1 trilyon. Sa kabila ng Nasdaq 100 index na halos tumaas lamang ng 0.4% sa parehong panahon, naging ikalimang pinakamagandang performer ang Microsoft sa nasabing index.
Mga presyo ng crypto
Higit pa


