
Ibinaba ng institusyon ang panandaliang average na presyo ng ginto, sinabing babalik sa $5000 sa ikalawang quarter ng susunod na taon

Balitang Pinansyal, Setyembre 29—— Ang tumitinding tensyon sa Gitnang Silangan ay nagtulak sa pagtaas ng presyo ng langis at yield ng US Treasury, na nagdulot ng malalaking pagbaba sa presyo ng ginto at pilak, kapwa bumagsak sa mga kritikal na suporta. Binaba ng BMO ang short-term na price forecast ng ginto at pilak, ngunit malaki ang itinaas ng long-term na sentro ng presyo, naniniwala na ang pag-depresasyon ng currency at ang pagbili ng ginto ng malalaking bansa sa Asya bilang mga structural factors ay nagpapahina sa epekto ng real yield sa presyo ng ginto. Ang pilak ay apektado ng teknolohiyang μεισng paggamit ng pilak sa photovoltaic at paghina ng industriyal na demand, kaya inaasahang mas mahina ang galaw nito kumpara sa ginto sa susunod na panahon.
Ang tensyon sa Gitnang Silangan ay nagtulak sa pagtaas ng presyo ng langis, muling nagpaalab sa pangamba ng merkado sa inflasyon, at nagdulot ng mas agresibong inaasahan ng taas ng interest rates, kaya ang merkado ng precious metals ay nasa ilalim ng pressure. Tumaas sa mahigit 5.20% ang 10-year US Treasury yield, na pinakamataas sa loob ng 20 taon, habang parehong bumagsak ang presyo ng ginto at pilak sa mahahalagang suporta. Ang pagtaas ng yield ay nagpapataas ng opportunity cost ng paghawak ng precious metals na walang interes, kaya humina ang demand ng investors para sa precious metals.
Kahit na nagkatipon ang mga short-term negative factors, naglabas ang BMO Capital Markets ng fourth quarter na update forecast,
Ibinaba ang short-term average price forecast ng ginto, ngunit malaki ang tinaas ng long-term target
Pagsapit ng huling quarter ng 2026, binaba ng mga commodity analysts ng BMO ang three-month price forecast ng ginto pero naging mas optimistiko sa long-term outlook. Noong Lunes (Setyembre 28), naglabas ng update forecast para sa ika-apat na quarter, inaasahan na ang average price ng ginto ay nasa $4,650 kada ounce, 2% na mas mababa kaysa dating forecast na $4,750. Inadjust ng institusyon ang timing ng milestones,
Ang pinakamalaking pagbabago sa forecast ay mula sa long-term valuation, itinaas ng bangko ng Canada ang long-term average price expectation ng ginto sa $4,000 kada ounce, 29% na mas mataas kaysa dating target na $3,100. Sabi ng mga analyst, kahit na tumataas ang yield ng US Treasury Inflation-Protected Securities (TIPS) at kakapasimula lang ng rate hike cycles ng maraming sentral na bangko, tila salungat sa common sense ang adjustment na ito. Ngunit
Dalawang pangunahing lohika ang naghahari sa presyo ng ginto, unti-unting kumakalas ang ginto sa pagkakahawak ng real yield
Sinuri ng BMO, kahit binaba ang short-term forecast, nananatili ang asymmetric upside risk ng ginto sa natitirang panahon ng 2026.
Sabi ng mga analyst, mataas ang priority ng ginto sa asset allocation, at habang unti-unting kumakalas ang precious metal sa real yield, nagiging mas mahalaga ang pag-depresasyon ng currency at de-dollarization bilang pangunahing drive, kaya may inaasahang orderly at mabagal na pagtaas ng presyo ng ginto. Ang galaw ng presyo ng ginto sa pagtatapos ng taon ay nakasalalay sa dalawang pangunahing lohika: sa isang banda, ang "currency depreciation trade", kung saan tumataas ang interest rates at term premium na nagpapakita ng pag-aalala sa fiscal sustainability—na pabor para sa ginto; sa kabilang banda, ang tradisyonal na "opportunity cost trade", kung saan pinipigilan ng pagtaas ng rate ang presyo ng ginto, kaya nagkakaroon ng offset.
Naniniwala ang mga analyst na ang hawkish statement ng US Fed ay pansamantalang nag-restore ng policy credibility at nakapantay ng term premium, pero ang pag-aalala sa currency devaluation ay madaling bumalik maliban na lang kung biglang sumipa nang husto ang presyo ng langis; kaya nananatili pa rin ang upside risk ng presyo ng ginto, at nananatili ang average price forecast na $4,650 para sa ika-apat na quarter.
Short-term pressure sa pilak, binago ng photovoltaic silver-reducing technology ang long-term demand-supply framework
Harapin ng pilak ang kaparehong short-term headwind gaya ng ginto, kahit na mataas ang short-term uncertainty, naniniwala ang BMO na ang pag-angat ng ginto ay hihila rin pataas sa presyo ng pilak. Sa pagpasok ng ika-apat na quarter, tinatantya ng BMO na ang average price ng pilak sa susunod na tatlong buwan ay nasa $67.40 kada ounce, mas mababa kaysa sa dating estimate na $71.40. Inaasahan ng institusyon na babagal ang pagtaas ng pilak sa simula ng susunod na taon, at ang Q1 average forecast ay $69.30, mas mababa sa dating $73.50.
Ayon sa mga analyst, sa silver sector, mas mabilis na naipatupad ang technology ng pagtitipid ng silver kaysa inaasahan, bumagal ang growth ng photovoltaic installation, at lumuwag ang industrial demand-supply, kaya malamang na mahina ang performance ng pilak kumpara sa ginto sa darating na mga quarter. Para sa long-term, tinataas ng BMO ang long-term average price ng pilak sa $47/ounce, 31% na mas mataas kaysa sa naunang $36. Ang pangunahing driver ng presyo ng pilak sa pagtatapos ng taon ay industrial demand mula sa photovoltaic industry pa rin.
Hanggang bago mag-2025, karaniwang naniniwala ang photovoltaic industry na halos naabot na ang benepisyo ng technology sa pag-reduce ng silver, pero noong Enero ng taon na ito, nang sumipa ang presyo ng pilak sa mahigit $120/ounce, napasinungalingan ang dating pananaw. Maraming domestic photovoltaic companies ang nagpakilala ng mga solusyon sa pagbaba ng silver content, gamit ang mas manipis na metal grid lines, pag-reduce ng silver paste usage, pagtaas ng copper substitution, at R&D ng copper-plated silver paste upang mas mabawasan ang konsumo ng pilak. Ngayon, unti-unti nang naipapatupad ang ganitong mga teknolohiya kaya malaki ang pag-adjust ng market sa long-term forecast ng silver consumption.
Kongklusyon
Sa pangkalahatan, pinatindi ng sigalot sa Gitnang Silangan ang presyo ng langis at tumaas ang long-end ng US Treasury yield, kaya malaki ang naging short-term na pagbaba ng presyo ng ginto at pilak, parehong bumasag sa key support. Binaba ng BMO ang panandaliang forecast ng presyo ng ginto’t pilak para sa ika-apat na quarter ngunit malaki ang itinaas sa long-term price center, ang core na lohika ay ang fiscal imbalance, pag-depresasyon ng currency, at patuloy na buying power ng mga bansang Asyano, na nagpapahina sa dating epekto ng real yield sa presyo ng ginto. Sa kaso ng pilak, ang tuloy-tuloy na implementasyon ng silver-reducing technology sa photovoltaics ay nagpapahina sa elasticidad ng industrial demand, kaya mataas ang posibilidad na mas mahina ang pilak kumpara sa ginto sa darating na panahon.
Ang susunod na key factors sa market competition ay kung tataas muli ang US Treasury term premium at bilis ng pagpatupad ng silver-reduction technology sa photovoltaic industry. Kailangan ng investors na patuloy na subaybayan ang US Treasury yield, physical gold demand ng mga bansang Asyano, at teknolohikal na mga pag-unlad sa photovoltaic sector.
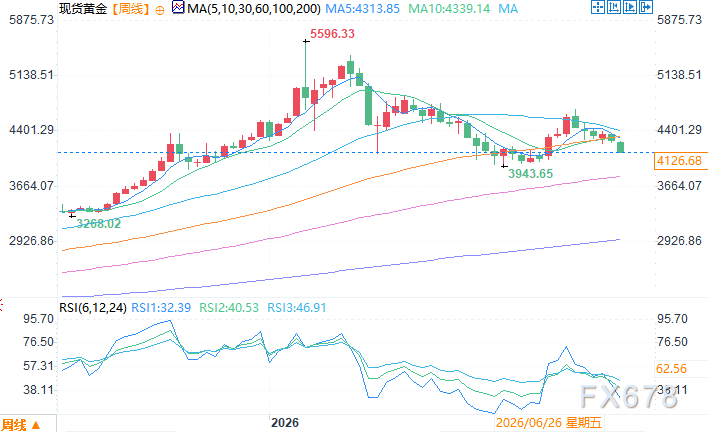
Lingguhang chart ng spot gold Pinagmulan: Yihuitong
Eastern 8 Zone Setyembre 29 13:08 Spot gold: $4,128.68/ounce
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
 VIPLingguhang Estratehiya VOO

VIPLingguhang estratehiya XOM
Citigroup: Ang kita ng Nvidia kada GW ay maaaring tumaas mula $18 bilyon hanggang $40 bilyon, patuloy na tumataas ang halaga ng AI infrastructure
Ayon sa ulat ng Citi, nagbigay ang Nvidia ng karagdagang $150 bilyong pahintulot para sa buyback, na nagpapataas ng kabuuang kakayahan sa buyback hanggang $235 bilyong dolyar hanggang FY28, na nagpapakita ng kumpiyansa sa pag-unlad ng free cash flow na hinimok ng AI. Samantala, ang kumpanya ay lumalawak mula sa GPU patungo sa AI security, software, at full-stack infrastructure, kung saan inaasahang tataas ang kita kada GW mula $18 bilyong dolyar sa panahon ng Hopper hanggang $40 bilyong dolyar sa panahon ng Rubin.
Mga presyo ng crypto
Higit pa


