
Ang paglala ng pagkakabaha-bahagi ng konsumo, ang Costco ay nananatiling “matatag sa trono”?

Ang pandaigdigang hari ng discount retail—Costco, noong Setyembre 24 matapos magsara ang merkado ng US stocks, ay naglabas ng 2026 fiscal year Q4 financial report (16 na linggo) na nagtapos noong Agosto 30. Sa pangkalahatan, nananatiling matatag ang kanilang performance, bahagyang mas maganda ang kita at tubo kaysa inaasahan. Higit pa rito, karamihan ng natanggap na refund sa taripa ng kumpanya ngayong quarter ay ibinalik sa mga miyembro sa anyo ng pagbaba ng presyo, na tinutupad ang pangakong “hindi kami kumikita sa refund”—narito ang detalye:
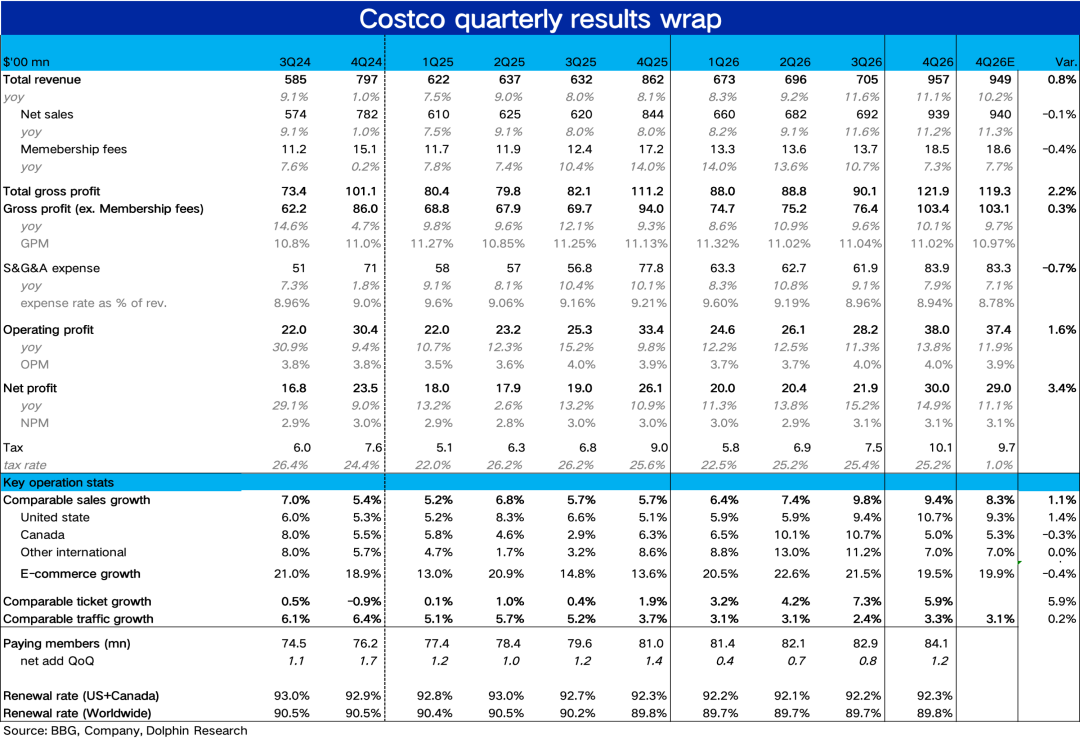
1. Nakapag-refund na ng taripa, nananatiling matatag ang overall na performance. Sa kita, ang kabuuang revenue ngayong quarter ay $95.7 bilyon, tumaas ng 11.1% year-on-year, ikalawang quarter sunud-sunod na double-digit growth (bahagyang mas mataas sa inaasahan ng market na $94.9 bilyon).
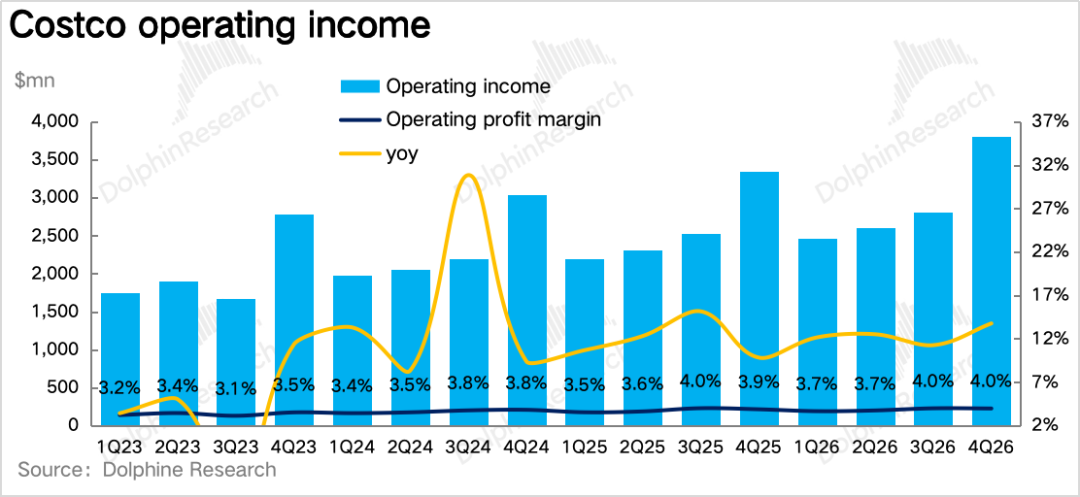
Ang operating profit ay $3.8 bilyon, tumaas ng 13.8% year-on-year, kasama ang one-time net gain na $90 milyon mula sa refund ng taripa, matapos tanggalin ang epekto ng refund, tinatayang tumubo ng 11% ang operating profit at halos hindi nagbago ang profit rate year-on-year, katulad ng nakaraang quarter na wala namang senyales ng lumalaking kita pero hindi tumataas ang tubo. Sa kabuuan, maganda ang kinalabasan.
2. Price-driven pa rin ang paglago ng same store sales, pero bumalik na pataas ang bilang ng mga customer. Pangunahing operation indicator, ang overall same store sales ngayong quarter ay tumaas ng 9.4% year-on-year, bahagyang bumagal kumpara sa nakaraang quarter; pagkatapos tanggalin ang epekto ng oil & gas at exchange rate, ang same store growth ay 6.7%, kung saan mga 3 puntos ang nagmula sa pagtaas ng presyo ng gasolina.
Sa volume at price analysis, ang same store customer traffic ngayong quarter ay tumaas ng 3.3% year-on-year, malinaw na higit sa 2.4% noong nakaraang quarter, at ito ang unang beses sa limang quarter na may acceleration; pagkatapos alisin ang oil & gas at exchange rate, ang average spending per customer ay tumaas ng 3.3%, bahagyang mas mababa kaysa nakaraan. Naniniwala si Dolphin na ang paglago ng traffic ay partly dahil sa epekto ng murang gas station (na nakaabot ng record high ang sales ngayong quarter), ngunit kahit ganon, ang pagbalik ng customer traffic ay siyang pinaka-positibong signal sa financial report na ito.
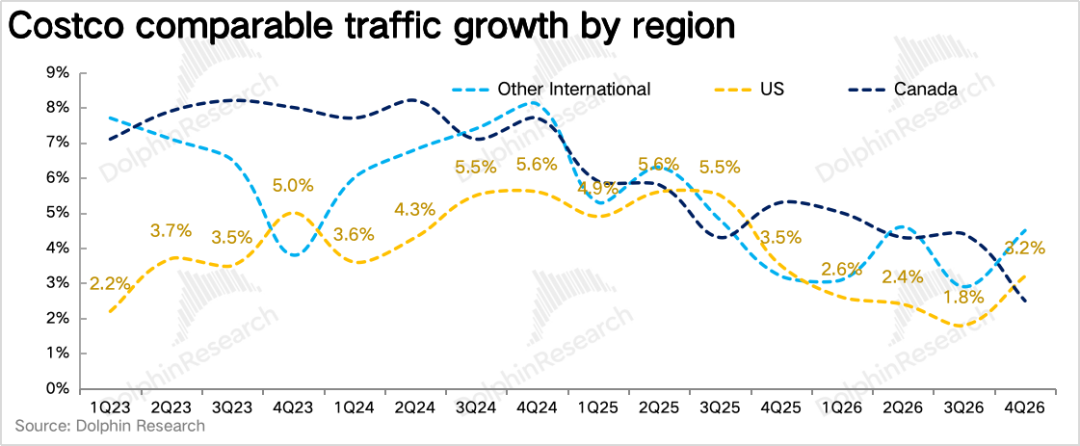
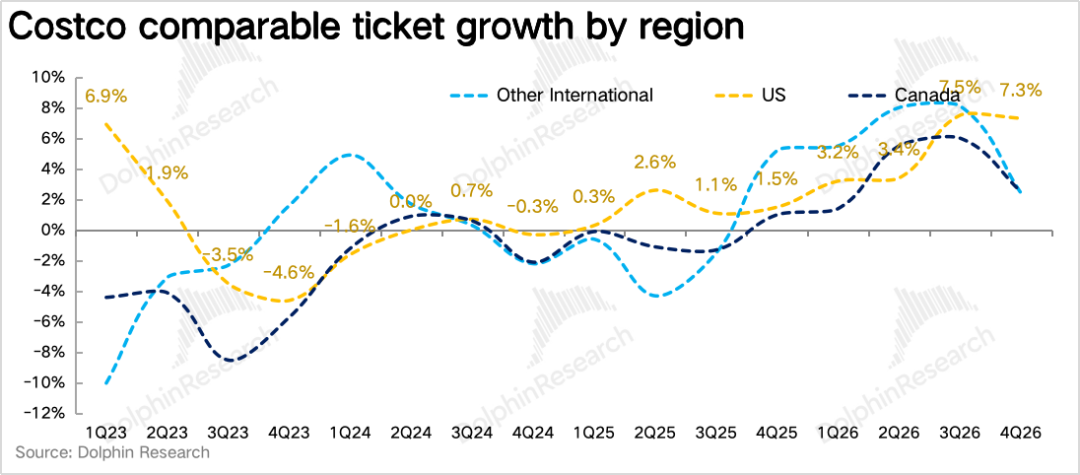
3. America pa rin ang pinakamatatag, nabawasan ang Canada dahil sa epekto ng trade negotiations. Ayon sa rehiyon, pagkatapos alisin ang epekto ng exchange rate at oil & gas prices, ang US same store growth ay 7.2%, mas mataas kaysa 6.8% noong nakaraan, at pinakamalakas sa lahat ng merkado (same store traffic +3.2%, malaking pagtaas mula sa 1.8% nakaraan, average spending per customer (ex oil & gas at FX) +3.9%).
Ang Canada same store growth ay 4.6%, malayo sa 6.2% noong huling quarter, na pangunahing sanhi ng tensyon sa Canada-US trade talks noong Agosto. Sa ibang international markets, ang same store growth ay 6.2%, bahagyang tumaas mula 5.9% nakaraang quarter.
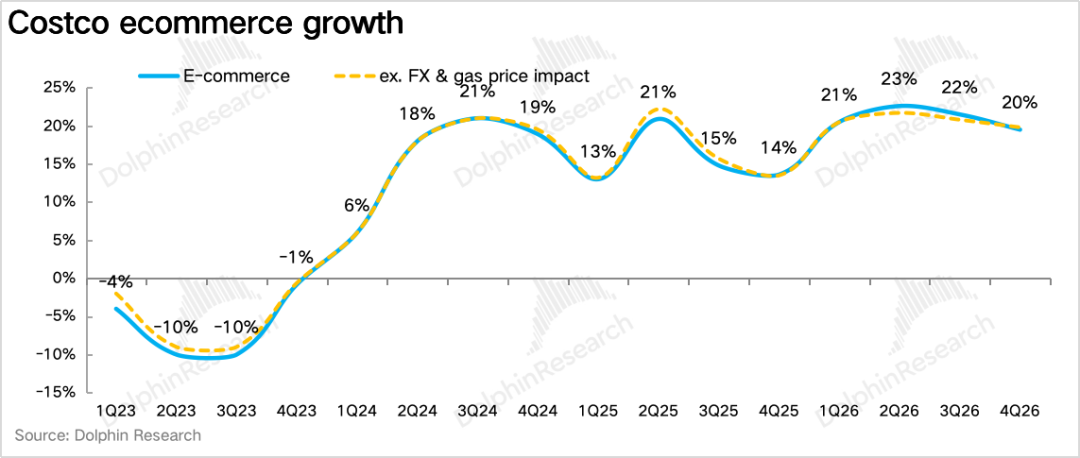
4. Bahagyang bumagal ang online growth, pero mas mabilis pa rin kaysa offline. Ang e-commerce sales ng Costco ngayong quarter ay tumaas ng 19.5% year-on-year (ex FX 19.8%), bahagyang bumaba mula sa 21% noong nakaraang quarter, at tumalon ng 30% ang website at app traffic.
Kapansin-pansin din na pinalawak ng kumpanya ang Uber Eats na instant delivery mula 17 estados sa buong Amerika, at pinalawak din ang DoorDash; sabi ng management, karamihan ng benta mula sa third-party delivery ay incremental, maliit ang epekto sa store food & grocery sales, at mas bata ang mga users, kaya magandang abangan ang karagdagang kita sa pagpapalawak ng channel na ito.
5. Naubos na ang price increase dividend, tumaas ang membership penetration: Ang revenue mula sa membership fee ay $1.85 bilyon, tumaas ng 7.3% year-on-year (ex FX 7.7%), patuloy na natural na bumabagal mula 10.7% last quarter (ito na ang huling quarter na may contribution mula sa price increase, at kaunti na lang ang ambag nito).
Sa underlying member indicators, nadagdagan ng 1.2 milyon ang paid members, umabot sa 84.1 milyon, mas malaki kaysa 0.8 milyon ng nakaraang quarter (premium members 42.3 milyon, penetration 75.6%, all-time high). Bukod pa rito, tumataas na ang renewal rate, worldwide at North America, ikalawang quarter na sunud-sunod na may improvement, maganda ang resulta.
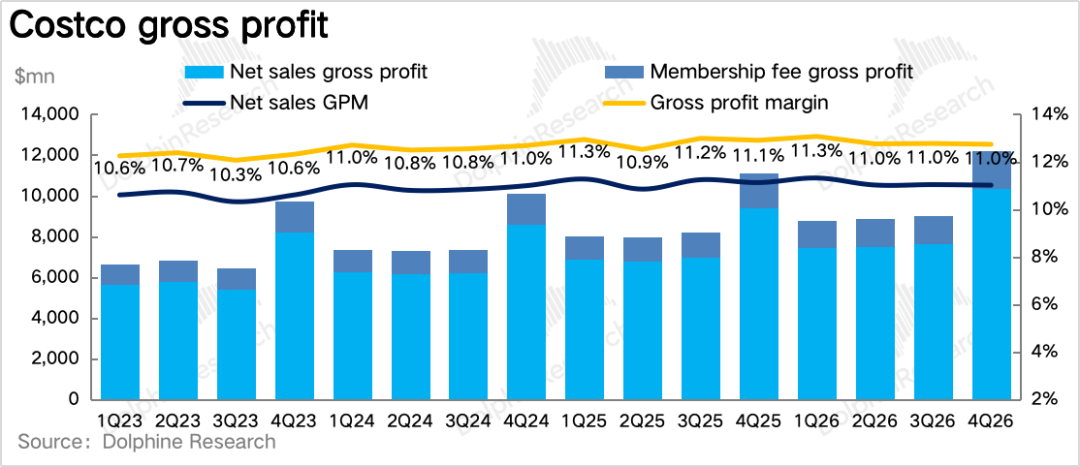
6. Nalimitahan ng pag-rebate sa refund ang gross margin, halos hindi nagbago ang profit margin: Dahil sa pagbibigay-discount mula sa refund ng taripa, bumaba sa 11% ang gross margin ngayong quarter, down ng 11bps year-on-year, pero matapos alisin ang refund at rebates, tumaas ng 18bps ang core merchandise gross margin, bumuti sa lahat ng segments: fresh food, non-food, grocery.
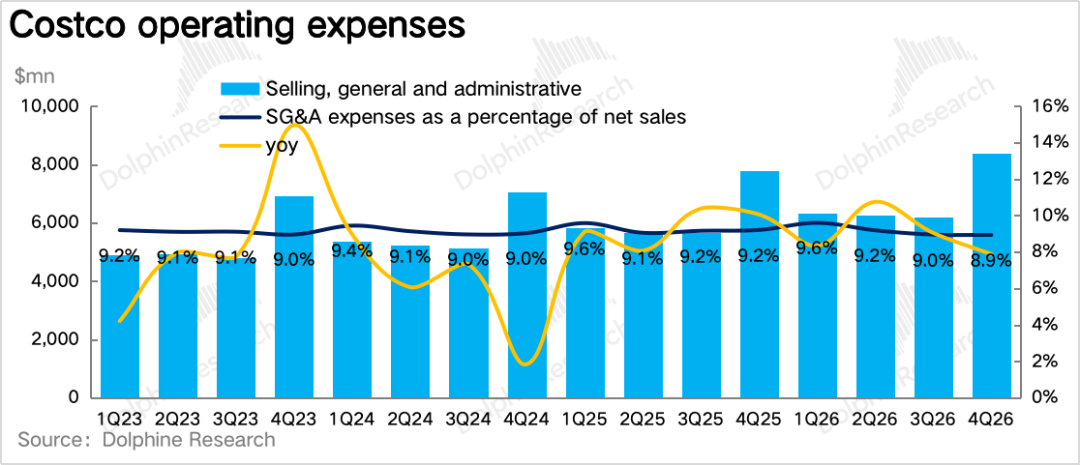
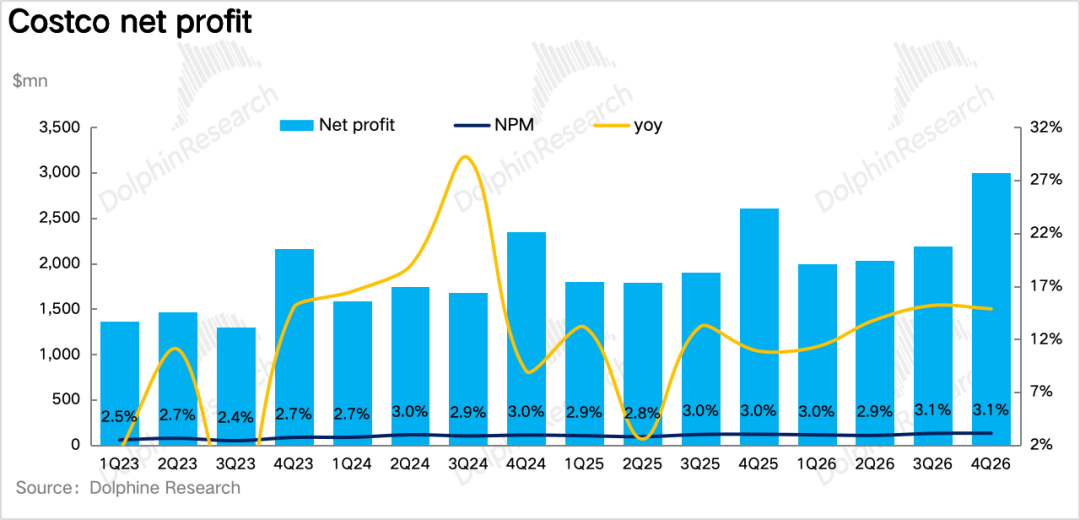
Bumaba ng 27bps year-on-year ang expense rate, pero matapos alisin ang dilution effect ng oil prices, 2bps lang ang binaba, na nangangahulugang lumiit ang marginal space sa control sa gastos. Sa huli, tumaas ng 9bps year-on-year ang operating profit margin, halos hindi nagbago matapos alisin ang refund, net profit ay $3 bilyon, tumaas ng 14.9% year-on-year.
Pananaw mula kay Dolphin Research:
Tulad ng makikita, nananatiling napakatatag ng performance ng Costco: pinabilis ng oil price ang nominal growth, karamihan ng refund ay hindi naging tubo, bumalik na pataas ang membership at renewal rate, at bumuti pa ang core merchandise margin pagkatapos alisin ang interference.
Kung paghahambingin ang financial reports ng Costco at Walmart, ang same store sales ng Costco ex oil & gas at FX ay steady sa 6%-7% range sa loob ng isang taon, samantalang ang Walmart US same store ay mula 4.6% noong nakaraan naging 2.6% na lang, lumawak mula 2-3 puntos na lamang hanggang halos 5 puntos. Dagdag pa ang sinabi ng Walmart management na “ang share growth ay ginagabayan ng high-income households”, ibig sabihin nababawasan ang ambag ng core market—ang mga middle to low-income customers.
Sa panig naman ng Costco, sabay na tumataas ang customer traffic, spending, at optional categories, at non-food ang pinakamalakas, nagpapahiwatig na lumalawak pa ang consumption ng middle at upper class, at bumibili pa ng malalaking items. Kaya ang takeaway dito—lalo pang nahahati ang US consumption—normal pa ring gumastos ang middle at upper class habang pababa nang pababa ay mas nag-iingat.
Pabalik sa Costco mismo, sa ngayon, dapat tutukan kung magpapatuloy ba ang pag-akyat ng customer traffic kapag wala nang tailwind mula sa murang oil (pinakamura sa buong US ang gas pricing ng Costco, ilang dosenang cents ang mas mababa kumpara sa paligid na gas stations).
Dagdag pa, natitirang mga dalawang-katlo ng refund sa taripa ay matatanggap sa unang kalahati ng FY27, at malinaw na ipagpapatuloy ng kumpanya ang pagbibigay-discount, na nangangahulugan na ang core merchandise margin ng kumpanya sa FY27 H1 ay patuloy na mapipilitan ng price cuts, at malamang na kaunti pa ang ibaba ng reported margin.
Detalyadong Komento
I. Ang paglago ng customer traffic ay pinakamalaking positibong senyales
1. Price driven pa rin ang same store growth, pero ang customer traffic ay bumalik pataas
Sa pangunahing operation indicator, ang overall same store sales ng Costco ngayong quarter ay tumaas ng 9.4% year-on-year, dalawa nang quarters na matataas. Pero pagkatapos tanggalin ang oil & gas at FX, 6.7% na lang ang growth—pareho halos noong last quarter na 6.6%—at ang lahat ng 3 puntong dagdag ay mula sa pagtaas ng presyo ng gasolina (record high ang sales ng gasolina), habang ang FX naman ay nagbawas ng 0.3 puntos.
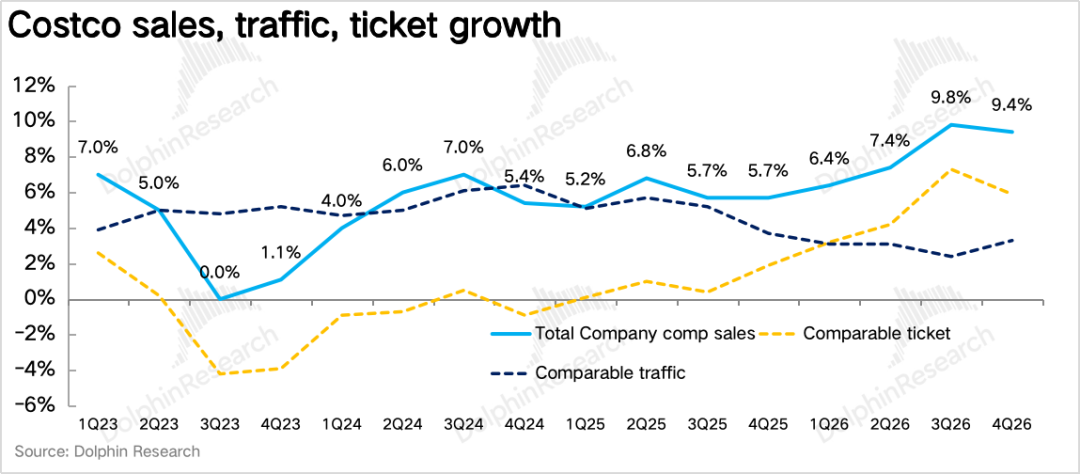
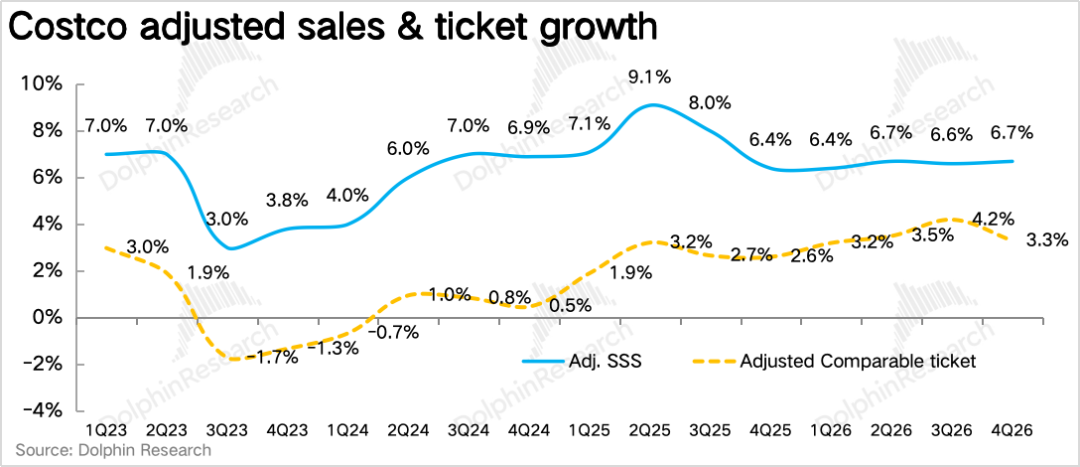
Sa analysis ng presyo at volume, ang global same store customer traffic ay tumaas ng 3.3% ngayong quarter, mas mataas kaysa 2.4% ng nakaraang quarter—unang beses na bumilis matapos ng limang quarters; ang average customer spend (kasama oil & FX) ay tumaas ng 5.9%, at kung aalisin ay 3.3%, bahagyang mas mababa. Inclined si Dolphin na maniwala, kahit nakaambag ang oil price sa traffic gain, hindi lumala ang dalas ng pagbisita ng mga US middle class sa Costco, na isa sa pinaka-positibong signal ng financial report.
Sa mga kategorya, non-food ang pinakamalakas ngayong quarter – gold jewelry, furniture, small appliances, health & beauty ang nangunguna. Sa fresh food, tumataas nang mid-single digit (self-baked bread up over 100%, meat: mura—manok at ground beef, pati premium—Prime at wagyu, parehong umakyat); grocery tumataas nang low-to-mid-single digit, nakatutok sa health-oriented tulad ng high-protein at high-fiber.
Bukod pa rito, humuhupa ang overall inflation, low-single digit, non-food inflation dahil sa storage chips at petroleum products, habang sa food naman, beef price inflation ay offset ng egg and dairy deflation.
2. America ang pinakamatibay, palaki pa rin ang penetration ng international markets
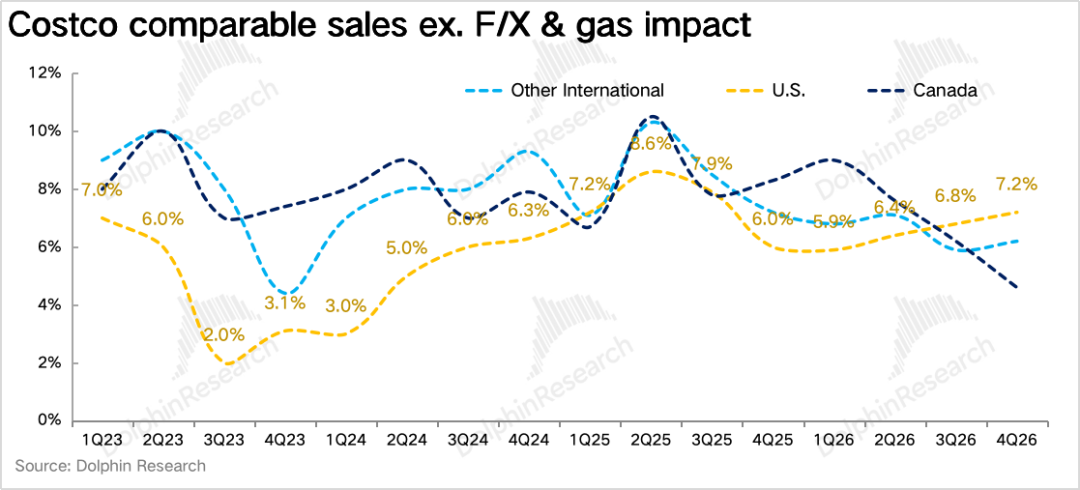
Sa regional breakdown, pagkatapos alisin ang epekto ng FX at oil & gas, US same store growth ay 7.2%, mabilis kesa sa 6.8% noong huli, at pinakamatibay; Canada same store growth ay 4.6%, mababa mula 6.2% last quarter, pangunahing dahil sa tensyon ng trade talks with US nitong Agosto.
International markets, same store growth 6.2%, halos kapareho ng nakaraang quarter, sa breakdown: customer traffic +4.5%, average customer spending +1.7%, tanging merkado kung saan nagmumula ang growth sa traffic—dahil hindi pa saturated ang customer base at store density sa international.
3. Bahagyang bumagal ang online growth, ang third-party instant delivery ang bagong incremental volume
Ang e-commerce sales ng Costco nitong quarter ay tumaas ng 19.5% year-on-year, mas mababa kaysa 21% noong nakaraan, pharmacy, home, appliances, hardware at textiles ang pinakamabilis na sumipa online, pharmacy sales tumaas ng halos 20%, double-digit ang prescription numbers.
Dagdag pa rito, ang bagong development ay ang expansion ng third-party instant delivery: Uber Eats mula 17 estados, Nationwide na; DoorDash full rollout; Instacart patuloy na sumasaklaw sa US at Canada, delivery time kadalasan ay within 45 minutes. Sabi ng management sa earnings call, “karamihan ng benta dito ay incremental, maliit ang epekto sa in-store grocery, at mas batang users”. Naniniwala si Dolphin na ito ay magandang paraan para abutin ang kabataang demographics ng hindi binabago ang membership warehouse model.
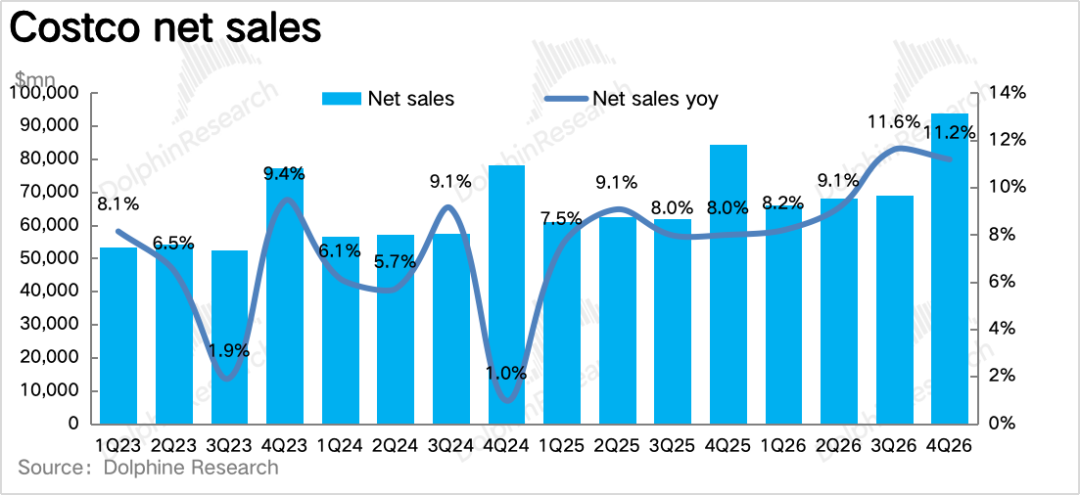
Sa summary, ang merchandise sales ngayong quarter ay $93 bilyon, tumaas ng 11.2% year-on-year; ang total revenue ay $95.72 bilyon, tumaas ng 11.1% year-on-year, bahagyang mas mataas kaysa market expectation.
II. Naubos na ang price increase dividend, tumalbog pataas ang membership at renewal rate
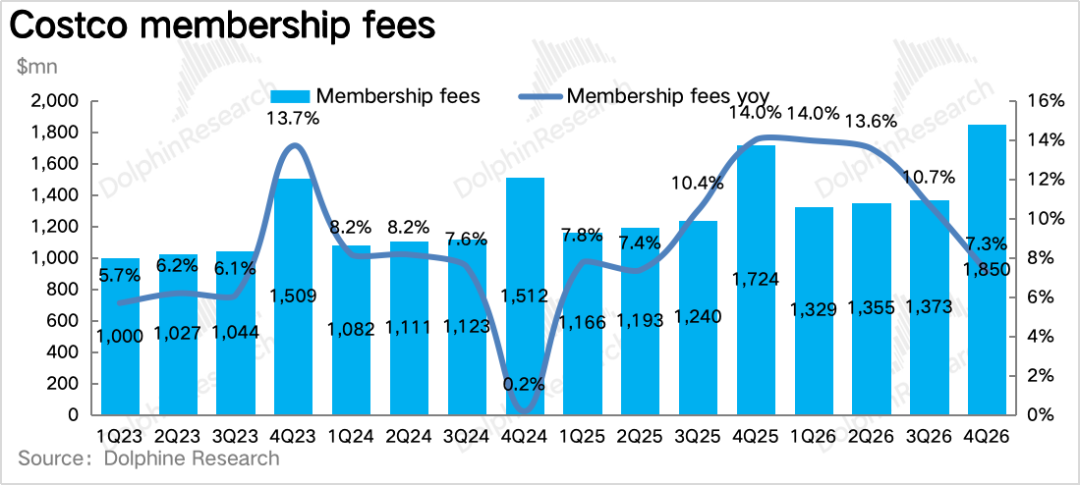
Sa subscription business, ang membership fee revenue ngayong quarter ay $1.85 bilyon, tumaas ng 7.3% year-on-year (ex FX 7.7%), na patuloy na mas mababa mula 10.7% noong huling quarter, pero mas mataas pa rin sa market expectation na 6.3%. Sabi ng management, ito na ang huling quarter na may ambag ang price increase, at kakaunti na lang, karamihan ay dahil sa pagtaas ng penetration ng executive member at base member growth.
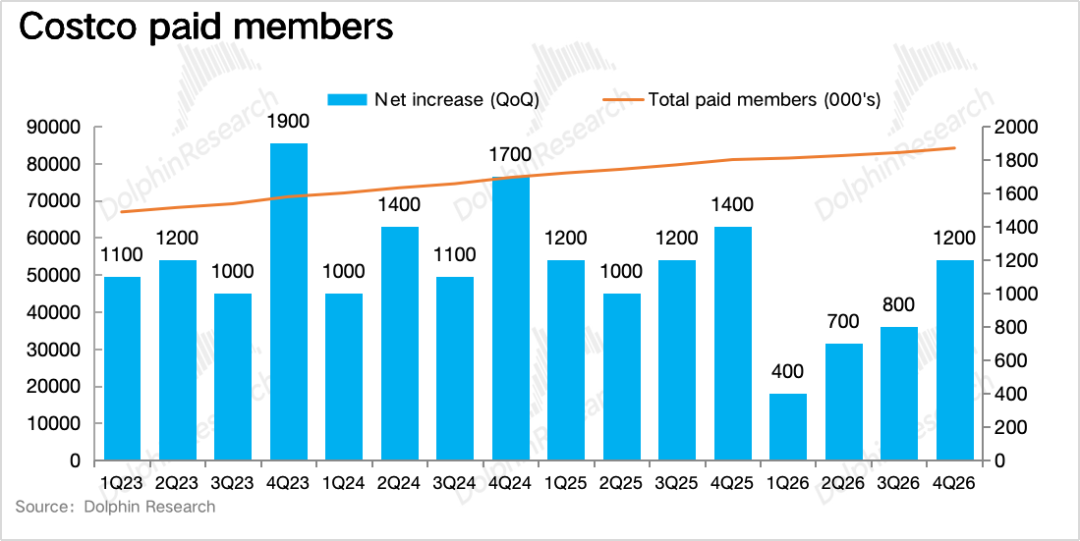
Sa underlying operating indicators, ang paid members ngayong quarter ay nadagdagan ng 1.2 milyon at umabot na sa 84.1 milyon, malinaw na malaki kumpara sa 0.8 milyon noong nakaraang quarter, tumaas ng 3.8% year-on-year; Executive members 42.3 milyon, tumaas ng 9.4% year-on-year, record high ang penetration at bahagi ng Executive sa bagong members.
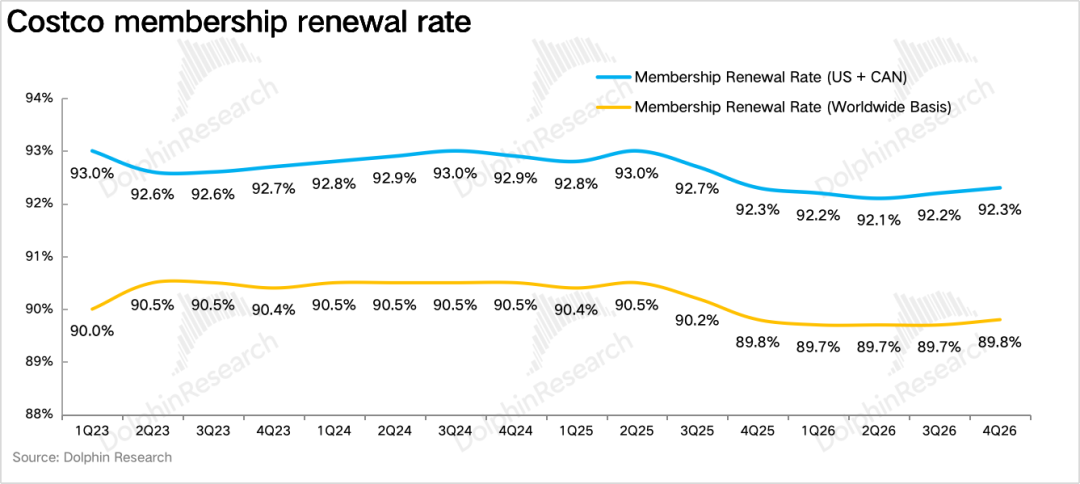
Bukod diyan, sa renewal rate, tumaas ng 0.1 puntos ang global renewal rate sa 89.8%, sa North America tumaas ng 0.1 puntos sa 92.3%, dalawang magkasunod na quarters na nag-i-improve.
III. Naapektuhan ng pagbibigay-discount sa refund ang gross margin, pero stable ang operating profit margin
1. Gross margin: pagkatapos alisin ang epekto ng refund at oil prices, bumuti ang core merchandise gross margin
Ang retail gross margin ngayong quarter ay 11%, bumaba ng 11bps year-on-year, pero matapos alisin ang epekto ng oil prices (tumaas ang bahagi ng mababang margin gasoline), tumaas ng 20bps. Ang core merchandise gross margin ay bumaba ng 32bps year-on-year (ex oil prices -9bps), pangunahing dahil sa pagbibigay-discount mula sa refund ng taripa—$184 milyon (taripa refund $174M + interest $10M) na natanggap, ibig sabihin ay halos kalahati ay ibinalik agad—nagbaba ng 10%-30% sa Kirkland items tulad ng walnuts, kape beans, black pepper, atbp.
Pero pagkatapos alisin ang epekto ng refund at rebates, tumaas pa ng 18bps ang core merchandise margin, bumuti ang fresh, non-food at grocery, dahilan ay ang mas efficient na supply chain at labor productivity sa fresh meat, bakery, cooked food.
2. Lumiit ang space for cost control, stable pa rin ang profit margin
Ang expense rate ngayong quarter ay 8.9%, bumaba ng 27bps year-on-year, ngunit matapos alisin ang dilution effect ng oil price, 2bps lang, kaya mukhang humihigpit ang margin for expense control. Sa huli, tumaas ng 9bps year-on-year ang operating profit margin, halos pantay pagkatapos alisin ang refund, net profit ay $3 bilyon, tumaas ng 14.9% year-on-year.
- END -
Hindi madali ang paggawa ng artikulo. Bigyan mo naman ako ng "share" bilang suporta~
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Opisyal ng Dell: "Ang Agent AI ngayon ay kakaiba, ang kakulangan sa mahahalagang bahagi (lalo na ang memory at HDD) ay maaaring tumagal nang higit sa 5 taon"
Sinabi ni Jeff Clarke, Chief Operating Officer ng Dell Technologies, na ang mga agent AI ay tumutulong sa mas maraming gawain, kaya patuloy na tumataas ang pangangailangan sa computing at storage, na nagiging dahilan kung bakit kakaiba ang kasalukuyang cycle ng AI infrastructure sa tradisyonal na hardware upgrade cycle. Hanggang 2030, inaasahan na ang computing power ng data center ay madaragdagan ng 200 gigawatts, at ang bilang ng inference token na nalilikha ay tataas ng 87 beses, kaya patuloy na lalawak ang pangangailangan sa infrastructure.
Sinusuportahan ng Morgan Stanley ang Meta (META.US): Patuloy na lumalawak ang ekosistema ng Muse, posibleng maging bagong punto ng paglago ang VR na salamin sa 2027
Pinanatili ng Morgan Stanley ang "Overweight" rating para sa Meta, na may target na presyo na $775, at patuloy itong inililista bilang piling stock.
Meta(META.US) tumataas ng 36% ngayong Setyembre: Sinuri ng Muse ang AI strategy, layunin ang market value na $2 trilyon
Malaki ang posibilidad na ang presyo ng Meta stock ay magkaroon ng pinakamahusay na buwanang performance mula Hulyo 2013, at malapit nang makapasok sa $2 trilyon market value club, na nangangailangan lamang ng humigit-kumulang 1% pagtaas.
Mga presyo ng crypto
Higit pa


