
Bakit hindi nagawang itaas ng pagtaas ng interest rate ng US Treasury ang halaga ng dolyar?

Morning FX
Mula Setyembre, tumaas ang rate ng US Treasury sa isang alon ng rate hike trade, ngunit nakakatuwang mapansin na halos walang pagbabago sa halaga ng dolyar. Ang 2Y na rate ng US Treasury ay tumaas nang higit 20bp kumpara sa simula ng buwan, at ang posibilidad ng rate hike sa Setyembre ayon sa market pricing ay umabot ng 88%, at may sapat na pag-presyo para sa dalawang rate hike sa taon. Samantala, nananatili ang dollar index sa antas na 99, halos walang galaw.
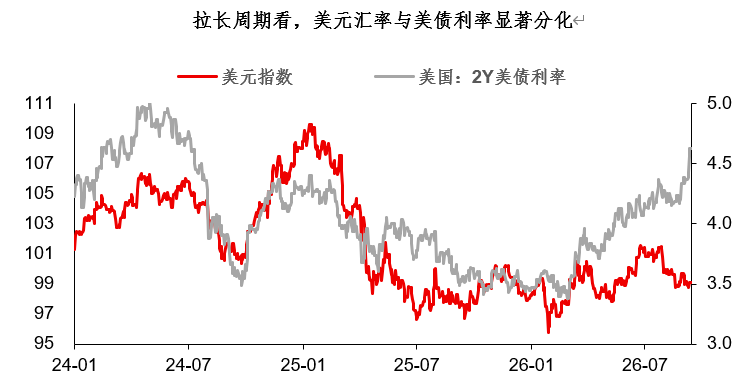
Paano natin mauunawaan ang malinaw na pagkakaiba ng galaw sa pagitan ng halaga ng dolyar at rates ng US Treasury? Sa aking palagay, narito ang ilang puntos:
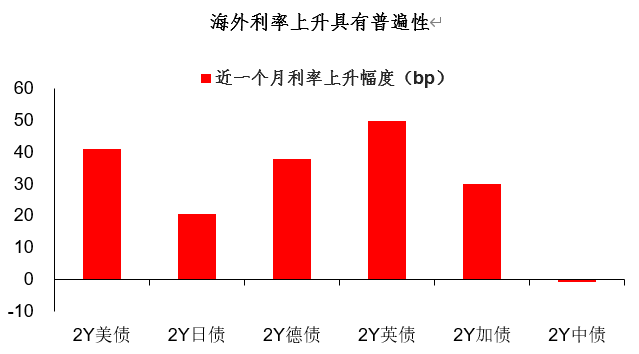
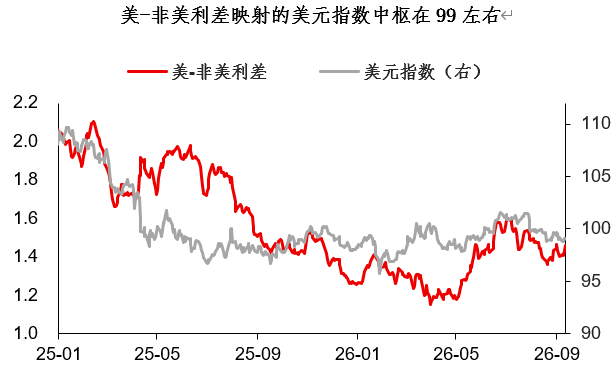
Una, ang kasalukuyang pagtaas ng rates ay pandaigdig, hindi lumawak ang spread sa pagitan ng US at non-US rates. Sa kasaysayan, kapag nagkakaroon ng monetary policy divergence (tulad ng sa 2022) sa pagitan ng US at non-US, ang logic na “mataas ang rate → malakas ang dolyar” ay malinaw na malinaw.
Ngunit ang kasalukuyang cycle ng pagtaas ng rates ay pandaigdig; nitong nakaraang buwan, higit 30bp ang itinaas ng rates ng German Bund, gilts, at Canadian bonds. Ang dollar index na sumasalamin sa US at non-US interest rate spread ay nananatili sa paligid ng 99, at hindi ito labis na overpriced o underpriced.
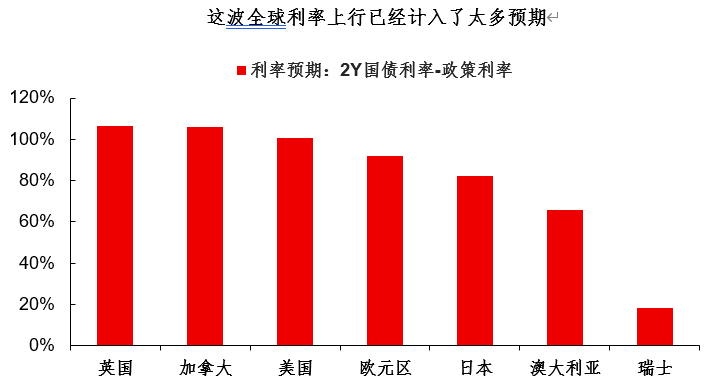
Magkakaroon ba ng divergence sa US-non-US interest rate spread sa hinaharap? Malamang na magkakaroon, dahil ang global rate hike wave na ito ay nakapresyo na ng maraming expectations, at palaging may mga bansang mahina ang fundamentals na hindi mapapantayan ang pagtaas, o baka “masobrahan sa pagtaas”... Isa itong mahalagang isyu sa medium term, pero hindi pa ito ang pangunahing tema ng market sa ngayon.
Bukod sa factor ng interest rate spread, isa pang dahilan kung bakit flat ang galaw ng dolyar ngayon ay ang pressure mula sa malalakas na Asian currencies. Bagaman maliit ang galaw ng dollar index, may malinaw na intra-day pattern—mahina sa araw, malakas sa gabi.
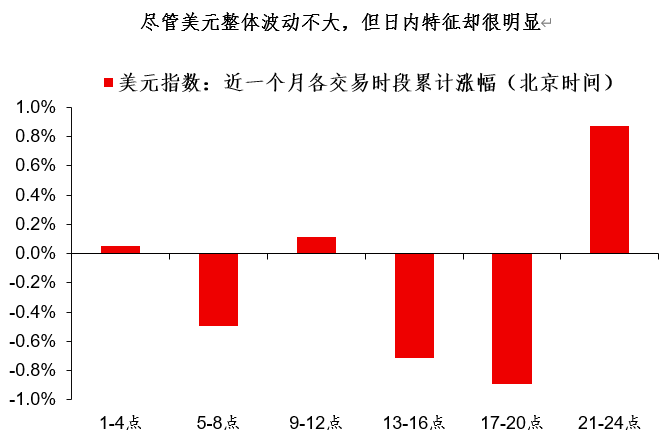
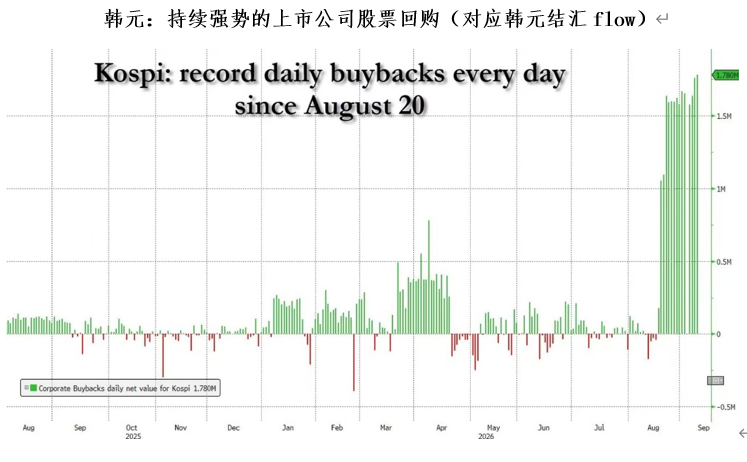
Sa aking palagay, ang pagka-mahina ng dolyar tuwing Asian session ay bahagi ring naapektuhan ng malalakas na Asian currencies. Ang tatlong pangunahing Asian currencies (CNY, KRW, JPY) ay may kanya-kanyang flow na lohika, tulad ng settlement sa yuan, share buyback ng South Korean listed companies, atbp…
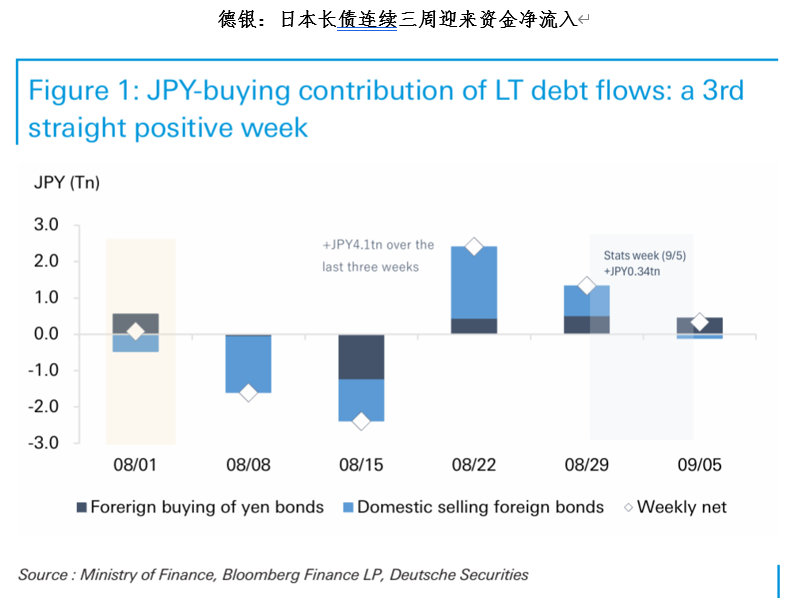
May mga indikasyon na ang Japanese yen funds mula overseas ay nagsisimula ring bumalik sa Japan. Bagaman hindi malaki ang flow na ito, totoong nangyayari, at nakakatulong ito sa kombinasyong “mahina ang US bonds + mahina ang dolyar”. Kung magpapatuloy ang trend ng repatriation ng yen funds, malaki ang posibilidad na magpakita ng mas matibay na resistance ang yen kahit na mataas ang US bond rates.
Batay sa nasabing analisis, heto ang update ng aking pananaw tungkol sa forex at asset markets:
Forex: Ang mga Asian currencies (CNY, KRW, JPY) ay may mas malakas na resilience; kahit mag-rate hike ang US, baka hindi basta-basta magde-depreciate. Ang European currencies (EUR, GBP) ay mas malamang na maglaro sa loob ng range, dahil di pa gaanong lantad ang US-Europe divergence;
US Treasuries: Lubos nang naipresyo sa short end ang expectation para sa rate hike, pero ang pangunahing risk ay nasa long end (supply and demand, pandaigdigang pagtaas ng rates). Hintayin munang makita—kung mag-stabilize ang 10Y US Treasuries sa 5.0% na antas, may left-side allocation value na ito;
Ginto: Ang mga risk ng US Treasuries (supply at demand, atbp.) ay nagiging side-support ng ginto, kaya rin kinaya ng ginto ang pag-akyat ng yield sa US Treasuries. Kapag hindi sigurado kung ano ang bibilhin, okay bumili ng kaunting ginto.
[Inilabas na ang resulta ng hulaan para sa August US cpi]
Binabati ang mga nakahula ng 3.4%—mangyaring mag-iwan ng iyong contact info sa background, at ang premyo ay ipapadala sa loob ng limang (5) working days.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
EV landscape sa United States pagkatapos ng subsidy rollback: Tradisyunal na car manufacturers ay nagbabawas at tumitigil sa produksyon, habang Tesla (TSLA.US) ay muling nakuha ang karamihan sa bahagi ng merkado sa pamamagitan ng Model Y
Habang pinuputol ng mga tradisyunal na tagagawa ng sasakyan ang kanilang maluluging negosyo sa electric vehicle, muling nabawi ng Tesla (TSLA.US) ang mahigit kalahati ng bahagi sa merkado ng electric vehicle sa Amerika.

Nagtipid ang Amerika, ang buong mundo ang nagbayad? Babala mula sa pag-aaral ng industriya: Ang pagbaba ng presyo ng gamot ni Trump ay maaaring maging insentibo para sa mga kumpanya ng gamot na magtaas ng presyo sa ibang bansa.
Ipinapakita ng pag-aaral ng The Lancet na ang hakbang ni Trump na pababain ang presyo ng gamot sa United States ay maaaring magtulak sa mga kumpanya ng gamot na itaas ang presyo o umalis sa mga pandaigdigang merkado, na magreresulta sa posibilidad na malaki ang mabawas sa tinatayang taunang pagtitipid ng Medicare na humigit-kumulang 11.6 billions US dollars.

Mga presyo ng crypto
Higit pa


