
Rupiah ng Indonesia sa Putikan

Bilang pinakamalaking ekonomiya sa Timog-Silangang Asya, ang Indonesia ay nakaranas ng pagbaba ng Jakarta Composite Index ng 29% ngayong taon, habang ang halaga ng Indonesian Rupiah laban sa dolyar ay bumaba ng higit sa 6%. Sa loob ng nakaraang anim na buwan, naharap ang Indonesia sa sunod-sunod na pagbagsak sa stock, bond, at foreign exchange market. Nitong Enero, inanunsyo ng MSCI ang pagyeyelo ng lahat ng rebalancing ng index para sa Indonesia at hindi na isasama ang anumang bagong Indonesian stocks sa emerging market index. Naglabas din ito ng mahigpit na babala: mayroong pangunahing kakulangan sa pagiging investable ng Indonesian market, at kung hindi masolusyonan sa itinakdang panahon, ibababa ang Indonesia mula emerging market papuntang frontier market.
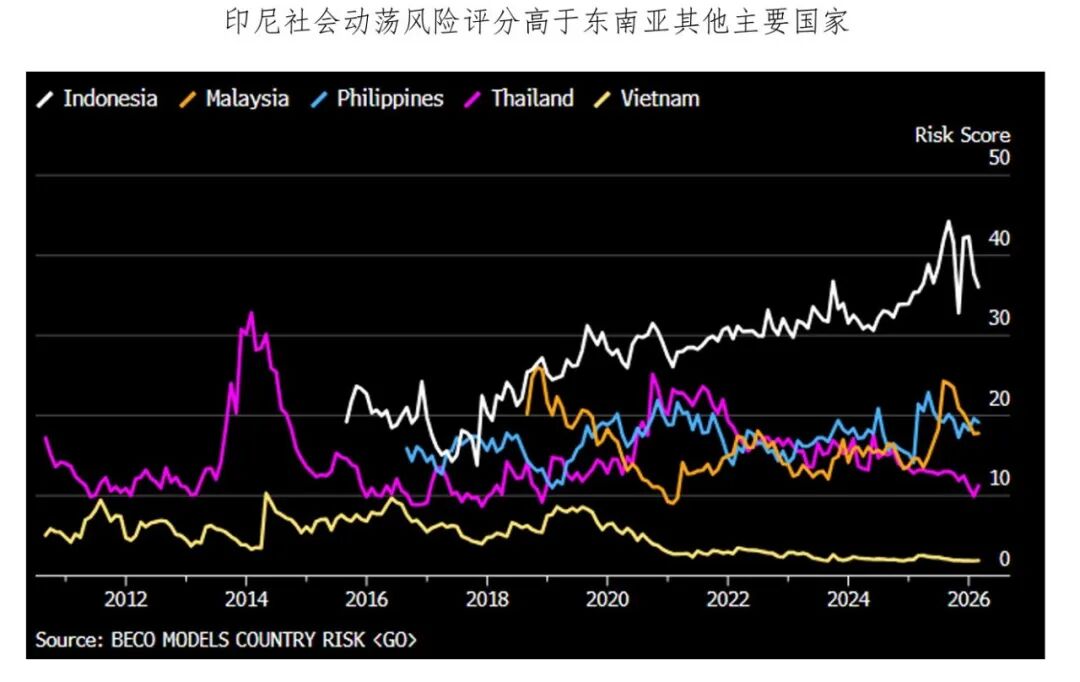
Noong nakaraang linggo, pinili ng MSCI na panatilihin ang kasalukuyang rating, ngunit ibinaba ang sub-rating para sa "information flow" sa negatibo. Sa loob ng wala pang isang buwan, nagtaas din ang Central Bank ng Indonesia ng 100BP, dahilan upang bahagyang bumalik mula sa lowest historical level ang rupiah. Totoo bang tapos na ang krisis?
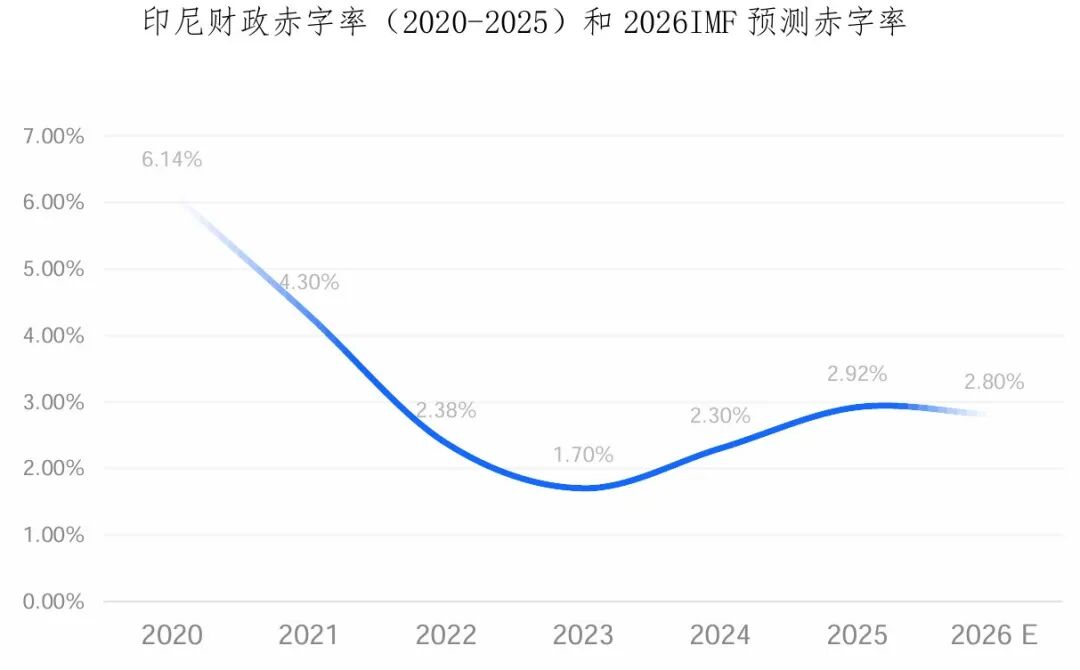
Mataas ang fiscal deficit, at nasa ilalim ng pressure ang palitan ng pera.Mahigpit na itinakda ng "Batas Pampananalapi ng Estado" ng Indonesia ang upper limit ng fiscal deficit sa 3% at government debt ratio sa 60%. Sa 2025, tumaas ang fiscal deficit ng Indonesia sa pinakamataas na antas mula pagkatapos ng pandemya (pansamantalang itinaas ang limitasyon noong pandemya). Dahil sa pagtaas ng international oil prices bunga ng tensyon ng U.S. at Iran, napilitang taasan ng gobyerno ang subsidiya sa langis, habang itinutulak ang national nutrition at infrastructure programs. Sa harap ng mataas na gastusin, mabagal naman ang paglago ng kita—kaya may alinlangan ang merkado sa kakayahan at sustainability ng fiscal ng Indonesia.
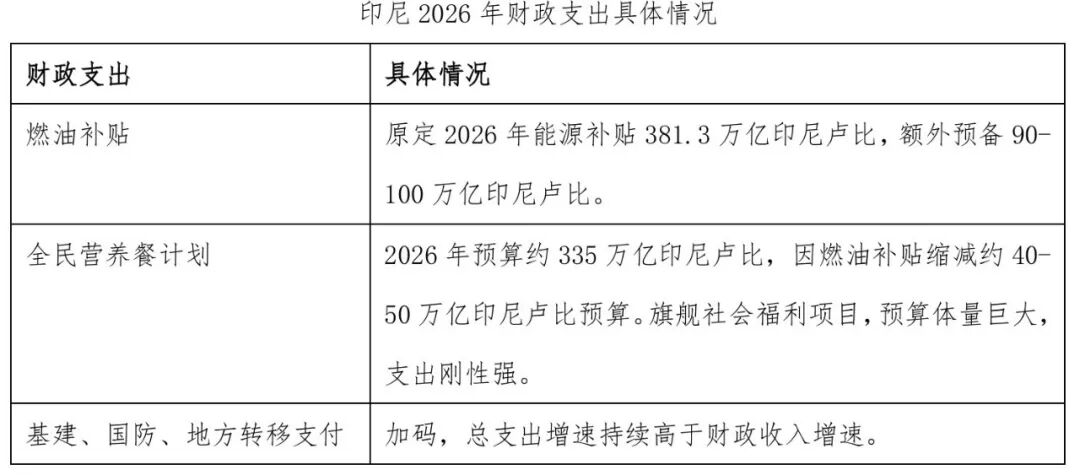
Ang net import ng langis ay naging dahilan ng pressure sa palitan ng pera mula nang magsimula ang hidwaan ng U.S. at Iran.Kung ihahambing, parehong eksport-oriented na commodity economies ang Brazil at Indonesia, ngunit magkaiba ang performance ng kanilang currency. Sa komparasyon ng trade structure, naging net exporter ng langis ang Brazil dahil sa deep-sea oil technology. Samantala, bagamat may trade surplus ang Indonesia (karamihan ay mula sa coal, palm oil, at nickel-based alloy), nanatiling net importer ito ng oil at gas kaya naman malaki ang nakukuha nilang energy mula sa import. Dahil dito, lalo pang nagkakaiba ang galaw ng kanilang mga currencies bunso ng pagtaas ng oil price dahil sa tensyon ng U.S. at Iran.
Sa artikulong "Digmaan sa Depensa ng Currency sa Asya" inilahad namin kung paano ipinagtanggol ng Bank Sentral ng Indonesia ang rupiah ngayong taon—gamit ang direct na interbensyon mula foreign reserves, at pagpapatupad ng mga macroprudential at capital control measures, at tuloy-tuloy na pagtaas ng interest rates mula Mayo. Bagamat pansamantalang nagbigay ito ng ginhawa, hindi pa rin naaayos ang pangunahing dahilan ng paghina ng rupiah:
(1) Malawak na fiscal deficit at nananatiling mataas ang deficit ratio; inaasahang lalo pang lalamang ang pressure sa fiscal dahil sa pagtaas ng interest rate at mas mahinang currency;
(2) Ang pinakabagong pagpapatupad ng strategic resources state enterprise monopoly policy (pagkontrol sa coal, palm oil at titanium alloy—tanging mga kumpanyang kontrolado ng sovereign wealth fund ang lehitimong middleman para sa export) ay layuning pataasin ang fiscal revenue, ngunit maraming pagtutol mula sa merkado, at maaaring makasama sa export gayundin sa matagal nang problema sa net energy import, kaya't tataas ang uncertainty sa trade.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Tumaas ang presyo ng langis at ang mga rate ng interes, ngunit patuloy pa ring naniniwala ang mga stock ng Amerika sa TACO
Tumataas ang presyo ng langis, patuloy ang pagtaas ng interes ng Federal Reserve, at hindi pa rin humuhupa ang tensyon sa Strait of Hormuz—ang tinatawag na TACO trade na pabor kay Trump ay nahaharap ngayon sa pinakadelikadong panahon. Ang kahanga-hangang katatagan ng US stock market ay nagbawas sa motibasyon ni Trump na makipagkasundo; ang paglapit ng bond yields sa 4.946% na babala ay ang tunay na pressure valve. Sinasabing nagpapatuloy pa rin ang negosasyon sa likod ng mga pangyayari, ngunit ngayong pagkakataon, kakayanin pa kaya ng merkado ang maghintay sa magiging desisyon ni Trump?
Nagbago ng tono ang Wall Street magdamag! Inaasahan ng KKR na magpapatuloy ang “mas mataas na interes sa mas mahabang panahon” hanggang 2029, tumataya na ang 10-taong U.S. Treasury yield ay lalampas sa 5.1% bago matapos ang taon
Pagkatapos ng pagpapasya ng Federal Reserve na itaas ang mga rate ng interes, tinaas ng KKR ang kanilang forecast para sa pangmatagalang kita ng US Treasury bonds, at sinabi nilang inaasahan na panatilihin ng Federal Reserve ang benchmark interest rate sa mas mataas na antas kaysa sa dating inaasahan.
Pinangungunahan ni Claude ang 26% ng pananaliksik, inilunsad ng Anthropic ang usapin sa "AI slowdown theory", nagdulot ng mainit na talakayan sa "AI rehenerasyon ng AI"! Ang RSI training paradigm ay nagpalakas ng malaking paglawak sa demand ng computing power.
Ang chatbot na Claude ng Anthropic PBC ang nagbigay-daan sa mahigit isang-kapat ng mga gawaing pananaliksik at pag-unlad ng artificial intelligence ng kumpanya. Natuklasan ng kumpanya na ang Claude ay “nanguna” sa 26% ng kanilang R&D at nakipagtulungan sa mga empleyado upang matapos ang halos 90% ng trabaho. Plano ng Anthropic na magpakilala ng mga third-party na tagasuri sa loob ng kumpanya at bigyan sila ng access sa mga panloob na proseso, sistema, at datos upang makatulong sa pagsubaybay sa progreso ng AI development.
Mga presyo ng crypto
Higit pa


