
Ang Trump行情 ay hindi lamang tungkol sa “TACO交易”! Nadiskubre ng Wall Street ang “seasonal pattern ni Trump”: bumababa tuwing tagsibol, lumalakas pagdating ng katapusan ng taon
Ang mga trade logic na nabuo sa paligid ng Trump era sa merkado ay hindi lamang limitado sa kilalang “TACO trade” na alam ng mga mamumuhunan—may iba pang dapat bigyang-pansin.
Itinuro kamakailan ni Jeffery Hirsch, isang batikang strategist sa merkado at editor-in-chief ng “Stock Trader’s Almanac,” na sa panahon ng panunungkulan ni Pangulong Trump, karaniwang nagpapakita ang US stock market ng isang natatanging trend ng seasonality. Base sa pagsusuri niya sa performance ng market nitong 2026, muling lumilitaw ang pattern na ito at maaaring magbigay ng mahalagang signal para sa mga susunod na kaganapan sa pamilihan.
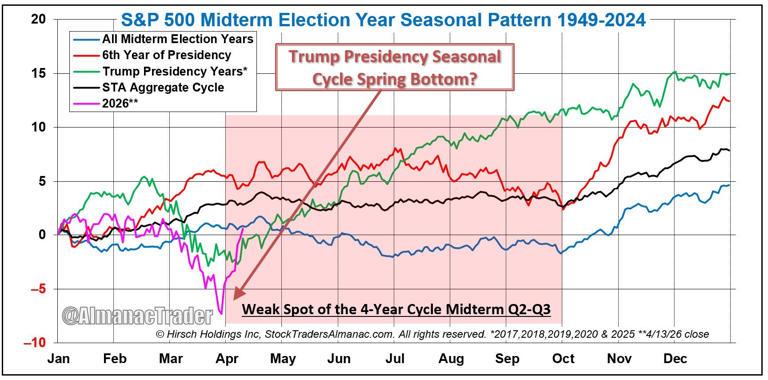
Sabi ni Hirsch: “May isang pattern na dapat bigyan ng pansin: sa mga taon ng termino ni Pangulong Trump, kadalasang bumubuo ang S&P 500 ng spring low mula katapusan ng Marso hanggang simula ng Abril, at pagkatapos ay sumusunod ang isang makabuluhang rally bago matapos ang taon.” #洞见2026#
Noong Miyerkules ngayong linggo, naabot ng S&P 500 ang panibagong all-time high. Hindi lang nito nabawi ang lahat ng pagbagsak dulot ng tensyon sa digmaan, kundi nagawa pa ito kahit hindi pa nasisimulan muli ang mga usapang pangkapayapaan at nananatiling mataas ang presyo ng langis—isang kapansin-pansing rebound.
Sa pagbabalik-tanaw sa galaw ng merkado, naging low point ng S&P 500 ang huling bahagi ng Marso, at mabilis na sumikad pataas ang market bunsod ng ceasefire deal sa sumunod na dalawang linggo, na nagdulot ng malinaw na sentiment rebound.
Bagamat malakas ang pag-angat ng stocks, hindi lubusang nawala ang geopolitical risk. Dahil walang konkretong progreso sa harapang negosasyon at hindi tiyak ang posibilidad ng permanenteng peace agreement, may mga paalala sa Wall Street na posibleng dumaan pa ang merkado sa dagdag na volatility at pressure.
Gayunpaman, ayon kay Hirsch, ang seasonality pattern na kaugnay ng Trump cycle ay nagpapahiwatig na hindi panandalian lamang ang kasalukuyang rebound—may potensyal pa itong magpatuloy.
Isinulat niya: “Hindi naghihintay ang merkado na tuluyang mawala ang lahat ng uncertainty bago makarating sa ilalim—kadalasan, sa kalagitnaan ng malalim na uncertainty, doon bumubuo ng base ang market. Nabawi na ng S&P 500 ang buong pagbagsak dulot ng Iran war. Sa umiiral na reset ng market sentiment, mas magagaan na positions, at mataas na volatility, nariyan na ang mga kondisyon para sa isang panandaliang recovery rally.”
Dagdag pa ni Hirsch, maaaring naunang nailabas ng Middle East conflict ang karaniwang mid-year weakness ng merkado tuwing taon ng mid-term election, kaya’t nagbubukas ito ng panibagong oportunidad para sa mga mamumuhunan.
Aniya: “Patuloy na mahalagang variable sa susunod na takbo ng market ang geopolitical risk at energy market, pero ang kakayahan ng merkado na iproseso ang mga ito, ay mas maganda kaysa sa inaasahan ng marami.”
Dagdag niya: “Mananatiling matatag ang economic growth, malakas pa rin ang labor market, at neutral ang paninindigan ng Federal Reserve. Kung magpapatuloy ang diplomatic process sa direksyong mapayapa, mas magiging positibo ang kabuuang environment para sa US stocks bago matapos ang taon.”
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang pangakong gastusin ng Meta sa hinaharap ay umabot sa $825 bilyong dolyar, na nagpasikat sa credit risk indicator nito sa pinakamataas na antas sa kasaysayan
Ibinunyag ng Meta na ang pagtataya sa mga darating na gastusin hanggang sa katapusan ng Setyembre ay humigit-kumulang $825 bilyon, mas mataas nang malaki kumpara sa $700 bilyon noong Hulyo, na sumasaklaw sa $355.7 bilyon sa mga upa sa data center at $454.5 bilyon sa mga kontrata ng cloud computing. Ang limang taong presyo ng CDS ay umakyat sa tinatayang 119.3 na base point, pinakamataas mula nang mag-IPO, habang ang mga bono nito ay lubos na humina kumpara sa mga US Treasury. Ang CDS ng Oracle, Microsoft, at Broadcom ay sabay-sabay ding tumaas, at patuloy ang paglaganap ng pag-aalala ng merkado tungkol sa peligro sa utang ng sektor ng teknolohiya.

Nagbabala ang Nomura: Ang kasalukuyang AI credit risk ay kapansin-pansing kahalintulad ng dotcom bubble at pre-Lehman crisis, at lahat ay nakasalalay sa presyo ng langis
Binubuo ng Nomura ang "sampung taong credit cycle" na framework, itinuturing ang kasalukuyang AI technology at kaguluhan sa French sovereign credit bilang "ikalawang alon ng epekto"—historikal, pagkatapos ng yugtong ito ay sa loob ng humigit-kumulang 1-2 taon, magaganap ang "ikatlong alon ng epekto" na magdudulot ng resesyon. Ang pangunahing variable ay presyo ng langis: kung ang pagtaas ng presyo ay dulot ng sobrang init ng demand, ang Federal Reserve ay mahihirapan sa stagflation at hindi makapagbawas ng interest rate, kaya't hindi maiiwasang lumala ang krisis; kung ang pangunahing dahilan ay geopolitical, may natitira pang puwang para sa pagbabago ng polisiya.

Mga presyo ng crypto
Higit pa


