
39 na kumpanya ng software sa Amerika ay tuluyang natalo!
Mula 2026 hanggang ngayon,39na kompanya ng US stock market na SaaS ay lahat bumagsak nang malaki, walang ni isa ang nakaligtas.
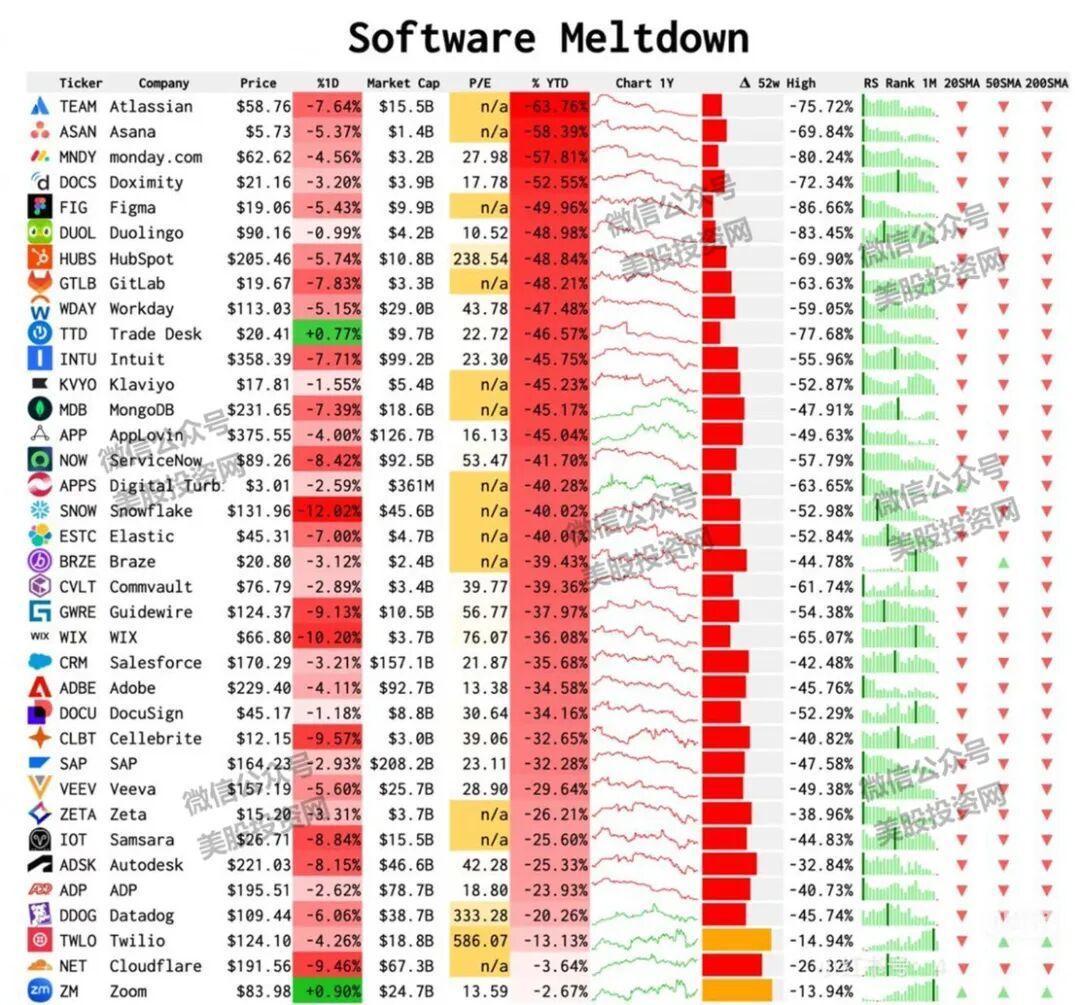
Ang mga datos sa larawang ito ay tunay na nagpapakita kung gaano kalala ang kalagayan ng industriya ngSaaS . Katulad ng malalaking kumpanya sa project management gaya ngAtlassian(-63.76%)、Asana(-58.39%)at Monday.com(-57.81%)ay totoong namumukod-tanging bumaba mula simula ng taon.
Ang pananaw mula sa US Stock Investment Network na “AI Agent ay unti-unting kumakain sa tradisyonal na mga tool para sa project management" ay tiyak na tumutukoy sa isang napakatotoo at agresibong pagbabago sa kasalukuyang industriya ng teknolohiya.
AI ang banta sa tradisyonal na SaaS industriya
Ang core value ng tradisyonal na project management—manual na pagsubaybay, pag-update ng status, at pag-drag ng kanban card—iyan mismo ang mga bagay na disenyo niAI Agent para gawin nang awtomatiko.
Habang dahan-dahang natutunan ng mga autonomous agent na basahin ang email, chat records, at code submissions at i-update ng realtime ang status ng proyekto, magtalaga ng mga gawain, ang mga manually input na tools na nakadepende sa "per-seat" na singil ay nahaharap ngayon sa isang "survival level" na banta.
Ang merkado ay agresibong nire-reprice ang mga kumpanyang ito dahil sa takot: ang kanilang core workflow ay maaaring malapit nang gawing commodity ngAI .
Mas malaking realidad: hindi langAI
Gayunpaman, bagama’t ang AI na naratibo ay isang malaking katalista, kung ipapaliwanag lang ang “pagguho” ng buong industriya dito, ay sobrang pagpapasimple. Ganito kalalaking pagbulusok, karaniwan ay dahil sa pinagsama-samang iba’t ibang matinding salik:
1)Bumabalik sa realidad ang valuation
Maraming SaaS na kumpanya ang nakipagtrade nang may napakataas na Price-to-Sales ratio (PS) noong panahon ng mabilis na paglago. Ang kasalukuyang larawan ay sa malaking bahagi ay sumasalamin sa isang masakit na process ng "mean reversion"—ayaw na ng merkado magbayad ng premium para sa “pansamantalang hindi kumikitang” paglago.
2)Pagkaliit ng bilang ng upuan sa negosyo (Seat Contraction)
Mahigpit na sinusuri ng bawat malalaking kumpanya angIT budget:
Malakihang paglilinis ng mga software tool
Deduplication, pagsasama ng mga function
Pagbawas ng bilang ng SaaS na account
Nagsimula na talaga ang trend na ito bago pa maging mature ang AI.
3)“Resulta muna, bago salita” na market environment
Ang mga investor ngayon ay sobrang walang pasensya sa tradisyonal na "SaaS".
Kung ang isang kumpanya ay hindi kayang patunayan na:
Hindi lang “magdagdag ng ilang AI function”
Kundi totoong makapag-transform bilang isangAI-first na platform
At hindi isinasakripisyo ang profit margins
Karaniwan, ang merkado ay: ibenta kaagad, saka na magpaliwanag posteriori.
Alin ang nabili mo?
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Babala ng Nomura: "Malubhang pagbaluktot" sa US stock index, sampung stocks ang nag-ambag ng 70% na pagtaas ng S&P, mag-ingat sa bagong epekto ng diesel
Naniniwala si McElligott na ang S&P 500 ay nasa isang "delusional boom": 85% ng mga constituent stocks nito ay bumagsak na (1/6 ay natapyasan ng kalahati). Mas delikado pa, ang kasalukuyang mababang correlation sa merkado ay naganap lamang noong bisperas ng krisis pinansyal noong 2007 at noong "Araw ng Volatility" ng 2018. Dalawang malalaking panganib ang hinaharap ng merkado: una, ang malaking pagbaba ng kita ng OpenAI (30% lang ng inaasahan) na yumanig sa pundasyon ng AI narrative; ikalawa, ang estruktural na kakulangan sa pag-pipino ng langis na nagdudulot ng "diesel price spread = volatility ng interest rate," na nagsisilbing isang invisible na bomba.

Ang 10-taong ani ng US Treasury ay papalapit sa 5.4%, ang AI hype ay hindi matakpan ang pangambang "pagkakapuno" ng S&P 500
Sa likod ng bagong all-time high ng S&P 500, tanging 30% lamang ng mga kasaping stock ang nakatuntong sa kanilang 50-day moving average, na siyang pinakamahina sa lawak ng merkado tuwing may bagong mataas mula pa noong 1990. Ang Russell 2000 ay bumagsak ng limang sunod na linggo, at ang yield ng junk bonds ay sumirit sa 15%. Babala ng Société Générale: Kung ang yield ng US Treasury ay umabot sa 6% at ang presyo ng langis ay umabot sa $150, maaaring bumaba ng mahigit 20% ang S&P 500 sa susunod na taon. Bukod dito, may mga matagumpay na fund manager na tuluyang nagbenta ng kanilang holdings sa AI at lumipat sa enerhiya, tuwirang nagsabing kapag naubos ang pondo, “tapos na ang laro.”
Ang bayad sa transportasyon ng oil tanker ay umabot sa pinakamataas sa loob ng animnapung taon: Ang pagpapadala ng isang barkong langis mula Amerika patungong Tsina ay mas mahal pa kaysa sa pagpapalipad ng rocket!
Ang gastos ng transportasyon ng isang bariles ng krudo ay umabot na sa $41, halos kalahati ng presyo ng langis. Sa isang biyahe, ang gastos sa transportasyon ay minsan sapat na upang makabili ng isang oil tanker. Ang krisis sa Gitnang Silangan ay nagdulot ng structural na kakulangan ng kapasidad sa transportasyon sa Hormuz Strait, na pinatindi pa ng ship-to-ship transfer na nagpapahaba ng turnaround cycle. Ang VLCC freight ay tumaas mula sa taunang average na $9.2 milyon hanggang $77 milyon, na lumundag ng mahigit 8 beses. Ang kita ng mga refinery ay mabilis na nababawasan, ang average na presyo ng mga second-hand oil tanker ay nagrekord ng pinakamataas sa kasaysayan, kakaibang nalampasan pa ang presyo ng bagong gawa na barko.

Nalulugmok ang pilak: Sumusunod lamang sa pagbaba, hindi sa pagtaas!
Ang lohika ng patuloy na paglago ng pangangailangan para sa AI at solar energy ay nananatiling matatag, ngunit ang presyo ay bumababa laban sa inaasahan—ang pagpapalakas ng dolyar at pagtaas ng tunay na interes ay nagbigay nang lubos na presyon sa mga batayang salik. Ang mga pondo para sa spekulasyon ay nagbenta ng $1.6 bilyon sa loob ng isang linggo, na siyang pinakamataas ngayong taon, at ang netong short position ng CTA ay tumaas ng $2.6 bilyon papunta sa pinakamataas na antas ngayong taon. Gayunman, ayon sa mga analyst ng Goldman Sachs, ang matinding short position ay nagsisimula nang mag-impok ng reversibility momentum; naging mas lalong kapansin-pansin ang asymmetry, at kung pansamantalang humina ang macro headwinds, mataas ang posibilidad ng malakas na rebound: pagkatapos ng katulad na shakeout noon, tumaas ang presyo ng pilak ng 15% sa loob lamang ng anim na linggo.
Mga presyo ng crypto
Higit pa


