
Q4 CY2025 ng Omnicom Group (NYSE:OMC): Lumampas sa Kita

Ang pandaigdigang higante sa advertising na Omnicom Group (NYSE:OMC) ay nag-ulat ng Q4 CY2025 na mga resulta
Panahon na ba para bumili ng Omnicom Group?
Omnicom Group (OMC) Q4 CY2025 Mga Highlight:
- Kita: $5.53 bilyon vs mga pagtataya ng analyst na $4.50 bilyon (27.9% pagtaas taon-sa-taon, 22.8% na lampas)
- Adjusted EPS: $2.59 vs inaasahan ng analyst na $2.94 (11.8% na kulang)
- Adjusted EBITDA: $928.9 milyon vs pagtataya ng analyst na $1.27 bilyon (16.8% margin, 27.1% na kulang)
- Operating Margin: -17.7%, bumaba mula 15.9% sa kaparehong quarter noong nakaraang taon
- Market Capitalization: $21.39 bilyon
"Simula nang matagumpay na maisara ang Interpublic acquisition noong Nobyembre 26, gumawa kami ng mahahalagang anunsyo ukol sa pamunuan at brand, nirefresh ang aming enterprise growth strategy, at inilunsad ang susunod na henerasyon ng aming Omni data at technology platform," ani John Wren, Chairman at Chief Executive Officer ng Omnicom.
Pangkalahatang-ideya ng Kumpanya
Sa malawak na network ng mga creative agency na tumulong gumawa ng ilan sa pinaka-natatandaan na ad campaign sa kasaysayan, ang Omnicom Group (NYSE:OMC) ay isang strategic holding company na nagbibigay ng advertising, marketing, at communication services sa maraming pinakamalalaking kumpanya sa mundo.
Paglago ng Kita
Ang pagsusuri sa pangmatagalang performance ng benta ng isang kumpanya ay nagbibigay ng pananaw sa kalidad nito. Kahit na ang isang hindi magandang negosyo ay maaaring magningning sa isa o dalawang quarter, ngunit ang isang nangunguna ay lumalago ng maraming taon.
Sa $17.27 bilyong kita sa nakaraang 12 buwan, ang Omnicom Group ay isang dambuhala sa sektor ng business services at nakikinabang sa economies of scale, na nagbibigay dito ng kalamangan sa distribusyon. Pinapahintulutan din nitong magkamit ng mas malaking leverage sa mga fixed cost kumpara sa mas maliliit na kakompetensya at ng kakayahang mag-alok ng mas mababang presyo.
Gaya ng makikita sa ibaba, ang mga benta ng Omnicom Group ay lumago ng disenteng 5.6% compounded annual growth rate sa nakalipas na limang taon. Ipinapakita nito na ang kanilang mga produkto ay nagdulot ng bahagyang mas mataas na demand kaysa sa karaniwang kumpanya ng business services, na isang magandang panimulang punto para sa ating pagsusuri.
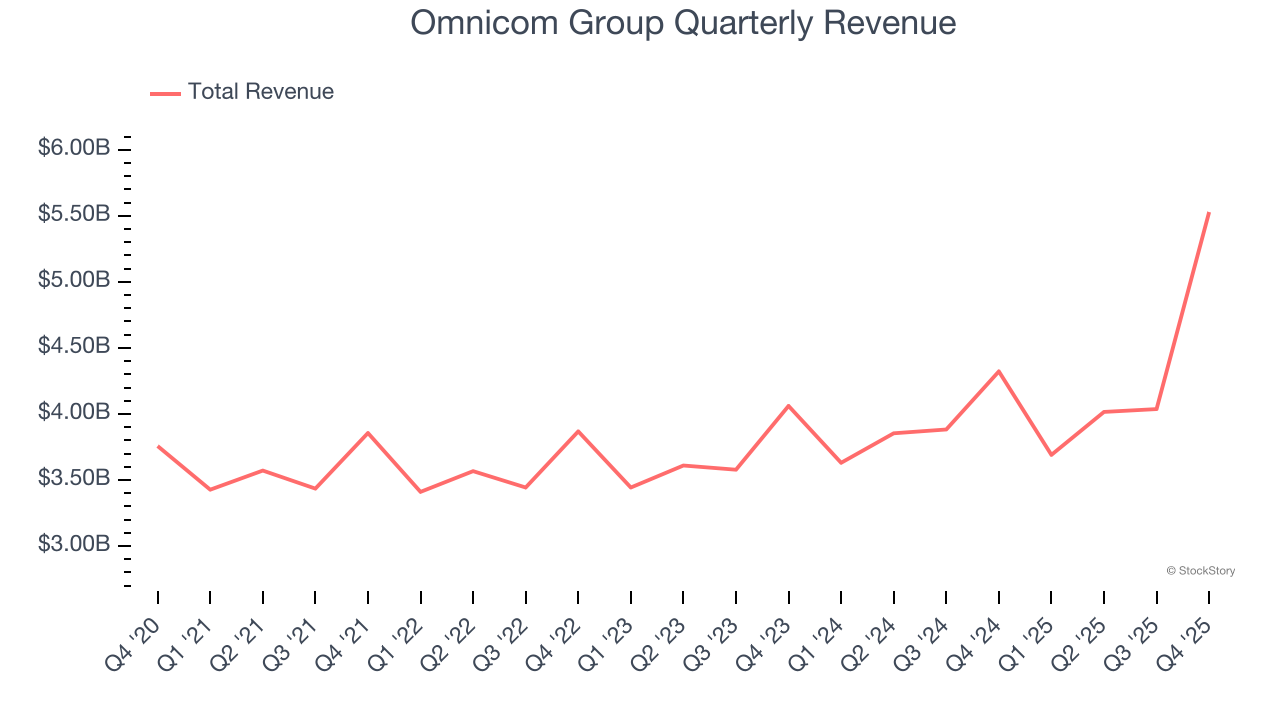
Ang pangmatagalang paglago ang pinakamahalaga, ngunit sa loob ng business services, maaaring makaligtaan ng limang taong historical view ang mga bagong inobasyon o cycles ng demand. Ang annualized revenue growth ng Omnicom Group na 8.4% sa nakalipas na dalawang taon ay mas mataas sa limang taon nitong trend, na nagpapahiwatig na kamakailan ay bumilis ang demand dito.
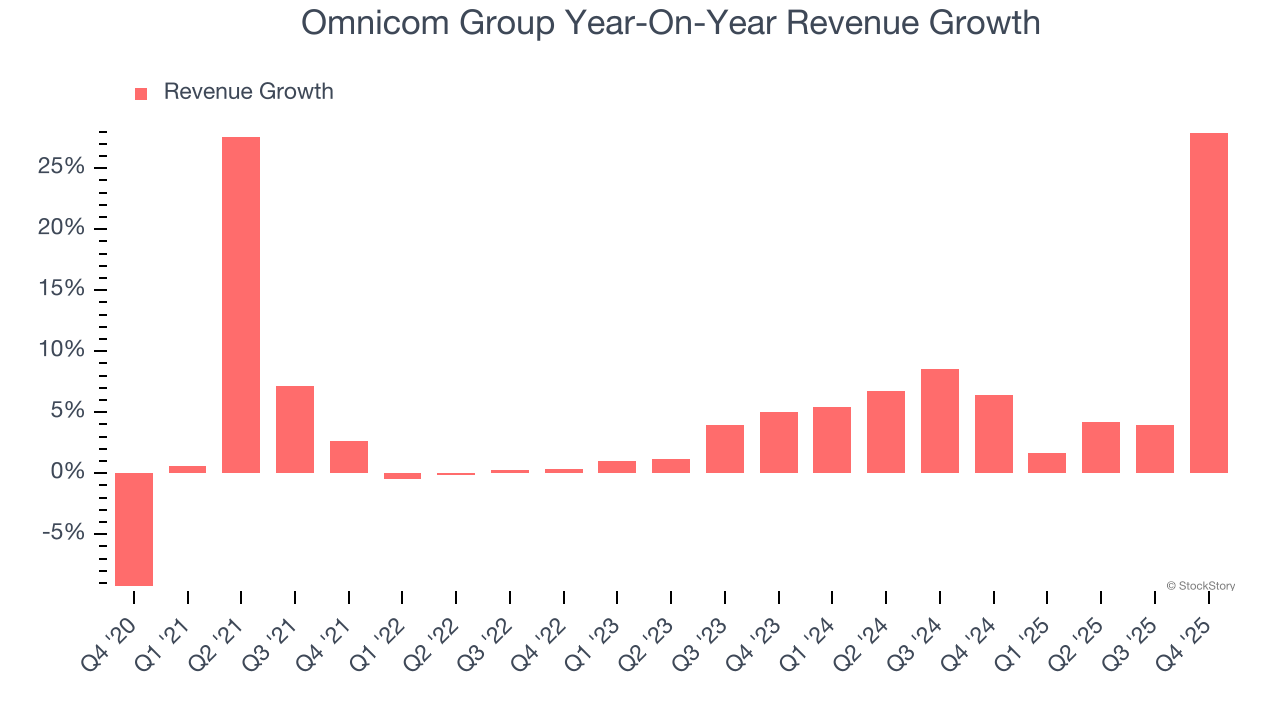
Ngayong quarter, nag-ulat ang Omnicom Group ng matatag na 27.9% na paglago ng kita taon-sa-taon, at ang $5.53 bilyong kita nito ay lumampas sa Wall Street estimates ng 22.8%.
Sa hinaharap, inaasahan ng mga sell-side analyst na lalago ang kita ng 55.4% sa susunod na 12 buwan, isang pagbuti kumpara sa nakaraang dalawang taon. Ang projection na ito ay kahanga-hanga para sa isang kumpanyang ganito kalaki at nagpapakita na ang mga bagong produkto at serbisyo nito ay magpapaganda pa ng kita.
Ang software ay sumasakop sa mundo at halos walang industriya ang hindi nito naaapektuhan. Dahil dito, tumataas ang demand para sa mga kasangkapang tumutulong sa mga software developer sa kanilang trabaho, maging ito man ay sa pagmo-monitor ng critical cloud infrastructure, pag-integrate ng audio at video functionality, o pagtiyak ng maayos na pag-stream ng content.
Operating Margin
Ang operating margin ay isang mahalagang sukatan ng kakayahang kumita. Isipin ito bilang net income - ang ilalim na linya - na hindi isinama ang epekto ng buwis at interes sa utang, na hindi gaanong konektado sa mga pundasyon ng negosyo.
Maayos na na-manage ng Omnicom Group ang cost base nito sa nakalipas na limang taon. Nagpakita ang kumpanya ng average operating margin na 11.9%, na mas mataas kaysa sa mas malawak na sektor ng business services.
Sa pagtingin sa trend ng kakayahang kumita nito, bumaba ng 12.8 percentage points ang operating margin ng Omnicom Group sa nakalipas na limang taon. Nagdudulot ito ng katanungan ukol sa gastos ng kumpanya dahil dapat sana ay nagdulot ng leverage ang paglago ng kita sa mga fixed cost, na magreresulta sa mas mahusay na economies of scale at kakayahang kumita.
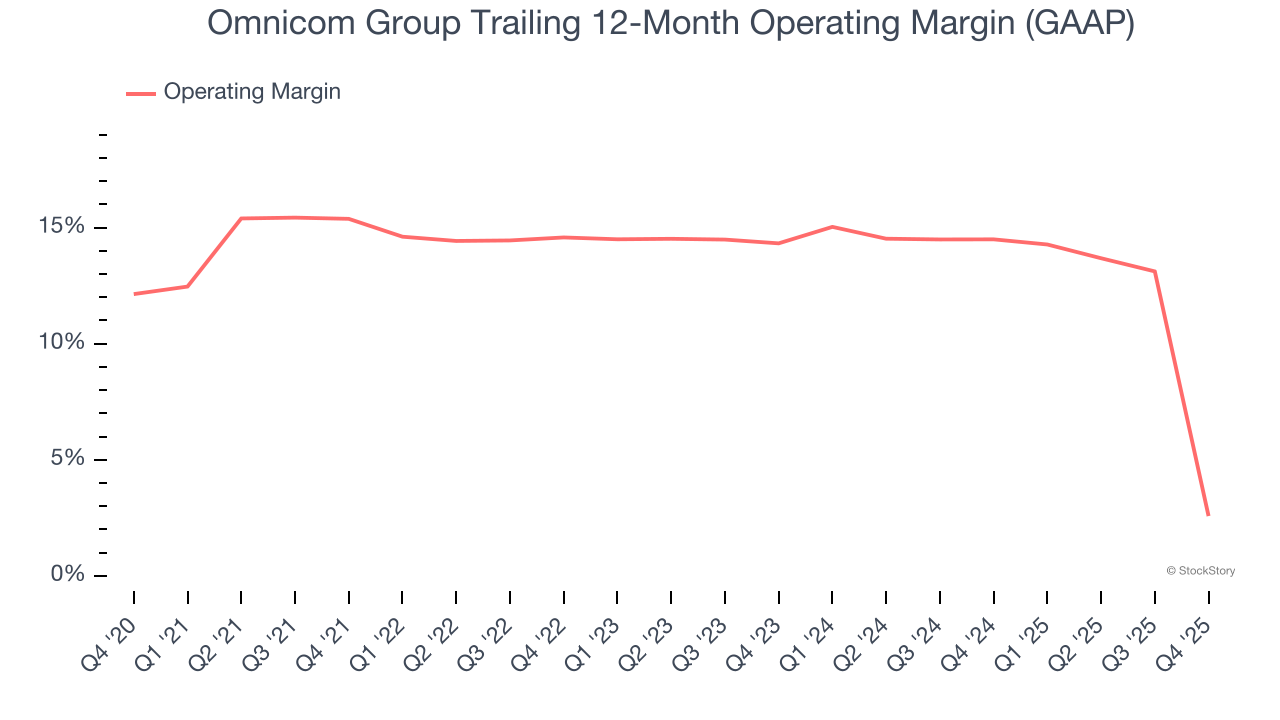
Ngayong quarter, nagkaroon ang Omnicom Group ng operating margin profit margin na negatibong 17.7%, bumaba ng 33.5 percentage points taon-sa-taon. Ipinapakita ng pagbagsak na ito na mas hindi naging episyente ang kumpanya dahil mas mabilis ang paglaki ng gastos kaysa sa kita nito.
Kita Bawat Share
Ipinaliliwanag ng mga trend ng kita ang historikal na paglago ng isang kumpanya, ngunit ang pangmatagalang pagbabago sa earnings per share (EPS) ay nagpapakita ng kakayahang kumita ng paglago na iyon – halimbawa, maaaring palakihin ng isang kumpanya ang benta sa pamamagitan ng labis na paggastos sa advertising at promosyon.
Ang EPS ng Omnicom Group ay lumago ng solidong 10.4% compounded annual growth rate sa nakalipas na limang taon, mas mataas kaysa sa 5.6% annualized revenue growth nito. Gayunpaman, tinitingnan namin ito nang may pag-iingat dahil hindi bumuti ang operating margin at hindi rin ito nag-repurchase ng shares, ibig sabihin ay nagmula ang diperensya sa nabawasang interest expenses o buwis.
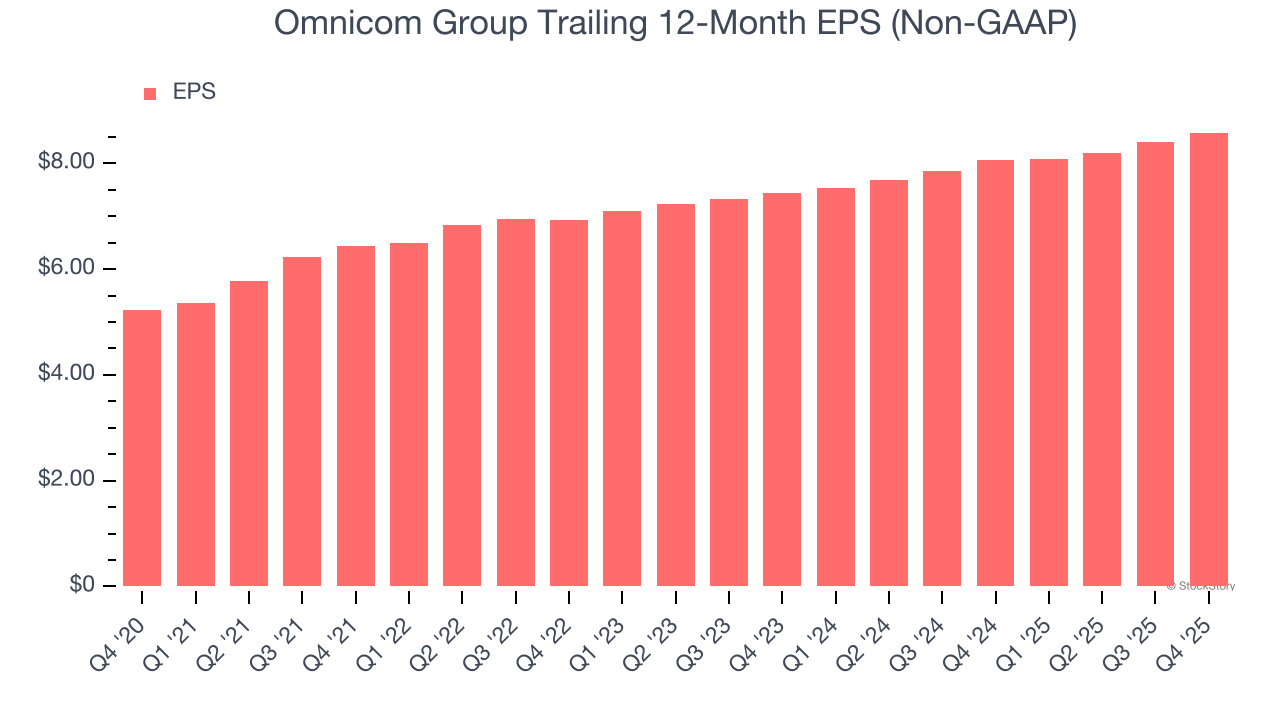
Tulad ng sa kita, sinusuri namin ang EPS sa mas maikling panahon upang makita kung may namimiss kaming pagbabago sa negosyo.
Para sa Omnicom Group, ang dalawang taon nitong annual EPS growth na 7.5% ay mas mababa kaysa sa limang taon nitong trend. Inaasahan namin na bibilis pa ang paglago nito sa hinaharap.
Sa Q4, ang Omnicom Group ay nag-ulat ng adjusted EPS na $2.59, tumaas mula $2.41 sa parehong quarter noong nakaraang taon. Bagama't lumago kumpara sa nakaraang taon, hindi nito naabot ang pagtataya ng mga analyst, ngunit mas mahalaga sa amin ang pangmatagalang paglago ng adjusted EPS kaysa sa panandaliang galaw. Sa susunod na 12 buwan, inaasahan ng Wall Street na ang full-year EPS ng Omnicom Group na $8.58 ay lalaki ng 18.3%.
Mahahalagang Punto mula sa Q4 Resulta ng Omnicom Group
Namangha kami sa laki ng paglagpas ng Omnicom Group sa inaasahang kita ng mga analyst ngayong quarter. Sa kabilang banda, nagkulang ito sa EPS. Sa kabuuan, ito ay isang mas mahina na quarter. Nanatiling hindi gumalaw ang stock sa $71.52 agad matapos ang pag-uulat.
Dapat ka na bang mamuhunan sa Omnicom Group ngayon? Kung ginagawa mo ang desisyong iyon, dapat mong isaalang-alang ang mas malaking larawan ng valuation, kalidad ng negosyo, pati na rin ang pinakabagong earnings.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang kompetisyon para sa posisyon ng Pangulo ng European Central Bank ay nakatuon sa kakayahang resolbahin ang krisis: Ang panganib ng utang ng France ay nagiging pagsubok.
Ang tunggalian para sa posisyon ng Presidente ng European Central Bank ay lalong nakatuon sa isang pangunahing tanong: aling kandidato ang pinakamainam na makakaharap sa “bond vigilantes” sa merkado ng bono. Habang ang problema sa utang ng France ay muling nagdadala ng alaala ng kaguluhan sa eurozone, at si kasalukuyang Presidente Lagarde ay nagbabalak na magbitiw nang mas maaga, maaaring si Klaas Knot mula Netherlands at Pablo Hernández de Cos mula Spain ang susunod na hahawak ng tungkulin sa gitna ng pananalaping kaguluhan.

Dalawang linggo nang nakaraang "eksaktong hinulaan ang tuktok" ng Deutsche Bank: Ang mga stock ng teknolohiya ay kailangang bumaba pa ng 5% bago maabot ang "pangmatagalang trend bottom"
Matapos ibaba ng Deutsche Bank ang rating ng teknolohiya at malalaking kompanyang may mataas na paglago sa US stock market dalawang linggo na ang nakalipas, ang mga stock ng teknolohiya ay natalo ng 12 porsyento kumpara sa ibang bahagi ng S&P 500. Gayunpaman, tinukoy ng Deutsche Bank na may natitirang pagbaba pa na humigit-kumulang 5 porsyento bago maabot ng mga teknolohiyang stock ang ibaba ng kanilang pangmatagalang trend channel. Mabilis na bumaba ang mga posisyon ng institusyon, at may mga palatandaan ng paglabas ng $30 bilyon na capital na nagtatangkang bumili sa dip. Sa hinaharap, ang performance ng mga financial report, galaw ng kapital, at mga panlabas na panganib ang magdedetermina kung ang pagwawasto ay titigil na lang ba sa structural rotation.

Babala ng Goldman Sachs: Kung magtataas o hindi ng interest rate ang Federal Reserve sa Disyembre, maaaring hindi pa handa ang merkado
Patuloy na itinuturing ng Goldman Sachs ang pagtaas ng interes noong Disyembre bilang pangunahing senaryo, ngunit ang presyo ng merkado para sa pagtaas ng interes ay nasa humigit-kumulang 90%, at patuloy na tumataas ang hamon sa ganap na pagkalkula ng 25 basis points. Samantala, inaasahan na aabot sa $1.6 trilyon ang kapital na paggasta sa AI pagsapit ng 2027, nananatili pa rin ang pangangailangan para sa debt financing at ang panganib ng pagtaas ng presyo ng enerhiya, at naabot na ng kaugnay na AI credit spreads ang pinakamalawak na antas ngayong taon. Ang direksyon ng ani ng U.S. Treasury bonds ay patuloy na nahaharap sa magkasalungat na puwersa ng bulls at bears.

Kailan hihinto ang pagbagsak ng AI trading? Nakatingin ang merkado sa "prisoner's dilemma" sa likod ng napakalaking pag-isyu ng utang ng Meta
Naniniwala ang Barclays na ang mga higante sa AI ay nagkakaroon ng "prisoner's dilemma" dahil sa kanilang pag-uunahan sa maagang pagkuha ng pondo, kung saan ang sabay-sabay na pagpapalabas ng bonds ay nagtutulak sa pagtaas ng gastos sa financing at naglilimita sa pagliit ng credit spreads. Habang tumataas ang panganib sa mababang-rated na bonds at tumitindi ang pagkakaiba ng kredito ng mga AI issuer, ang kakayahan ng merkado na tanggapin ang supply ng financing ay magiging susi sa pagtukoy kung magiging matatag ang AI trading.

Mga presyo ng crypto
Higit pa


