Patuloy na Malakas ang Presyo ng Krudo: Patuloy na Itinataas ng Mga Pagkaantala sa Pag-export ng Iran at Mahigpit na Imbentaryo ang Risk Premium
Ang pandaigdigang merkado ng krudo ay nanatiling suportado ng tensyong geopolitikal at mga panganib sa panig ng suplay. Base sa datos mula sa energy intelligence firm na Vortexa, mabilis na bumagsak sa zero ang seaborne crude exports ng Iran pagkalipas ng ikalawang linggo ng Setyembre, at hanggang Oktubre 5 ay wala pang makabuluhang pagbawi. Samantala, nagbabala ang Saudi Aramco na ang pandaigdigang imbentaryo ng langis ay umaabot na sa mapanganib na mababang antas. Kung sakaling bumukas pa man nang buo ang mga mahalagang ruta ng pagpapadala sa malapit na panahon, maaari pang tumagal ng hindi kukulangin sa dalawang taon ang muling pagbuo ng imbentaryo pabalik sa normal na antas.
Kapag sabay na nangyayari ang "pisikal na pagkaantala sa pag-export" at ang "paliit na pang-emerhensiyang reserba ng imbentaryo," nagiging mas delikado ang balanse ng suplay at demand ng langis sa buong daigdig. Pinalalaki nito ang posibilidad na manatiling pabagu-bago ang presyo ng krudo sa mataas na antas—o tumaas pa ito nang higit.
Bumagsak sa Zero ang Seaborne Crude Exports ng Iran Habang Lumilipat ang Dahilan ng Pagkaantala Mula Sanctions Tungo sa Pisikal na Harang
Sa nagdaang mga taon, ilang yugto ng sanctions ang ipinataw ng Estados Unidos sa mga eksport ng enerhiya ng Iran. Gayunpaman, patuloy na nakararating sa pandaigdigang merkado ang krudo ng Iran sa pamamagitan ng transshipment, reflagging, ship-to-ship transfers, at pagbebenta sa mga di-tradisyonal na mamimili.
Kung may maritime blockade na pumipigil sa pisikal na pag-alis ng krudo mula sa Persian Gulf, hindi na lang ito limitado sa pinansyal o legal na sanctions. Sa kabilang-dako, nagiging direktang pagkaantala ito sa suplay sa antas ng logistics at pagpapadala.
Ipinakita ng datos ng Vortexa na ang 14-araw na average ng seaborne crude exports ng Iran ay humigit-kumulang 230,000 barrels bawat araw noong unang bahagi ng Setyembre, bago mabilis na bumagsak sa zero. Nangangahulugan ito na ang mga suplay na sa iba pang pagkakataon ay dapat na nakarating sa Asia at ibang merkado ay inalis sa spot market sa maikling panahon.
Para sa merkado ng langis, nagdudala ang mga pangyayaring ito ng tatlong malalaking implikasyon:
1. Panandaliang pagliit sa spot supply
Hindi ang Iran ang pinakamalaking producer ng langis sa daigdig, pero kapag limitado ang pandaigdigang spare capacity at mababa ang imbentaryo, kahit anumang karagdagang pagbawas sa suplay ay maaaring magdulot ng malaking epekto sa presyo.
2. Pagtaas ng risk premium sa pagpapadala
Ang Persian Gulf at ang Strait of Hormuz ay kabilang sa mga pinakamahalagang ruta ng transportasyon ng enerhiya sa buong daigdig. Kung maantala ang pagdaan ng mga barko, insurance, operasyon ng pagkarga, o iskedyul ng daungan, hindi lamang ang pagbawas sa eksport ng Iran ang itinatakda ng merkado kundi gayundin ang kawalang-katiyakan sa buong supply chain ng rehiyon.
3. Nagiging aktwal na supply shock ang sanctions
Ang mga naunang sanctions ay nagresulta sa pagbebenta nang may diskwento at pagbabago ng ruta ng kalakalan. Pero kung ang pag-export ay naging pisikal na imposible, mas agad ang epekto nito sa suplay at mas madaling nagtutulak pataas ng presyo ng front-month crude at spot premiums.
Nananatili ang Floating Storage, Pero Hindi Pa Nalutas ang Pressure sa Suplay
Ipinapakita rin ng datos na mayroon pang malaking volume ng krudo ang Iran na naipit sa mga tanker, tinatayang mga 83 milyong barrels. Mula sa halagang ito, humigit-kumulang 43 milyong barrels ang nasa kanluran ng Strait of Hormuz at maaaring mahirap ilipat dahil sa mga restriksyon na kaugnay ng blockade o alalahanin sa maritime security.
Ang mga floating inventory na ito ay hindi nangangahulugang permanenteng nawala sa merkado ang krudo. Sa katunayan, hindi kasalukuyang maidedeploy nang episyente ang suplay. Para sa mga trader, lumilikha ito ng mahalagang variable na dapat subaybayan:
-
Kung gumaan ang tensyon at nagpatuloy ang aktibidad sa pagpapadala, maaaring unti-unting bumalik sa merkado ang naipit na krudo at mabawasan ang bahagi ng risk premium;
-
Kung nagpatuloy ang blockade o mga restriksyon sa pagpapadala, hindi makokonberte sa magagamit na suplay ang floating storage, kaya mananatiling mahigpit ang spot market;
-
Kung lumala pa ang gastos sa insurance, seguridad ng ruta, at operasyon sa daungan, maaaring kumalat ang epekto mula sa eksport ng krudo ng Iran tungo sa iba pang eksport ng enerhiya sa rehiyon.
Hindi lamang sa krudo limitado ang epekto. Umano'y bumagsak nang malaki noong Setyembre ang eksport ng liquefied petroleum gas (LPG) ng Iran, na nagpapahiwatig na kumalat na ang pagkaantala sa supply chain tungo sa iba pang produkto ng enerhiya. Kapag sabay na napailalim sa pressure ang krudo, refined products, LPG, at gastos sa pagpapadala, maaaring tumaas pa ang panganib ng inflation sa enerhiya.
Nalalapit na sa Kritikal na Antas ang Pandaigdigang Imbentaryo ng Langis, Limitado ang Buffer ng Merkado
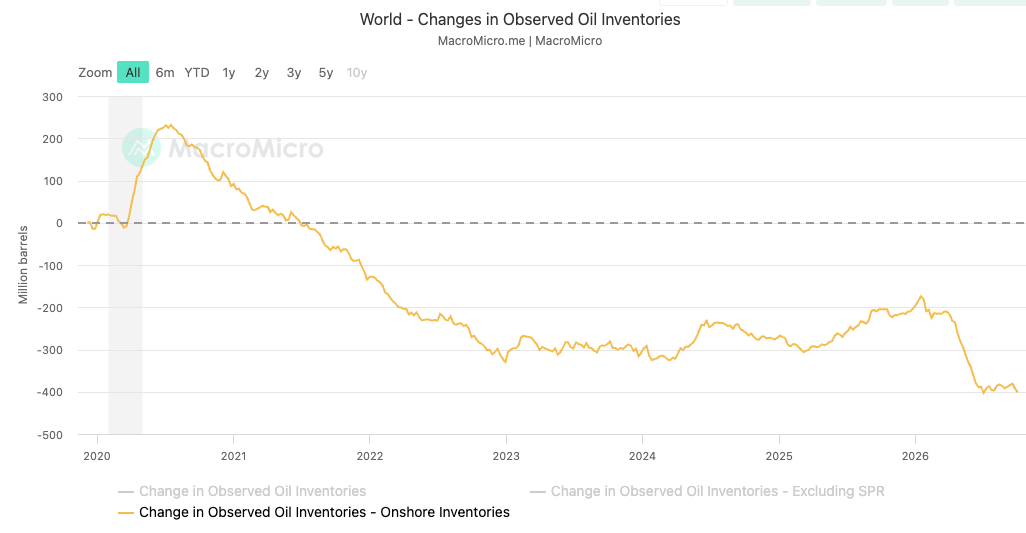
Higit na nakababahala kaysa sa pagkaantala sa eksport ng isang producer ang patuloy na pagbaba ng pandaigdigang antas ng imbentaryo.
Sinabi ng President at CEO ng Saudi Aramco na si Amin Nasser na bumagsak na sa mas mababa sa 6 bilyong barrels ang pandaigdigang commercial onshore oil inventories, at inilarawan niya ito bilang "huling magagamit na buffer" ng merkado. Kahit may imbentaryong nakatala sa papel, maraming bahagi ng krudo ang hindi agad magagamit dahil sa lokasyon, kalidad, mga kontraktwal na obligasyon, pangangailangan ng refinery, at mga limitasyon sa transportasyon.
Nakakatulong ito upang maipaliwanag kung bakit maaaring biglang tumaas ang presyo ng langis. Kapag mataas ang imbentaryo, maaaring magpakawala ang mga merkado ng commercial stocks upang mabalanse ang panandaliang pagkaantala sa suplay. Pero kapag mababa ang imbentaryo, ang anumang hindi inaasahang pagkawala ng suplay ay maaaring agad magtulak ng kumpetisyon para sa cargoes, pagtaas ng freight rates, lumalawak na spot premiums, at pagtaas ng presyo ng futures.
Dagdag na sinabi ni Nasser na kahit bumukas pa man nang buo ang Strait of Hormuz sa maikling panahon, maaari pang kailanganin ang dalawang taon ng masinsinang pagtaas ng produksyon at pagpuno upang maibalik sa normal na antas ang pandaigdigang imbentaryo. Nangangahulugan ito na ang pangunahing tanong ay hindi lamang "kailan babukas ang mga ruta ng pagpapadala?" kundi gayundin "may sapat ba ang pandaigdigang sistema ng suplay upang maibalik ang makabuluhang safety buffer?"
Tatlong Mahalagang Variable Para sa Outlook ng Presyo ng Langis
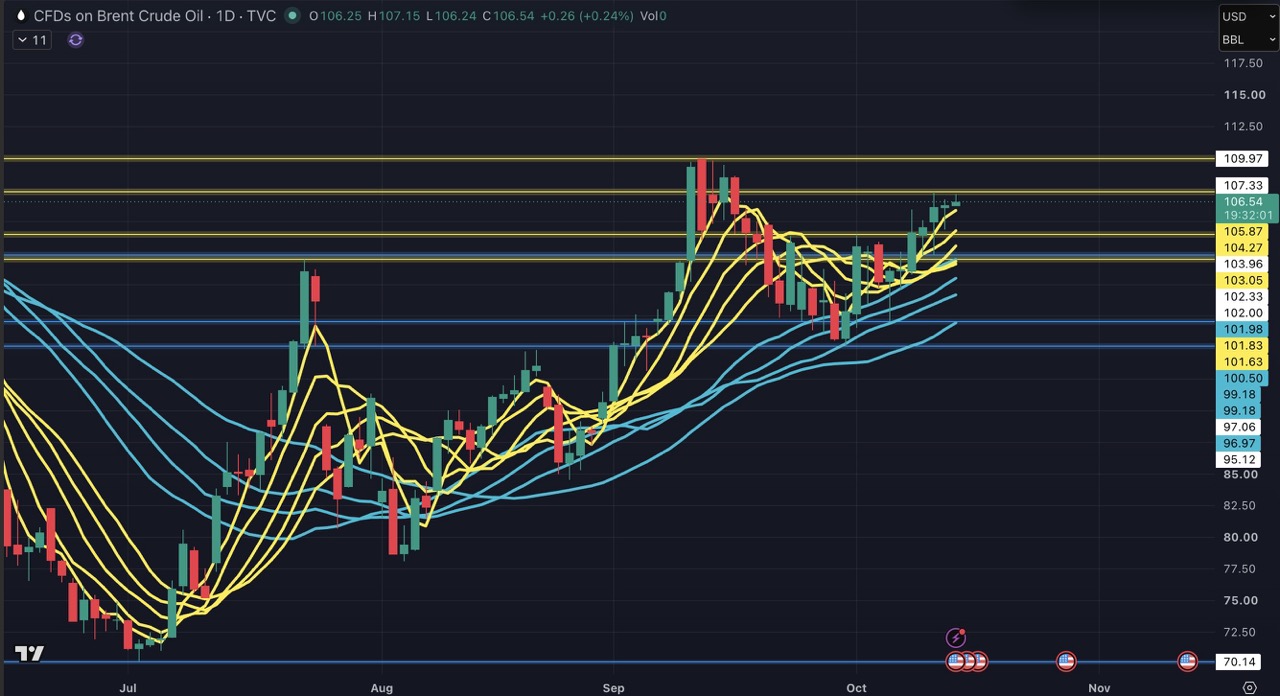
Ang pagpapatuloy ng bullish na trend ng krudo ay maaaring umasa sa sumusunod na tatlong salik:
1. Kondisyon ng Pagpapadala sa Strait of Hormuz at Persian Gulf
Ang normal na operasyon ng mga shipping lane, mga pagbabago sa tanker insurance premium, pagbabago ng ruta ng mga barko, at episyensya ng pagkarga sa mga mahalagang daungan ay direktang makakaapekto sa pisikal na suplay at risk premium ng merkado.
2. Kung Makababalik Pa sa Merkado ang Naipit na Krudo ng Iran
Kung unti-unting bumalik ang naipit na floating crude storage sa mga delivery channel, maaari nitong mabawasan ang panandaliang kahigpitan sa suplay. Sa kabilang-dako, kung nagpatuloy ang pagkaantala sa eksport, maaaring manatiling suportado ang presyo ng krudo.
3. Kapasidad ng Produksyon Mula sa OPEC+ at Mga Pangunahing Producer ng Langis
Mataman bantayan ng mga merkado kung itataas ba ng Saudi Arabia at iba pang pangunahing producer ang kanilang suplay, gayundin kung kaya ba ng kanilang spare capacity na epektibong punuan ang kakulangan. Kung limitado ang pagtaas ng produksyon, maaaring mas lumitaw ang pressure pataas sa presyo ng langis.
Konklusyon: Pumasok na sa Yugto ng "Mababang Imbentaryo, Mataas na Panganib" ang Merkado ng Langis
Ang mga pagkaantala sa eksport ng Iran, mataas na panganib sa pagpapadala sa paligid ng Strait of Hormuz, at ang pandaigdigang imbentaryo na lumalapit sa mababang antas ay sama-samang sumusuporta sa malakas na merkado ng langis. Kahit may bahagi ng suplay na nakaimbak pa sa mga tanker sa karagatan, hindi ito makakapagpagaan nang makabuluhan sa kahigpitan ng spot market maliban kung makakarating ito nang maayos sa mga end market.
Sa isang kapaligirang mababa sa imbentaryo, nagiging mas sensitibo ang presyo ng langis sa mga balita tungkol sa geopolitika, mga pag-unlad sa pagpapadala, at polisiya ng mga producer. Bukod sa pagsubaybay sa galaw ng presyo ng WTI at Brent crude, dapat bantayan ng mga trader ang datos ng imbentaryo, estruktura ng futures curve, dolyar ng Estados Unidos, at mga pag-unlad sa transportasyon ng enerhiya, sa halip na umasa lamang sa isang balita upang tukuyin ang direksyon ng merkado.
Samantalahin ang Mga Pagkakataon sa Merkado ng Langis Gamit ang Bitget CFD
Madalas na nakakaranas ng matinding pabagu-bago ang merkado ng krudo sa panahon ng mga pagkaantala sa suplay, tunggalian sa geopolitika, at paglabas ng datos ng imbentaryo. Kung nais mong lumahok sa potensyal na pagtaas o pagbaba sa merkado tulad ng WTI at Brent crude, matutulungan ka ng Bitget CFD na subaybayan at makipagkalakalan sa mga crude oil contract for difference, upang maipasok mo ang mga estratehiya sa parehong bullish at bearish na kondisyon ng merkado.
Ang CFD trading ay may kinalaman sa leverage, na maaaring magpalaki ng parehong potensyal na kita at potensyal na pagkalugi. Bago mag-trade, tiyaking lubos mong naiintindihan ang mga patakaran ng produkto, spreads, mga kinakailangan sa margin, at mga mekanismo ng liquidation. Isaalang-alang ang paggamit ng stop-loss orders, pangangasiwa ng laki ng posisyon, at pagkontrol sa iyong kabuuang exposure sa panganib.
Bisitahin ang Bitget CFD ngayon upang subaybayan ang merkado ng krudo at tuklasin ang mga pagkakataon sa pagkalakal na nililikha ng pabagu-bagong merkado ng enerhiya.
Ang lahat ng edukasyong pangkalakalan na ibinigay ng Bitget ay para sa layuning edukasyonal lamang at hindi dapat ituring bilang payo sa pananalapi. Ang mga estratehiya at halimbawang ibinahagi ay para sa sanggunian lamang at maaaring hindi sumasalamin sa aktwal na kondisyon ng merkado. May malaking panganib ang CFD trading, kasama ang posibleng pagkawala ng kapital. Hindi ginagarantiya ng nakaraang performance ang hinaharap na resulta. Mangyaring magsagawa ng masusing pananaliksik at tiyaking naiintindihan mo ang mga panganib na kaakibat nito. Ang Bitget ay walang pananagutan sa anumang desisyon sa pagkalakal na gagawin ng mga gumagamit.


- Bumagsak sa Zero ang Seaborne Crude Exports ng Iran Habang Lumilipat ang Dahilan ng Pagkaantala Mula Sanctions Tungo sa Pisikal na Harang
- Nananatili ang Floating Storage, Pero Hindi Pa Nalutas ang Pressure sa Suplay
- Nalalapit na sa Kritikal na Antas ang Pandaigdigang Imbentaryo ng Langis, Limitado ang Buffer ng Merkado
- Tatlong Mahalagang Variable Para sa Outlook ng Presyo ng Langis
- Konklusyon: Pumasok na sa Yugto ng "Mababang Imbentaryo, Mataas na Panganib" ang Merkado ng Langis
- Samantalahin ang Mga Pagkakataon sa Merkado ng Langis Gamit ang Bitget CFD