
ストラテジスト:金価格は短期的には上昇の勢いに欠けるが、長期的な価値は依然として存在

汇通网10月27日讯—— 年初スポット金価格は1オンスあたり5600ドル近くの高値を記録したが、下半期は中東情勢の影響で市場心理が慎重に転じた。Bank of Americaウェルスマネジメントのシニア投資ストラテジスト、Rob Haworth氏は、紛争が継続することで各国中銀がエネルギー安全保障を優先することになり、金購入のペースが鈍化、さらにFRBの段階的利上げや強いドル、アジア2大国の現物需要の弱さが重なり、短期的に金価格が上昇する力は不足していると指摘している。紛争が沈静化し、エネルギー市場が安定し、中銀の買い増しが再開されて初めて、金価格は持続的なリバウンドが期待できる。
今年初め、各国中銀の継続した金買いによりスポット金価格は1オンスあたり5600ドル近くまで上昇し、金は市場の主流投資テーマとなった。しかし2026年下半期に入り、中東情勢の収束が遅れ、金に対する市場の姿勢は明らかに慎重へと転じている。Bank of Americaウェルスマネジメントのシニア投資ストラテジストRob Haworth氏は、現在の金が直面している複数の抑制要因と今後回復のための前提条件を分析した。
中銀の注目のシフト、金はコアな買い支えを失う
Haworth氏は、金が再び1オンスあたり5000ドルを超えるための条件として、イランでの戦争が終息し、世界のエネルギー市場が平常化することが前提であり、そうなって初めて各国中銀は再び準備の多様化へと重心を移すだろうと述べている。金の長期投資価値は失われていないが、現段階では各国中銀は経済の安定とエネルギー安全保障の確保を最優先しており、金の買い増しを続けてはいない。
彼は「紛争が続く限り、金市場は高確率で引き続きプレッシャーを受けるだろう」と述べた。以前金価格を押し上げた各国中銀による金買いのブームはすでに収束しており、各国はエネルギーや食品の高騰に直面し、資金はエネルギー供給リスクへの対応に優先的に充てられているため、準備多様化のペースは強制的に中断されている。今年3月末の段階で、彼はすでに中銀の金買い増しは多くの国にとって優先事項ではなくなっていると述べていた。
伝統的な弱材料が継続して抑制、リスク回避論理は異変
現在金価格は再び実質金利やドルといった伝統的なファンダメンタルズに主導されている。米国債利回りの上昇、強いドル、流動性への市場の渇望は、金の伝統的なリスク回避魅力を着実に弱めている。
彼の判断によれば、FRBの段階的な引き締めサイクルは、無利息資産である金に非常に不利である。FRBはインフレ対抗への強い姿勢を維持しているが、急激な利上げは採らない見通しであり、機関系エコノミストは12月にももう一度利上げし、来年3月にも再度利上げする可能性があると予測している。この慎重なタイト化の道筋は、ドルの強含みを維持するには十分であり、金価格への圧力は続くだろう。たとえ米国債利回りが高値から下落しても、金の大規模な買いは生まれず、資金はむしろハイテク成長株や供給ショックの恩恵を受けるエネルギーセクターへと流れている。
現物需要が支えられず、アジア消費は力強さ欠如
アジアの二大国は世界最大の金現物消費市場だが、Haworth氏は両国とも短期的に現物需要が大きく回復するのは難しいと見ている。両国の国内経済環境は圧迫を受け、家計の購買力も限られているため、金消費の拡大は困難だ。中銀の金買いが鈍化し、現物需要の低迷にFRB政策の圧迫が重なり、短期的には金価格を大きく押し上げるきっかけは見当たらない。
彼は一つの異常な現象に触れている。地政学的不安は本来金に有利であるはずだが、今回の紛争はエネルギー価格の上昇とインフレを加速させ、資金は差し迫った経済リスクへの対応に優先的に用いられ、伝統的なリスク回避買いは出現していない。「現時点では、金に強気になる論理がまだ形成されていません。これほど紛争と不確実性が満ちている環境では、特に異例なことです」と述べている。
長期価値は消えていない、多重シグナル共振待ち
短期的見解は慎重だが、Haworth氏は金が戦略的準備資産としての意義を失ったとは考えていない。各国は単一通貨依存からの脱却や準備多様化という長期的な課題を変えておらず、中銀の金買い再開は依然として金価格の長期上昇の鍵であり、たとえばアジア大国はドルやユーロ依存度の引き下げを推進し続けている。
しかし、貿易構造や経済見通しは不確実性が高く、各国中銀がいつ再び金買い増しに転じるかを予測するのは困難である。金価格が再び力強い上昇局面を迎えるには、中東情勢の明確化、世界的な貿易環境の安定、そして中銀の金買い回帰の明確なシグナルが必要だ。
結論
現在、金は特殊で矛盾した環境に置かれている。地政学的不安にもかかわらずリスク回避買いは現れず、むしろインフレや高金利などの弱材料が生じている。金の長期的な準備価値は依然として存在するが、短期トレンドの反転には、エネルギー危機の緩和と中銀資金の金準備への回帰を待つ必要がある。
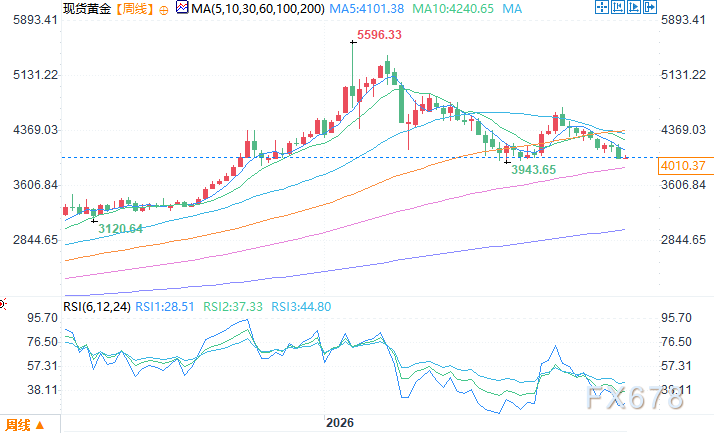
スポット金・週足チャート 出典:Easy Forex
東8区10月27日10:56 スポット金価格 4009.32ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
 VIP週間ストラテジー Google
ゴールドマン・サックスがアップル(AAPL.US)の第4四半期決算を展望:iPhone Duo/18シリーズが新会計年度の成長を支え、目標株価を390ドルに引き上げ
アップルは来週最新の四半期業績を発表し、ゴールドマンサックスは目標株価を引き上げました。
ゴールドマン・サックス(GS.US)が4回の利上げに反論:インフレの超過は一時的な要因によるもので、12月に終了
ゴールドマン・サックスのレポートによると、10月のFOMCでは利上げを見送り、12月が最後の利上げとなり、最終金利は3.25%-3.5%になる見通しです。コアPCEの過剰上昇1.1%は関税、エネルギー、AI要因で説明されており、金融環境の引き締めは利上げ1回分程度に相当しますが、市場は利上げ4回分を織り込んでおり、ややタカ派的です。
AIバブルに亀裂:200億の売却ラッシュ、今は手放すべきか、それとも底値買いか?
テクノロジー株は200億ドルの純売却を受け、資金調達コストは120ベーシスポイント上昇した。ゴールドマン・サックスは異常なボラティリティを警告し、JPモルガンはNvidiaの信用伝導リスクを指摘している。11月には買い入れのチャンスが現れる可能性がある。
暗号資産価格
もっと見る


