
波乱の秋:米欧の金融政策会議の展望

Morning FX
最近、アメリカとヨーロッパの市場は落ち着かず、多くの市場で流動性の引き締まりが現れています(欧州債券、米国株式、金など)。
為替市場にも「年末の競い合い」の雰囲気が漂っています。ちょうどタイミング良く、10月の米欧の金融政策決定会合が来週開幕します。
現在、市場は会合について高いコンセンサスに達しています:FedとECBは今月利上げしない。市場の注目点は、記者会見で中央銀行関係者がどのような発言をするか、特に直近のリスク(欧州債券リスク、AIリスク、原油価格リスク)についての言及にあります……リスク要因が多く、本当に多難な秋となっています。
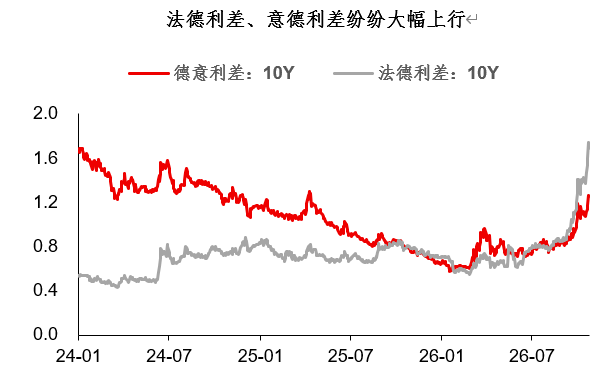
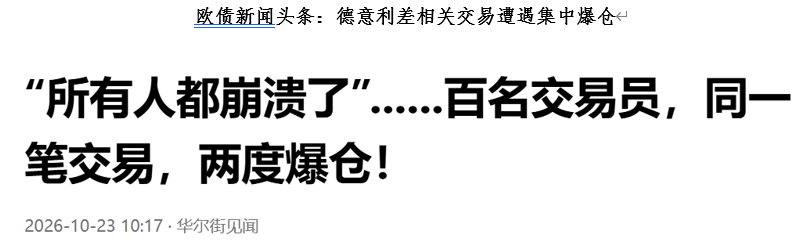
欧州債券については、市場にすでに流動性の負のフィードバックが影を落としています。フランスとドイツの利回り格差を狙った取引資金が集中して清算され、フランス国債の売り圧力が高まっています。筆者は多くの海外金融機関の意見と同様に、今回のフランスの問題は構造的であり、システム的ではないと考えています。しかし資金の清算とポジションの負のフィードバックは、流動性が低下する市場では資産価格が公正価値から大きく逸脱することを妨げません。
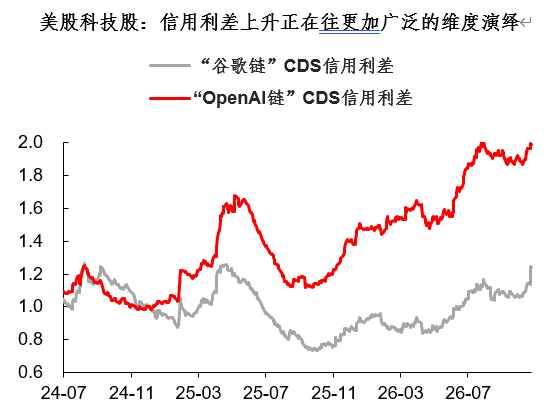
アメリカでは、テクノロジー株も同じく流動性の低下に直面しています。今回のCoreWeave事件による米国株式市場の調整について、市場は「これはAI信用の層別化であり、AI信用危機ではない」というコンセンサスを持っています。しかし、市場の観察からすると、信用層別化の破壊力は予想以上に激しいようです……例えば注目株において、最近Oracle、SoftBank、CLS、TTMIなどの信用スプレッドが明らかに上昇しています。
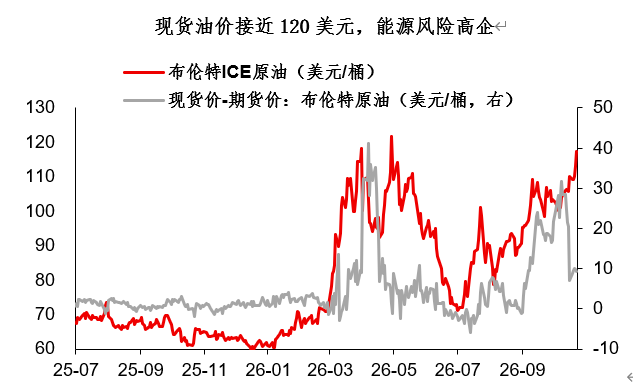
一方、金融面では明確なリスク要因(欧州債券、米国株式など)が出てきていますが、中央銀行が緩和策を取ることは現実的ではありません。今回の問題は、高止まりする原油価格とインフレリスクにより、中央銀行が二つの脳で綱引きをしており、実質的な緩和が難しいという点です。最近の情報では、中間選挙後に米国とイランの衝突の可能性が高まっています。原油と天然ガスの価格は上半期の高値に達するか、あるいはそれを超えていて、冬が近づいていることを忘れてはいけません……
総じて、本当に多難な秋です(欧州債券、米国株式、エネルギー)。米欧の中央銀行はどう対応するでしょうか?筆者の考えは次の通りです:
1)マージナル緩和の可能性から見ると、欧州中央銀行の方がFedよりも緩和する可能性が高い。欧州債券問題(主権信用という側面)の性質は、AI問題(産業チェーンの側面)よりも明らかに深刻です。ECBはマージナル緩和の姿勢を取る可能性が高く、海外金融機関ではいくつかの構想や議論がされています。例えば、利上げ周期の停止、バランスシート縮小のペースダウン、一時的なツール(TPIなど)の導入が挙げられます。
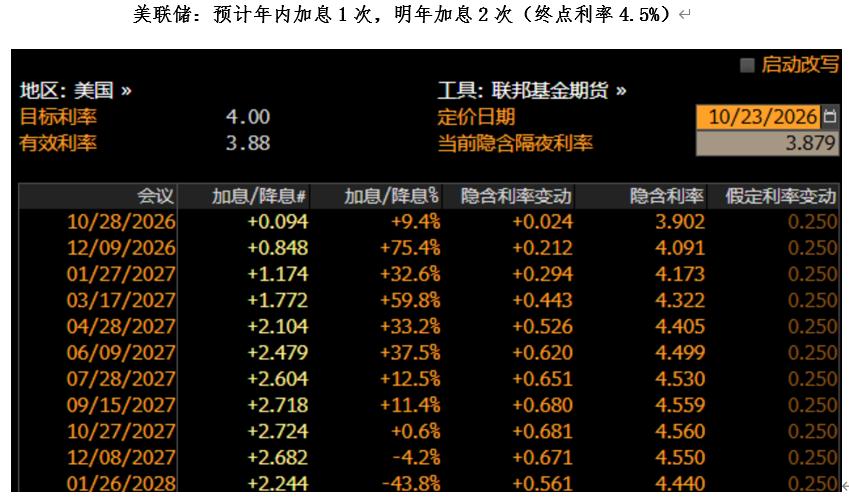
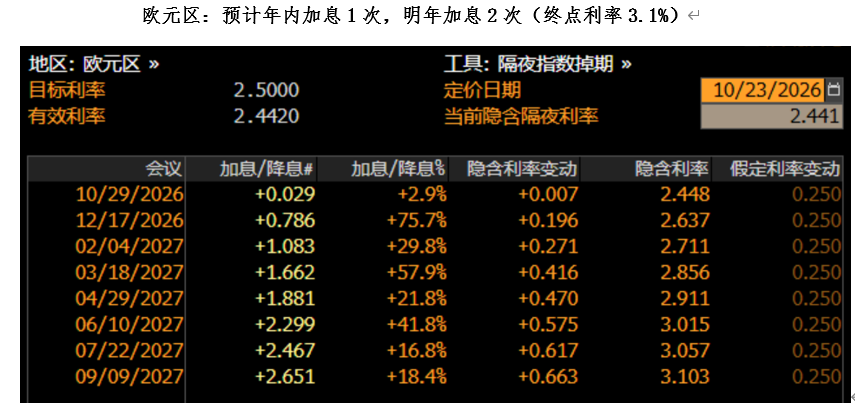
2)短期的には流動性引き締めとRisk offリスクへの警戒が必要です。欧州債券と米国株式は流動性縮小の影があり、ファンダメンタルズの判断とは別で、流動性の低下した市場では資産価格が公正価値から大きく逸脱する可能性があります。
3)為替市場では、米欧には明確なチャンスがなく、確実性はアジア通貨にあります。年末の米欧はまた「年末の競い合い」の雰囲気があり、明確な方向性はありません。確実性の高いチャンスはアジア系通貨(CNY、KRW、JPYなど)にあり、今年のケースからも、堅固な経常収支が多くのリスクを防ぐことができると示されています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Amazonエンタープライズ版に新たに3つのAI購買インサイト機能が追加されました。
米国株の主要3指数が上昇、Teslaは5.21%高となった。
Whirlpoolは、通年の売上高が約145億ドルになると予想しており、市場予想を下回っています。
ブロードコムがBank of AmericaやBlackstoneなどと協力し、630億ドルのAI金融支援を実施
暗号資産価格
もっと見る


