
好材料が続々と出ているのに、なぜ円は反応しないのか?

モーニングFX
ここ2週間、欧州は泥沼にはまり、EURUSDはほとんど動きがありませんでした。しかし、G10通貨の中で真の劣等生は他にいます——それはJPYです。10月に入ると、USDJPYは158前後で100pipsの極めて狭いレンジ内で推移し、1Mボラティリティは8月以来の低水準まで低下しています。
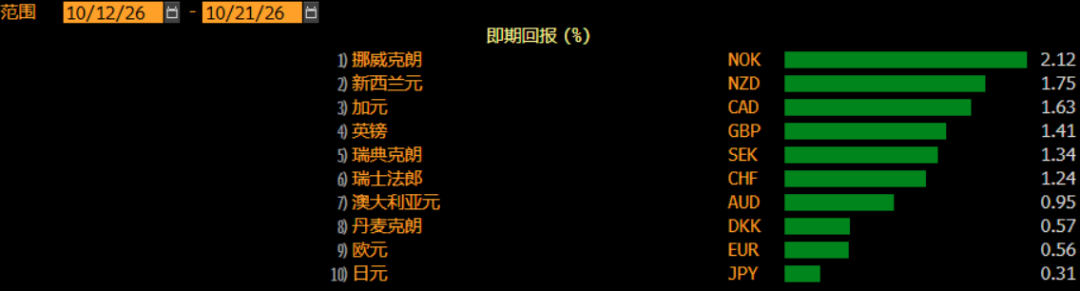
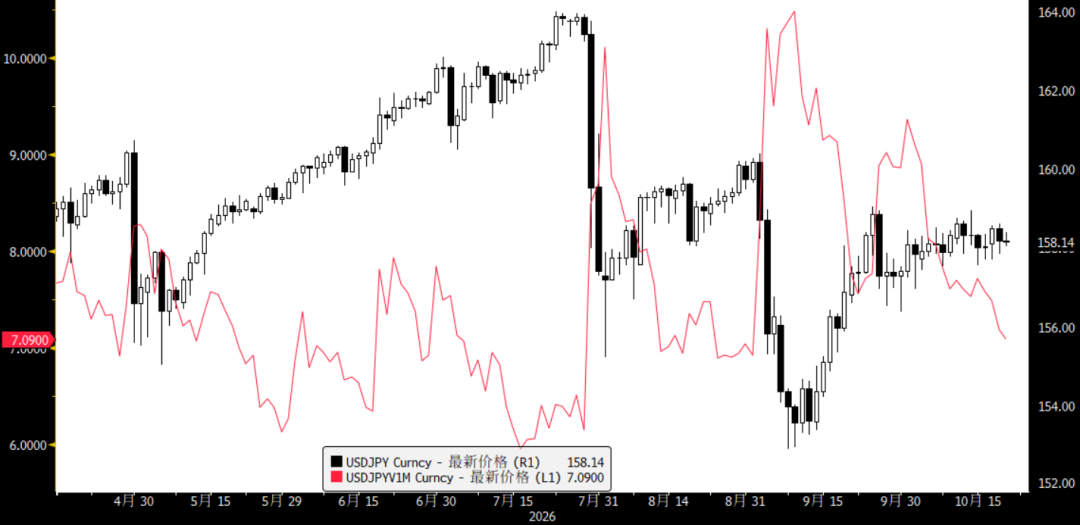
実は10月以降、円にとって好材料となる要因も少なくありませんでしたが、円相場はまるで絶縁体のように反応していません:
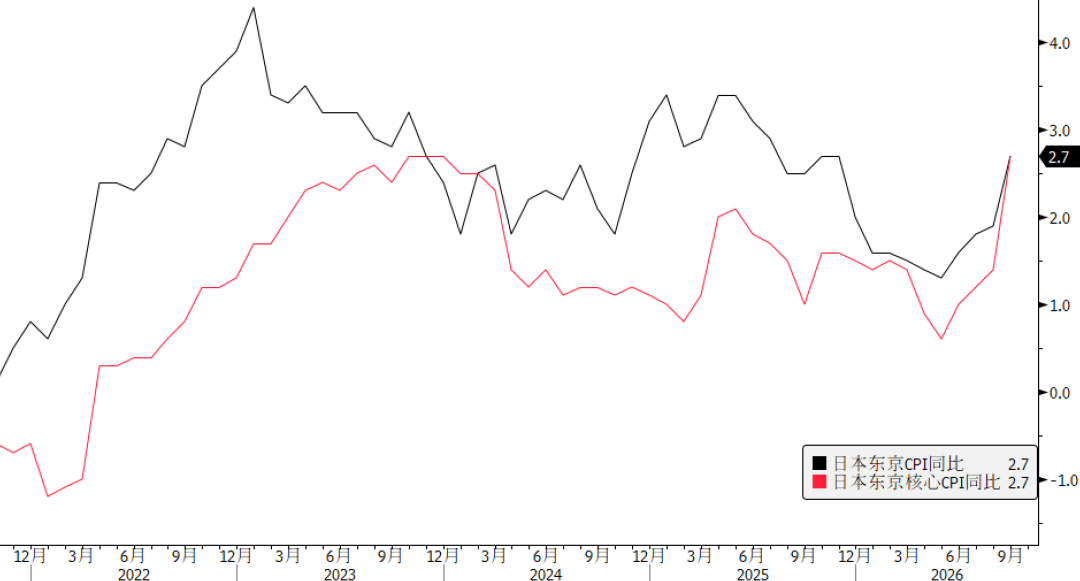
ファンダメンタルズ:9月の東京CPIは大きく上昇し、コアCPIは2.7%で2024年以降の最高値を記録、日銀の追加利上げへの信頼を後押ししました。しかし、USDJPYはその日100pips急落しただけですぐに反発し、1日での下落幅はわずか30pipsでした。
ニュース面:10月、日銀の植田和男総裁の発言に一部タカ派傾向が見られ、「利上げを継続し、基調的なインフレ率は2%に近づいており、金融環境は依然として緩和的」と強調しました。また、氷見野良三副総裁は「政策調整の先送りはインフレリスクをもたらし、経済に打撃を与えかねない」と指摘しました。しかし、これらの発言にも関わらず、USDJPYの反応は非常に弱いものでした。
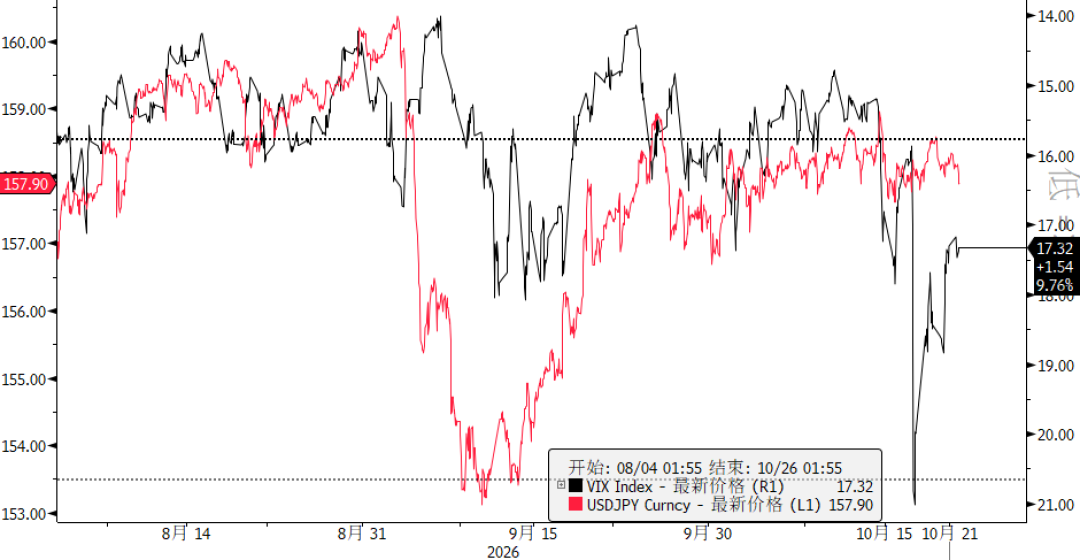
センチメント面:米株が大幅下落し、リスク回避の動きが強まった一方で、米金利と米ドルインデックスは下押しされ、本来なら円にとって追い風になるはずでしたが、やはり円は動じませんでした。
市場はそれほどまでに円を弱気視していて、どんな好材料が出ても円ロングの意欲を刺激できないのでしょうか?どうやらそうでもないようです。CFTCのポジションデータによると、現在も円はネットロングの状態ですし、オプション市場のUSDJPY RRも年内の水準としては比較的低い位置にあります。
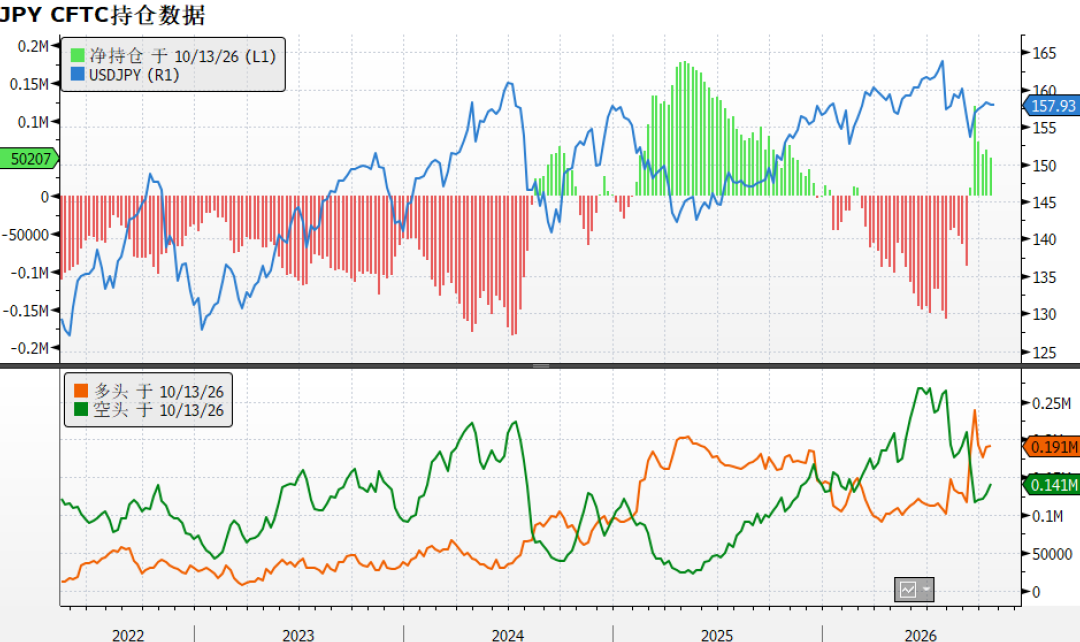
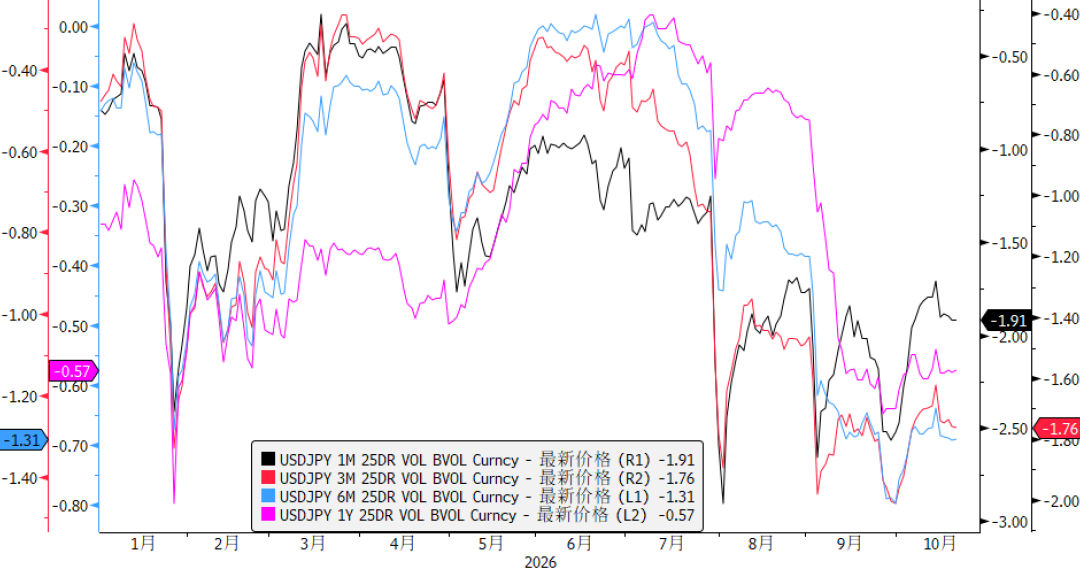
つまり、円に関する問題は「円高になるかどうか」の判断だけでなく、「円高トレードに参加する価値があるか」という点です。絶対的なキャリーコストと十分に織り込まれた日銀の利上げ期待を前に、円ロングポジションを追加する場合、スポットでUSDJPYのショートを増やすよりも、オプションでポジションを構築する方が適しています。また、各期間のRR水準を見ると、市場は3〜6M期間での円高に相対的に自信を持っていることが分かります。
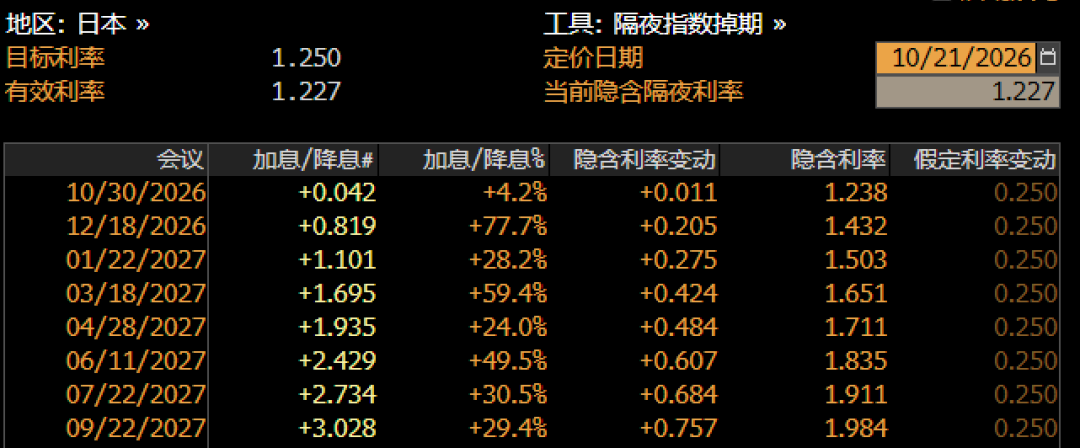
10月の日銀金融政策決定会合を展望すると、個人的には日銀は現状維持を選択すると考えますが、インフレ予想を上方修正し、12月利上げのガイダンスを出す可能性があります。ただし、市場は既に12月利上げを20bp織り込んでいるため、円のさらなる上昇余地はそれほど大きくなく、安易にUSDJPYショートを積み増すよりも、ショートポジションの利確タイミングです。逆に、今回の会合で12月利上げに対して曖昧な態度が続く場合、USDJPYが160近くまで上昇する可能性もあり、その際はSell RRポジションを左サイドで仕込むのも一案です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
更新版 2-SpaceXは、Teslaとの潜在的な合併にはElon Muskの承認が必要であると述べた
OpenAIは1.25兆ドルの評価額で300億ドルの資金調達を完了する予定、アラブ首長国連邦がリード投資者
OpenAIは最高300億ドルの資金調達をほぼ完了しており、事前評価額は1.25兆ドルに達しています。このラウンドはアラブ首長国連邦(UAE)の投資家とCoatueが共同リードしています。OpenAIは来週末までに資金調達を完了する計画で、同時にUAEから追加の計算能力を獲得するビジネス契約について交渉しています。この資金調達はIPO前の移行策と位置付けられており、ニュースが発表された際、米国のテック株は全般的に下落し、Big Seven Indexは2.80%下落しました。
更新版 1-SpaceXは、Teslaとの潜在的な合併にはElon Muskの承認が必要だと述べた
BUZZ-ベリサインの第3四半期決算発表後、株価が下落
暗号資産価格
もっと見る


