
テスラ(TSLA)第3四半期決算予想:納車が予想を超えた後、連続した収益ミスのプレッシャーを転換できるか
 Bitget2026/10/20 03:31
1. 投資ポイント速覧
テスラ(TSLA.US)は2026年10月21日の米国株式市場引け後に2026年度第3四半期決算を発表予定です。ウォール街のコンセンサス予想は売上高278億~283億ドル(前年比ほぼ横ばいまたはやや減少)、調整後一株利益は0.43~0.45ドル(前年比約10%~14%減)となっています。会社はすでにQ3納車台数を486,532台(前年比約-2.1%、だが市場予想を上回る)、エネルギー貯蔵導入量13.7 GWh(前年比約+9.6%)と発表しています。
今回の決算発表の焦点は納車台数そのもの(既に発表済み)ではなく、自動車事業の粗利益率が安定するか、エネルギー事業が継続的に貢献できるか、そしてRobotaxi/FSDの商業化進展がバリュエーションを支えるかどうかにあります。同時に、市場は大きな設備投資によるフリーキャッシュフローへのプレッシャーや、経営陣の年間ガイダンスやAI関連ストーリーについても注目しています。
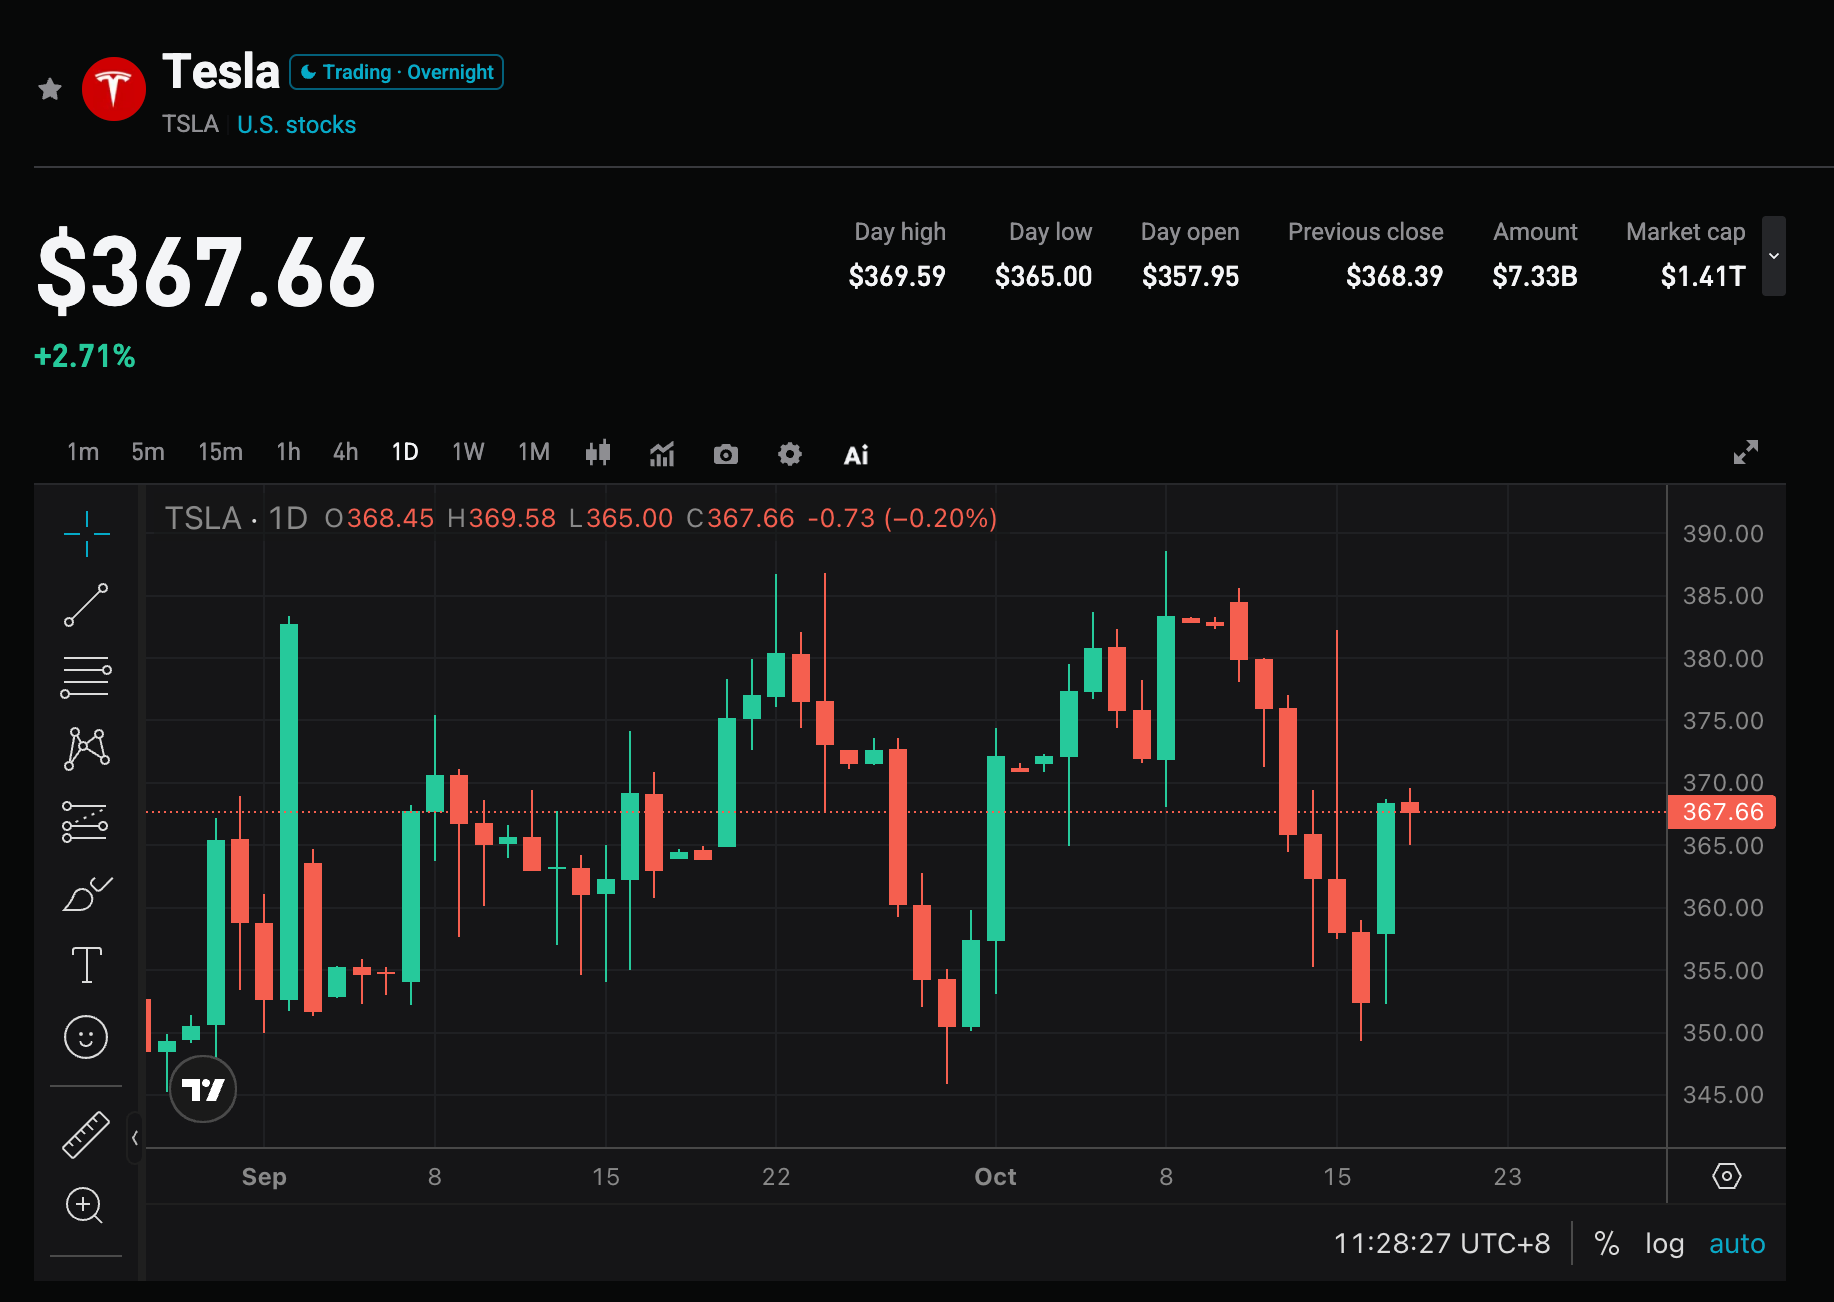
2. 4つの注目ポイント
焦点1:納車が予想を超える中、売上・EPSの連続未達は止まるか
Q3の納車はコンセンサスを約2.5万台上回っていますが、売上高予想は前年同期比で横ばいまたは若干下回る水準です。過去10四半期で、テスラは売上高の未達(miss)が6回、EPSの未達が5-7回と、全体的に予想上振れの割合が低いです。今回売上が283億ドルの中~高レンジに達し、EPSが0.45ドルに到達または上回る場合、「納車好調でも収益圧迫」というイメージを打破できるでしょう。逆に未達なら利益率低下懸念が強まる恐れもあります。
焦点2:自動車粗利益率と製品構成
自動車事業が依然として収入の主軸であり、車両収入は前年比マイナス圧力が予想されます。市場は自動車粗利益率がQ2より改善するかや、Model 3/Yおよび他モデル(Cybertruck含む)の寄与構成に注目しています。原材料コスト、価格戦略、在庫消化が利益に直接影響します。もし粗利益率が安定する兆しを見せれば、バリュエーションの下支えとなりますが、継続下落なら需要や価格決定力への疑念も強まります。
焦点3:エネルギー事業とサービス成長のヘッジ効果
エネルギー貯蔵事業は複数四半期にわたり好調で、Q3導入は13.7 GWhに達しました。エネルギーおよびサービス収入が重要なヘッジとなる見込みであり、増収率と粗利益率が企業業績全体への寄与を拡大し続けられるかが注目されています。エネルギー部門が高成長を継続できれば、自動車事業の圧力を一部打ち消し、テスラが総合エネルギーテックカンパニーであるというストーリーを強化できます。
焦点4:Robotaxi、FSDと設備投資ペース
Q3ですでにRobotaxi一部事業運営が開始されており、市場は有料走行距離、FSDサブスクリプション進捗、経営陣による商業化タイムラインのアップデートを注目しています。同時に、年間設備投資は250億ドル超えが見込まれ、Q3のフリーキャッシュフローも引き続き圧迫される懸念があります。大規模投資がAIや自動運転から目に見える収益に繋がるかが、株価の中長期方向性の鍵となります。
3. リスクとチャンスの共存
上昇要因(カタリスト):
- 売上高およびEPSが大幅にコンセンサスを上回り、自動車粗利益率が改善傾向を示す。
- エネルギー事業が力強く成長し、Robotaxi/FSDの商業化進展も予想以上、経営陣が年間ガイダンスを上方修正。
- 経営陣が大規模設備投資に対し、より明確なリターン・タイムラインを示す。
下落リスク:
- 売上またはEPSが再び未達となり、自動車粗利益率が引き続き低下。
- フリーキャッシュフローが大幅マイナス、設備投資指針がさらに上方修正される一方で売上進捗が伴わない。
- Robotaxi/FSDの進展が期待外れとなり、高バリュエーション圧力と重なり株価調整を招く。
4. トレード戦略提案
強気観点: 売上・EPS・粗利益率が同時に改善し、経営陣がRobotaxiやエネルギー事業への前向きシグナルを発信する場合、テスラのAI・自動運転の長期価値期待を強化しバリュエーション回復を促す可能性があります。
弱気リスク: 収益が引き続き圧迫され、フリーキャッシュフローが悪化、あるいは自動運転の進展が限定的な場合、特にテック銘柄高ボラ環境下では利益確定売りを誘発するリスクがあります。
主要データ:
- 総売上高および前年比成長率
- 調整後EPSと自動車粗利益率
- エネルギー部門の売上および導入量
- フリーキャッシュフローと設備投資
- Robotaxi/FSDに関連する運営指標と年間見通し
運用アドバイス: 決算が予想を上回りガイダンスもポジティブな場合、押し目拾いのレイアウト機会に注目。統計が平凡またはガイダンスが弱めの場合、短期変動リスクに注意し高値追いを避けることが重要です。ポジションや損切り設定は個人のリスク許容度に合わせて柔軟に調整してください。
免責事項: 本内容は参考情報であり、投資助言を目的とするものではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ナスダックの暴落でAI債務危機が勃発:数兆ドルの資本が米国債に流れる
2026年10月、ナスダック指数が大幅に急落し、CoreWeaveなどのAI大手企業による高レバレッジの債務がデフォルトの懸念を引き起こしました。資金は高リスクなAIインフラから大量に10年米国債へと流れ、民間セクターと主権政府が長期貯蓄のための激しい価格決定権争いを繰り広げていることを浮き彫りにしています。
ストレージ株が半減し、市場収益率はわずか2倍:Bank of America(BAC.US)はサイクルが終わっていないと断言
SKハイニックスとサムスンの株価は高値から50%以上下落しており、バンク・オブ・アメリカによると、2027-28年予想PERはわずか2~3倍で、歴史的な底値水準にあります。報告書では、現在の修正がファンダメンタルズとかけ離れており、AIストレージ需要が強く、長期的な収益ドライバーは依然として継続していると指摘しています。リスク・リターン比率は過去の底値よりも良好です。

AIが5%下落し、幅広い改善を覆い隠す、UBS(UBS.US):連動上昇の確率が過小評価されている
UBSの調査レポートによると、先週AI分野は5%下落したものの、市場の広がりは改善され、リスクオフが加速しました。金利の変動がリターンを左右し、AI需要が強い中で、テクノロジーと非テクノロジーの連動上昇の可能性は過小評価されています。インダストリアルと公益事業セクターへの配置を推奨します。
Meta(META)第3四半期決算の展望:AIへの莫大な支出に伴う収益化とキャッシュフローの試練
暗号資産価格
もっと見る


