
SpaceX(SPCX)第3四半期決算展望:初の四半期黒字とAIによる独立的な収益力の検証
 2026/10/20 03:22
1. 投資ポイントの概要
SpaceX(SPCX.US)は、2026年10月20日の米国株式市場が閉場した後に、上場後2回目の完全な決算報告(第3四半期業績)を発表します。Visible Alphaは売上高を128.4億ドル(前年同四半期比で2倍以上の増加)と予測しており、初の四半期黒字化が見込まれ、1株当たり利益は0.16ドル程度になると見られています。ウォール街のコンセンサス予想は売上高129億ドル、EPS0.14ドルです。そのうちAIおよびコンピューティング事業は64.7億ドル、Starlinkは49億ドルの貢献が見込まれています。
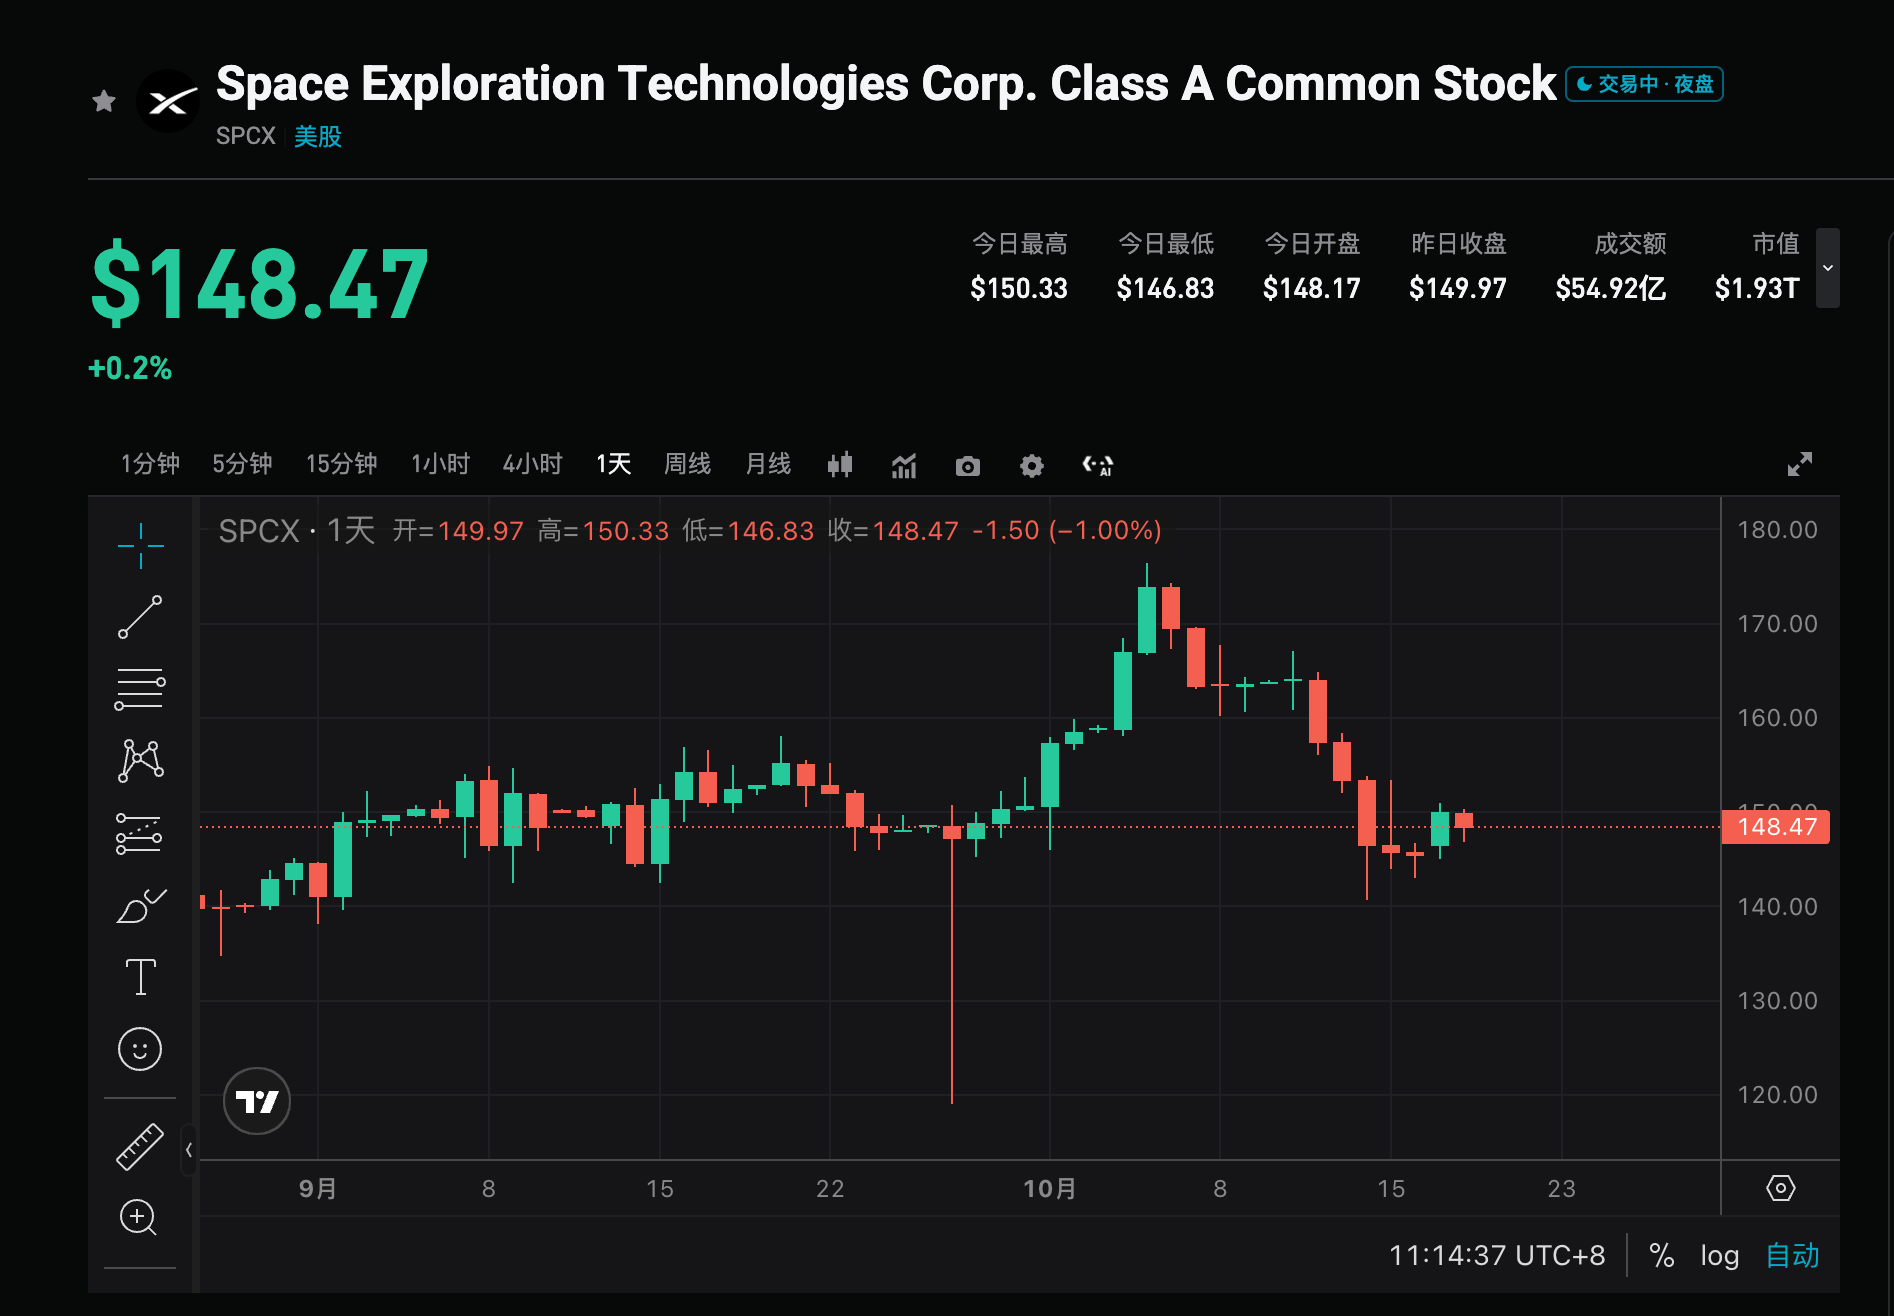
現時点での株価は約147.96ドル(IPO価格より10%以上上昇していますが、上場後の高値である225ドルからは大きく下回っています)。オプションの価格付けは、決算発表後の変動幅が7.5%に達する可能性を示しており(これは約162ドルまたは139ドルの区間に相当)、市場の主な関心はAI契約がどれだけ迅速に収益に転化し、自立したキャッシュフローを確立できるかにあります。Starlinkのキャッシュフローへの依存が続くかにも注目し、また決算報告発表のタイミングに潜む資金調達やロックアップ解除の背景にも注意が必要です。
2. 4つの注目ポイント
注目点1:初の四半期黒字化の実現可否
市場は第3四半期に上場後初の黒字化達成を期待しており、これはビジネスモデルの持続性を検証する重要な節目となります。Visible AlphaとコンセンサスはともにプラスのEPSを示唆しており、順調に達成されれば高成長ストーリーへの自信が高まりますが、期待に届かない場合は多額な資本支出の持続性への疑念が拡大する可能性があります。重要なのは売上が129億ドル近辺またはそれ以上となるか、また利益率の改善度合いです。
注目点2:AI事業の契約現金化スピードと自立キャッシュフロー創出力
AIおよびコンピューティング事業は売上のほぼ半分(64.7億ドル)を占める見通しで、最も大きな変動要因となります。Yorkville Ivesなどの機関は、株価が契約から実収益への転換ペースに強く左右されると指摘しています。投資家は、AI事業が自給自足を開始し、Starlinkのキャッシュフロー依存度が減少することを望んでいます。第2四半期ではAIが売上の約1/3を占めており、第3四半期で半分近くまたはそれ以上となれば、「AI収益が他事業を上回る」という経営陣の言葉を証明し、高いバリュエーション論拠を支えます。
注目点3:Starlinkのキャッシュカウ安定性
Starlinkは約49億ドルの寄与が見込まれ、現時点では最も安定した利益源です。市場はユーザー成長、ARPU変動、企業や政府顧客の寄与を観察し、高額なAI分野の資本支出を継続的に内部で支えることができるか評価します。Starlinkの成長が堅調で高い利益率を維持できれば、全体のキャッシュ消費への懸念を和らげますが、逆に弱まると資金調達依存が強まります。
注目点4:資金調達とロックアップ解除タイミングのシグナル
Evercore ISIのアナリストであるKutgun Maralは、決算発表のタイミングがその後の資金調達やロックアップ解除準備と関連している可能性を指摘しています。会社はおよそ400億ドル(100億ドルの銀行融資+300億ドルの投資適格債券)の調達を目指し、NVIDIAのAIチップ購入に充てる予定です。10月22日に13億株のロックアップ解除があり、10月24日にさらに3.29億株が解除され、残る8.57億株は180日間ロックアップ状態です。決算データや経営陣の説明は、今後の資金調達進捗や株主の売却圧力にも影響を与えかねません。
3. リスクとチャンスの共存
上方要因:
- 売上およびEPSがコンセンサスを明確に上回り(Visible Alpha予想の128.4億ドル/0.16ドル近辺)、初の黒字化の達成とAI事業の収益化加速が確認される。
- AI事業の収益比率が半分に迫るか超え、経営陣から自立キャッシュフローや通期目標引き上げなどのシグナルが発せられる。
- Starlinkの業績が堅調で、加えて潜在的なテスラ関連統合や周波数帯域買収の進捗があれば、長期ストーリーが強化される。
下方リスク:
- コンセンサスに届かないか予想を下回り、AI契約が思ったほど収益転換せず、Starlinkのキャッシュフロー依存が続く。
- 資本支出が依然高止まりし、資金調達が難航、またはロックアップ解除で大規模な売り圧力が発生する。
- オプションの予想ボラティリティが現実化し、高めのバリュエーションと事前の上昇分を受けて利食いが起こる可能性。
4. トレード戦略提案
ロング論理: 売上と利益が予想を大幅に上回り、AI事業の現金化が加速して自立成長の見通しが示されれば、SpaceXがAI計算力+衛星でリーダーであるとの市場認識が強化され、バリュエーションの巻き戻しが支えられる(特にロックアップ解除前の好材料消化局面で有効)。
ショートリスク: データが期待通りでなく、AI事業がStarlinkへの依存から抜け出せない、または資金調達や解除による売り圧が現実化すれば、高いボラティリティ下で調整を誘発、オプション価格の7.5%範囲が短期変動の目安となる場合も。
重要データ:
- 総売上高および前年同期比成長率(コンセンサス129億ドル目安)
- EPSがプラス実現かとその幅
- AIやコンピューティング収益の規模と比率
- Starlink収益とユーザー関連指標
- 資本支出、フリーキャッシュフロー、資金調達関連コメント
運用提案: 業績が期待を上回りAI事業の見通しがポジティブなら、押し目後のエントリーを検討。データがコンセンサス並みまたは慎重なガイダンスの場合は、短期的な変動や売り圧に注意し、追随買いは避ける。ポジションとストップは個人のリスク許容度に応じて柔軟に調整のこと。
免責事項: 本内容は参考のみであり、投資アドバイスではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ナスダックの暴落でAI債務危機が勃発:数兆ドルの資本が米国債に流れる
2026年10月、ナスダック指数が大幅に急落し、CoreWeaveなどのAI大手企業による高レバレッジの債務がデフォルトの懸念を引き起こしました。資金は高リスクなAIインフラから大量に10年米国債へと流れ、民間セクターと主権政府が長期貯蓄のための激しい価格決定権争いを繰り広げていることを浮き彫りにしています。
ストレージ株が半減し、市場収益率はわずか2倍:Bank of America(BAC.US)はサイクルが終わっていないと断言
SKハイニックスとサムスンの株価は高値から50%以上下落しており、バンク・オブ・アメリカによると、2027-28年予想PERはわずか2~3倍で、歴史的な底値水準にあります。報告書では、現在の修正がファンダメンタルズとかけ離れており、AIストレージ需要が強く、長期的な収益ドライバーは依然として継続していると指摘しています。リスク・リターン比率は過去の底値よりも良好です。

AIが5%下落し、幅広い改善を覆い隠す、UBS(UBS.US):連動上昇の確率が過小評価されている
UBSの調査レポートによると、先週AI分野は5%下落したものの、市場の広がりは改善され、リスクオフが加速しました。金利の変動がリターンを左右し、AI需要が強い中で、テクノロジーと非テクノロジーの連動上昇の可能性は過小評価されています。インダストリアルと公益事業セクターへの配置を推奨します。
Meta(META)第3四半期決算の展望:AIへの莫大な支出に伴う収益化とキャッシュフローの試練
暗号資産価格
もっと見る


