
ブレーキを踏むが、OpenAIはさらに2,000億を調達へ

新智元報道
新智元報道

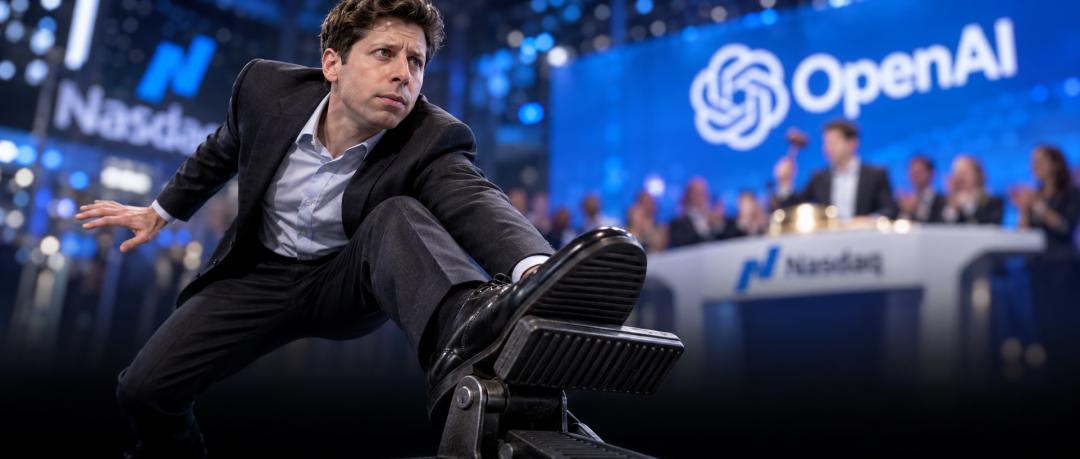
OpenAIは最新のフラッグシップモデルGPT-6.1 Astraを「内部安全評価を通過できなかった」として一時保留しました。
IPOプロセスも延期され、「技術的進化が新たな段階に入った」ことが理由とされています。
同時に、珍しく競合他社にも呼応し、最先端の研究開発の速度を緩めることを支持しています。
3つのブレーキを立て続けに踏みましたが、資本は逆にさらに積極的な姿勢で流入しています。会社は約1.4兆ドルのプレマネーバリュエーションで少なくとも300億ドルの資金調達を交渉しており、年間収益も過去四半期で7割以上急増し、700億ドルに迫る勢いです。
これとは対照的に、最大のライバルAnthropicはAIに「存続リスク」があると率直に認めた目論見書を携え、株式公開市場へと猛進しています。
Bloombergが関係者の話として伝えたところによれば、この取引は主に投資家主導で進んでおり、実質的にはIPOの代替となるブリッジファイナンスです。交渉はまだ初期段階で、具体的な条件は変動する可能性があります。
OpenAIはコメントを控えています。
転機の始まりは技術力の飛躍的な突破でした。
9月初旬に登場したGPT-6 Astraは、OpenAI内部で初めて「重大な」(Critical)サイバーセキュリティレッドラインを引き起こしたモデルです。適切なツールを備えた場合、人間の段階的な指導なしで未知の脆弱性を自主的に発掘し、攻撃チェーンを編成できるようになりました。
そして今週、後継となるはずだったGPT-6.1 Astraも定められた安全基準を通過できず、ラボに留め置かれました。
この慎重さは、1社だけのものではありません。
9月、Anthropic CEOのDario Amodeiは業界が最先端能力のジャンプアップを遅らせることを公然と呼び掛け、夏以降「再帰的自己改善(RSI)」による技術進化の急速な制御不能を指摘しました。
Altman氏はすぐに公開で支持表明をし、内部スタッフと同等の権限を持つ独立評価機関の導入を約束したのです。
プライベート調達で時間を確保
モデル開発がブレーキを踏み、上場プロセスもすぐに凍結されました。
Altman氏は今週火曜日のBloomberg TVインタビューで、OpenAIは年内には上場しないとはっきり述べました―チームはまず新しい能力レベルと伴う安全性への問いかけに適応し、「上場企業の外部圧力を受けずに、今のコアな意思決定をしたい」と語っています。
Altman氏は具体的な意思決定内容を明かしませんでしたが、直近で保留となったGPT-6.1 Astraがいつ解禁され、どのような権限で市場に出されるか―明らかにその中に含まれています。
一次市場でのブリッジ戦術
二次市場での上場を選ばず、大量の資本はプライベート市場へとバトンを渡しています。
今年3月、OpenAIは8520億ドルのポストマネーバリュエーションで1220億ドルの資金調達を得ました。もし今回の300億ドルのブリッジラウンドが順調に決まれば、バリュエーションは約1.43兆ドルに―半年で約68%の急騰となり、Anthropicが5月に記録した9650億ドルの最高値も再び追い抜きます。
このバリュエーション急伸を支えるのは驚異的な商業化のスピードです。
Axiosによれば、OpenAIの年換算収入は7月初旬以降で70%以上急増し、企業向け事業が倍増したとのことです。
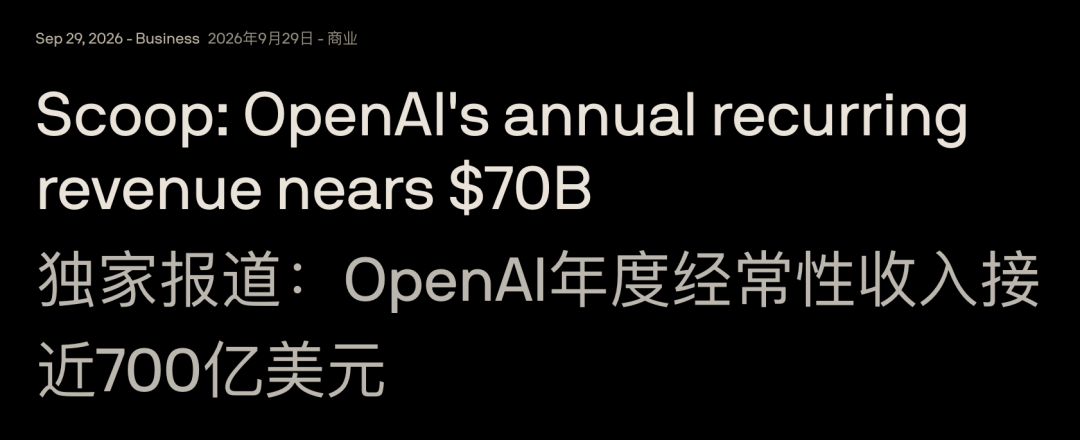
年換算700億ドルの収益で計算すると、1.4兆ドルプレマネーバリュエーションはおおよそ売上高倍率(P/S)20倍に当たり、バリュエーション上昇率はむしろ収益成長を下回っています。
ただし、具体的な計算能力コストや損失構造が依然として不透明のため、この高成長の真価はなお不明です。
安全レッドラインへの両極対応
一方で、Anthropicは全く異なる道を歩み始めました。同社は2兆ドル超のIPOバリュエーションを目指しており、目論見書にはその基礎技術が「人類の生存を脅かす可能性がある」と明記して投資家に警告しています。
同じ技術安全性の課題に対し、2つのリーダー企業は正反対の解答を持ち寄りました。
Anthropicは公開市場に正面から向き合い、最悪の事態も規制のスポットライト下で開示し、豊富な二次市場の流動性と合法性を得る一方で、四半期決算報告書という厳しい審査に耐えています。
OpenAIはプライベートキャピタルの温床に戻ることで裁量の余地を確保し、一般株主からの短期成長への問いや上場企業に課される情報開示義務も回避しています。
公開市場からの外部圧力が一時的に欠如している今、OpenAIが公約した独立評価制度こそが鍵となる防波堤であり、GPT-6.1 Astraの最終的な行方が最初のリトマス試験となっています。
Altman氏は一次市場の投資家は十分な忍耐力を持っていると確信しています。
しかし本当に野心とリスクの間で耐えることを学ばなければならないのは、よりASI(人工超知能)に近い新モデルを作り出しながら、未だ自分自身をどうコントロールするか準備ができていないこの会社かもしれません。
編集:マーク
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AI、FRBと在庫の分化:金価格反発の背後にある論理

ナイキ(NKE.US)2024年第1四半期決算解読:コスト削減・効率化から成長の再構築へ、Paceが新たなシグナルを発信
第1四半期、会社の業績は経営陣の内部予想に合致しており、粗利益率の構造的な改善と慎重な費用管理が損益計算書の中核的な支えとなっています。
サムスンのHBM4価格はHBM3Eの3倍、AI計算力の軍拡競争による価格決定権の再構築に賭ける
サムスンのHBM4は1ギガビットあたり4ドルと、HBM3E(約1.5ドル)の3倍以上の価格設定となっており、業界最高水準である安定した11.7Gbps、ピーク時13Gbpsの転送速度の実現が根拠となっています。TrendForceは来年HBMの平均価格が121%急騰すると予測しており、Micronも値上げ傾向を裏付けています。サムスンのこの動きは、性能の差別化によってSK hynixの市場支配を打破し、HBM競争の論理を「供給資格」から「性能プレミアム」へと転換する狙いです。
米国株式市場予想 | 主要3指数先物が揃って上昇、雇用統計データが迫る、東芝のHDD拡張計画がストレージ分野に大打撃
10月2日(金曜日)米国株式市場の取引開始前、米国主要三株指数の先物が一斉に上昇しました。
暗号資産価格
もっと見る


